

今年黄酒圈被问得最多的一句话,大概是"古越龙山是不是丢了一哥的位子?"还真不是谣言:2026年中报,会稽山营收8.53亿,古越龙山7.87亿,"黄酒一哥"首次在半年报口径上易主。但半年后,11月发布的三季报给出了另一个故事:第三季度单季营收转正(+0.42%),扣非净利润+147%。这家百年国企,正对自己做一场狠手术。正经社创业最前线酒讯锐观察
先说一个常被忽略的前提:池子本身在缩水。全国规上黄酒企业销售收入从2017年的195.85亿元萎缩到2023年的85.47亿元,企业从121家减到81家,黄酒在整个酒类市场的份额不到2%。一哥之争再热闹,也是在缩小的池塘里打,谁都没有真正赢。正经社
古越龙山选择的手术是"先砍":
全年削减75个以上SKU,清醇系列、低价陈酿主动收缩铺货。酒讯锐观察
国酿系列经销商限100家,白玉3月配额售罄,红玉、青玉年内不再新增配额。首条财经
直销、团购补位,把渠道利润还给真正卖酒的人。
疼是真的:前三季度营收10.81亿元、同比降8.9%,归母净利润1.06亿元、同比降21.6%。但毛利率升到40.03%、同比提升4.28个百分点——"少卖便宜酒、多卖年份酒"这条路,开始走通了。酒讯锐观察
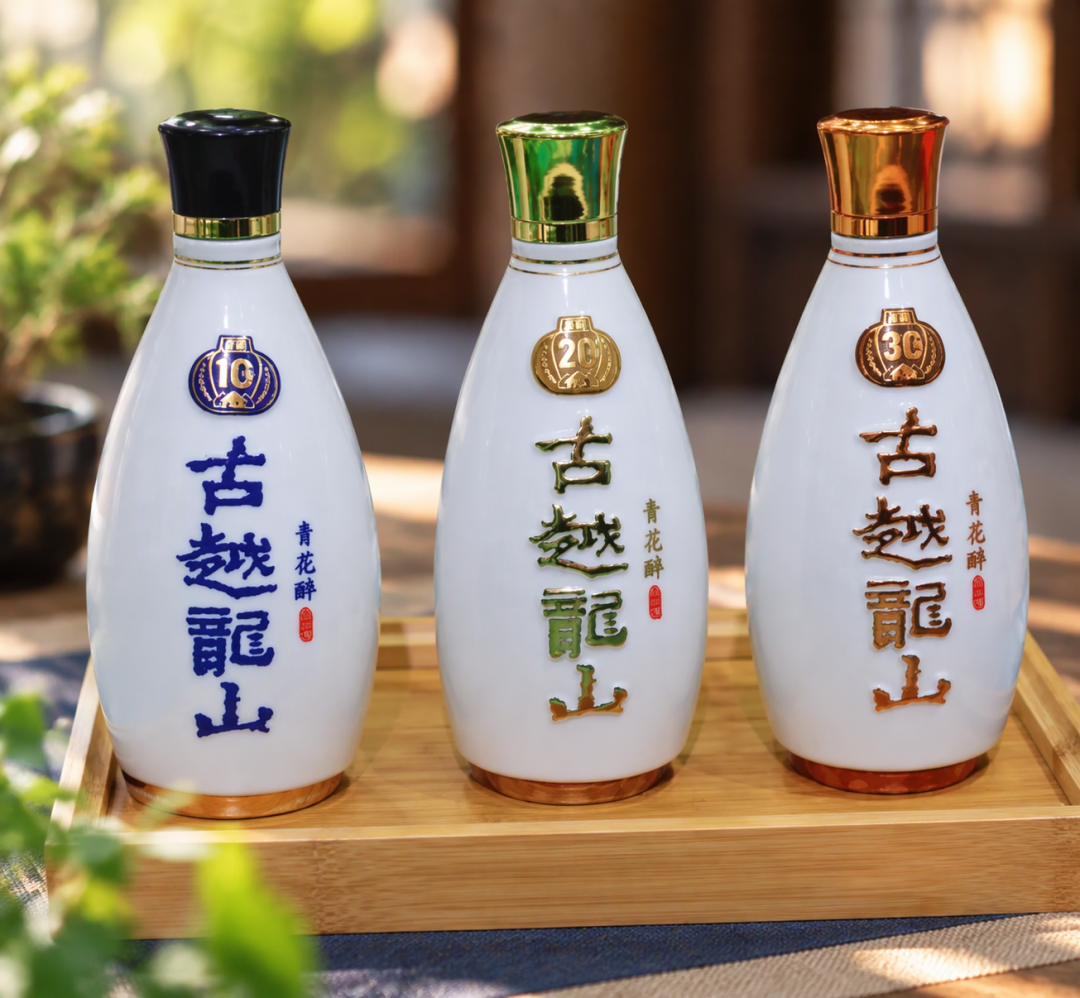
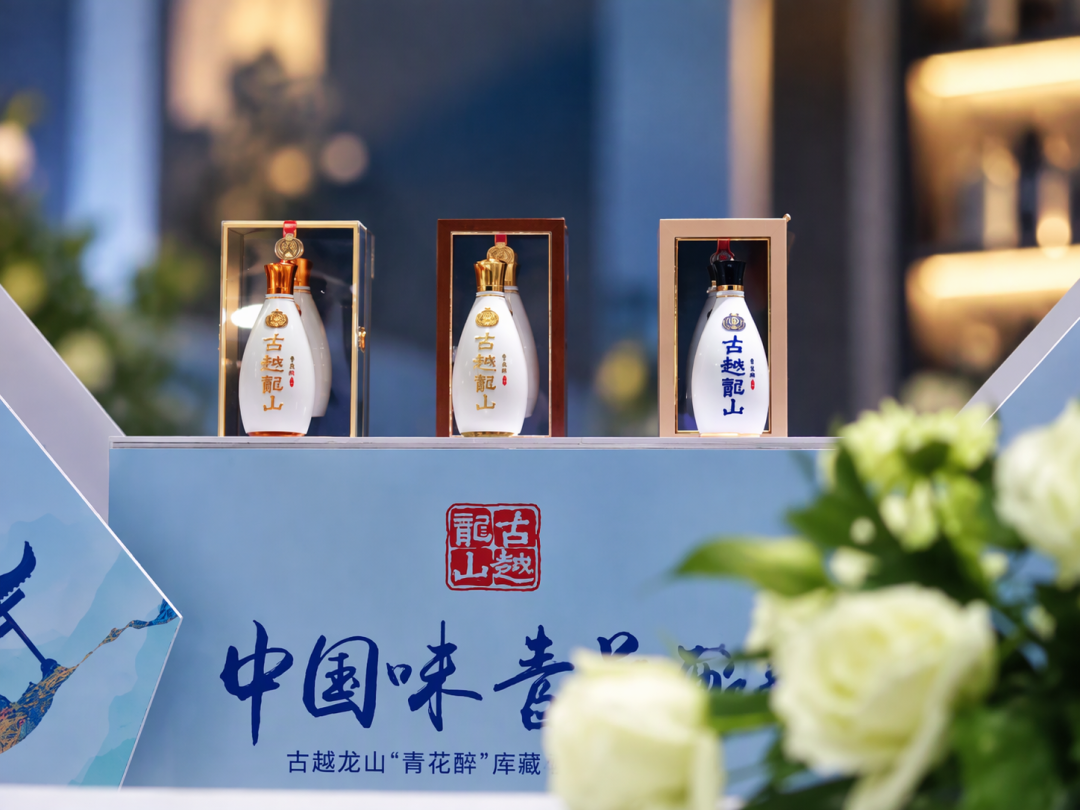
更直观的信号在高端货上:青花醉系列增长47.73%,青花醉二十年陈更是涨了69.16%。三季度末合同负债同比+50.4%、环比+23.5%,直销渠道单季收入+10.1%,经销商打款的意愿在回补。酒讯锐观察
第二条线是年轻化。无高低自2024年8月上市以来累计卖了近540万瓶,江浙沪以外收入占比超63%。今年2月又与华润啤酒联合推出5度新品"越小啤",黄酒特调鸡尾酒铺进了全国52家合作酒吧。但别急着吹:按酒讯估算,无高低年均终端销售额只占古越龙山全年营收的2.7%~4.1%,便宜酒收缩留下的窟窿,新品暂时填不满。酒讯锐观察
全国化则要看清醒的那一面。2026年前三季度,古越龙山江浙沪以外市场收入占比达到43.71%。但这"半壁江山"是靠传统市场收缩撑起来的——浙江市场收入同比下降21.93%、江苏下降9.72%,江浙沪只有上海还在增长;同期会稽山省外收入同比增长22.34%,那才是真增长。占比上升的前提并不光彩,这才是诚实的读法。酒讯锐观察
不过,古越龙山手里有几张别人抄不走的牌:中央酒库存着1100多万坛、26万千升陈年原酒。全行业最大规模的非遗手工酿造产能,加上1959年起延续至今的钓鱼台国宾馆唯一国宴专用黄酒,都在这副家底里。首条财经
它赌的是"保真年份":以只此青玉为例,所有基酒酒龄加权平均值不小于二十年,50%的基酒就是二十年陈。只要还有人愿意为真年份买单,这个家底就有兑现的窗口。首条财经
对喝酒的人来说,"一哥"换不换,其实不影响桌上这一杯;真正值得盯的是——那个曾经靠十块钱便宜酒起家的龙头,正在认真卖年份酒。四季度和年报还没出,这脚"深蹲"能不能"起跳"还没定论,证据覆盖到哪,我们只能说到哪:手术见效了,增长还没到。

当前文章无评论,是时候发表评论了