

腾讯快跌到10倍PE了:等抄底的人,先撞到了这几个陷阱
雪球上,一道"扎"了一堆价投的问题。原帖写得很损:"当你熟读巴菲特、段永平,坚信买股票就是买公司,等腾讯从约476跌到400附近,觉得好公司终于有了好价格,于是买入。八年后,股价约376。你没有追高,只是提前八年到达了目的地。这条被投资博主转发后攒了两千多个赞,评论区有人晒出真实操作:540的本440割、436的本428割,现在拿着351的本,“不知道以后怎么办”。微博微博
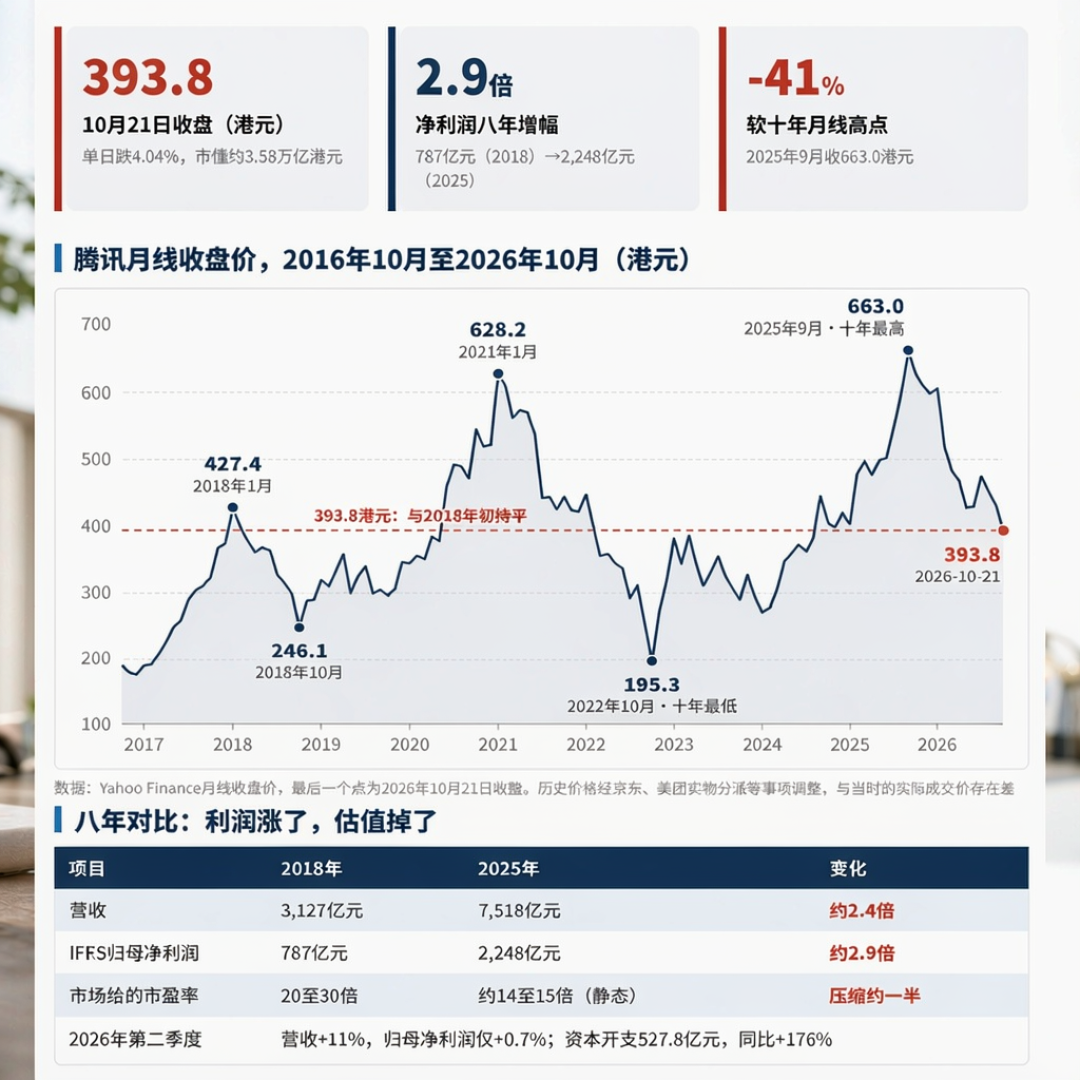
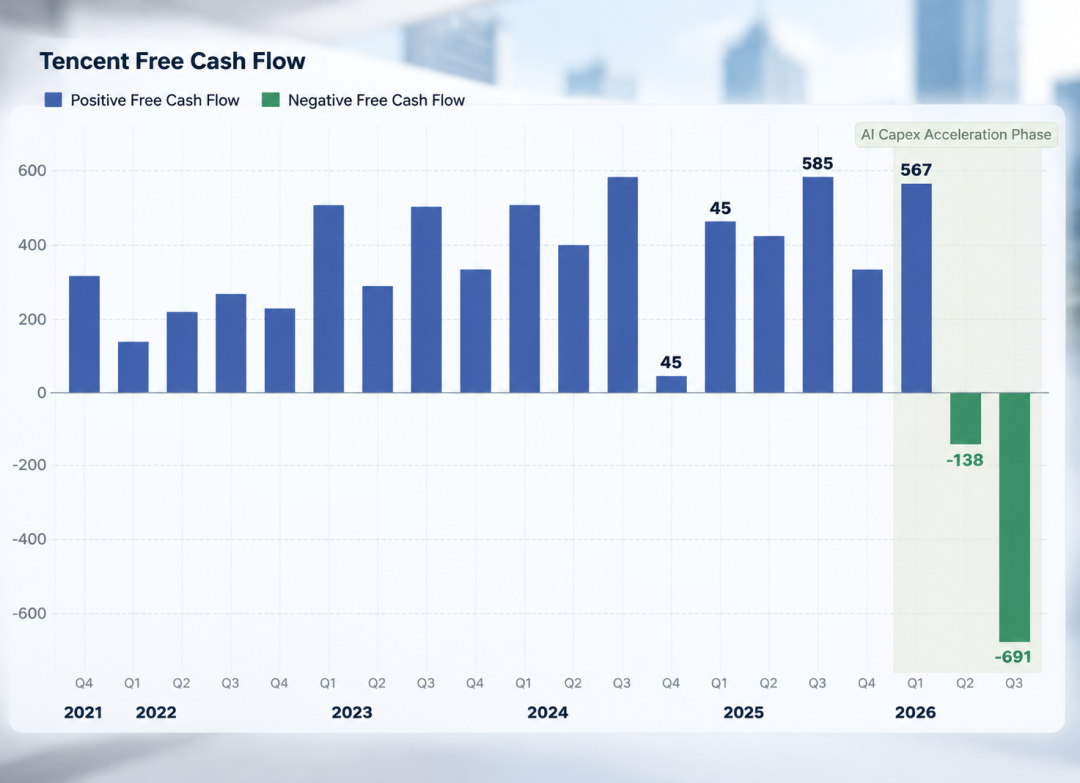
这次的导火索:三季报不差,但估值不认。11月18日腾讯发布Q3财报:营收2073.4亿元,市场预估2105.3亿元,明显低了。营业利润591.47亿元、同比下降7%,归母净利636.12亿元、微增0.8%,Non-IFRS归母净利665.19亿元、降6%。最扎眼的数字在现金流:单季资本开支814.3亿元,远超市场预估的554亿元,约为去年同期的6.3倍。自由现金流-691亿元、连续两个季度为负。股价这边,市场的声音是:PE已经从20多倍压到接近10倍。微博微博微博微博小红书知乎
机构的态度也分两层:短期没给够惊喜,长期也没判死刑。摩根士丹利判断本季为小幅不及预期,未来12个月共识EPS或小幅下修,但维持增持评级与目标价不变。小红书
为什么10倍PE看起来不像"便宜"。那条讨论里点赞最高的回答,是发帖人让Gemini以芒格的身份给出的拆解,他还特意标注"很有参考性"。它点出的陷阱值得抄下来:把"从高点跌了多少"当成安全边际——公司只值300块,从3000腰斩到1500依然贵得离谱;在利润最肥的时候算低PE——资本开支驱动的军备竞赛里,E处于最肥的位置时,10倍恰恰可能是见顶信号,利润腰斩,10倍一夜变30倍;把行业趋势当股东回报——伟大的产业,往往是投资者的坟墓;拿着公式当铁锤,满世界找钉子。微博
评论区里真人的话更朴素:“看不懂不要碰”。另一句话传得更广:股市里最危险的五个字,就是"这次不一样",每一次大亏损,往往都从这份自信开始。微博
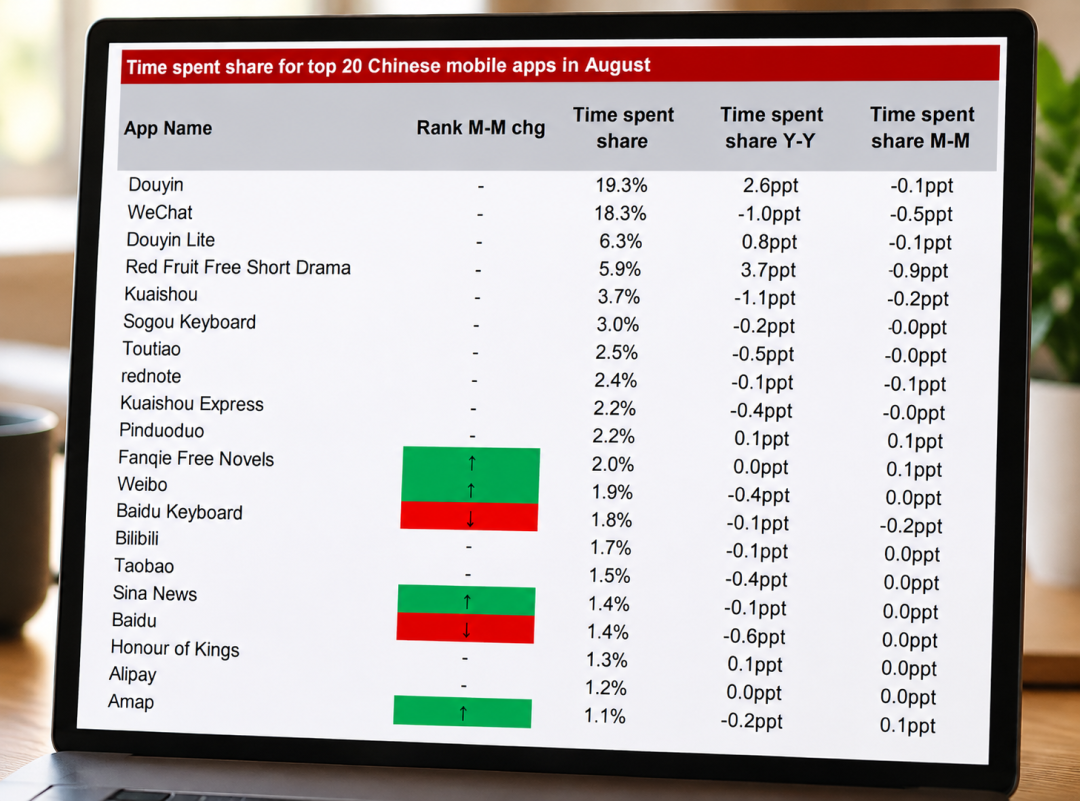
腾讯其实是两面的。多头那一面:核心业务还在赚钱,广告和金融科技及企业服务表现相对稳健。空头那一面:流量之王的地位已经易位——一有事还是要用微信,可没事也要点开抖音,一看看半天。曾经"收租"的生意,在AI时代被迫改成拿钱重筑护城河,于是增收不增利,市场也就按新剧本重新报价;连这位观察多年的作者自己都承认:该砸钱搞AI派和不该自己搞派都有道理,“分不清谁更有道理”。小红书知乎
对普通人,三个能真正带走的问题(本文不构成任何投资建议):一,先问买入理由是公司还是便宜——"等跌到400再买"这句话里,已经藏好了"400=低估"的假设;二,再问你能不能闭眼画出这家公司三年后的竞争格局,画不出就放进"太难"的篮子,这是纪律不是失败;三,若你持有腾讯相关基金,分清是公司变差还是市场在重新定价AI开支——两种答案对应的动作完全不同。
腾讯花在AI上的钱是在修护城河还是挖坑,财报不回答,PE也不回答。这场讨论里最值钱的,从来不是400或10倍PE,而是那句老话——别以为自己把书读懂了,市场就不欠你的。
当前文章无评论,是时候发表评论了