11月最拧巴的一件事:闪存跌了,SSD没跌。
TrendForce的512Gb TLC颗粒现货报价,本周跌11.67%,创下今年最大单周跌幅;再往前数已经连跌12周,价格直接回到今年1月5日的水平——2026年涨上去的那一截,在现货市场上被抹平了。知乎
然后你打开购物页面。三星990 EVO Plus 2TB,10月下旬有人晒出的到手价是1509元。到11月10日,一块通电1634小时、健康度98%的二手同款挂到1380元。一个月过去,新盘的好价线几乎没挪,先让价的是二手。小红书小红书
不是错觉,也不是商家反应慢。跌的和涨的,本来就不在同一层。
四层价格,你在最上面那层
渠道价先松的。CFM闪存市场的记录里,本周消费类固态硬盘渠道价继续大面积下跌,即便是双11大促也延续了上个月的低迷市况,成交量依旧乏力。知乎
过去半年,代理商、分销商和贸易商争相囤货,上下游都压着大量库存,少数囤货商开始不惜亏损出货。深圳几家头部存储模组厂三季度存货合计933.9亿元,比2025年底翻了超过3倍。这是资金周转的声音,不是原厂降价的声音。知乎36氪
合约价还在往上走。集邦对四季度的判断是NAND合约价还要季增15%到20%,消费级固态的大宗价已经连涨六个季度。合约价是厂商之间的结算价,你付的是零售到手价,两件事经常不同步。知乎
原厂零售这一层最硬:原厂固态价格坚挺,出货主力转向QLC颗粒,价格甚至不降反升;原厂在大砍消费级业务、把风险转给模组厂,所以第三方固态上个月就开始跌了。知乎
你付的钱,排在最后一层。
三星在做三件事,方向完全一致
一是减产。据Omdia数据,三星电子2026年NAND晶圆产量计划从2025年的490万片降至468万片,SK海力士从约190万片降至170万片,铠侠从480万片调整为469万片。砍下来的产能去了服务器和HBM,那边长协锁单、毛利更高。界面新闻
二是涨价,而且已经签出去了。苹果已接受三星电子2027年一季度存储芯片报价,NAND闪存接近0.33美元/Gb,较今年三季度报价上涨30%-40%。连苹果都签了,别的厂商没有更强的筹码。界面新闻
三是产能早卖完了。三星、SK海力士、美光三大原厂的2027年DRAM及HBM产能已基本分配完毕,NAND闪存产能预计于8月底全部锁定,客户实际可获得的配额约为申请量的六至七成。界面新闻
三星是全球最大的NAND原厂,2026年第一季度以29%的营收份额稳居全球第一。三件事合起来很清楚:消费级这块,它不打算靠降价换量。知乎知乎
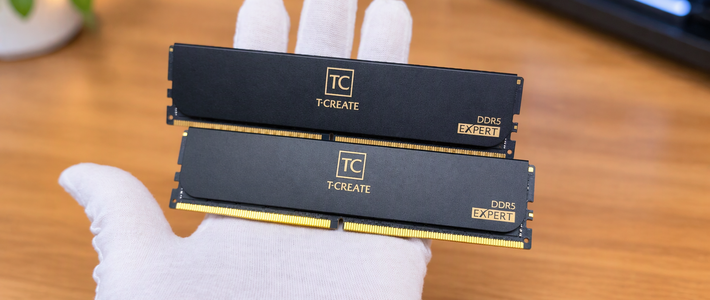
内存条那边,连松动都谈不上
美银11月13日的报告里,16Gb DDR5现货报60.2美元,周环比持平,同比涨150%;同一天512Gb NAND晶圆报14.3美元,周环比跌12%。两条线彻底分叉。华尔街见闻
美银仍假设DRAM涨价延续至2026年第四季度(环比增8%)和2027年第一季度(增5%)。瑞银测算2027年需求增长36.2%,供给只增19.3%,高盛判断紧张延续到2028年。华尔街见闻36氪
内存条没有降价窗口,刚需就买。
那这轮到底能不能等到便宜
分开算,三档答案不一样。
内存条:等不到。
新款大容量NVMe固态:跟合约价走,四季度合约还在涨,短期没有窗口。
SATA、PCIe3.0这些老接口的盘:唯一在真跌的一档。CFM的观察是,跌幅偏高的恰恰是SATA和PCIe 3.0这种老型号,水分本来就大,PCIe3.0和4.0已经价格倒挂。但要记住这是渠道价——海外零售样本RAMList的指数(11月8日更新)里,近30天SATA分项反而上升5.8%。渠道先跌、零售后跟,中间隔着几个月。这一档可以等。知乎知乎
再补一条不花钱的:别认品牌,认型号。10月那份12款1TB固态的报价表里,三星990 PRO参考价1369元,反而比1499元的990 EVO Plus低130元。同品牌同容量都能倒挂,“三星”两个字不构成任何价格判断。小红书知乎
最后提醒一个容易被漏掉的数字
512Gb TLC晶圆现货报14.3美元,周环比跌12%,季度环比跌32%——但同比仍然涨121%。跌回年初,不等于跌回便宜,只是从离谱回到了很贵。而对2027年一季度,机构的分歧大得离谱:美银假设IT用NAND价格环比下降5%至10%,市场普遍却还在预期涨10%以上。这种分歧下,没人能给你一个确定的降价日期。华尔街见闻
现货在跌,囤货商在跑,原厂在减产、涨价、把明年的产能提前卖光。三件事同时发生,就是这轮行情最难读的地方。
跌的那部分,从来不是你的货架。