11月13日晚(北京时间),OpenAI官宣了ChatGPT钱包。简单说:AI智能体从此可以帮你挑货、下单,直接刷你的卡付款——只是每次钱出去之前,都得回来让你刷个脸。知乎
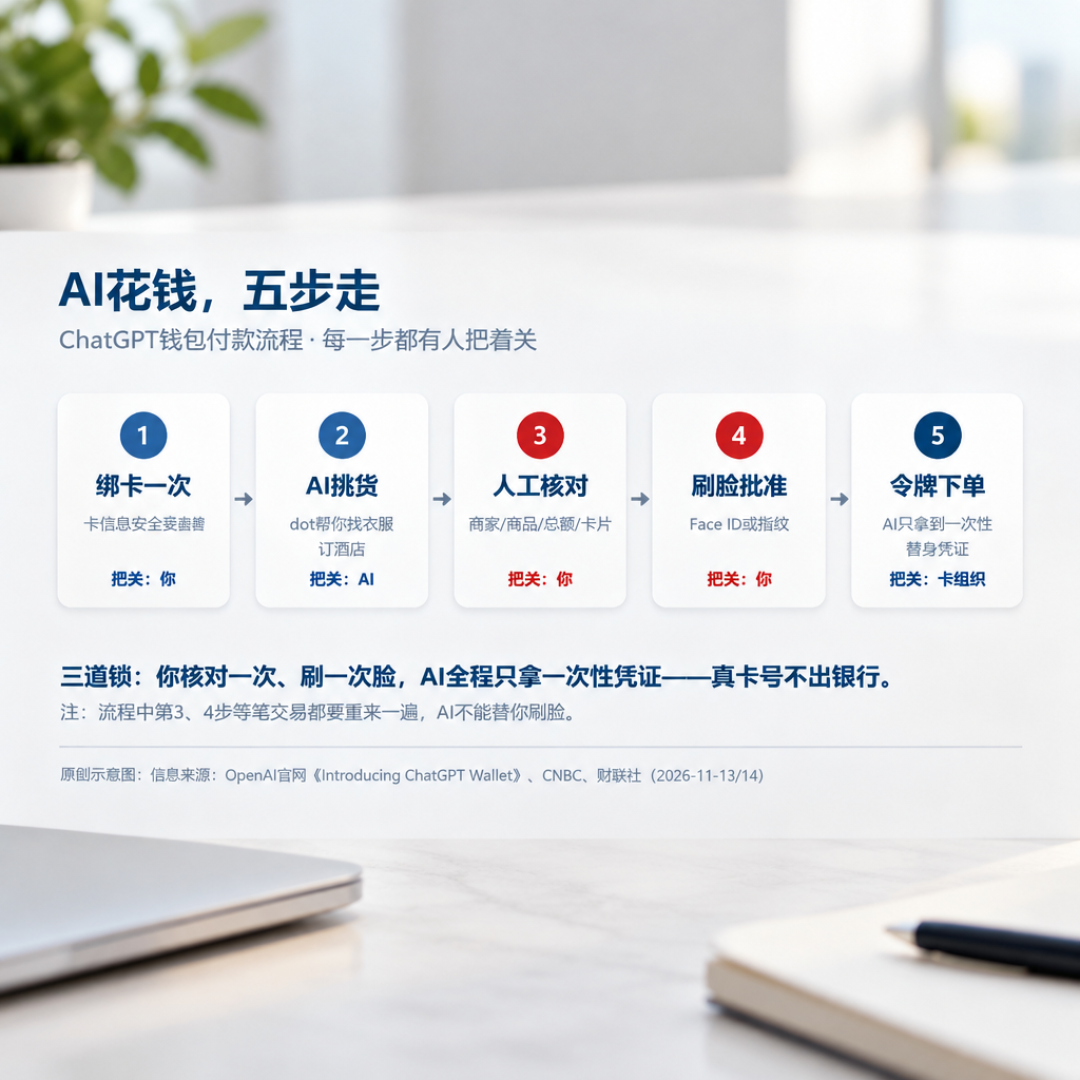
按OpenAI的介绍,用户先把银行卡绑进钱包,再让智能体去挑衣服、订酒店。等它选好,付款前你必须亲自核对商家、商品、总额和用哪张卡,通过FaceID或指纹,订单才走得下去。AI从头到尾拿不到你的真实卡号:支付网络发出去的是一枚一次性的「支付令牌」,相当于一张用完即弃的替身卡,真卡号只在你和银行之间流转。原卡的积分、奖励和争议保护也全部照旧,买错了照样能退货扯皮。知乎知乎知乎
上线台上站着美国运通、万事达和Visa三家卡组织,还有Stripe、Adyen等支付服务商。OpenAI表态:上线初期不收抽成,不储值、不放贷。知乎知乎
更值得留意的是Visa在这之前的动作。10月20日,Visa宣布与企业财务平台BILL、应收服务商Billtrust启动智能体B2B付款实时试点:AI只负责执行企业已经批准过的付款,身份靠Visa的可信代理协议(TAP)核验,支付凭证同样令牌化。11月的香港FinTech Week上,Visa又与香港科技园公司签署备忘录,在香港试点Visa Intelligent Commerce,方案后续可能扩展到大湾区。更早的11月2日,香港金管局公布「代理式金融」专家小组名单,银联国际、Visa香港、万事达卡坐到了同一张桌子上,核心研究课题之一是所谓的KYA(认识你的代理)——识别谁在刷卡已经不够,还要知道是哪个AI、代表谁、被授权到什么范围。知乎知乎知乎
卡组织抢着给AI铺路,商户却不一定开门。11月11日,美联航宣布不允许智能体进系统代订机票;亚马逊也一直在拦截AI代理下单。知乎
知乎的相关讨论里,被提到的担忧其实更具体:眼下的风险不是AI拿着卡乱花——每笔都要刷脸确认——而是用户为了省事,把「逐笔批准」看成了「打包授权」。知乎
回到读者的钱包:这个功能目前只面向美国的ChatGPT Pro订阅用户,要求年满18岁、有美国账单地址和美国发行的卡,国内Visa卡暂时接不上。但境内网络也没闲着,银联4月就发布了智能体支付开放协议框架APOP,已在境外酒店预订、AI机票等真实场景完成验证。AI替你付钱这件事,不会等你看惯新闻才开始发生。知乎知乎知乎