








21
19
储能行业的3亿千瓦
2026-11-15 12:50:01
0点赞
0收藏
0评论
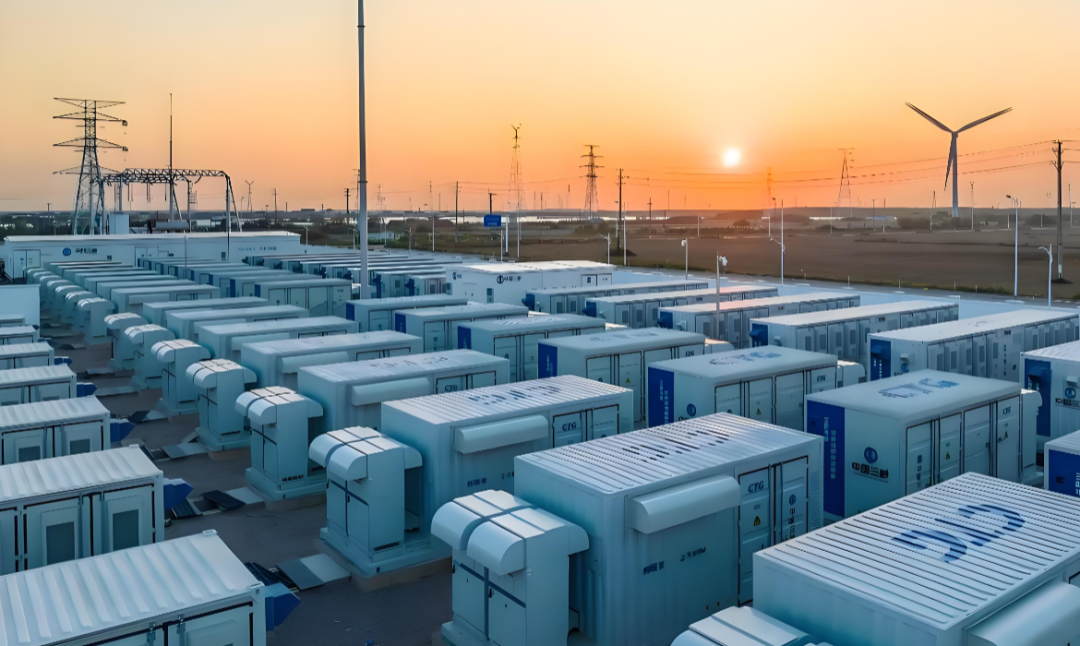
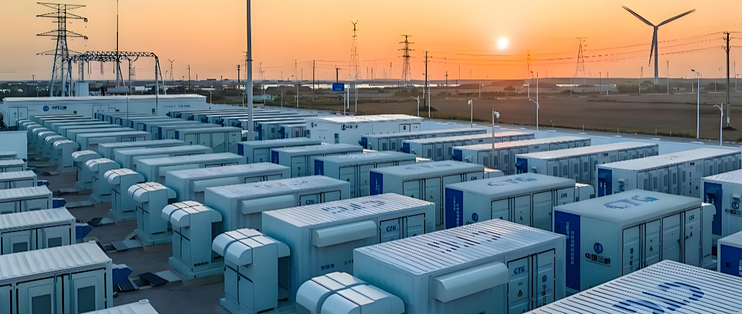
2026年11月13日,国家发改委、国家能源局印发《“十五五”新型储能实施方案》。核心目标只有一个:到2030年,全国新型储能装机规模达到3亿千瓦,平均储能时长3小时左右。文件同时写了一句比数字更重的话——新型储能由规模化发展阶段步入市场化发展阶段。
从“规模化”到“市场化”,六个字的位移,改变的是3亿千瓦这个数字的性质。它不再是一个靠强制配储堆出来的装机指令,而是一个需要在电力市场的价格信号里自己长出收益的目标。
而当前行业站的位置,离这个目标还有一段需要重新计算的距离。
——
3亿千瓦之前,先看2亿千瓦的坐标
截至2026年6月底,全国新型储能累计装机约1.53亿千瓦到1.68亿千瓦之间,同比增长超过60%。从“十四五”初期的300万千瓦到当前的1.5亿千瓦级,五年翻了五十倍。规模扩张的速度是真实的。
但增量的斜率已经在变。2026年上半年新增投运新型储能21.81GW/58.60GWh,功率和能量规模同比分别下降18%和16%。累计规模在涨,新增规模在退。这不是需求消失了,是建设节奏从前几年的爆发式铺开回归常态。项目数量同比下降51%,但百兆瓦级以上项目占比同比提升8个百分点,平均储能时长拉到2.69小时,4小时以上项目占比提升4.8%。
单站更大,时长更长,总增量更克制。3亿千瓦的目标,是在这个已经放缓的节奏上继续往上走。从当前约1.6亿千瓦到3亿千瓦,十五五期间需要新增约1.4亿千瓦。年均新增接近3000万千瓦,低于2024到2025年的峰值年份,但高于2026年上半年折年化之后的水平。目标本身不算激进,前提是行业能在市场化的收益框架里找到继续投资的理由。
——
供给端的两极:头部满产,中小闲置
装机目标的另一面,是产能的现实。
当前储能电芯行业,头部优质产能接近满产,中小及低端产线产能利用率不足50%,全行业加权产能利用率约65%。部分低端产线近一个月的实际开工率不到30%,一条设计日产35000颗电芯的产线,实际日产没有超过10000颗。
结构性过剩的规模已经可以用具体数字度量。2026年以来,山西、宁夏、河北、新疆四个省份累计延期、清退储能项目204个,涉及总规模91.13GWh。行业规划扩产超过800GWh,年底建成产能约1.2到1.5TWh,规划总产能接近2TWh,远超全球市场的真实需求。
所谓“供不应求”和“产能过剩”并存,指向的是同一个结构:大容量电芯供不应求,低端同质化电芯严重过剩。储能电芯的容量级别从100Ah一路推到500Ah以上,当前采购主要集中于300Ah以上产品。单体容量越大,系统总电量下相同电芯颗数越少,PACK壳体、线束、BMS通道随之减少,成本越低。头部企业绑定了大电芯的产能和客户,中小厂商的产线还停在旧规格上,利用率自然往下走。
《实施方案》在写明3亿千瓦目标的同时,加了一句“防范盲目扩张风险”。需求端的目标和供给端的约束写在同一个文件里,说明政策已经看到了产能结构和装机节奏之间的错位。
——
收益的底层逻辑变了
强制配储时代,储能是新能源项目的合规成本。装多少、什么时候装,由行政要求决定,收益来源单一,利用率偏低。136号文取消强制配储、114号文确立容量电价、电力现货市场规则要求储能全面入市,三份文件在2026年把储能的收益结构从“行政定价”推向了“市场出清+容量补偿+辅助服务”的三维框架。
框架是完整的。但框架里的每一个收益来源,都在承压。
峰谷价差是储能套利的“生命线”。行业普遍把0.3元/千瓦时左右的月均价差视为盈亏平衡参考线,但当前多数省份实际价差在门槛附近徘徊甚至低于门槛,整体峰谷价差中枢在下移。江苏的峰谷价差从0.82元/度降到0.61元/度,浙江从0.83元骤降至0.52元,降幅28.5%。价差每收窄0.05元/kWh,项目IRR的波动在1.1到2.2个百分点之间。
容量电价提供了另一层托底,但省际分化极大。2026年各省独立储能的IRR从新疆的0.9%到蒙西的8.0%,跨度超过7个百分点。价差、补偿标准、充放电次数的差异,对收益率的影响数倍于EPC成本本身的波动。广东等现货市场成熟、负荷中心峰谷价差可达0.8到1.3元/kWh的省份,优质项目仅靠套利就能实现6%以上的内部收益率。但这样的省份是少数。
3亿千瓦的装机目标,需要的是一个在全国范围内可以被大多数项目复制的收益模型。当前的市场化机制给出的,是一张省际分化严重的收益率地图。能拿到好价差、好补偿、好调用次数的项目在少数省份,多数省份的项目还在盈亏平衡线附近找位置。
——
利润在往头部和海外集中
企业层面的分化,比产能利用率更直接。
储能电池企业的归属净利润前三名是宁德时代、比亚迪、亿纬锂能,储能系统企业的前三名是阳光电源、海博思创等。宁德时代2026年上半年储能电池出货量保持全球第一,半年净利润432.84亿元。阳光电源2025年储能发货量43GWh,同比增长54%,储能系统收入372.9亿元,同比增长49.4%。
与此同时,受行业内卷和价格战影响,欣旺达、阳光电源等企业在2026年一季度出现净利润波动或承压。头部的利润不是均匀的,同一家企业在不同季度之间的波动,说明价格战的压力是真实的,规模优势和海外占比是当下利润的主要缓冲。
海外是那个缓冲最厚的地方。2026年上半年,中国企业储能海外订单签约规模298GWh,同比增长83%;同期全球储能系统出货量328GWh,同比增长87.9%。一季度锂离子蓄电池出口1672.1亿元,同比增长超过50%。阿联酋19GWh的RTC储能大单中,阳光电源拿下北区7.5GWh,比亚迪中标南区11.275GWh。
国内在消化产能、等待价差修复,海外在提供高毛利的订单和确定的增量。3亿千瓦的国内市场目标,和298GWh的海外签约,是同一批产能在两个方向上的出路。头部企业的利润,相当一部分来自后者对前者的对冲。
——
3亿千瓦是一个足够大的数字。从1.6亿千瓦走到3亿千瓦,年均新增的节奏甚至比前两年更温和。数字本身不构成挑战。
挑战在数字之外。供给端,65%的加权产能利用率底下压着一半以上的闲置产线,大电芯的紧缺和低端产能的过剩是同一个行业的两个切面。收益端,市场化框架已经搭好,但价差在收窄,省际IRR的跨度超过7个百分点,多数项目还在等一个可以稳定算账的价格信号。企业端,头部的利润靠规模和海外订单撑住,中小的生存空间在价格战和产能清退里收窄。
从规模化到市场化,不是换一个增长引擎,是换一套算账的方式。强制配储时代,装机量是目标本身;市场化时代,装机量是收益模型跑通之后的自然结果。3亿千瓦能不能兑现,取决于接下来五年里,有多少省份的峰谷价差能让储能站着把钱赚了,有多少产线能从低端同质化的过剩里退出来,以及海外的高毛利订单还能在多大程度上替国内的产能消化争取时间。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~