





















21
19
黄仁勋走了,中国的算力账单换了一种算法
2026-11-15 15:07:39
0点赞
0收藏
0评论
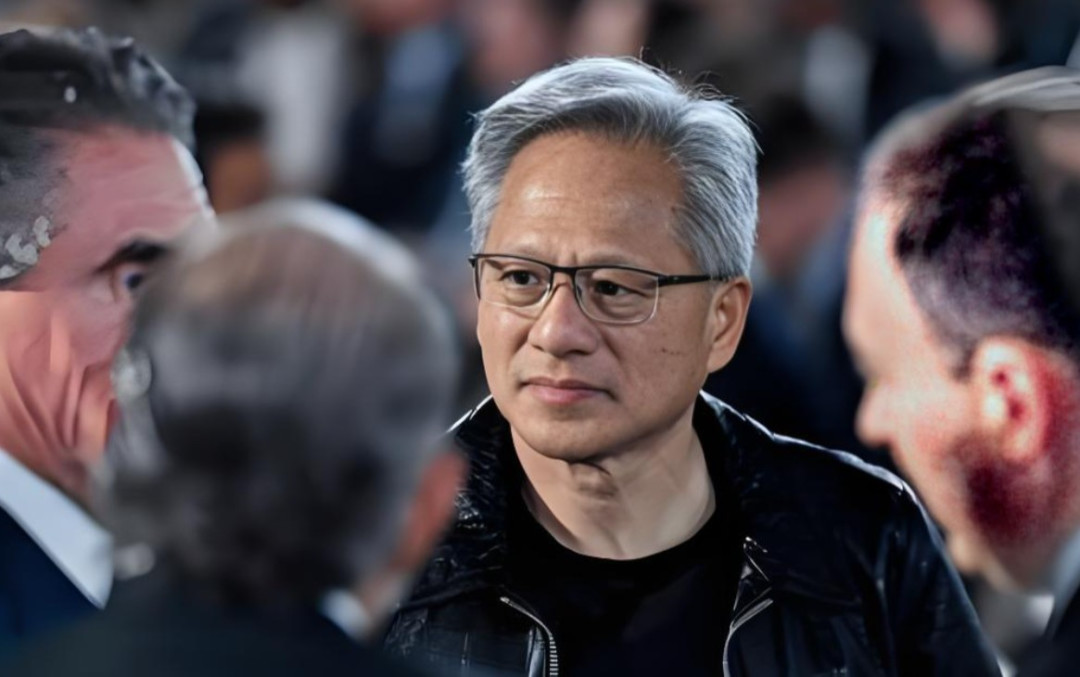
2026年11月12日,黄仁勋辞去英伟达CEO及董事职务。消息公布当天,英伟达盘中跌幅一度超过14%,市值蒸发最多约6000亿美元。11月13日,A股半导体、AI硬件、光模块等“英伟达产业链”板块成为重灾区,天孚通信、胜宏科技等供应链龙头纷纷重挫,创业板指下挫逾3%。
中国科技股的下跌,和英伟达自己的下跌,原因并不完全一样。英伟达跌的是治理结构的突然真空。中国科技股跌的是另一件事:过去几年一直替它们说话的那个人,不在了。
——
推销员消失了
黄仁勋在英伟达CEO任上做过一件对中国AI产业很具体的事:他是华盛顿关于对华芯片出口管制辩论中,立场最明确、影响力最大的反对者之一。市场观察的报道把话说得很直:黄仁勋曾是推动向中国企业销售芯片的“重要发声者”,他的离任“让反对美国芯片出口管制的最有影响力的声音消失了”。
这不是修辞。黄仁勋长期主张放宽对华芯片出口,在国会和商务部之间反复周旋。他的身份和声望,让英伟达在管制收紧的每一个节点上,都有一张可以在华盛顿打的牌。如今这张牌没有了。
美国众议院议长约翰逊在黄仁勋下台后公开表示,国会内部对于限制向中国出口半导体芯片的共识“正在不断扩大”。美国商务部正在敲定新的AI芯片出口管制规则,拟将东南亚等国家纳入更严格的出口许可管理。Futurum Group的分析师判断,香港和上海的投资者“预期管制会因此更快收紧,力度也会更大”。
英伟达在中国AI加速器出货中的份额,2026年上半年已经降到34%,华为昇腾以28%紧随其后。但34%这个数字本身说明,存量依赖仍然很深。管制每收紧一档,这34%对应的那部分供给,就多一分不确定性。
——
230亿的存量项目,卡在中间
路透社在黄仁勋辞职后做了一项调查,检视了超过150份中国政府采购公告、投资计划、建设合约和企业披露文件。调查发现,中国仍有总值超过230亿元人民币的AI算力项目,以受美国出口限制的英伟达芯片(H100、H200、H800等)为核心设计,涵盖大型区域计算中心和既有商业设施改建,范围从沿海科技重镇延伸到偏远西部省份。
这些项目不是在等新的英伟达芯片。它们已经签了合同、做了设计、部分已经开工。黄仁勋在任时,英伟达对华销售的实际执行层面存在一定的模糊空间,这些项目得以按既有节奏推进。他的离职削弱了英伟达在华盛顿的游说力量,管制收紧的预期一旦落地,这些项目的芯片供应就可能中断,工程面临延期,或者被迫花更高的成本重新设计系统以适配国产芯片。
这是黄仁勋辞职对中国AI产业最具体、也最容易被宏大叙事掩盖的一层影响。它不是“中国AI会不会因此变慢”的抽象问题,是230亿元已经落地的投资,在等待一个它们无法控制的政治决定。
——
国产替代在被动加速
短期看,坏消息是管道在收窄。长期看,管道收窄本身在制造另一件事。
IDC的数据显示,2025年中国AI加速卡出货中,国产厂商份额达到41%,2026年上半年英伟达降至34%、华为昇腾以28%紧随其后。国产GPU已经形成“一超多强”的格局,昇腾以约81万张出货量居首,海光DCU、寒武纪、昆仑芯构成第二梯队。DeepSeek下一代大模型V5计划采用华为昇腾950芯片作为核心训练算力,节奏指向明年落地。
黄仁勋离任后,寒武纪等国产芯片设计公司的股价在同一个交易日上涨,市场的判断很朴素:如果使用英伟达芯片受到更多限制,国产芯片“就会成为默认的替代选择”。Zephirin Group的分析师把这句话说得更直接:“市场押注,黄仁勋离职将迫使中国更早自力更生,这利好提供替代方案的企业,而不利于眼下极需顶级算力的公司。”
中信证券的判断在同一个方向上:短期更严格的出口管制将影响海外算力中心建设进展,中长期国内CSP对国产算力的采购占比将进一步提升,国产算力有望成为国内AI相关资本开支的中流砥柱。
但“利好替代方案”和“替代方案已经够用”是两件事。国产芯片在推理和部分训练场景上的进展是真实的,但英伟达CUDA生态的迁移成本、集群稳定性、软件适配的成熟度,仍然是国产替代在短期内绕不开的工程距离。黄仁勋的离职不会缩短这个距离,它只是把“要不要替代”的紧迫性又往前推了一格。
——
结语
黄仁勋辞职对中国的影响,不在他“亲华”或“不亲华”的个人标签里。他从来不是中国AI产业的盟友,他是英伟达的CEO,他主张对华销售芯片的理由,和英伟达的收入结构直接相关。
但他坐在那个位置上的时候,华盛顿的管制辩论里有一个声音在说“卖比不卖好”。这个声音消失之后,管制收紧的阻力变小了,存量项目的供应链风险变大了,国产替代的被动加速也变得更确定了。
中国AI产业面对的局面,短期内是管道变窄,中期是替代加速,长期是自主程度在外部压力下被推着往上走。三件事同时发生,彼此之间没有矛盾。黄仁勋的离开改变的不是中国AI的方向,是这条路上的节奏和代价。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~