

联想少卖22%电脑多赚166%,ThinkPad的便宜款正被主动放掉
11月19日中午,联想交出了上市以来最漂亮的一份季报。当天下午,港股联想集团跳水,盘中一度跌超12%,收盘跌5.52%,报16.25港元。微博微博
一份被自己称作"最佳财季"的成绩单,市场为什么用脚投票?答案藏在同一份财报的另一半里——而那一半,恰好是每一个准备买 ThinkPad 的人最该看懂的部分。
少卖两成电脑,多赚一倍半的钱
先把数字摊开。
2026/27财年第二季度(截至2026年9月30日),联想营收302.38亿美元、约合2029亿元人民币,同比增长47.8%;经调整净利润91亿元,同比涨166%,净利率升到4.5%。第一财经
但按会计准则算,这一季联想是净亏损6.4亿美元的。两个数字出自同一份财报,这也是当天股价跳水的直接原因之一。微博
真正跟 ThinkPad 有关的是这几个:
联想PC出货量同比下降22.4%,平均销售单价却实现双位数增长;
智能设备业务集团(IDG,ThinkPad 就在这里面)营收1165亿元,同比增长15%,运营利润率7.1%;
高端PC占联想PC总出货量的63%,同比提高13.5个百分点;
商用PC收入同比增长近20%,平均单价的涨幅是"高双位数"。第一财经
出货量少了两成,收入还涨15%。联想自己给的解释很直白:靠提高高端产品占比、优化产品组合和价格管理,抵消销量下滑带来的影响。微博
这不是行业普跌能解释过去的。IDC 同期数据显示,2026年三季度全球PC出货6270万台、同比降20.1%,惠普跌30.9%、戴尔跌25.0%、苹果跌11.3%,联想跌22.6%。大家都难,但联想是那个把量砍掉、把价抬起来的。微博
翻译成人话:便宜的 ThinkPad 不是卖光了,是不打算主推了。
你的内存,被联想自家服务器抢走了
再看财报的另一半,就明白联想为什么敢这么干。
基础设施方案业务集团(ISG)本季营收761亿元,同比暴涨177.6%,运营利润首次突破70亿元,利润率9.6%——已经比 IDG 的7.1%还高。AI服务器营收同比增超300%,储备订单从上一季的约3600亿元涨到5300亿元。第一财经微博
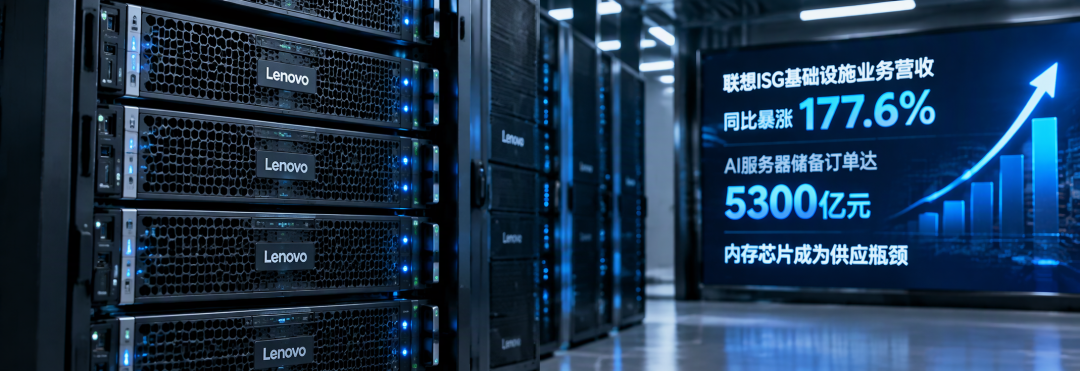
杨元庆说,ISG 营收规模超过 IDG 是大概率事件;CFO 郑孝明更直接:按现在的增速,最快下一财季就能超。第一财经
关键是杨元庆的另一句话——现在制约 AI 服务器业务增长的主要因素不是需求不足,而是零部件供应,尤其是内存芯片。第一财经
同一家公司,一边说内存芯片是服务器业务的瓶颈,一边把 PC 出货量砍掉22.4%。配额给谁,答案不用猜。
落到货架上就是这个样子:ThinkPad E14 超能版,酷睿5 220H、16GB、512GB、14英寸2.8K 120Hz,现价8799元。同集团的 ThinkBook 14+,Ultra 5 338H、16GB、1TB,补贴后七千出头。知乎
等等党这次会输,时间表联想自己说了
郑孝明在业绩会上给了一个明确判断:随着存储器等核心零部件价格上涨,终端市场需要时间适应新的成本水平,未来两到三个季度,PC市场可能仍处于调整期。第一财经
两到三个季度,就是从2026年底一直排到2027年年中。
机构的预判也在同一方向:四季度 PC DRAM 合约价环比还要涨13%~18%。CINNO Research 的说法更实在——目前成本大头仍然是 DRAM,只要 DRAM 供应持续偏紧,整机 BOM 成本压力就难以真正下降。微博微博
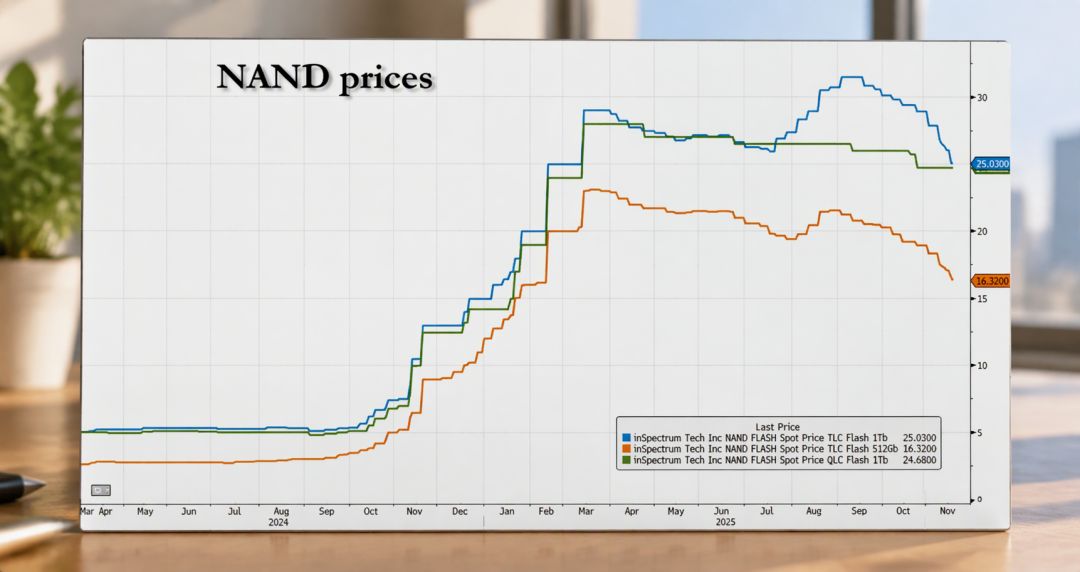
唯一松动的口子在固态。消费级 NAND 现货一个月跌了约20%,512Gb 晶圆季度跌32%。但要看清楚,企业级 SSD 四季度合约价还在涨15%~20%;掉头的是消费级现货,不是整机厂拿货的价。微博微博
所以现在怎么办
三条,不用记太多。
要32GB内存的,别等。DRAM 合约价四季度还在往上走,联想 CFO 已经说了调整期还剩两三个季度,大内存版的溢价短期只会更高。
只是想要1TB固态的,可以再观望一下。消费级 NAND 现货已经掉头,这部分成本压力先松。
预算卡在八千以下又非要 ThinkPad 的,得做选择。要么接受 E 系列的配置妥协,要么把目光挪到 ThinkBook——同一个集团、同一套供应链,差的主要是小红点、机身用料和售后档位。
联想这一季证明了自己不缺钱,缺的是把便宜机器卖给你的意愿。接下来两三个季度,这条线只会画得更清楚。

当前文章无评论,是时候发表评论了