
















24
34
保价险和价保不是一回事:这几类订单,买份保险反而比价保更稳
2026-11-17 07:36:16
0点赞
0收藏
0评论
买完就降价,是网购最让人窝火的事。很多人以为“页面写了价保”就万事大吉,结果申请时被拒,才发现自己买的品类根本不在保。这里要分清两个经常被混为一谈的东西:平台价保和第三方保价险。它们赔付逻辑不同、适用场景不同,用错了就是白花钱。
一、价保和保价险,到底差在哪
价保是平台给的服务,比如京东的“京东价保”、天猫的“价保中心”。只要商品在保价期内降价,系统或客服会把差价退给你。它的特点是:通常免费、自动生效,但覆盖范围由平台说了算——很多大促商品、秒杀品、第三方店铺商品明确“不参与价保”。
保价险则是一份保险,下单时花几毛到几块钱投保,在约定天数内降价,由保险公司赔差价。它的价值在于“补价保的盲区”:那些平台不保的商品,保价险往往还能保。但它是付费的,而且理赔要走保险流程,需要提供降价证据,到账比平台价保慢。
一句话总结:平台价保是“平台答应给你的”,保价险是“你花钱买来的”。能走价保就先用价保,价保不了再看保价险能不能兜底。
二、这几类订单,价保基本没用,别指望
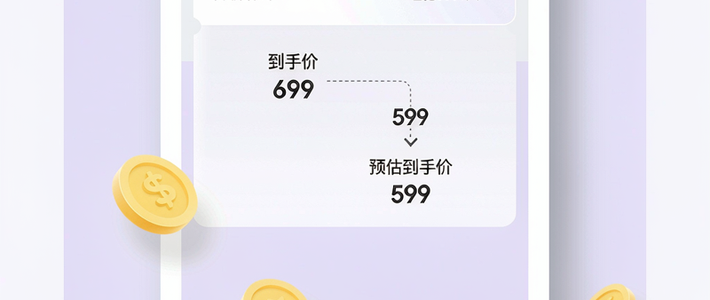
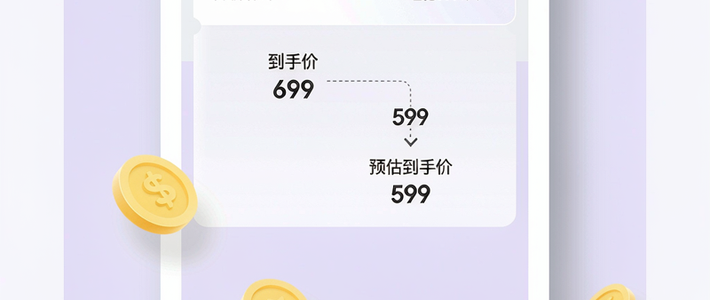
第一类是大促价保排除款。618、双11很多商品标注“活动价不参与价保”,因为平台认定大促价已是全年低点。第二类是一次性秒杀、限量抢购,价格随机、库存特殊,通常不保。第三类是第三方店铺商品,价保Policy由商家自定,很多直接不保。第四类是“到手价”口径含糊的——标价没降,但券、满减变了,平台一般只按标价算价保,券后差价不给退。
如果你的订单属于这几类,下单时那几毛钱的保价险就值得勾上,算是买个心安。
三、保价险也不是万能,理赔要看清三点
一是保价期限,常见是签收后15天或30天,超期不赔;二是赔付口径,多数保价险按“同商品同规格的页面标价”算,券后价、凑单价变动通常不算;三是举证方式,需要你在降价后截屏留证,有的要求提供订单号和降价后的页面截图,流程比价保麻烦。
所以保价险更适合“价格相对稳定、偶尔小幅波动”的商品,比如家电、数码。那种一天一个价、动辄百元跳水的品类,保价险的额度上限往往也cover不住。
四、一个更省心的做法:查历史价 + 卡下单时点
其实最好的“保价”是不用保。下单前用比价工具查一下历史低价,看当前价处在什么位置。如果已经接近历史低点,降价空间不大,价保险都可省;如果明显高于历史价,不如再等等,或者干脆等下一轮大促。
另外,很多平台的价保是“申请制”而非自动退,需要你主动去价保中心点申请。买完别扔一边,隔几天回去看一眼,发现降价及时申请,别等保价期过了才后悔。
总结:平台价保免费但挑品类,保价险付费但补盲区。大促排除款、秒杀品、第三方店这几类,价保基本靠不住,值得花几毛钱买保价险兜底;其余情况先用免费价保,配合历史价查询卡好下单时点,比什么都稳。至于那些连保价险都懒得买的“省心党”,最后往往靠的是另一个习惯——把每一笔到账的差价都记下来,积少成多。