这周的B站数码区,两种视频摆在一起特别割裂:一边是《出货量全球第三、营收却卡在第五:长江存储差的到底是什么》这种拆解帖,另一边是清一色"低至388元拿下致态2TB,全套叠券方案"的"神价"教程。而坚持每天给固态盘记账的UP(“内存日报”,10月24日那期采了130条样本)给出的现实是:致态TiPlus7100s 1TB已经回爬到1199元。哔哩哔哩
于是那个问题又在评论区刷屏了:长江存储都全球第三了,还IPO募了330亿扩产,致态到底降不降价?
先把结论摆前面:如果你指望这轮扩产来解救你的固态预算,你可能误会了"第三"这两个字。往下看三个数,看完你自己就能算。
第一个数:14%——份额是拿"位元"堆的,而致态恰好是份额里单价最低的那块
Counterpoint的2026年二季度数据:按NAND出货量(位元口径)排,三星25%、SK海力士22%、长江存储14%,长存首次挤进前三,超过铠侠和美光;要是把海力士旗下的Solidigm剥出来单独算,长存甚至摸到第二。另有一波引用机构数据的报道说,三季度这个份额进一步爬到17%、还在追赶前二——但口径记住一句话就行:"第三"是出货量的位次,不是价格的位次。第一财经网易号
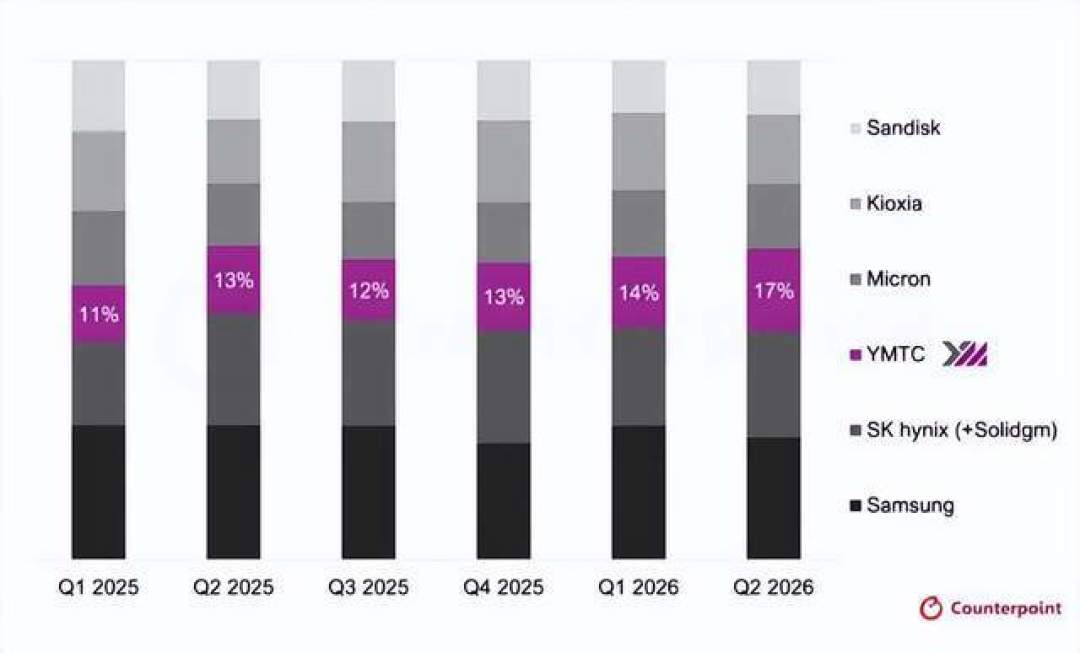
注意,出货份额和营收排名,是两回事。按营收算,长存目前只排全球第五。差在哪?招股书自己写得明白:长存卖的仍以消费级NAND为主,平均售价低于企业级——而消费级,恰恰是整个市场里最不赚钱的那块。36氪
再看这轮周期给了它什么:2023年行业低谷,长存一年亏191.81亿;2026年一季度,单季营收470.42亿、归母净利333.79亿,NAND闪存毛利率干到了78.73%。 二期产线已经满产,330亿募资里208亿投量产线升级、122亿投研发,三期工厂据媒体报道已在搬入设备、年底冲首产,IPO通气会上的目标是2027年底前产能做到世界第一。36氪
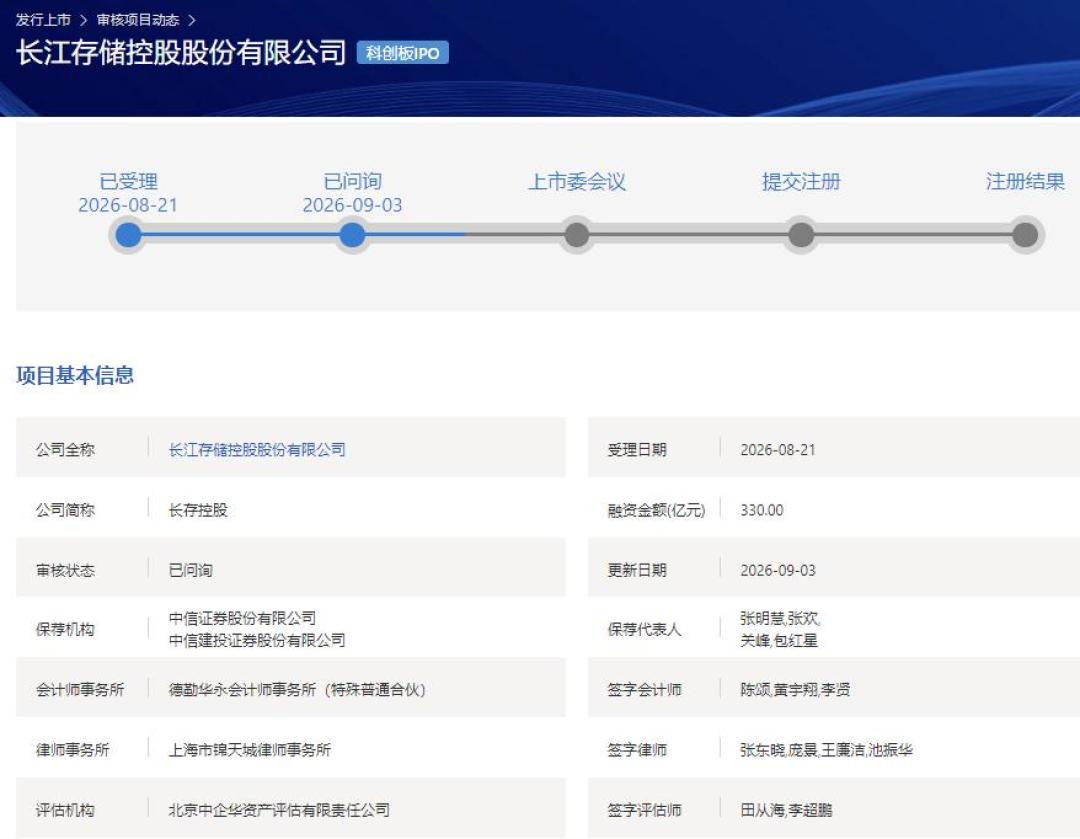
算账的时刻到了:一个靠涨价周期把毛利率干到78%的公司,新产线跑出来之后,第一优先级是"多卖"还是"卖贵"? 答案写在财报里。缺货期增产的理性选择,是把新增位元往利润率更高的方向放——企业级、数据中心、大容量QLC——而不是回头给零售盘打价格战。所以"长江存储全球第三"和"你的致态越来越贵",根本不矛盾,它们是同一件事的两面。这周社区里连"三星为什么要用长江存储的专利"都聊上了,情绪拉满;但说句扫兴的话:厂子变强,和你买盘变便宜,是两份账。
第二个数:+23%~28%——SSD恰恰是这波里"最后跌"的那个品类
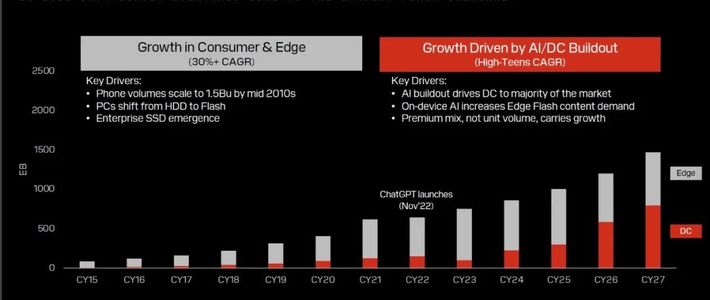
TrendForce的四季度合约价预测:NAND整体还要环比涨15%~20%,企业级SSD更猛,涨23%~28%。回看已经走过的路:256GB TLC SSD合约价从一年前的33.3美元飙到134.2美元,同比+303%;1Tb TLC颗粒半年涨了123%。SK海力士的NAND产能已排满到2026年底,美光2027财年超过75%的产能被长期协议提前锁走。今日头条
群智咨询10月20日的报告里有个更有意思的细节——NAND内部出现了罕见的"倒挂":SSD涨幅大于UFS。512GB PCIe4.0 SSD环比+12%,256GB UFS3.1只有+5.2%;DRAM那边更是全线收敛(16GB DDR4 +8%、LPDDR5X收窄到+4.2%)。机制不神秘:AI推理把海量KV缓存从HBM往SSD上分层,有机构测算2026年企业级SSD的容量需求同比增幅超八成,原厂把产能往企业单倾斜,留给消费级的供给被挤压;与此同时PC和手机厂商在高位成本下"逛过一圈后"压缩备货、砍订单,手机、移动存储的涨价动能已经被需求打掉了。 这也是为什么你刷到的装机吐槽永远在涨:有博主晒出"一年前2T硬盘900+,现在2000+"的订单——AI浪潮把消费级固态也卷了进去。今日头条小红书
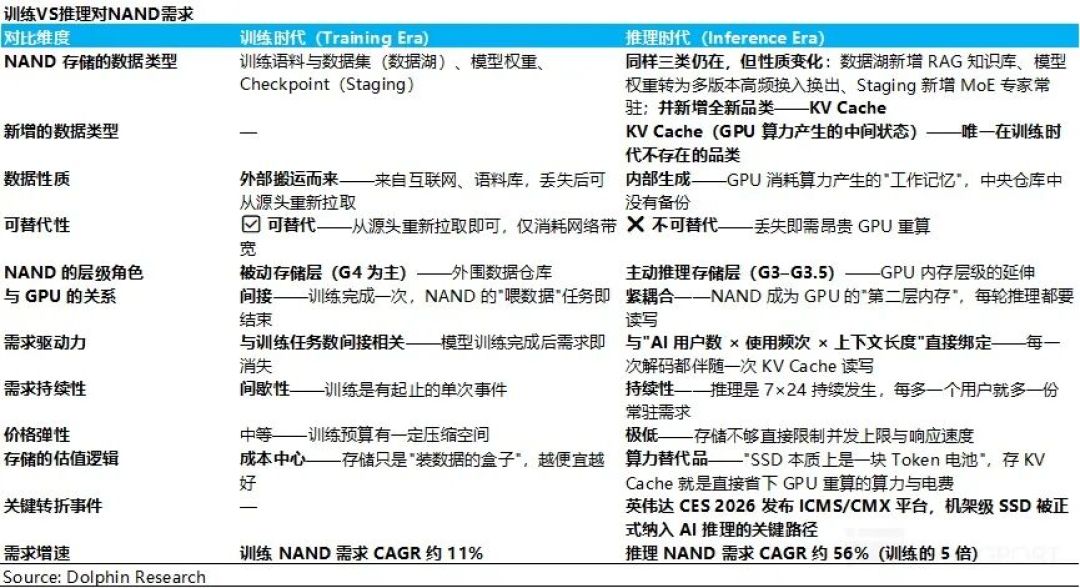
翻译到致态买家的处境:换手机存储的人可以先松一口气,升电脑固态的人还在涨价曲线上。 你等的"先跌品类"里没有NVMe SSD——它是被AI算力单独顶着、唯一还在加速的那个。
第三个数:984→1201——"等等党"这一年等的成本,有人替你统计了
小红书有人做了张笨办法的对比表:12款1TB固态,7月参考价对10月汇总价——10款涨、2款跌(跌的是宏碁GM7,958→849;三星990 PRO,1386→1369),样本均价从约984元抬到1201元,最狠的西数SN850X涨了970元。作者自己也标了免责:不算全市场,也不是到手价。但它和长存系的样本价对得上:7100s 1TB,1199。小红书
评论区更直白。有人晒:"年初看有国补还一千五,想着再等等,国补没了,成两千了,再不买燕云都玩不了了。"也有极端的:"熬过挖矿潮又撞上AI潮,我等28年下半年再装机。"还有人怀旧:“23年买的2T固态才450。”
至于满屏的"388元2TB叠券教程"——我们此前实测过双11真实成交水位,这类视频的数字和多数人手能拿到的价格对不上,属于这轮内容里最典型的噪音,筛掉就好。判断价格别用神价视频,用连续采样;看趋势别用单日截图,用合约价。 有人去年就打过这个算盘——“去年开始存储价格起飞,导致我给笔记本和台式机升级硬盘的大计搁浅”。微博
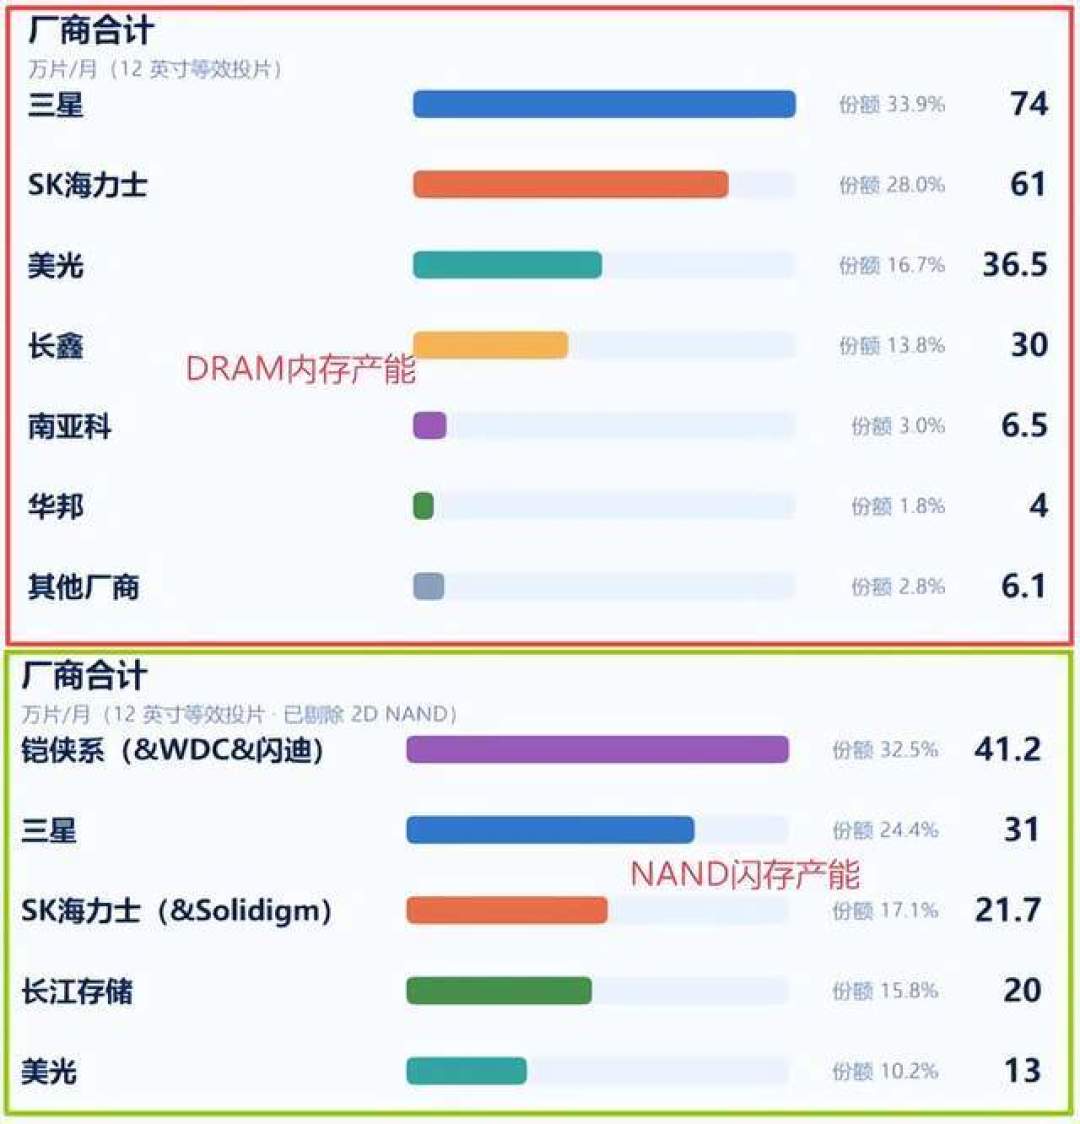
真正可能改写这道算术题的裂缝,同样藏在群智那页报告里:消费端已经逼近临界点——存储把整机BOM成本顶穿后,厂商接受意愿下降、采购转向刚需、渠道囤货开始低价释放。而NAND这个行业的天性是"多产",紧平衡全靠需求端撑着,供给纪律一松就崩;资本市场甚至已经开始给"明年扩产、涨幅放缓"定价(三星、海力士9月的回调就有这层担忧)。 但注意一个容易混淆的口径:按机构产能统计,长存目前约20万片/月、产能口径排在全球第四左右——产能≠出货,出货≠零售供给,SK海力士、美光的新增产能要到2027年中后期才落地,长存三期从"首产"到"满产"也还要爬坡。中间这一年多,缺货是主基调。第一财经今日头条
所以,等等党接下来盯什么?
别盯"扩产"两个字,盯这四个信号:
长存三期的量产爬坡公告:设备搬入、良率、月产能数字,从"首产"到"满产"的节奏决定位元什么时候真的多出来;
2027年Q1的NAND合约价涨幅:现在还是+15%~20%,环比收敛到个位数甚至转平,才是周期见顶的第一张牌;
企业级SSD的订单修正:云厂商AI资本开支松口,是这轮涨价唯一真正的开关;
零售端采样价拐头+价保政策:像"内存日报"这种连续样本一旦由正转负(10月24日那期DDR5、NVMe加价都只剩0.07%,算是高位横盘的苗头),再叠加自营渠道价保窗口,才谈"到手"。哔哩哔哩
按人群把话说透:
刚需党(周四《影之刃零》解锁装不下盘、剪辑素材盘爆红、老机系统盘该换):Q4你处在"边涨边买"的区间,这一单大概率不是未来12个月的最低价,别拿"回到600块"当决策基准,够用就买,买完把价保政策设好;
非刚需、但想赶2027降价的:可以等,但把等的代价挂在这四个信号上,Q1合约价和AI订单风向不对就及时止损,别裸等到28年;
想一步到位上4T大容量/QLC盘的:2027年下半年是更现实的窗口——前提是三期爬坡顺利,且AI需求不发动第二波涨价。
最后
微博长存IPO那条热搜下面,有条评论挺扎心:“怎么总感觉国内科技好多都在全球排前5?”——这种疲劳本身也是一种误会。14%位元份额、剔除Solidigm摸到第二、三年从亏192亿到单季赚334亿,这些是硬事实,国产存储这八年确实打出来了。但"厂子赢了"和"你买盘便宜了",在缺货周期里恰恰是相反方向的账:份额做大,意味着卖方更有定价权,而不是更想让利。
你的降价心理价位是多少?欢迎拿"984→1201"这张表进来对线:你等降价等来的那款,涨了还是跌了?