






8
10
“彩电大王”含泪退场!4年血亏200亿,到底是谁干掉了电视
2026-10-27 12:51:13
0点赞
0收藏
0评论
电视没卖动几台,反手把自家的股票全给清了。
10月23号,康佳正式摘牌,三十四年的上市路程,到此画上句号。
没有退市整理期,没有最后挣扎,连给散户搏一把反弹的机会都没留。
要是个无名小卒也就算了,偏偏它是康佳。
上世纪九十年代,几乎每家客厅都摆着一台康佳电视,那是实打实的国民牌子。
一个靠卖电视起家的厂子,怎么就把自己作到了只剩一副空壳?
让人想不通的是,同样做彩电,海信、TCL、小米怎么一点事儿没有?
先看看康佳如今混成了什么样。
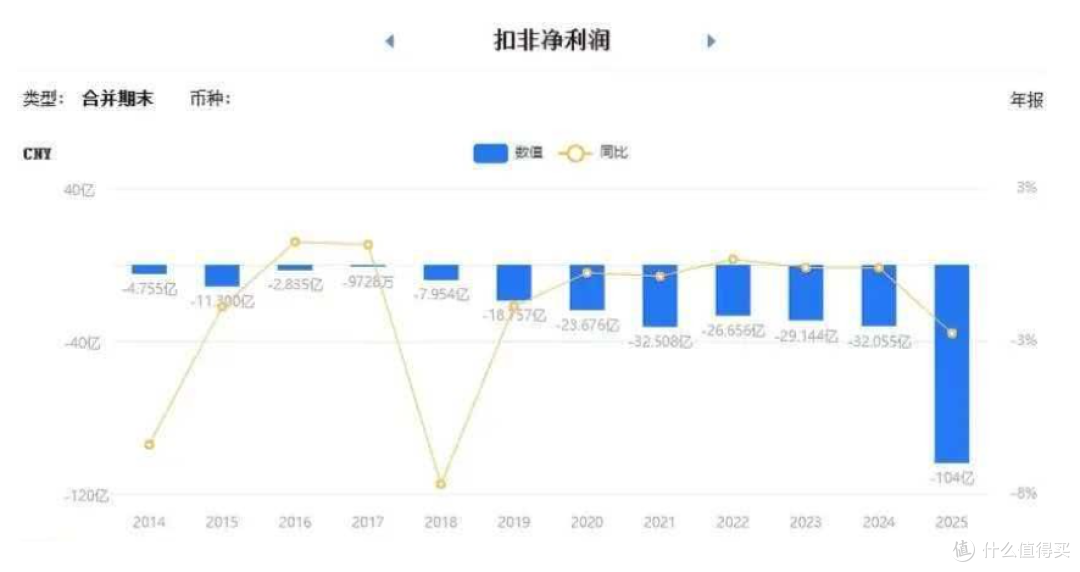
2025年已经亏掉120个亿,到年底,归母净资产甚至是负的六十几亿。
按深交所的规矩,净资产一旦为负,就得直接卷铺盖走人,半点商量的余地都不给。
康佳自己也算过账:到2026年一季度末,它的净负债率还是负六十多亿,想在半年内填平这个坑,除非天上掉馅饼。
所以康佳选了主动退市。
9月股东会通过了决议,10月上旬就拿到了决定书,整套流程比大多数公司开一次董事会还利索。
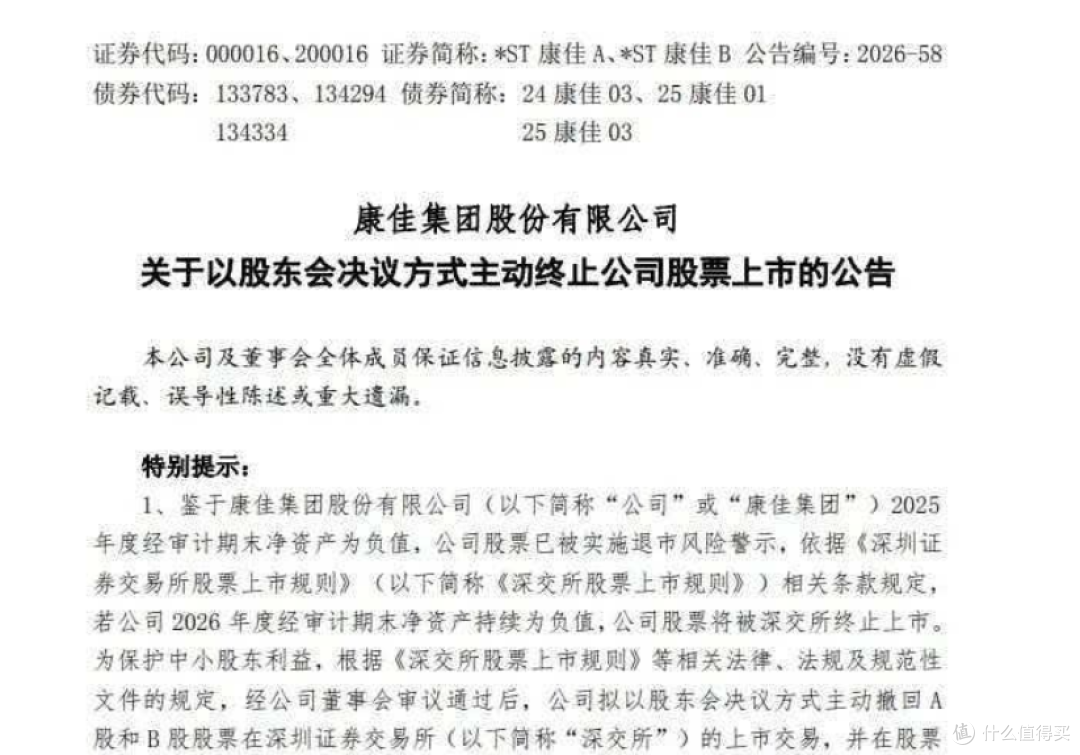
里头有个挺有意思的细节:主动退市没有整理期,股票一停牌摘牌,就转到新三板接着交易。
对那些还攥着康佳股票的人来讲,连再看它一眼的机会都被掐了。
公司倒是给了现金选择权,A股2.48元一股,可停牌前的价格才2.46元——基本就是按市价把你打发走,一毛钱便宜都不占。
这哪是给选择,分明是递个台阶让你识相点自己下。
可康佳并不是从一开始就这么拉胯。
二十年前的光景跟现在天差地别。2003到2007这五年,康佳连着五年拿下国内彩电零售销量第一。
2007年市占率冲到40%,稳稳坐着头把交椅。
那会儿随便进哪家家电卖场,康佳的展柜永远在最显眼的位置,促销员嗓门最大,宣传单也发得最凶。
巅峰一年能卖上千万台,市占率一度超过两成,“彩电三巨头”这名号从来不是吹出来的。
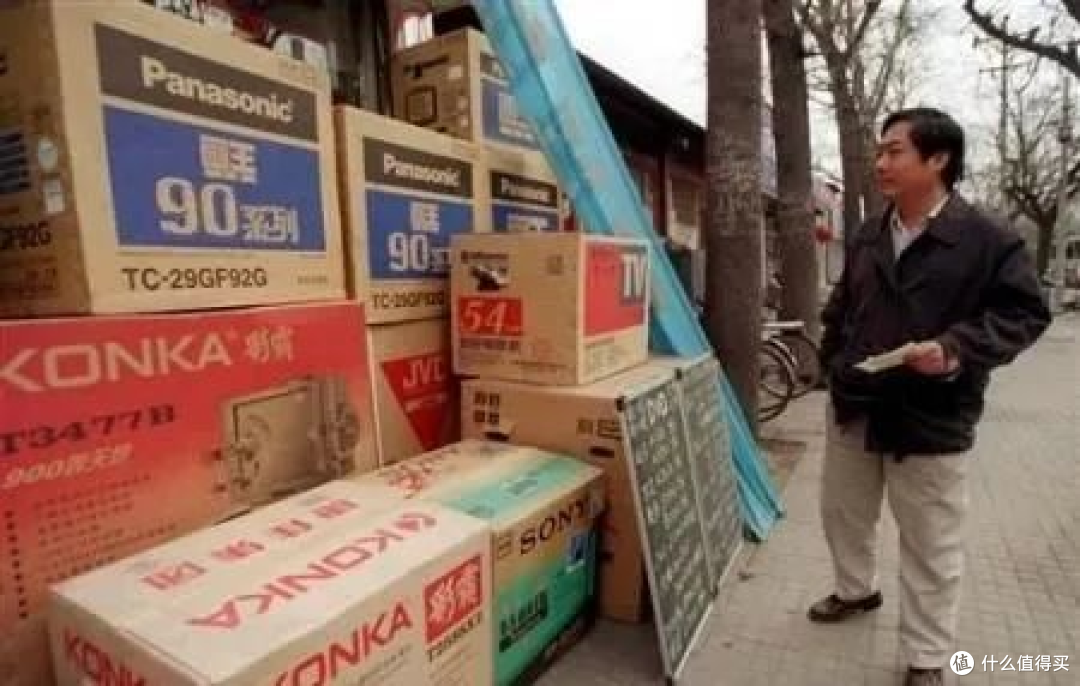
那个年代的康佳,比现在好多还活着的牌子都要强得多。渠道现成,品牌认知也立住了,老百姓一进店就认那块标。
说白了,起跑时康佳一骑绝尘,领先的可不止一个身位。
但起跑领先这事儿,在长跑里从来不作数,关键看你中间这十几年,到底奔向了哪个方向。
那当年跟它同场厮杀的兄弟们,现在都咋样了?
海信、TCL不用多讲。2025年全球电视出货榜,TCL排第二,海信第三;TCL全年3040万台,海信2990万台,俩就差50万台,海信咬得死死的。
这两家有个共同点:彩电这块从来没松过手。
海信在激光电视、Mini LED上砸了好几年,TCL自己搞面板、做垂直整合,高端该上就上,该贵就贵,而且毛利撑得住。
小米算个异类,主打代工加性价比,可2025年它的出货量也到了900多万台,排第五。
要说小米技术有多神?倒也不是。
可它清楚自己吃的是哪碗饭,把性价比和渠道效率玩透了,照样活得很滋润。
创维虽说没那么风光了,但好歹还坐在牌桌上。
把这几个名字摆一块儿看,一个挺扎心的事实就浮出来了:彩电这行的盘子早不如从前了,到2025年全球出货还要再掉0.1个百分点。
可行业收缩,不代表谁都得破产。有人能在缩水的池子里照样捞到鱼,有人却直接沉了底。
同一个行当的人都在捞肉吃,你连锅都端不稳,那问题就不全在锅身上了。
那么康佳到底是怎么把自己一路作没的?
病根出在2017年前后那场所谓的“转型”。
那年康佳换了新当家,喊出转型升级的口号,紧接着动手:成立了供应链管理事业部。
名头听着唬人,说白了就是做贸易,倒腾元器件、面板、金属材料这些。
成效那叫一个立竿见影,营收数字蹭地一下蹿了上去,2019年冲到500多亿的历史最高点。
可翻翻利润表就露馅了:供应链这摊子毛利薄得可怜,卖一百块的东西也就挣个一两块,再扣掉人工、仓储、资金的开销,不亏本都算烧高香。
这种买卖做大的唯一后果,就是账面营收好看得要命,利润却稀烂,还把公司所有的精力和资源全吸了过去。
彩电那边呢?
研发慢半拍,高端占比低,别人都推上Mini LED、OLED了,康佳还在靠低价硬撑。
一个卖电视起家的企业,最后把电视当副业养,靠倒卖原材料糊口,这叫哪门子转型?
这是捡了芝麻丢了西瓜,到头来连芝麻都没攥住。
再往深里刨,供应链贸易只是表象,真正的问题在于这几年康佳啥都想着沾,却啥都没干成。
除了倒腾原材料,它还在各地圈产业园、科技城,顺手搞半导体、环保、光伏玻璃。
2021年光伏玻璃风口正热,它一头砸进去20亿,产线刚投产没多久就停了——能源成本下不来,玻璃价格又往下掉,算下来还不如不动。
所有项目都有个共性:听上去一个比一个火,做起来全是大坑。
半导体的回报周期有多长?产业园的资金沉淀有多重?这账随便掰扯掰扯都门儿清,康佳偏要一个个往下跳。
不是说企业不能搞多元化,美的、格力也在做,可人家的多元化都是围着主业转的,压缩机、电机、智能装备,根子都扎在家电制造这套能力里。
康佳的多元化是啥?
哪个词热就往哪个方向蹭,跟它以前干的事儿隔着好几条街。
当一家公司开始拿“布局”这词来遮掩自己压根不知道干啥的时候,离出事也就不远了。
还有一点不能装看不见,就是康佳身上那股“总有人兜底”的劲儿。
康佳带着国企底子,早年间大股东是华侨城,后来华润在2025年下半年成了控股股东。
不少人寻思,背靠央企怎么也得拉一把吧?可华润态度硬得很:既不增资,也不保壳,让它自己折腾去。
这个信号,比那串亏损数字更值得咂摸。
早些年A股有个不成文的默契:国有上市公司快塌了,大股东就想法子塞点资产、补点贴,把壳给保住。
康佳过去十几年,扣非净利润年年都是负数,全靠卖资产、领政府补助,把账面撑得体面。
可这回不一样了,华润算的是另一本账:与其拿几十亿去填一个无底洞来护个壳,不如让这壳直接死掉,把企业主体拎出来重新收拾。
这选择虽说冷酷,却足够理性。
对康佳而言,最后一道心理防线也被抽走了。
习惯了有人兜底的企业,冷不丁发现兜底的人没了,那种失重感,比账面上负六十亿还要命。
说到底,康佳不是什么老牌子跟不上时代被淘汰的戏码。
它是一家企业,每次走到十字路口,都挑那条最好走的路,结果越走越没路。
2017年选了供应链,来钱快,就干了;后来产业园、半导体、光伏,哪个热就上哪个,全干了。
彩电主业这块硬骨头难啃,高端化得砸大钱、耗长久才能见成效,不好走,先搁一边。
这一搁,就是十年,没了。
等到净资产转负、退市逼到眼前,主动摘牌反倒成了它这许多年里最干脆、最理智的一个决定。
康佳用三十四年上市史,写下了一句话:所有绕开的难走路,到最后都会用更贵的方式,堵在你家门口。
至于下一个站在这儿的是谁。
看看那些还在靠贸易充收入、靠概念撑股价、背靠大股东吊着气的公司,心里大概早有答案了。