“我都是在还款日全额还款的,从来没逾期,账单里怎么会有‘消费利息’?”
广州的周女士向中新经纬反映了她的遭遇:拿着用了多年的广发信用卡,她翻账单才发现,从2018年12月起的6年多时间里,总共被收取了约1.2万元利息。报道发出后,评论区400多条留言,最常见的一句话是——“一看是广发就合理了,本人唯一一次被套路收利息就是广发”。中新经纬
这不是孤例。2026年10月23日,小红书用户发帖艾特广发信用卡和黑猫投诉,称自己的卡“多年隐形乱扣费”。评论区立刻有人跟帖,称自己被扣了两万多利息、只退回来500多,死活不同意;还有用了十几年卡的老用户回去一查账单,“我也是扣了好多”。黑猫投诉上还有一个更直观的案例:一张额度只有6000元的信用卡,月月只还最低还款,每月产生循环利息90多块,几年下来光利息就交了将近1万。小红书今日头条
问题来了:明明按时还款,怎么还会被收利息?因为信用卡里藏着三本账,不懂的话,“按时还款”和“没有利息”根本画不上等号。
第一本账:到账时间陷阱。银行认的是钱到账的那一刻,不是你点“还款”的那一刻。还款日当天才动手、又走第三方渠道,钱晚到一步,当天还款也可能被算作没还满。中新经纬评论区就有用户表示,自己特意把广发卡的自动还款设成提前一天扣款。这真不是焦虑,是交过学费。中新经纬
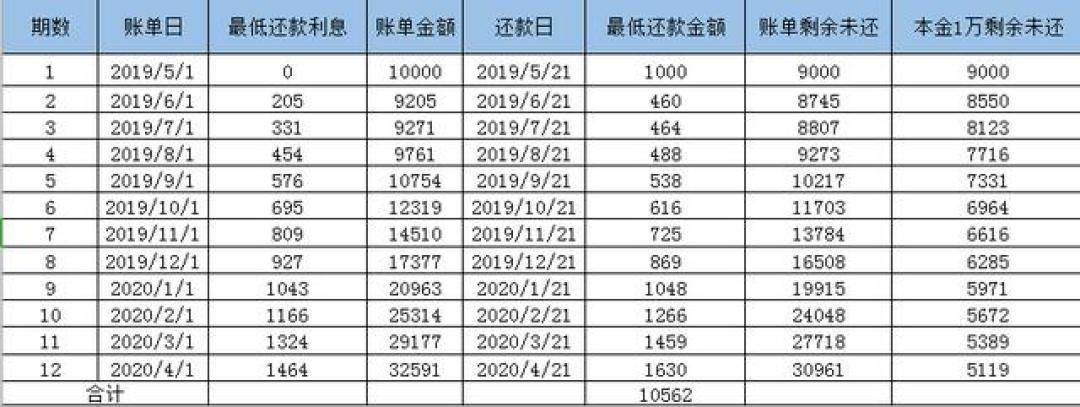
第二本账:全额罚息。只要没全额还清,哪怕只还了最低还款,免息期立刻作废:利息按全部消费金额、从每笔消费记账日起,按日利率万分之五计,并且按月计复利。日息万五听着不起眼,折算年化18.25%,大约是房贷利率的5倍多。那个6000元额度滚出1万元利息的案例,就是这本账的标准样本。今日头条长城网
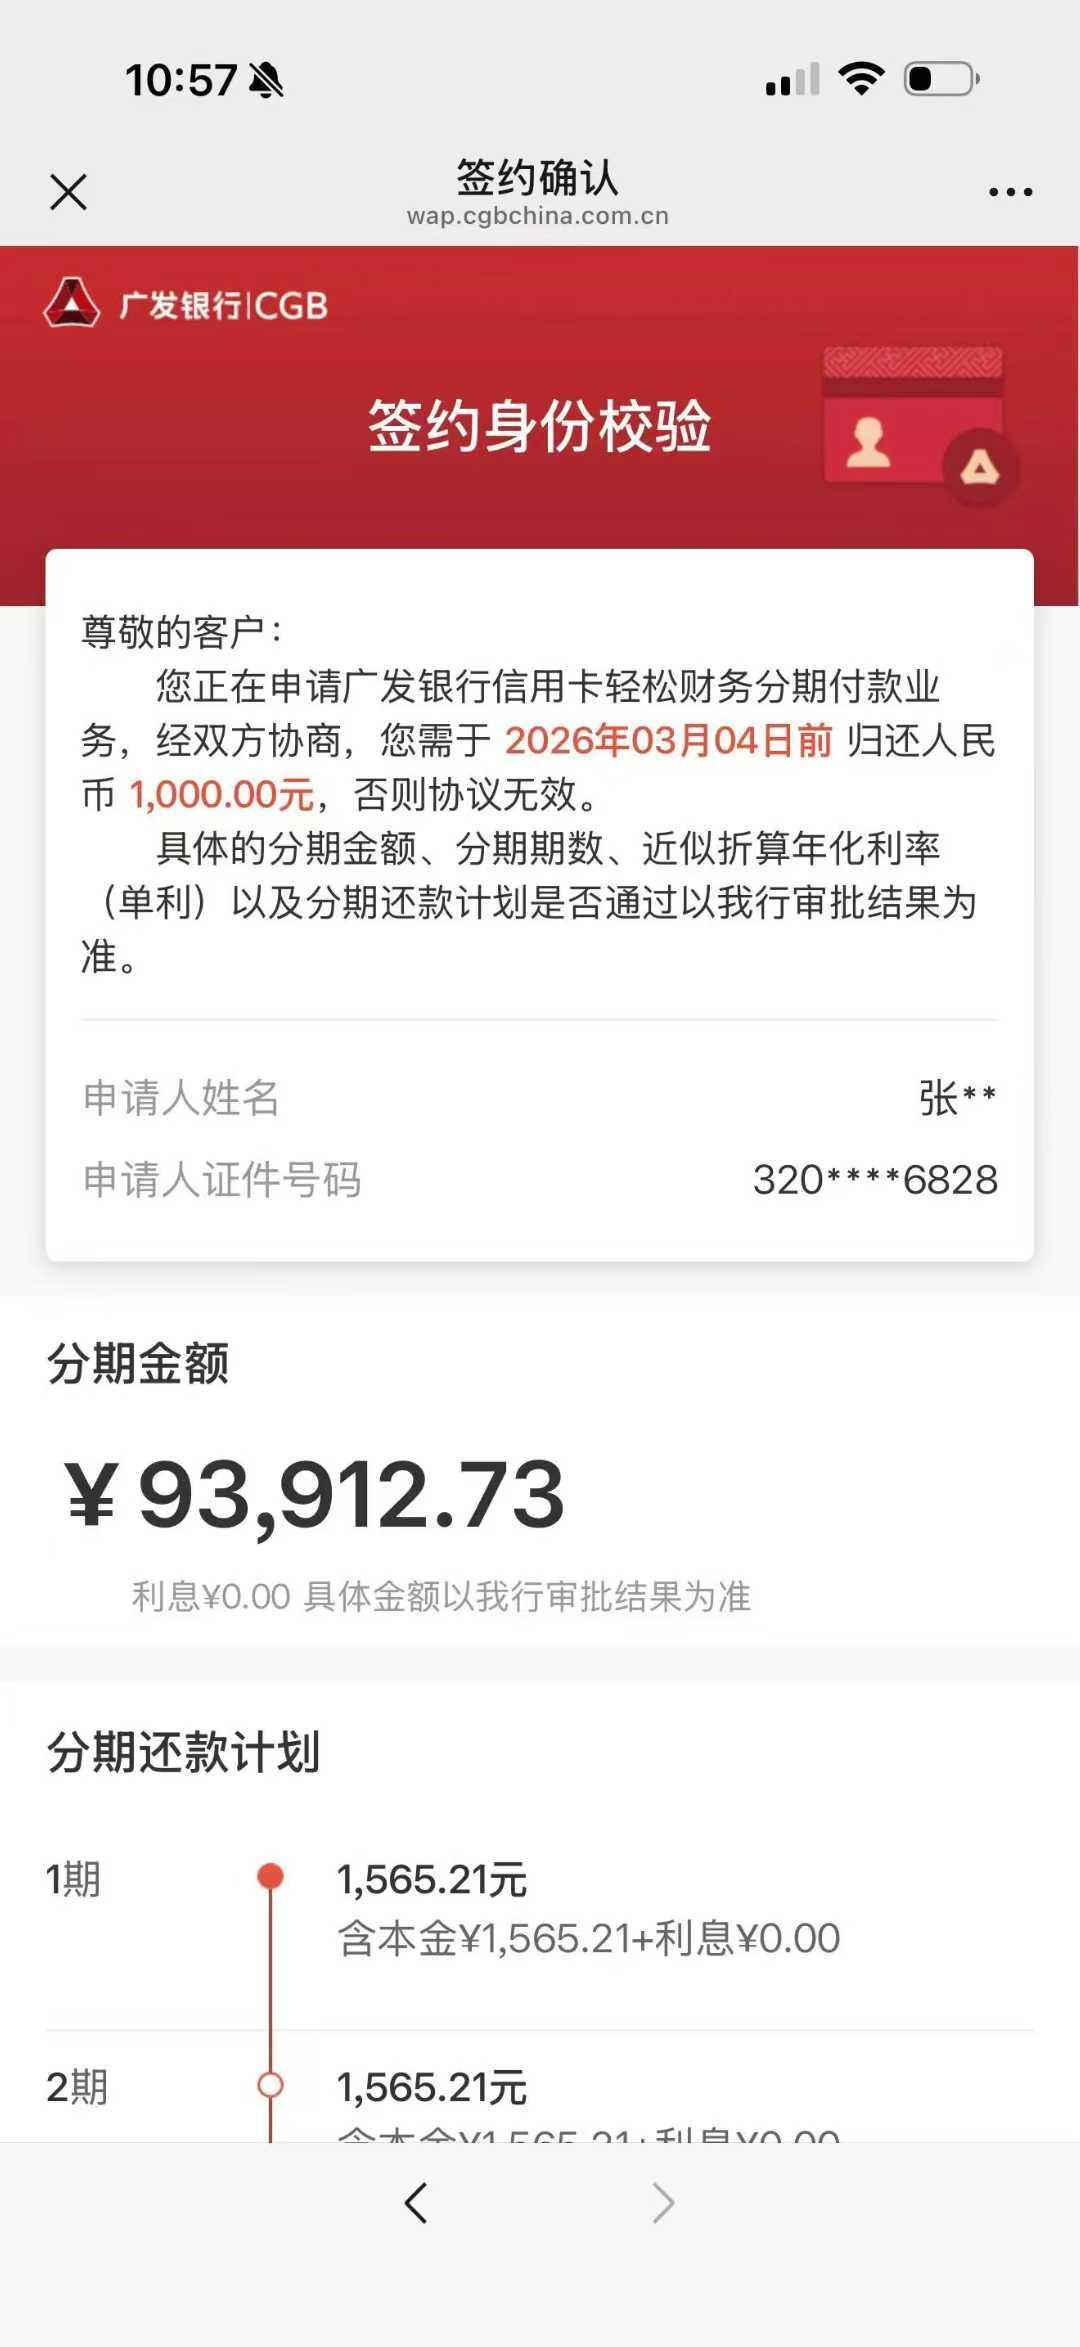
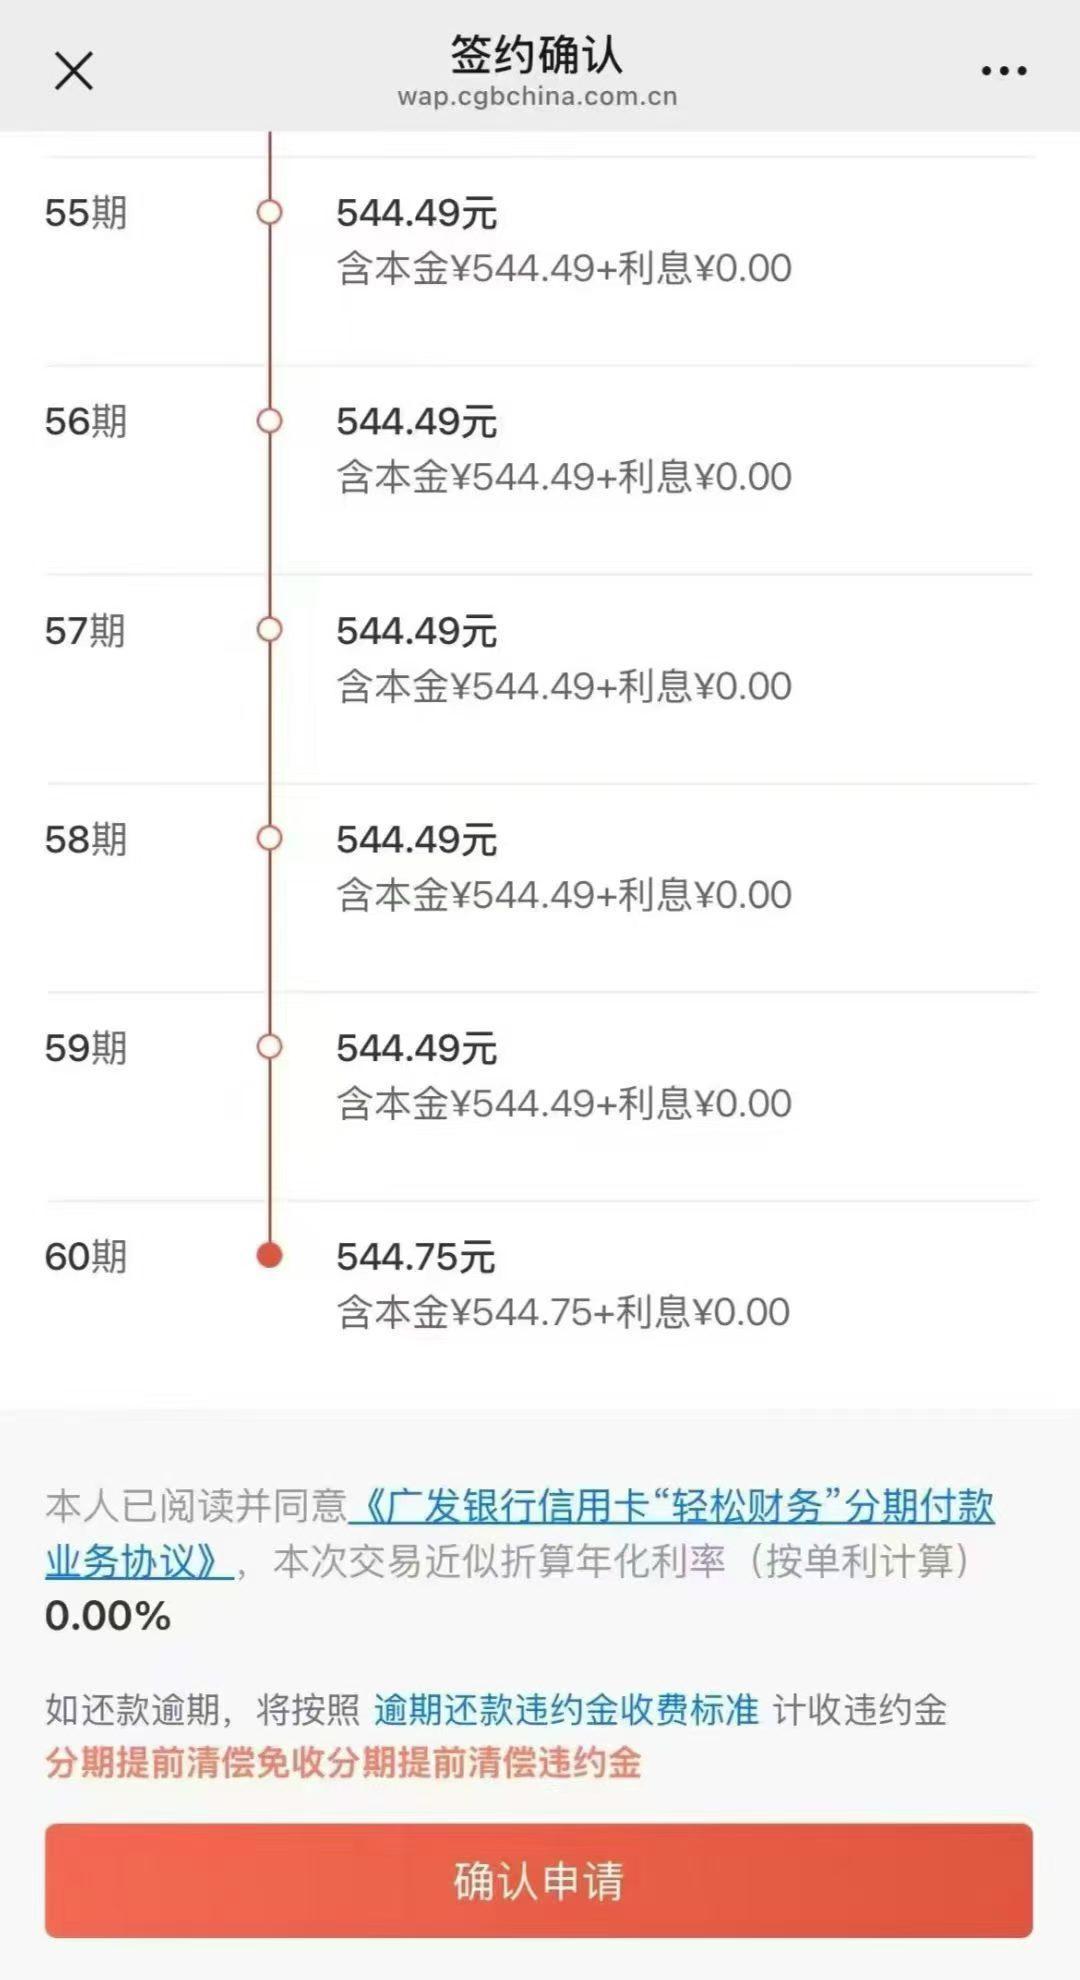
第三本账:费上叠息。账单分期收手续费,若同期还有没还清的循环消费,利息另算。知乎上有广发用户逾期15天一查,产生了4万多息费(分期手续、消费利息)。微博上还有持卡人爆料,宽限期需要逐期申请才能用上,近六年违约金加消费利息被收了3000多元,事后银行还承认“这个其实可以返还,但是就是扣了”。知乎微博
已经扣了的怎么办?记住一句:能追,但别在第一次沟通就停。“扣了两万多只退500多”的那位,投诉上去拿到的仍是同一套话术。评论区流传的实操路径是:致电客服,要求逐笔给出生息明细和计息依据;对不认的部分,保留账单截图逐期核对,坚持申诉升级。监管环境也在变——2026年8月1日,《个人贷款业务明示综合融资成本规定》正式施行,年化利率必须明明白白亮出来。银行想把息费继续算成“糊涂账”,越来越难了。小红书新浪财经中国商报
周女士案还有一点最值得学:利息不会因为小就隐身,它一直在账单里,只是6年没人打开看。现在就去账单里搜两个词——“消费利息”和“分期手续费”。找到了,对照自己的还款记录逐期核一遍;核不出名堂的,第一时间致电官方客服要计息明细。常年“全额还款”却查出利息的,只有两种可能:要么还款习惯和你想的不一样,要么到账时间坑了你,两种都值得一查到底。