这周格力电器的股东,心情大概是被三件事来回拽的。
第一件:9月16日,董明珠通过二级市场竞价买了1万股自家股票,成交均价38元,一共38万元。 这是她上一次增持之后,时隔九年多再一次出手——上一笔要追溯到2017年5月9日。 消息传开那天,股吧和小红书的攒股党直接把它当成了大事件,有人写文章的标题是"特大喜讯"。东方财富小红书
第二件:股价的回应方式非常直白。9月18日开盘,有人以37.97元的价格把格力卖出去,比董事长三天前的买入价还低3分钱。 之后几个交易日,格力就在38元这条线上来回拉锯。知乎
第三件:9月21日,家电板块集体跳水。当天收盘,美的集团跌3.50元、跌幅4.15%,海尔智家跌3.82%,格力算是里面最抗跌的,也跌了1.45%,收在38元一线——正好卡在董明珠的增持均价上。 导火索是市场上一则关于白色家电出口退税将大幅退坡的"小作文",目前没有任何官方文件证实。 三件事叠在一起,格力股东这周看到的就是:董事长刚买完,股价就贴着她的成本线晃,板块还在集体杀估值。小红书小红书
小红书一条"38块又买回来了"的实盘帖下面,评论区问得非常诚实——有人问"格力现在股息多少了",得到的回复是"查了一下,8%?"。 "8%?"这两个字加一个问号,基本就是这篇文章要算的账:38元的股价、7.89%的静态股息率、一份营收利润双降的中报,三样东西同时摆在桌面上。到底是"董事长都出手了"的馅饼,还是越跌越高的股息率在给你挖坑?下面一笔一笔算。小红书
第一笔账:董事长这次掏的钱,是2015年的五十分之一
先看这次增持本身。1万股、38万元,什么概念?董明珠目前持有格力电器1.24亿股,占总股本的2.22%,按现在的股价市值约47亿;38万的增持额,不到她自己持仓的千分之一。东方财富
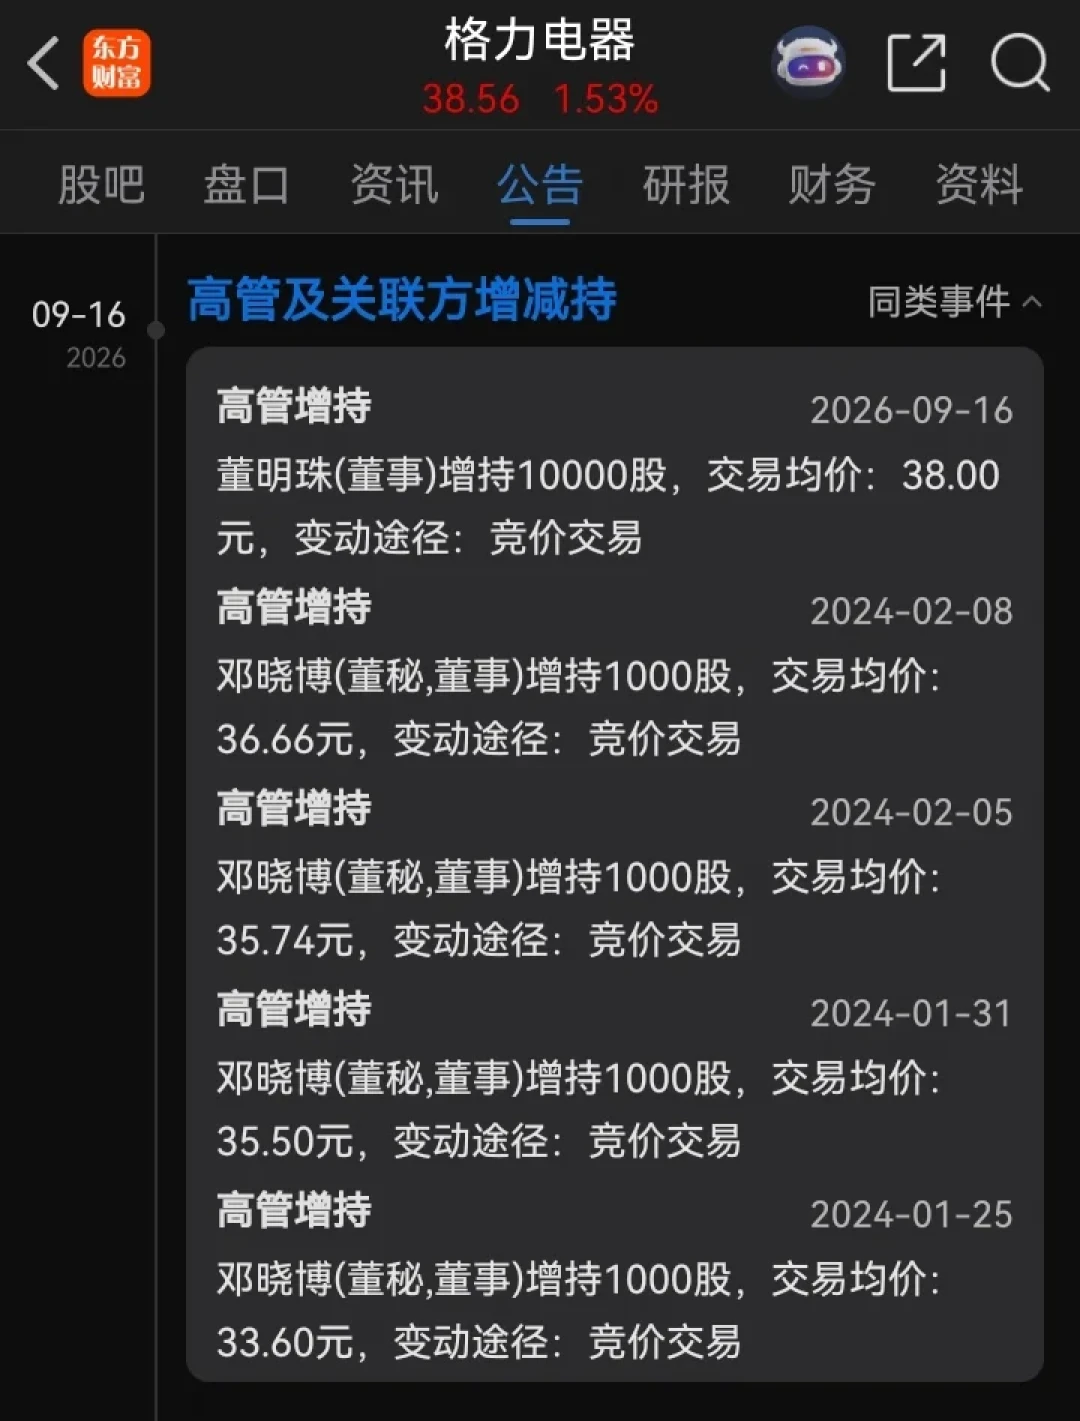
再看她历史上是怎么买的。翻增持记录会发现,这次38万和以前的动作完全不是一个量级:2014年3月她第一次小额试水,买了5500股;2015年9月股灾最恐慌的阶段,她一个月内出手13次,合计买入140万股、耗资约2000万——那一笔就占了她历次增持资金的一半以上,也是她最成功的一次抄底。 2016年1月熔断暴跌,她当月9次买入合计45.8万股;2017年1月16日再买13万股,均价23.58元。然后,从2017年5月之后,她就停手了,一停就是九年。知乎
这里面有两个对普通人特别有用的信息。
一个是规律:统计她所有的增持交易日,绝大多数当天格力都是下跌的,属于典型的逢跌加仓、很少追涨。 所以如果你看到"董明珠增持"就想第二天冲进去,方向可能就搞反了——她买的是跌,不是涨。知乎
另一个是教训:2017年那几笔23.58元的买入,后续中长期被套,之后格力开启了长达数年的调整。 董事长自己的成本线,从来不是底部保证。2017年的23.58没有托住股价,2026年的38元同样不构成什么"安全垫"——它只是一条心理线。知乎
顺带把"真金白银"这条线上的另外两件事也说了。格力之前公布过数十亿元量级的回购方案,但截至9月初的公告,实际只回购了174万股、6823万元。 按那份半年报分析报告的测算,这个执行进度不到方案下限的百分之二。 回购这件事,目前是"说得多、买得少"。界面新闻知乎
第一大股东之前的减持计划(原意是减持还贷)实际只完成不到四成,没卖掉的部分随后全部转成了质押。 也就是说,在"公司和大股东掏钱"这件事上,除了分红,其他动作目前都偏软。38万这个数字,信号意义远大于金额意义。知乎
第二笔账:7.89%的息是怎么算出来的,靠什么续命
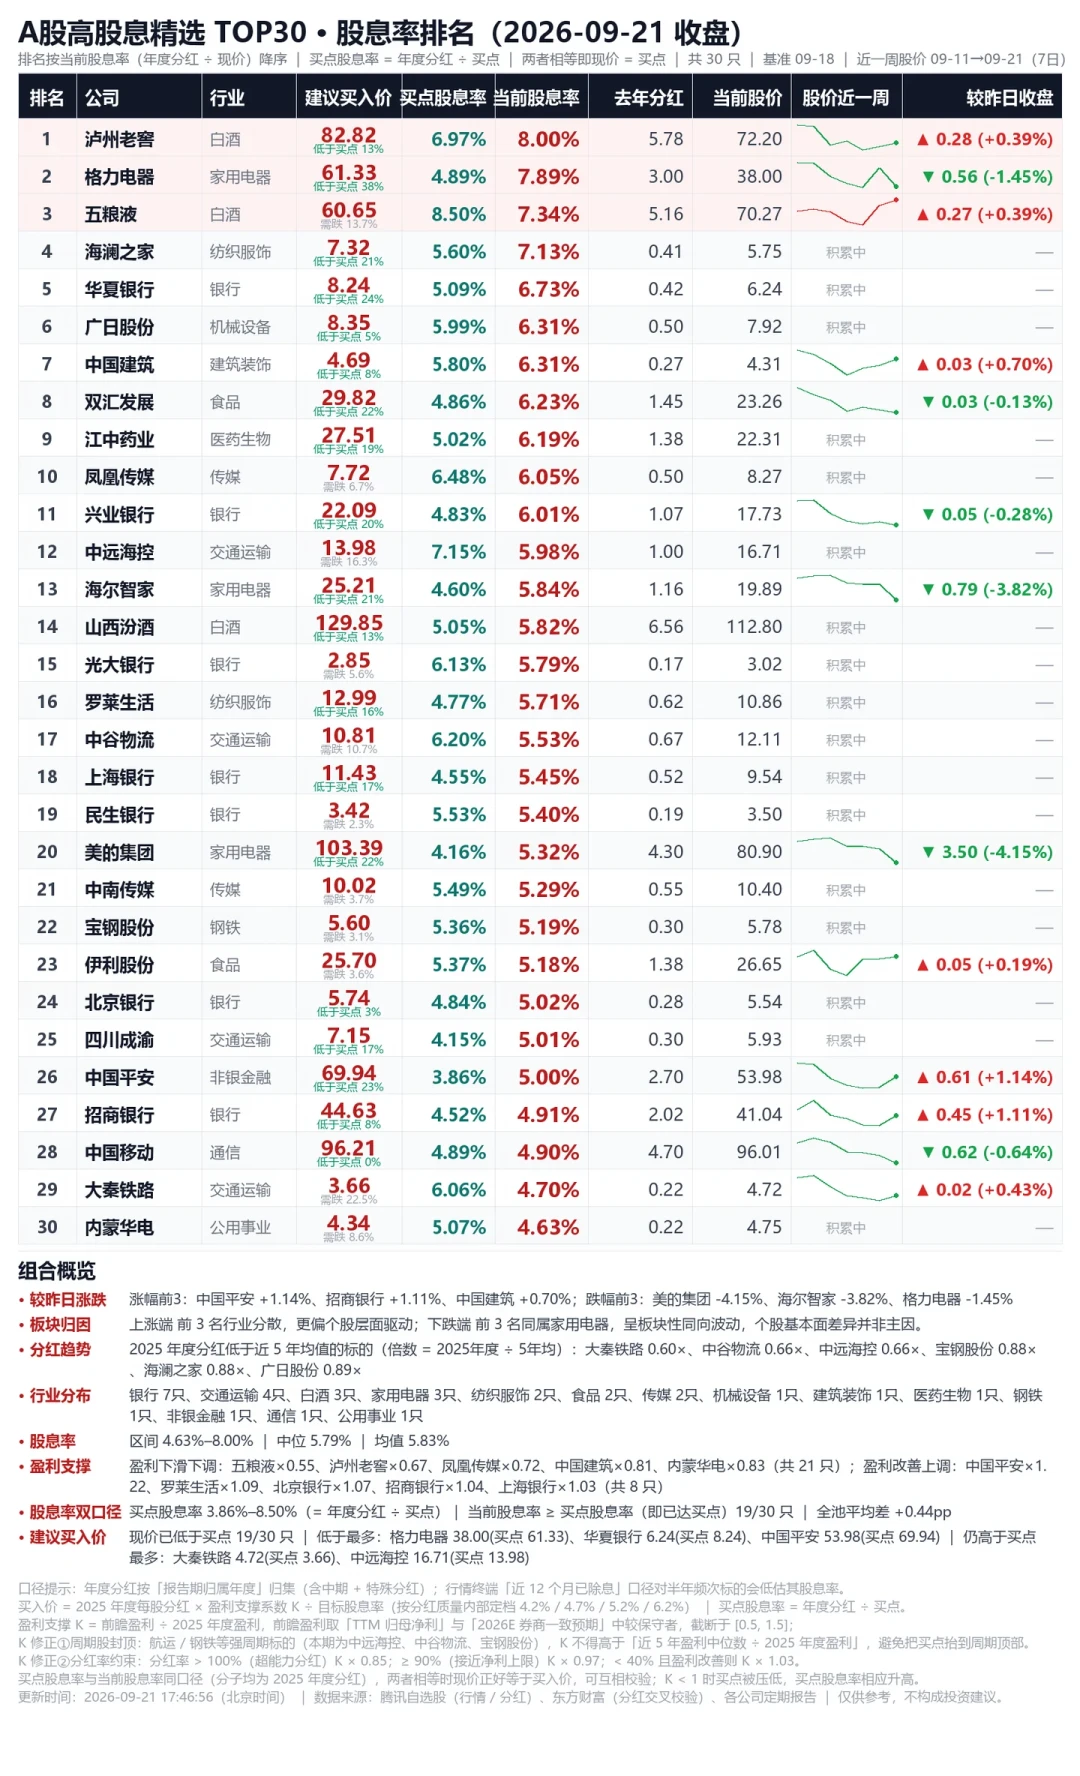
按9月21日收盘价算,格力电器的静态股息率约7.89%。在小红书一个每天更新的高股息榜单里,这个数字排全市场第二,仅次于泸州老窖的8.00%,比五粮液的7.34%还高。 同一天大跌的美的,股息率大约在5.3%——注意这个5.3%还是美的股价从上周88元高点跌下来之后才抬上去的。小红书小红书
分红的绝对记录也确实硬:格力A股上市以来累计派现1588.41亿元,近三年累计派现466.85亿元。 8月26日,今年的一笔分红刚落进持仓股东的账户,攒股党晒收益的帖子这几天还在更新。 分红落袋的这一天,大概是持有格力的人最近最踏实的一天。东方财富知乎
但这里必须泼一盆冷水,而且是榜单作者自己都在提醒的那种冷水:股息率等于过去一年的分红除以现在的股价——股价跌,股息率自动升高。那个高股息榜单里专门列了一栏"分红放缓标的",点名了一批分红绝对额下滑叠加股价回调推高股息率的公司,还专门提示要警惕"高股息陷阱"。 格力现在不在那个名单里,但它能不能一直不在,取决于第三笔账。小红书
第三笔账:中报的"双降"里,藏着三个真相
8月27日披露的半年报,表面数字是:营业总收入896.73亿元,同比下降8.14%;归母净利润132.78亿元,同比下降7.87%。 营收利润双降,看着确实不体面,尤其是同期美的营收净利双增、海尔营收小跌利润跌得更狠,格力还是三家里面营收降幅最大的。 但把数字拆开,有三个真相比"双降"本身重要得多。界面新闻知乎
真相一:跌的不是国内。内销主营收入小幅正增长,真正拖后腿的是外销两位数下滑和其他业务收入回落,中东市场大幅收缩;至少在收入口径上,国内基本盘没有跌。知乎
真相二:失速发生在二季度。一季度营收和利润都还是正增长,二季度单季双双转为两位数下滑——所谓"上半年平淡",其实是一次二季度失速,后面要看三季报能不能刹住。
真相三:净利率还是三家最高的。格力靠高定价加明显低于对手的销售费用率,把净利率守在了比美的、海尔都高的位置,代价是资产周转率明显低于对手;翻译成人话,格力赚的是"利润率的钱",不是"周转的钱",行业上行时这种模式很舒服,行业缩量降价时,这种ROE更容易被压缩。知乎
而行业现在恰恰在缩量降价:2026冷年国内空调零售规模回落到2000亿元出头,过去五年这个市场长期维持在2300亿元以上;零售额的跌幅大于零售量的跌幅,也就是降价的速度快过缩量的速度;国补效应边际递减,一线渠道的说法是"去年一个人可以买三台,今年只能买一台",2025年被提前透支的需求要在今明两年消化。知乎
有一条对该逻辑框架的总结说得挺到位:格力的价值锚是"高股息+低估值",市值只有美的的三分之一上下、市盈率只有它的一半略多——但这个逻辑成立有三个前提:分红率维持、利润不出现连续两位数下滑、价格战不再恶化,目前最脆弱的就是第二条。知乎
至于9月21日那根大阴线本身,反而不必过度解读。触发它的是一则没有任何官方背书的出口退税"小作文";有刚做完调研的博主直接反驳,说退税调整只涉及部分技术含量低的低端小家电,反倒有利于高端大型家电制造企业,“市场资金对此的理解完全错误”。 同一天还有另一则房贷贴息的小作文把地产板块拉了起来。传闻驱动的单日波动,当情绪看就行,别当基本面看。小红书
算完之后:三类人各自的口径
已经拿着吃息的:你的收益锚是分红,不是股价。接下来盯三个信号就够了。一是三季度单季营收利润是否继续两位数下滑;二是毛利率——那份半年报分析把它列为"第一观察点",理由是"它一旦破位,净利率就守不住",目前还在29%上下没有崩塌。 三是回购执行进度和大股东质押比例有没有变化。三个都没恶化,7.89%的息就继续拿着;任何一个恶化,先降预期再谈动作。知乎
38元想抄底的:记住2017年那笔23.58元。董事长的增持价是她的心理线,不是你的安全垫。想买,按你自己的股息率要求倒推价格,别拿别人的成本当依据。
本来只是围观、被"8%?"吸引进来的:先想清楚一件事——你现在买的是一只市场按"分红债"定价的票,不是成长股。它涨不涨,短期看资金情绪;它值不值,只看利润稳不稳、分红续不续。这两件事,三季报见分晓。
最后照例说明:以上是信息整理和个人视角,不构成任何投资建议。股市有风险,吃息也有门槛。