2023年9月在农行柜台办三年定期的时候,挂牌利率还是2.20%。这个月这批存单陆续到期,同样是农行、同样存三年,柜员报出来的数字变成了1.25%。10万块钱,当年一年利息2200元,现在续存一年1250元,凭空少了950元。这不是个例。2021年到2023年存进去的那批3%上下的定期,正在今年集中到期,有理财经理给到的估算是“约50万亿”。所以最近所有网点的客户经理,被问得最多的问题都变成了同一句:“定存到期了,钱放哪?”小红书小红书
比利率下行更值得警惕的,是大多数人到期后的默认动作——什么都不做,让钱自动转存。这一步走错,同样一笔钱还要再损失一笔。下面把农行到期款的三个去处(柜台续存、大额存单、下一期储蓄国债)连同中秋国庆这个特殊时间窗,一次算清楚。
一、自动转存:你的钱会按“最便宜的那张价目表”续进去
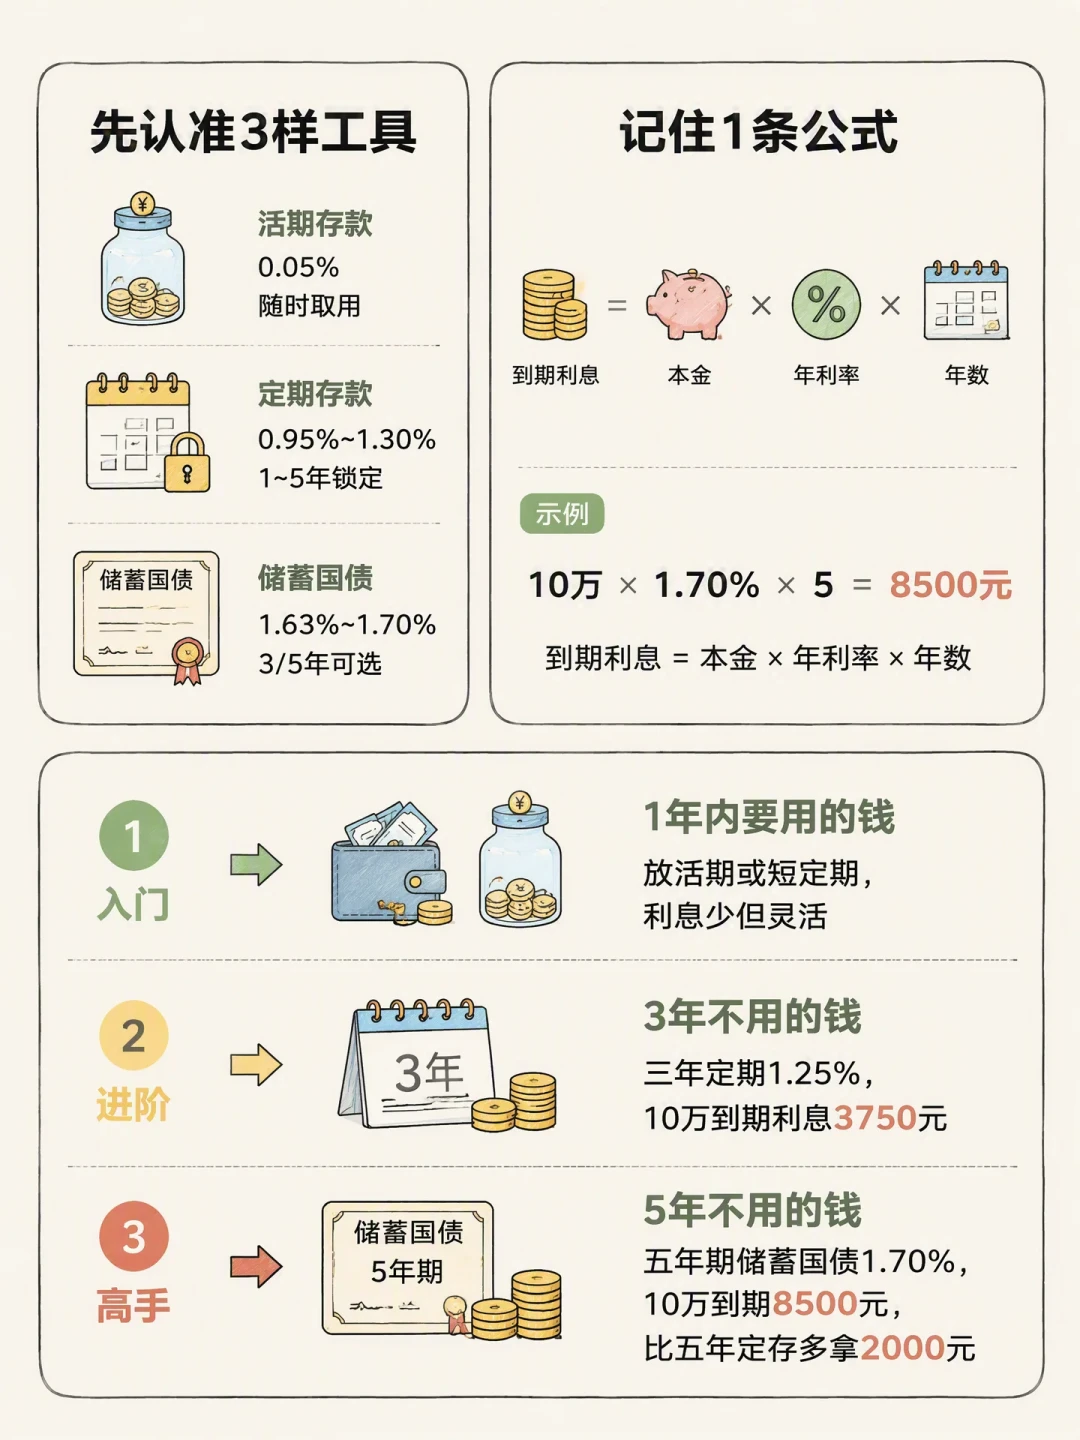
定期到期后如果勾了自动转存,银行按到期当天的挂牌利率、原期限续一期。现在四大行的挂牌价是:一年期0.95%、三年期1.25%、五年期1.30%。也就是说,一笔9月到期的三年定存自动转存,接下来的三年就按1.25%走,10万块三年利息3750元。小红书
这笔账单看没什么,问题是要跟另外两张价目表放在一起看。
二、同样是农行,你的钱面前有三张价目表
去处 | 期限 | 利率 | 10万元收益 |
|---|---|---|---|
挂牌定期 | 1年 | 0.95% | 一年950元 |
挂牌定期 | 3年 | 1.25% | 三年3750元 |
挂牌定期 | 5年 | 1.30% | 五年6500元 |
农行大额存单(20万起) | 1年 | 1.8%起 | — |
农行大额存单(20万起) | 5年 | 1.60% | — |
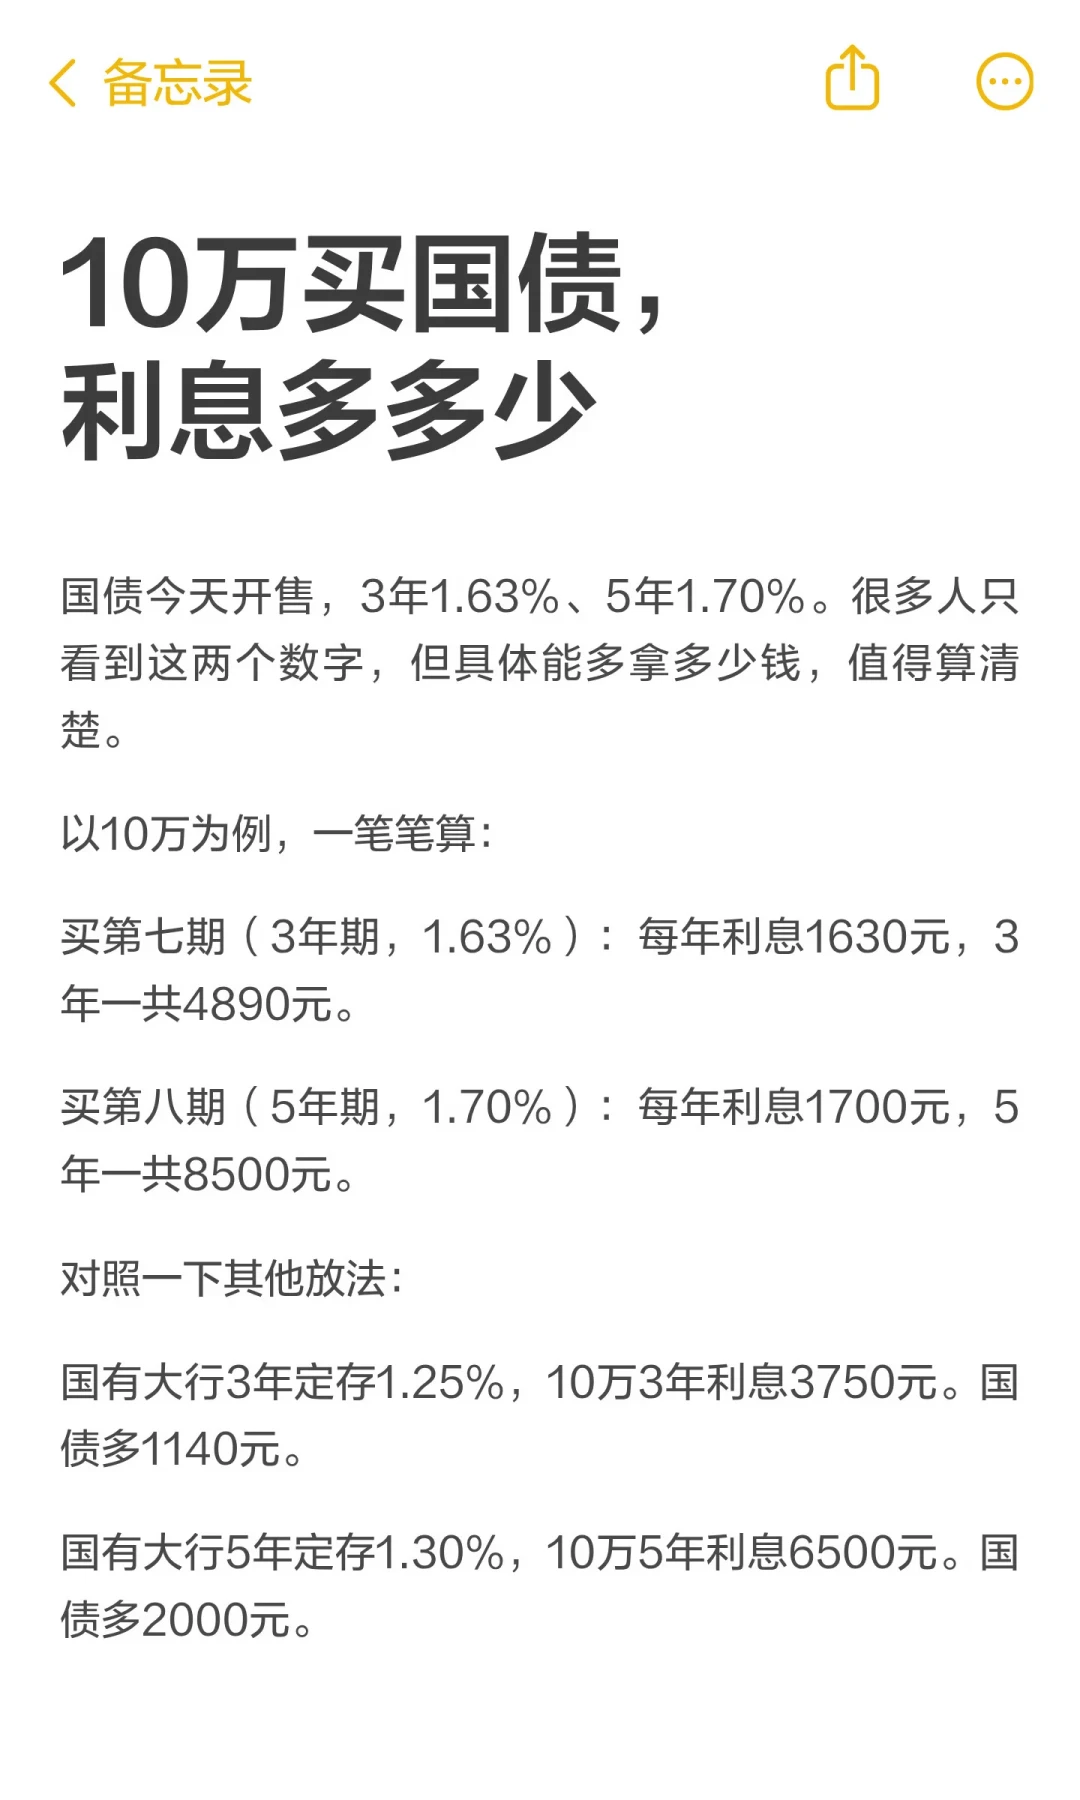
储蓄国债 | 3年 | 1.63% | 三年4890元 |
储蓄国债 | 5年 | 1.70% | 五年8500元 |
三张表放在一起,两个结论很直接:
第一,20万以下的钱,别只盯着定存。大额存单有20万门槛,但国债100元就能买,3年期1.63%比同期限定存高0.38个百分点,10万块三年多拿1140元;5年期差距更大,差2000元。第二,农行自己的价目表是倒挂的。大额存单一年期1.8%起,五年期只有1.60%——存得越久反而越便宜。这不是定价失误,是银行在用价格告诉你:它判断利率还要往下走,不想要你的长期钱。对储户来说,这个信号反过来读才有价值。小红书
三、大额存单:每天放额度的“抢购游戏”
农行7月8日重启了5年期大额存单(四大行里中行7月1日最先恢复,工行8月1日收尾),统一20万起存,最高年化1.60%。近期在售的还有1年期1.8%起的产品,支持转让。小红书小红书
玩法上要注意三点:
额度按日释放。不是随时有货,存单党每天早上第一件事是刷农行App的大额存单专区,抢到才算数;
可转让是重要加分项。中途急用钱,可以在转让区挂出去,不用按提前支取的活期利率算账;
转让区还有“剩余期限”存单。别人转出来的存单剩余期限不满一年、利率1.8%上下,适合不想锁太久的人,买入时看清楚起息日和到期日。
四、下一期国债:等10月那班车
9月这期储蓄国债(第七、八期)9月10日8:30开售、9月19日收官,三年期票面1.63%、五年期1.70%,柜面、网银、手机银行都能买。小红书
这期国债已经收官,没抢到的先别懊恼——按财政部的全年发行安排,10月还有新的一期,具体日期和利率以公告为准。现在可以做的准备是:确认农行在当期承销名单里、在手机银行开好国债账户。小红书
买之前把丑话说在前面,国债的提前兑取是分档罚息的:持有不满6个月提前取,不计利息还要扣千分之一手续费;满6个月不满24个月扣180天利息;满24个月不满36个月扣90天利息。所以国债只放“3—5年确定不用”的那部分钱,急用钱老老实实放活期或货基。小红书
另外别只盯开售首日。9月的经验是发行期内额度陆续释放,有银行第二天还放出过额度,第一天没抢到完全不用慌。小红书
五、中秋国庆十天休市:到期款别在活期里过节
今年中秋9月25日—27日、国庆10月1日—7日,A股合计休市10天,10月8日才恢复交易。如果到期款落在9月22日—30日之间动不了,别让它在活期里趴十天。小红书
有证券账户的,记两个时点:9月23日买入1天期逆回购按4天计息,覆盖中秋;9月29日买入1天期按8天计息,覆盖国庆(GC001、R-001都是1000元起,借出资金记的是“卖出”方向)。9月30日是节前最后一个交易日,当天买1天期只有1天利息,是典型的无效操作。以10万元、年化1.5%测算,8天计息约32.9元——不多,但比零强,而且这笔回笼资金10月8日正好可以接着去抢大额存单或国债。小红书
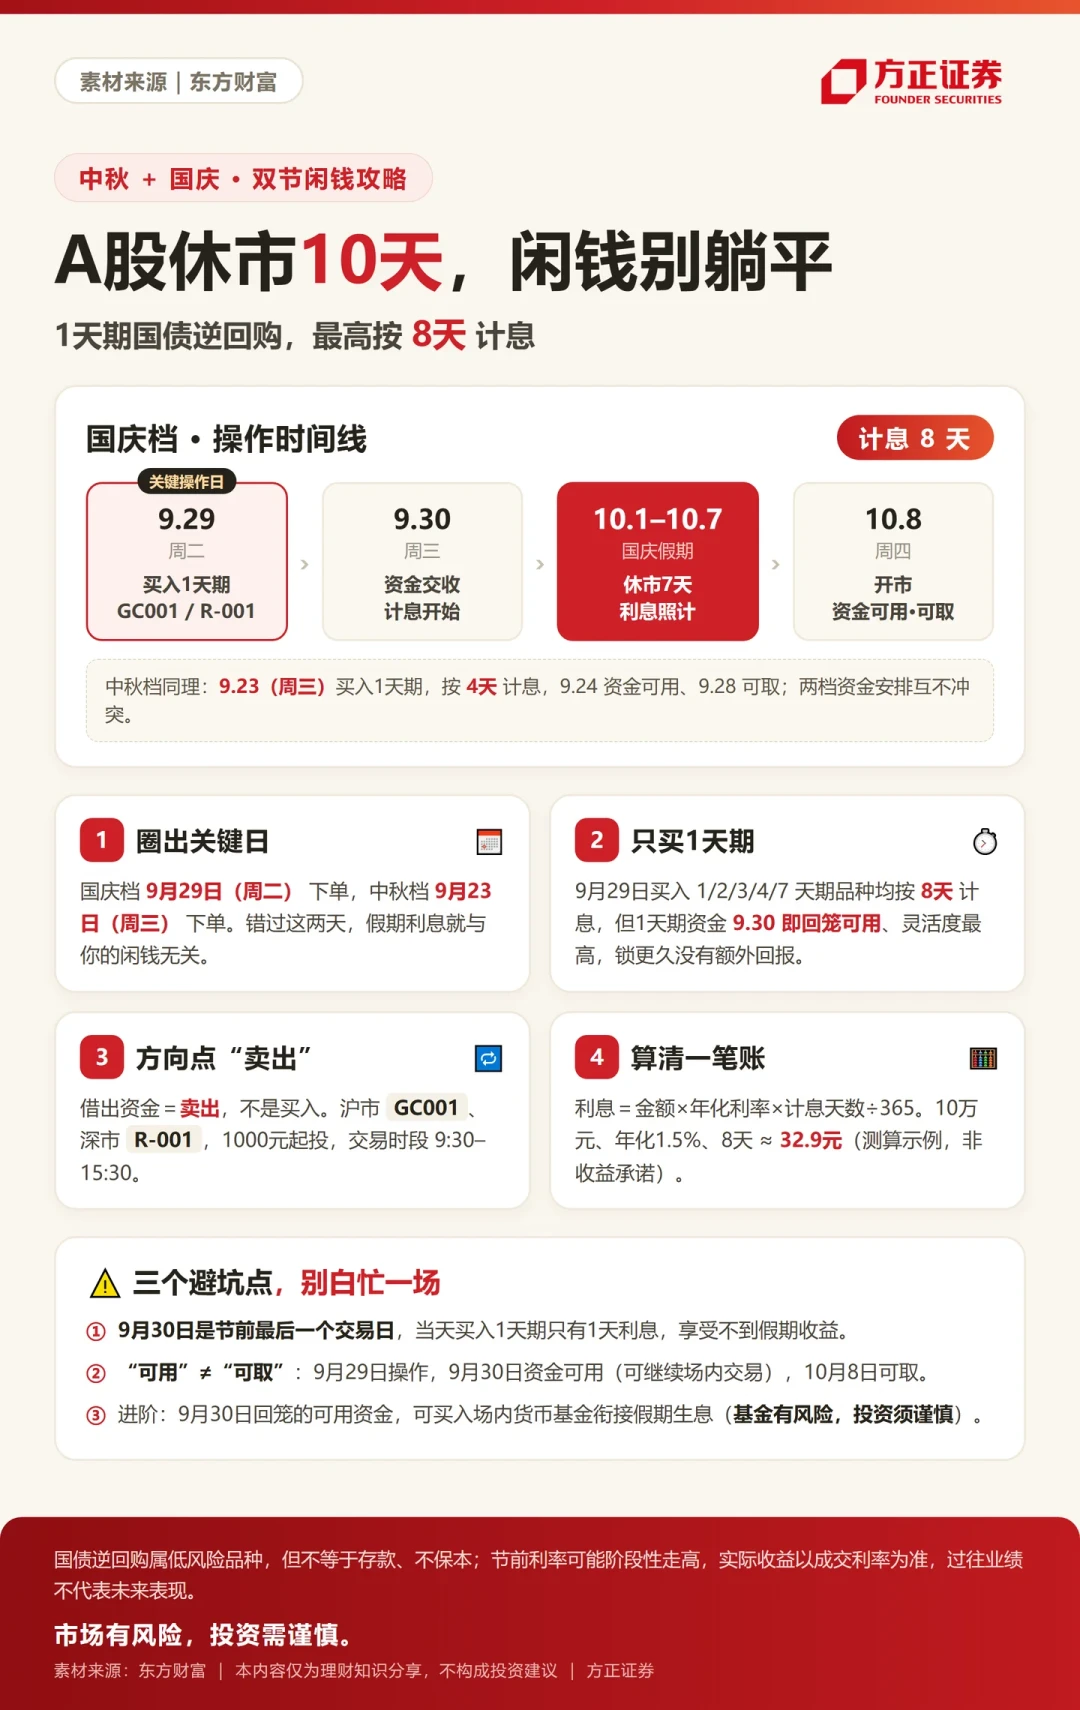
没有证券账户的,节前买货基也可以,注意各家的申购截止时间,过了时点享不到假期收益。还有一句所有攻略里都会写但你真会忘的话:逆回购的资金“可用”不等于“可取”,可用只能继续在场内买产品,可取才能转回银行卡。小红书
六、为什么“再等等”不是好策略
判断利率还会不会降,别猜,看农行自己的账。
农行付给存款的平均利率,2024年是1.63%,2025年降到1.34%,今年上半年已经只有1.13%——挂牌利率一年多没大动,但老定存一批批到期重定价,银行实际付的利息一直在往下走。小红书
另一边,9月6日农行发布了向特定对象发行A股的预案,拟募资不超1600亿元补充核心一级资本,其中财政部认购1300亿元,注资后核心一级资本充足率提升约0.61个百分点。一边是资本金有人补、不缺钱,一边是存款还在净流入、不缺量——这样的银行,没有任何理由用高利率留你的存款。界面新闻
大额存单的长短倒挂、5年期1.60%的重启价、国债比定存高的0.38个百分点,全是同一个判断的注脚:低利率还没到底。所以到期款里“确定不动”的那部分,能锁就锁,锁期限比纠结零点几个点更重要。
七、按用钱时间对号入座
1年内要用的钱:活期/货基/节前逆回购,别锁。这类钱去抢国债是给自己挖坑。
1—3年可能动:农行1年期大额存单(1.8%起)或到期日在匹配时点的定存,每天早上刷额度。
3年确定不用:优先10月国债3年期(1.63%),抢不到再考虑3年定存或继续等下一期。
5年以上不动:5年期国债(1.70%)优先,其次农行5年大额存单(1.60%,胜在可转让)。
最后三个动作,比上面所有分析都值钱:今天就去农行App查你那笔定存的到期日和是否约定了自动转存;到期日落在假期里的,提前两天把钱安排好去处;9月23日和9月29日这两个逆回购时点,设个闹钟。
你2023年存的那笔是几年期、当时利率多少?到期之后打算放哪?评论区报个数,我帮你算算差多少。