如果你最近正打算换一辆两三千块的电动车,或者家里那辆金箭、小刀、新日骑了几年正在犹豫要不要继续修,这周有一条新闻值得你花五分钟看完。
8月25日,全球销量第一的雅迪控股发公告:全资子公司无锡雅迪咨询,拟以10.2亿元现金收购金箭科技集团100%股权,交易还要等反垄断审查通过才交割。这个消息发酵了半个月,到今天还在财经圈刷屏——9月13日,财经天下又发了篇《少卖252万辆,雅迪急刹车》。每日财报财经天下
一笔十亿级的并购,跟你买一辆两三千的车有什么关系?关系大了:金箭就是那个在很多县城和骑手圈里被封为"外卖神车"的性价比之王,而它的卖身,大概率只是两轮电动车行业"大鱼吃小鱼"的第一口。你手里那辆二线品牌的车、你看中的那家街边门店、你等的那个降价时机,逻辑都会跟着变。
金箭是谁:一个修车学徒干出来的"县城之王"
先把这个很多一二线城市用户没听过的牌子说清楚。
金箭创始人祝超峰,农村出身,初一辍学,16岁跟着师傅修摩托车,一修就是十年。2007年他到了电动自行车的大本营江苏无锡,从零部件做起,2012年注册成立无锡金箭电动车有限公司。天眼查显示,直到这次出售前,祝超峰100%持有金箭股权,没有外部资本入股——这也是他能"一次性整体卖公司"的前提。
金箭的打法特别朴实:同配置的车,比雅迪、爱玛便宜;主战场不在一二线城市,在县城乡镇。全国铺了4000多个终端网点,无锡、天津、广东三大生产基地,产能约800万台。它还专门给外卖骑手开发了峰神、金钢等车型,电池仓适配换电柜,在骑手圈子里攒下了"外卖神车"的名声。36氪每日财报
账本更能说明问题:2024年金箭营收17.44亿元,税后利润只有1485.3万元;2025年营收冲到26.80亿元,增长超过50%,税后利润跳到1.23亿元,一年翻了八倍多。2025年销量首次突破300万台,按奥维云网口径排到行业第六。年初的战略会上,祝超峰还在喊"箭指未来",半年多之后,他把整家公司放上了货架。每日财报
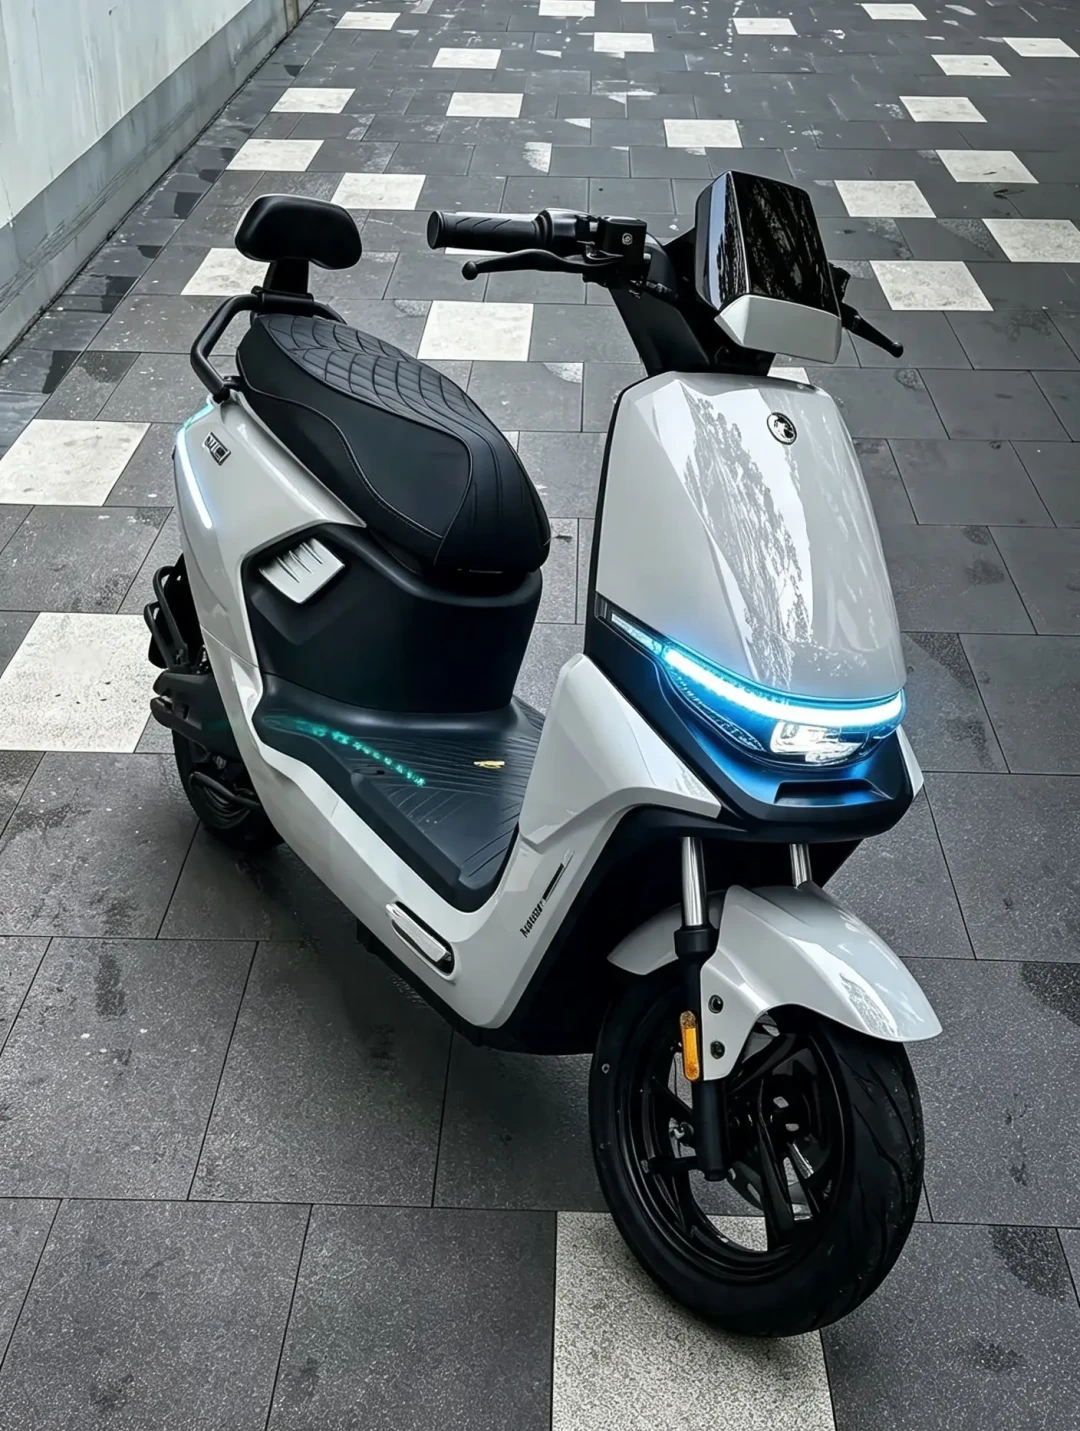
小红书上有用户晒过门店价:全新金箭可上牌,2399元带走。一位从小牛FXT换成金箭F80的用户评价很典型——车轻了不少,做工质感确实不如小牛厚重,但够用。还有河北车主在评论区说,金箭"智能配置低,但电机和控制器做工非常扎实"。便宜、皮实、不搞花活,这就是金箭的用户画像。小红书小红书小红书
卖得正好的公司,为什么现在卖?
答案藏在政策里,而且跟每个人都有关。
第一刀是新国标。2025年9月,新版电动自行车安全技术规范在生产环节落地,12月起全面实施:防火阻燃、防篡改、制动性能要求全面抬高,严禁预留电池扩展接口和控制器跳线,严格执行"一车一池一充一码"。过去二线品牌赖以生存的"极致性价比",很大程度建立在配置灵活、合规成本低之上——新国标直接把这条护城河抽干了,技术门槛和合规成本同步抬升。今年以来,金箭的市场份额已经出现萎缩。每日财报
第二刀是补贴退坡。2026年初,电动两轮车被移出以旧换新补贴名录,消费者购车成本直接涨了几百元。2025年那波"新旧国标切换+以旧换新"刺激的集中换购,把需求提前透支了。奥维云网数据显示,2026年上半年国内电动两轮车内销2825.2万台,同比下滑12.6%,一季度降幅一度达到17.4%。每日财报
第三刀来自龙头自己的压力。雅迪同日披露的半年报:上半年营收182.36亿元,同比下滑5%;归母净利润12.01亿元,同比下降27.2%。结构变化更扎眼——电动自行车销量414.81万台,同比大跌37.8%;电动踏板车卖了348.42万台,逆势增长63.7%,踏板车收入占整车比重从29.1%冲到50.7%。而另一边,九号上半年营收143.6亿元、同比增长22%,归母净利润10.1亿元,市值一度反超雅迪;小牛销量增长25.8%。新势力在涨,传统龙头在跌。每日财报36氪
所以祝超峰的离场和雅迪的出手,其实是同一枚硬币的两面:小品牌在合规成本面前另找出路,大品牌趁行业下行期低价整合。中国企业资本联盟副理事长柏文喜的评价是:这次收购表面是应对业绩压力的守势,本质是对下沉市场的主动卡位,符合"行业下行期并购整合"的经典逻辑。36氪
雅迪花10.2亿,买的到底是什么
明面上买的是产能和渠道,细看公告,买的其实是"时间"。
雅迪主品牌喊了十二年的口号是"更高端的电动车",3000元以下的乡镇换购市场,是它自建渠道多年没啃下来的硬骨头。自己再造一个平价品牌、铺一轮县乡渠道,至少要三五年;买下金箭,一夜之间补齐价格带和4000多个网点。收购完成后,雅迪加金箭的合计市场份额将接近30%,跟爱玛的差距进一步拉开。
价格也不贵。10.2亿对应金箭2025年1.23亿净利润,市盈率约8.3倍,低于雅迪自己在二级市场约12倍的估值。柏文喜按2026年预期利润测算,静态PE只有约4.7倍,显著低于行业6-10倍的平均并购估值。每日财报36氪
值得注意的是交易结构里的对赌条款:金箭2026年下半年净利润若不足5000万元,收购对价按缺口调减;若超过8000万元或1亿元,卖方可获200万元或500万元额外奖励。祝超峰还承诺交易完成后留任三年,继续负责产品与研发。买卖双方的利益被绑在一起——这跟当年很多"创始人拿钱走人、品牌迅速凋零"的并购不一样。每日财报
当然,资本市场短期并不买账:公告次日雅迪股价跌近4%,花旗、瑞银等机构随后下调了目标价。市场担心的点很具体——双品牌会不会左右手互搏?整合成本会不会拖累业绩?这些担心,恰恰也是消费者该关心的。
这场整合,跟你买车有什么关系
行业层面,这不是孤例。爱玛也在整合小品牌,九号已收购电摩品牌速珂,前十品牌的市场份额已经超过80%。两轮电动车正式进入存量整合时代。翻译到买车这件事上,分三种人说。每日财报
第一种:手里正骑着金箭的车主。
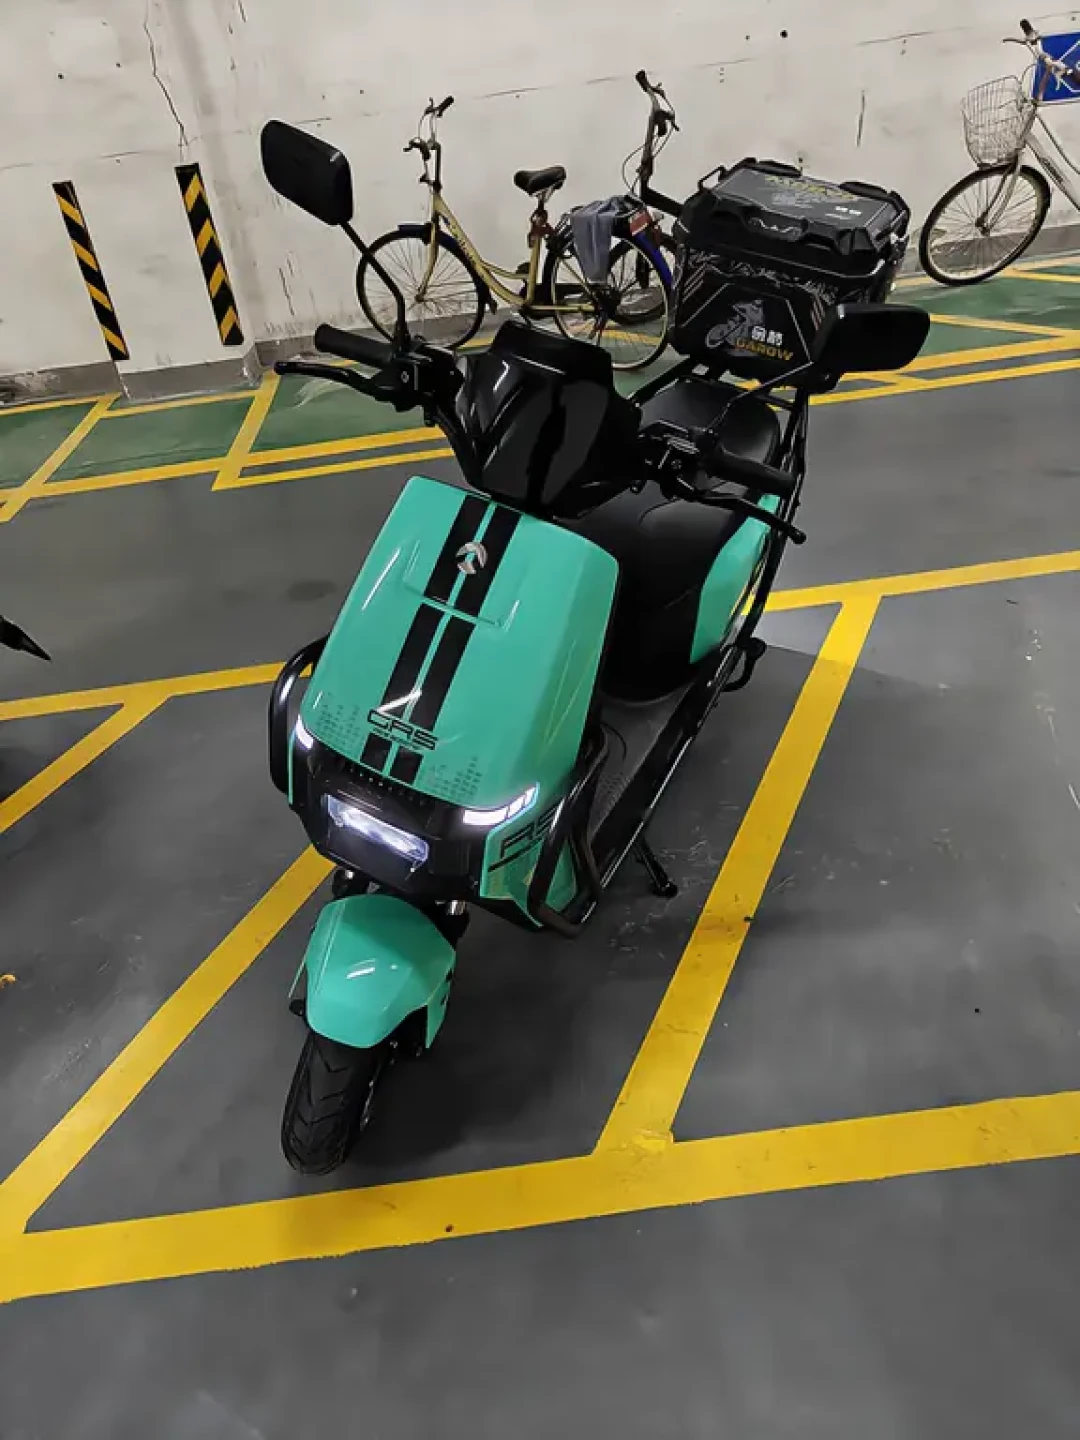
先别慌,也暂时不用急着"屯配件"。理由有三:4000多个网点不会因为股权变更一夜消失;祝超峰被对赌条款绑着留任三年,主管的还是产品与研发;雅迪的公开规划是输出技术和品控体系,帮金箭"跳出低价内卷",而不是砍掉这个品牌——金箭官方微博9月12日还在正常办零界1250Ultra的试驾会。真正要盯的是两个信号:本地金箭门店有没有换招牌、缩减,以及常用配件(电池、控制器、塑件)的供货周期有没有变长。出现这两个信号之前,正常保养即可。
第二种:正打算买金箭的人。
小红书上这条收购新闻下面,点赞最高的车主评论只有一句:“以后再也买不到性价比最高的金箭咯”。这句调侃背后有个真实的警示线——柏文喜明确提醒:品控升级带来成本上升是真实压力,若金箭终端涨价超过5%-10%,下沉市场竞争力将显著削弱。也就是说,2399元包上牌这种"极致性价比金箭",理论上正处在生命周期的尾段;但反过来,雅迪的规模化采购也可能让金箭降本,价格未必立刻涨。小红书36氪
给你的行动建议:短期内(反垄断审查交割前)金箭价格体系大概率维持现状,看中了就正常比价出手,这是确定性最高的窗口;提车时认准新国标3C认证和合格证,生产日期别超过半年,坚决不碰门店推荐的"老款清仓特价车"——那是旧国标库存,上牌和上路都有风险。交割之后,盯一眼同款车的挂牌价,涨没涨、涨多少,市场会替你把答案写出来。
第三种:正在小刀、新日、绿源、立马这些二线品牌里挑车的人。
金箭卖身给出的真正信号是:行业集中度加速提升,缺乏核心技术和合规能力的中小厂商,生存空间被极度压缩。这不等于"二线品牌都不能买",但买之前要过三道筛子:一是本地网点密度——你所在的城市这个品牌有几家实体店、开了几年,这决定三年后还有没有人给你修车;二是配件通用性——电池、充电器、控制器是不是通用规格,杂牌专用件一旦断供,车就变废铁;三是厂商状态——上市公司财报、被收购传闻、门店转让信息,下单前花十分钟搜一下品牌名加"倒闭"“转让”"收购"这几个关键词,成本极低,能避开大坑。
顺带提醒一句:整合期也会放出大量便宜二手车。最近小红书上"二手电动车"的帖子不少,600元的空车(无电池)、准新车转手都有。捡漏可以,但电池是二手电动车最大的坑,车架便宜、电池换新,总价未必划算;无发票、无法过户的车再便宜也别碰。
接下来盯什么
这笔交易和它掀开的整合时代,有四个信号值得持续观察:
反垄断审查何时通过、正式交割——交割前一切承诺都还是纸面的;
金箭2026年下半年净利润能否过5000万的对赌线——过了,说明金箭的增长是真的,品牌大概率保住;没过,收购对价调减,整合节奏可能生变;
金箭终端售价走势——5%-10%是专家划出的竞争力削弱线,也是你判断"性价比金箭还在不在"的最直接指标;
双品牌是否"硬隔离"——独立渠道、独立团队、独立定价,做到隔离,金箭还是那个金箭;做不到,就是左右手互搏,渠道和价格都会乱。
靠开店、压货、打价格战就能增长的时代结束了。对行业,这是存量时代的开场锣;对准备掏钱的普通人,结论反而简单:确定性最高的窗口在交割之前,而窗口期内,认准新国标、查清本地网点、算清电池账,比赌哪个品牌降价更实在。