这个周末,装机圈被一组数字点着了:英特尔桌面CPU份额回到70.1%,AMD跌破30%。转发标题一个比一个响——“重夺王座”“格局反转”“AMD不行了”。
先把数字摆正。Mercury Research的2026年Q3数据:英特尔桌面x86出货份额从Q2的65.1%涨到70.1%,AMD从34.9%掉到29.9%。这是AMD自2025年初(约28%)以来的最低点,一个季度就挪走5个百分点。确实猛。知乎快科技微博
但最关键那句几乎没人转:Mercury自己说,无法确切判定原因。它最倾向的解释是产能搬家——笔记本需求疲软,英特尔把原本给移动平台的产能挪去桌面,正好撞上Q3装机旺季;而今年上半年桌面CPU一直缺货的,恰恰就是英特尔。AMD是另一个故事:它对PC游戏市场依赖更高,这块正被显卡供应受限拖着,加上内存涨价,桌面出货自然跟着受影响。这不是谁的产品突然不行了,是产能没往这边放。IT之家微博知乎
数字也对得上:同一季度AMD服务器CPU出货份额从34.5%升到35.5%,数据中心营收85.46亿美元、同比涨97%。苏姿丰自己也直说,AMD是一家“数据中心优先”的公司。说人话:不是锐龙突然变烂了,是两家的产能都没往桌面零售使劲。一边回补铺货,一边优先数据中心,桌面CPU就这么被推成了买方市场。知乎微博
落到钱包上,比份额榜好看
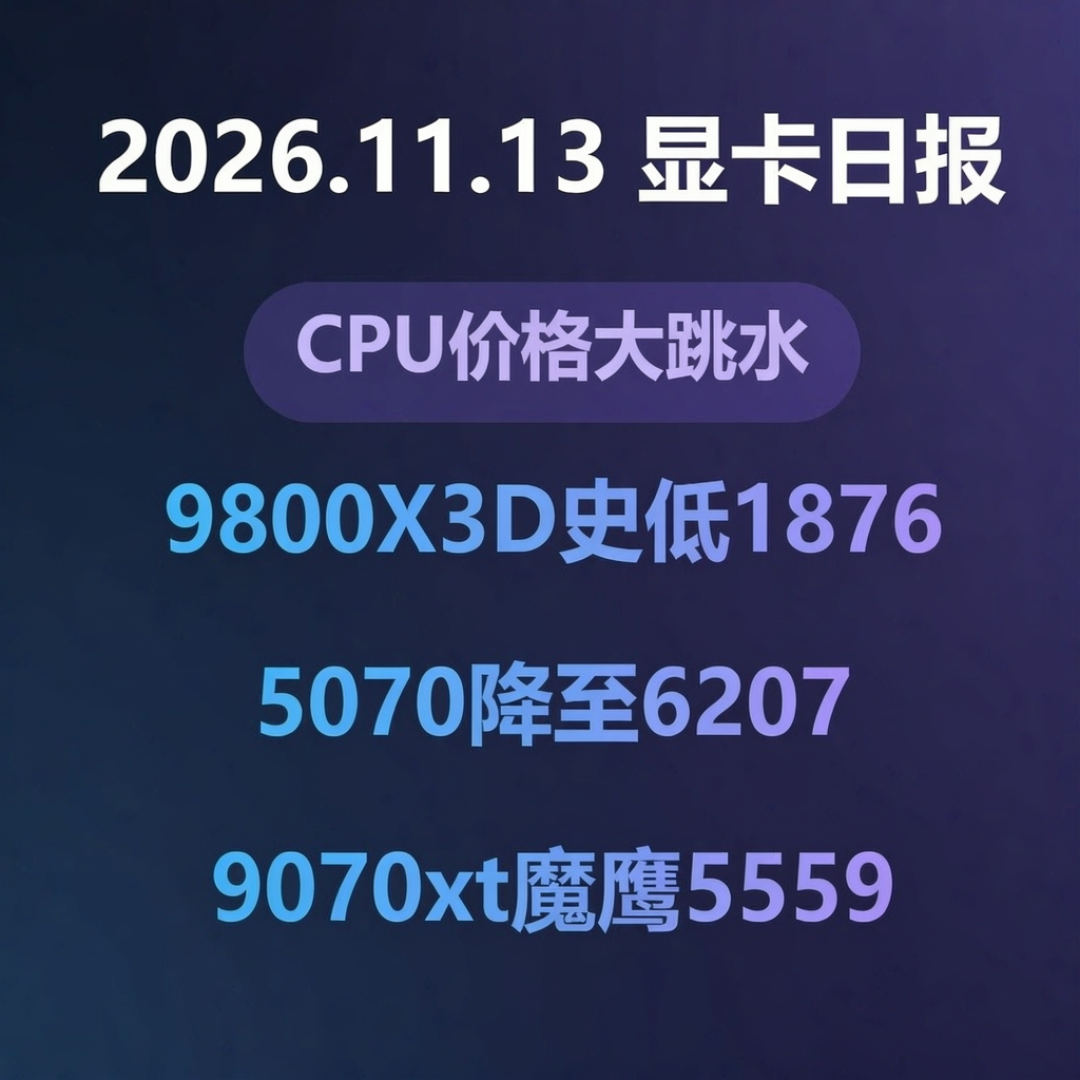
11月12日的显卡日报里,9800X3D散片还标着2111。第二天的日报直接打出“史低1876”。11月16日硬件早报的台账(京东、天猫最低券后价口径)里,同一颗9800X3D是2591.76元。散片史低和电商券后价差七百多,口径不同,比价别混着看。哔哩哔哩哔哩哔哩哔哩哔哩
英特尔这头更直白。狐小妖DIY装机10月下旬的价格帖里,270K盒装配技嘉Z890M小雕套装2660元,拆开是主板1200、CPU 1500以下;9800X3D散片配B850M电竞雕3010元,CPU折合1800上下。而当时单买这颗散片,最低也要2100以上。知乎
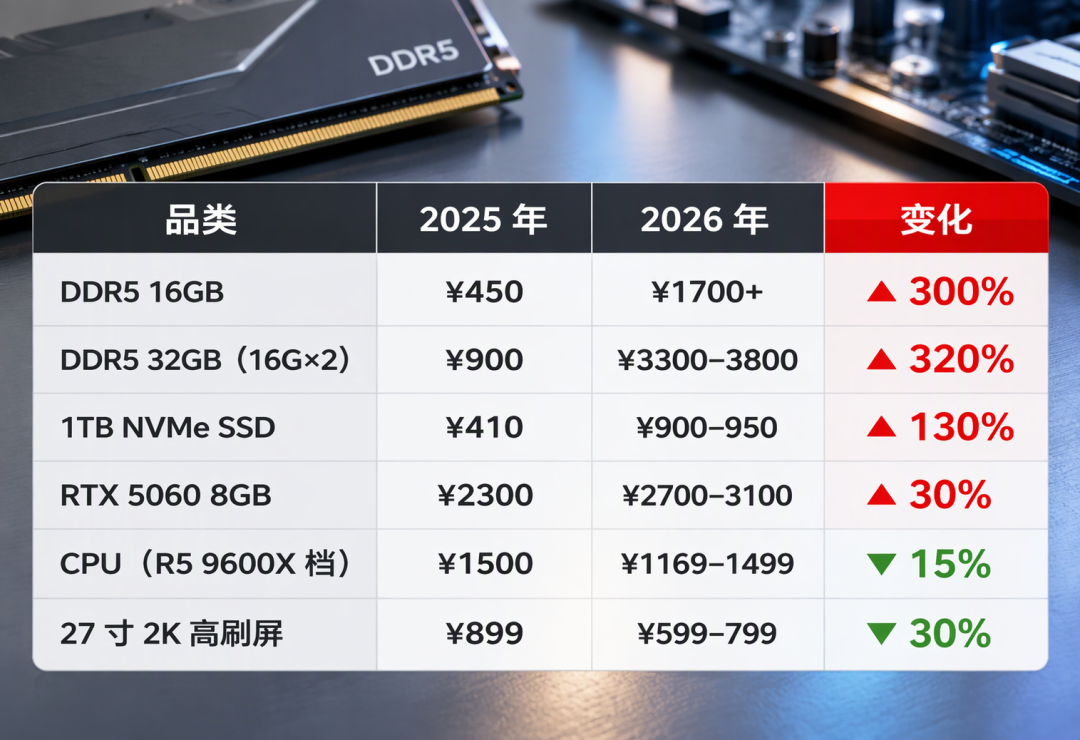
同期在涨的是内存和固态。双11收尾时同一位作者的复盘原话是:“除了显卡、内存、固态外,板U以及其它配件价格很不错”。2026年的装机预算逻辑,跟十年前是反的。过去的共识是“CPU显卡是大头,内存固态随便买”;现在存储是卖方市场,算力是买方市场。B站那条18万播放的装机视频标题就一句话:“现在性价比最高的就是CPU,显卡内存条硬盘大家再等等”。知乎知乎哔哩哔哩
三条能直接抄的
一,板U套装一定拆开算折合价。便宜通常来自主板让利,只看总价看不出划不划算。用CPU的散片单买价一减,剩下的才是主板真实价格——上面那两套就是这么算的。
二,主板选四槽,先插两根16G组双通道。按高点一次买满64G,是期望值为负的操作。一个容易忽略的细节:DDRWatcher第46周简报里,DDR5颗粒周均价60.21美元、周跌1.4%,DDR5模组却周涨0.6%到243.22美元。颗粒在跌,成品条还没跟。升级权留给降价之后,比现在赌一把划算。知乎哔哩哔哩
三,别急着为份额榜站队。70.1%和29.9%统计的是出货份额,含大量整机和OEM出货,不等于你在电商页看到的零售格局,更不能证明英特尔游戏性能重新领先。这一点Mercury也留了口子:是短期供货调整还是长期反转,得等后面几个季度。一个季度就下结论,和双11听风声追高买显卡,是同一种错误。知乎