11月10日起,今年第九期、第十期电子式储蓄国债开售——年内最后一批,3年期1.63%、5年期1.7%,开售就"秒光"。同一天,小红书上一条题为"现在存哪家?"的帖子底下堆了226条评论。年底了,攒了一年的钱往哪放,是全网最纠结的事。中国新闻网知乎小红书
纠结归纠结,先纠一个最大的误。很多人心里那本账,用的是一个你拿不到的数字。
先划掉一个假数字:2.75%
网上算存款,总有人搬出"三年期基准利率2.75%"。那是政策口径,你现在到柜台签的,是挂牌利率。六大行现行挂牌:三年期1.25%,活期0.05%。按基准算三年差7200,按挂牌算只有3600。差出来那一倍,全是口径害的。知乎
10万块存三年定期,到期利息3750;扔活期三年,只有150。差距摊到三年,一个月100块,这就是"锁不锁"真正的价钱。值不值,就看这笔钱三年之内动不动。知乎
绝活一:同样的存款,多问一句
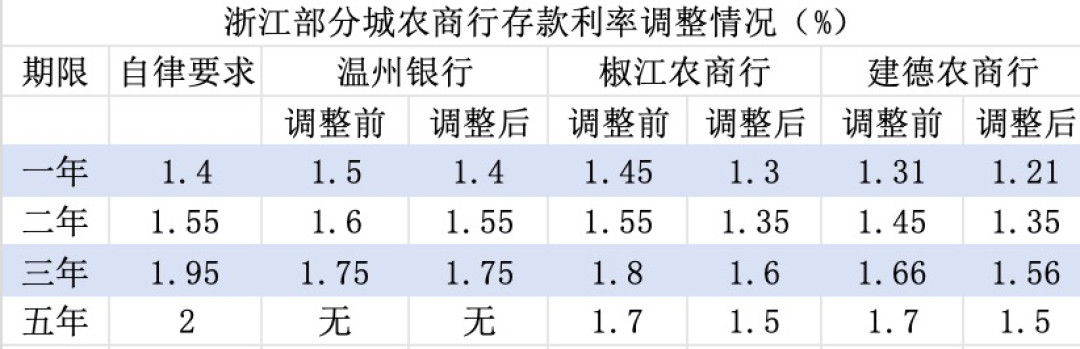
挂牌1.25%不是天花板。翻评论区,同一座城市,有人报出三年1.87%~1.97%、还带新户返现——那是中小银行网点的"实际执行利率"。差0.7个百分点,10万块一年差700块,问一句的事。小红书
两条边界要认清:
民营银行部分期限利率能摸到2.0%,但很多仅限属地开户——江苏的银行只收江苏客户,北京的只收北京的,办前先确认准入。小红书
担心小银行不安全的,记住存款保险条例:同一家银行50万以内本息全额偿付。50万以内,利率优先。
绝活二:国债别追"秒光",要抢就预约
国债比六大行3年定存挂牌高出45个基点,10万存三年多出一千出头。它真正的绝活不在利率,在提前支取靠档计息:国债按持有时间打折,友好太多;定期存款提前取,全部按支取当天的活期挂牌重算。知乎知乎
想锁五年的,别漏了今年7月返场的大额存单:大行1.55%~1.60%、20万起存,均标注"可转让"。股份行略高,民生5年期最高到1.79%。热门额度上线就光,挑"可转让"那档——急用时转给别人,比提前支取按活期重算强得多。中国新闻网新华网
顺带问一句部分提前支取:有些产品允许只取一部分,剩下的继续按原利率走,这一条买之前必须问清。问不清的宁可不买——急用钱那天你没有谈判的余地。知乎
也别把它当限量款,别被"今天不买就没了"推着走。每年都有国债发行,错过今年还有明年新批次。知乎
发行首日额度最紧,记得提前在手机银行预约。单一账户单期上限50万。知乎中国新闻网
绝活三:别锁三年,锁"一套阶梯"
利率下行期最忌讳一把梭。先留够6个月的活钱(活期+余额理财),这是应急金,不能拿利息去换——反过来做的人,最后大多栽在一次提前支取上。剩下的拆三层:一年内要用的放3~6个月,说不准的放一年,只有三年确定不动的那份,才配锁三年。知乎
手里只有一笔大钱的,用"十二存单法"变通:拆成12笔按月到期滚动存,急用时永远有一笔到期,不用整笔提前支取。
为什么基准越来越没人提?央行已官宣把隔夜利率作为主要政策利率的方向,存贷款基准利率正在退出舞台。以后算账,别看基准,只看挂牌价和网点实际执行价这两个数。第一财经知乎
1字头时代,省出来的利息都是抠出来的。但最高级的绝活不是找到利率最高的那家,是别把随时要用的钱,锁进三年不动的抽屉里。