

HOME家饰界 | 2026年的中国家装涂料市场,正在经历一次竞争起点的整体迁移。在新房集中交付时代,涂料生意的核心能力是工程渠道、开发商关系和成本控制。而到了2026年,装饰涂料市场规模预计达到3850亿元,重涂需求占比稳定超过50%,二手房翻新已占住宅装饰需求的45%。当需求引擎从“新工地”切换到“已入住的房子”,竞争要素便不可逆地从“谁离工程更近”转向“谁离居住者的墙面决策更近”。这个位移正在把行业推向一个此前未曾充分展开的命题:终端到底应该长什么样?
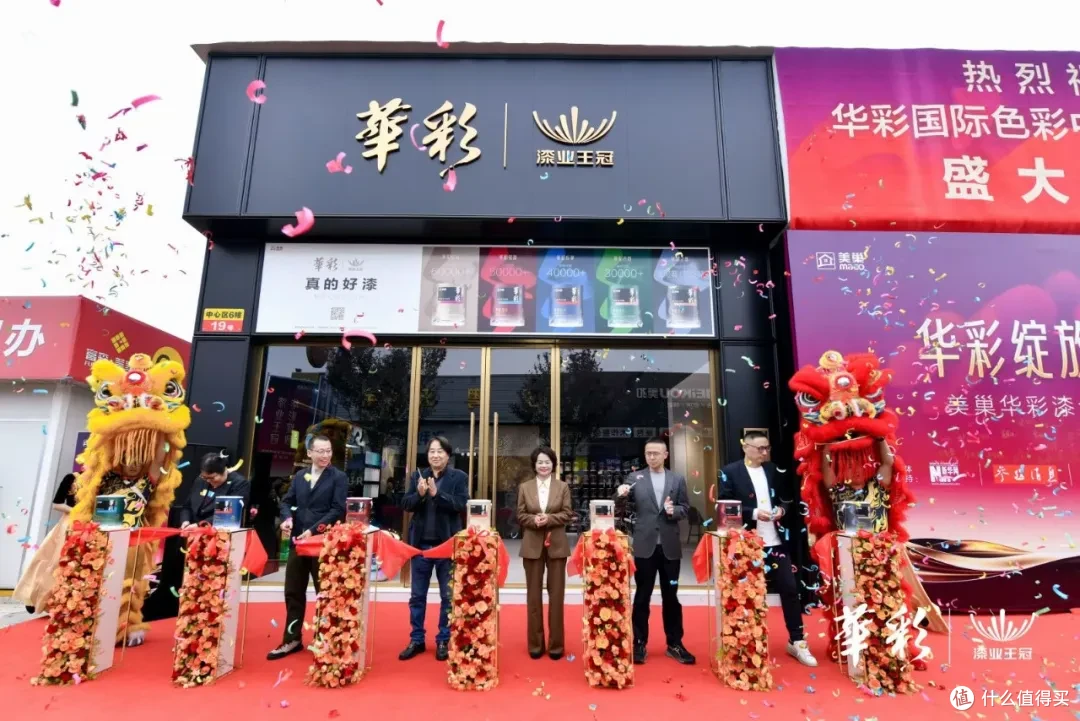
回答这个问题的有多乐士、美巢、立邦、三棵树,用不同的方式在重涂终端上加速布局,嘉宝莉和东方雨虹也在各自既有阵地向墙面系统延伸。11月12日,美巢华彩漆成都首店只是这轮终端分叉中的一条路径——一条刻意放慢、押注“深度”的路径,它的意义放在行业终端竞赛的整体图景中才能被恰当理解。
01
重涂需求释放与合规门槛,正在重画终端地图
重涂市场的释放并非匀速。2026年涂料市场中重涂占比已过半,但中国目前的重涂周期仍为7至8年,与欧美2至3年的水平存在显著落差。这中间的压缩空间,不完全取决于存量房的物理年龄,更取决于零售终端能否把“翻新”从一个模糊的念头变成可执行、可预期的服务。谁在缩短这个周期,谁就在实质上扩容市场。
与此同时,品类结构也在拉开层次。乳胶漆仍是基本盘,2026年市场规模预计485.2亿元,但高档产品占比已升至38.7%,功能性产品份额达到28.9%,艺术涂料则以850亿元规模、12%左右的增速向上分化。更关键的变化在供给端:涂料新国标GB 30981于2026年6月落地,VOCs限值从80g/L收紧至50g/L,SVOC首次纳入管控,约30%的中小产能面临出清。行业集中度CR5预计提升至48%左右,马太效应不再只是趋势描述,而是正在发生的成本事实。合规从“卖点”变成“门票”,意味着终端竞赛的参赛者首先必须是活下来的合规者,然后才谈得上模式选择。
区域重心的位移则让终端的空间分布变得更加复杂。西部地区乳胶漆增速达到15.2%,三四线城市渗透率升至68.5%,三四线占全国新建商品房及存量房翻新市场的比重预计突破45%。下沉市场不是低质低价的遗留地带,而是一个品牌敏感度快速上升、但服务标准化程度远低于一二线的增量场。终端的形态,必须同时回应高线城市的体验期待和低线城市的服务缺口。
02
终端的三种走向:广度、密度与轻决策
在这个背景下,头部品牌对重涂终端的理解正在分叉。
立邦选择的是“服务规模化”的广度路径。2026年6月,运行十余年的“立邦刷新”升级为“立邦到家”,同时推出“Magic Cube立邦魔方”——一个长宽高各2.2米的模块化服务载体,将产品样板、工艺展示和AI选色系统压缩进一个可以放进商场中庭、社区活动甚至展会现场的立方空间。立邦的逻辑不是让消费者走进门店,而是把服务送到消费者的生活半径里去。支撑这一逻辑的是一套高度标准化的交付体系:累计培训涂装施工人员超过45万人次,联合认证工匠逾7300人,累计服务中国家庭超过200万户。广度路径的核心壁垒在于可复制性,它追求的是在尽可能多的触点以可预期的质量完成交付。
三棵树走的是“门店密度”的路径。“马上住”焕新社区店在2026年总量超过6000家,覆盖全国超300个城市,在城市覆盖率、门店数量和用户规模上已形成规模优势。三棵树的独特之处在于密度与品类的叠加:仿石漆在县乡市场以“高仿真、高性能”建立差异化溢价,艺术漆则以国潮联名切入家装焕新的审美需求,2026年前三季度艺术漆销量延续行业第一。高密度的社区门店加上有辨识度的品类组合,使三棵树在下沉市场形成了一种规模化服务网络不易完全替代的触达能力。
多乐士的路径更早偏向“轻决策”的场景化。早在十余年前便布局重涂服务的阿克苏诺贝尔,2026年通过多乐士焕新服务网络推出“八大安心保障”,并在门店中以小型DIY涂刷工具和可视化体验空间来降低消费者对翻新的心理门槛。其提出的“一平方米的幸福”,本质上是在把重涂从“大工程”重新定义为可以在一个角落开始的轻量决策。多乐士不追求门店数量的绝对领先,而是试图改变消费者对“翻新”这件事的心理定价。
这三种路径有一个共同的指向:终端不再以“卖出一桶漆”为终点,而是以“降低某一种不确定性”为功能。立邦降低的是服务可及性的不确定性,三棵树降低的是触达距离的不确定性,多乐士降低的是决策心理门槛的不确定性。
03
第四种路径:美巢华彩的“深度试验”
美巢华彩漆成都首店所做的,是第四种:以独立体验终端降低消费者对“墙面体系是否可信”的不确定性。它不追求广度,也不追求密度,而是试图用一家店的深度把“华彩是什么”讲清楚。
美巢的行业位置提供了理解这条路径的背景。从1996年以腻子起家,美巢在腻子、砂浆、界面剂等家装辅料领域做了三十年,易呱平、墙尼、墙锢等产品在装修工长和注重环保的消费者中拥有扎实口碑,北京腻子市场一度占据60%份额。辅料和墙面漆在消费决策链上天然相邻:消费者在选购腻子时已经在为墙面体系做决策,墙面漆是同一链条的下一环。华彩漆的推出,正是从这套工序的底层向面层延伸。2021年华彩品牌立项,此后五年研发、一年试销;2026年4月产品正式上市,首批只面向120家经销商限量供货;7月前后“专属专卖店+华彩国际色彩中心”被确认为零售端正式入市的载体;11月成都首店启幕时,全国性零售和电商铺货仍远未成型,京东、天猫、淘宝全网检索不到华彩漆的在售SKU。这种低渠道曝光状态,放在美巢“慢就是快,做长期主义者”的一贯节奏里,是一次有意识的渠道切割:把华彩从辅料批发的引力场中剥离出来,放进独立的、体验导向的终端容器。
成都首店的形态本身就在传递这个意图。它没有被命名为“美巢华彩漆专卖店”,而是“华彩国际色彩中心”,融合产品展示、专业色彩、精准调色、空间体验与品牌表达,把消费动作从“选购一桶漆”重构为“获取完整墙面解决方案”。门店把环保、设备、原料、色彩四大矩阵前置到消费者面前,试图让墙面漆的购买决策从“看价格、认牌子”转向“看体系、认标准”。首店选址成都,既有成都商业生态和首店经济的考虑,也因为美巢在成都已有二十余家辅料授权经销商网络,为“重终端、慢铺货”的试验提供了品牌认知托底,又不至于被既有渠道逻辑绑架。
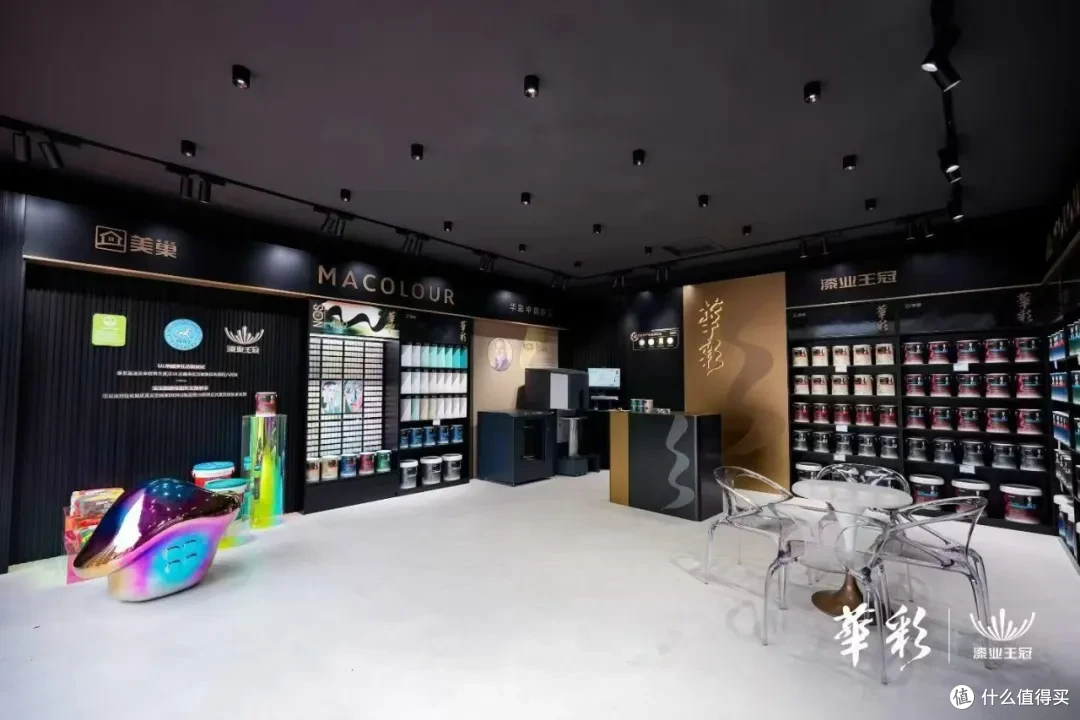
美巢的底牌在于辅料端积累的制造信用和超前合规。华彩漆全系列通过欧盟EN71-3玩具安全标准认证,为全国首个全系列通过该标准的涂料产品,同时叠加美国UL绿色卫士金级、欧洲Eurofins IAC金级、德国GEV EC1PLUS、芬兰M1等认证。在GB 30981新国标收紧VOCs和SVOC管控后,这套认证组合不只是品牌叙事,而是合规资产,意味着华彩在产品合规上几乎没有历史包袱。武汉六十万吨涂料级产能的投产,则使美巢在墙面漆赛道上拥有了从辅料龙头向主材规模玩家跃迁的制造基础。
但约束同样清晰。墙面漆的消费者品牌认知与辅料品牌认知遵循不同逻辑:辅料口碑在工长和装修公司之间传播,是B端信任驱动;墙面漆购买决策中,消费者的色彩偏好、气味感知、品牌可见度权重更大。立邦、多乐士经营数十年建立的消费者心智,不是靠辅料端环保信誉可以短期对冲的。终端体验店模式又是重资产、慢回收的,要求专业色彩顾问、调色设备、空间设计和持续运营投入,与辅料批发体系的管理逻辑差异巨大。华彩漆仍处于“由试销转专卖店”的过渡期,首批门店的运营数据、单店模型和可复制性尚未经过完整周期检验。在行业毛利率普遍承压的环境里,用高成本终端培育新品牌,对美巢的耐心和现金流都是考验。因此,华彩漆的样本意义不在于它已经证明了“深度终端”的胜利,而在于它把“墙面系统能否成为终端叙事单位”这个行业问题,做成了一次可观察的试验。
04
墙面系统的跨界者:竞争不再只从涂料内部发起
如果说终端形态的分叉仍属于涂料品牌之间的竞争,那么另一条正在浮现的线索则改变了竞争的边界:墙面系统的入口,正在被涂料之外的企业争夺。
东方雨虹从防水向墙面涂装的延伸是其中最具代表性的一例。2026年,东方雨虹的建筑内墙涂装服务系统已明确覆盖旧房焕新、防霉耐污、环保涂装全流程,并与当家APP、焕新大狮等平台及整装企业签署战略合作,将防水、铺贴领域积累的交付信任向墙面焕新场景迁移。一个在消费者心智中与“不漏水”绑定的品牌,进入墙面翻新时,其信任起点并不低于一个涂料品牌从零建立墙面认知。北新建材体系下的嘉宝莉则在另一个方向上加固墙面入口:嘉宝莉与近50家知名装企建立合作,央国企客户超过60家,同时在旧改翻新和整装渠道中推动艺术涂料、石艺漆的嵌入。当整装公司和物业渠道成为墙面翻新的实际流量入口,涂料品牌在零售终端上的努力就必须回答一个更前置的问题:消费者是在你的店里做决定,还是在装企的方案里、在物业的推荐里就已经被决定了?
这并不意味着独立终端失去意义。恰恰相反,当墙面系统的入口变得分散,一个品牌如果拥有一个能够把“基层+面层”完整叙事讲清楚的终端,它就在所有分散入口之外保留了一个直接面向居住者建立认知的锚点。美巢从辅料向面层的延伸、东方雨虹从防水向墙面的延伸、嘉宝莉从装企渠道向墙面系统的嵌入,本质上都在争夺同一个位置:不是某一桶漆的货架,而是消费者对“一面墙该怎么处理”的整体判断权。
05
行业的分叉远未收敛
2026年的家装涂料行业,没有一个终端答案已经胜出。立邦的规模化服务网络、三棵树的社区密度、多乐士的轻决策场景,各自在不同的区域和客群中推进;东方雨虹和嘉宝莉从墙面系统的两侧向同一个居住决策靠近;美巢则以一家体验店而非一千个批发网点,试探“深度”是否能够在价格竞争尚未退潮的市场中撑起一个不被轻易侵蚀的位置。华彩漆的终端模型尚在试验期,单店数据、可复制性和消费者口碑池都未经过完整周期检验,而立邦和三棵树在渠道、品牌和成本上的优势积累不会停步。但方向本身已经足够清晰:当新房交付的潮水退去,墙面漆的竞争终将回到居住者面前——回到他们对一面墙的颜色、气味、安全和确定性的真实关切中去。终端的分叉,本质上是不同企业对“离这个关切有多近”的不同回答。答案还没有揭晓,但问题已经无法回避。
当前文章无评论,是时候发表评论了