2026年第二季度,中国乳制品线下零售几乎全类目飘绿:常温纯牛奶销售额同比下滑10.14%,常温酸奶下滑14.48%,唯一逆势正增长的是低温纯牛奶,+16.87%。 战争就这样打响了——常温奶的基本盘连年收缩,乳企的增长故事和原奶过剩的产能,必须一起挤进冷柜。今年618,战火第一次烧进低温鲜奶:原本普遍6至10元一瓶的鲜奶降到4至5元,有品牌经平台补贴后10瓶装卖到31.5元、折合每瓶3.15元,比不少高端常温奶还便宜。到10月20日天猫双11开卖,乳制品品类在原有补贴之外又加发鲜食加补券,战况延续至今。知乎第一财经36氪
而在货架前打得最凶、押注最重的那一个,是伊利。常温奶双寡头的老大,在低温赛道却只排第四。
伊利为什么押得最重
伊利2026年中报显示,上半年总营收644.9亿元、同比增长4.13%,归母净利润同比下降20.02%,主要是对澳优商誉和存货做了一次性减值。占收入57.4%的液体乳上半年收入365.9亿元,同比只增长1.3%——此前该业务2024至2025年已连续两年下滑,今年只是小幅回暖。知乎36氪
银河证券等机构测算的低温奶格局是:CR5约65%,君乐宝16%、蒙牛15%、光明13%、伊利12%、新乳业10%——伊利被三只区域基因更强的对手压在了身后。知乎
对手的引擎正转得飞快。一名乳制品经销商向界面新闻坦言,蒙牛鲜奶板块这些年被同门压制,“根源是同规格的产品,只要悦鲜活比每日鲜语便宜1-2元,效果就非常明显”。君乐宝的低温大单品悦鲜活2026上半年收入20.4亿元、同比增长55.4%,蒙牛鲜奶板块增速也超过30%。界面新闻知乎
伊利的动作因此密集落地:今年3月金典鲜牛奶签下代言人,年中推出低温鲜奶新品"秒鲜",主打INF(蒸汽浸入式)0.09秒瞬时杀菌,瓶身放大印着"0.09秒"字样,还争取到大润发独立端头等陈列资源。资本端,6月29日伊利完成对上游牧场龙头优然牧业11.73亿港元增资,持股升至36.07%,同时锁定优然未来三年70%以上的原奶供给——先抢下"鲜"的源头。界面新闻36氪
押注的逻辑并不复杂:低温奶2025年零售额946亿元、渗透率仅27.4%,对比美国超90%、日本超75%仍有翻倍空间;而伊利12%的份额,配不上它常温网络的体量。仗不能不打。知乎
"0.09秒"的技术战:巴氏杀菌被重新发明,也被重新包装
低温奶的核心身份是巴氏杀菌奶:用相对温和的加热杀死致病菌,再全程冷藏保鲜。传统巴氏杀菌是72℃-85℃、10至15秒的管壁间接换热;而INF把加热时间压缩到0.09秒——高温蒸汽直接浸入雾化换热、同步闪蒸降温,同等致病菌杀灭标准下热损伤更低。界面新闻
常温奶走的是另一条技术路线:经超高温灭菌后,牛奶蛋白活性近乎消失——这正是消费者把营养价值、新鲜度列为购奶关注点前列(艾媒咨询2026年调研)的技术背景。对渠道而言,技术竞赛的另一半是货架时间:19天冷藏保质期,优于传统巴氏7至10天的货架周期,有效降低周转压力。36氪界面新闻
但"0.09秒"正在快速贬值。2024年广西皇氏乳业就用INF推出过水牛乳"秒秒鲜",市场上最具代表性的0.09秒产品本来就是君乐宝悦鲜活,伊利是跟进者;界面新闻走访后的判断是,当越来越多品牌用上类似技术,INF会很快从差异化卖点变成行业基本操作,竞争最终回到奶源稳定性、渠道铺货能力和终端价格体系。界面新闻
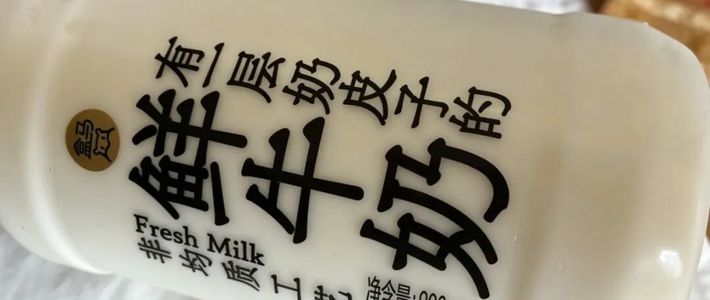
概念通胀还在反向发生。今年秋天,“非均质”"奶皮子鲜奶"把过去被均质工艺消灭的脂肪上浮重新包装成卖点:盒马的奶皮子鲜奶由酸奶品牌吾岛代工,售价15.9元、规格800克;永辉的同类产品由认养一头牛定制生产,19.9元、950克。中国农垦乳业联盟专家组组长宋亮提醒,省去均质看似少一道工序,实则要求企业在奶源、杀菌、储运上投入更多。而消费者的算盘更简单——“与其花15.8元买一瓶奶皮子鲜奶,我更愿意买7.9元的盒马日日鲜牛奶”。技术词汇越来越炫,买单逻辑却始终没变:鲜、好喝、便宜。36氪
冷链决定战争边界:低温奶是一门半径生意
杀菌工艺决定产品能不能做,冷链决定这场仗能打到哪里。综合华源证券与行业公开数据,冷链物流成本约占低温奶终端售价的15%—30%,跨区扩张每公里再加0.05—0.08元/升,配送半径约300公里;冷链也直接推高了售价,低温奶终端价通常比常温奶贵30%—50%。这就是低温鲜奶此前"叫好不叫座"的原因:出了冷链半径,高毛利兑现不了。知乎
周转规则同样苛刻:低温奶生产3天后渠道就要盯动销,距保质期还剩10天左右,往往要靠买二送一清货以避免临期损耗。保质期从10天延到19天,多出的每一天都是临期损耗与铺货半径的重新计算——这正是伊利秒鲜和君乐宝悦鲜活同时押注长保质期的商业实质。界面新闻
渠道地图也在重画。据勤策消费研究2026年上半年监测,社区超市与生鲜店占低温乳制品销量逾五成,逾八成消费者首选此类渠道买低温奶,即时零售"30分钟达"分流了传统送奶入户;龙头同时在做网络减法,上半年伊利净减61家经销商,光明一年净减983家——"广铺货"正被"拼终端密度"取代。半径之内,区域乳企反而活得更好:三元靠北京454家经销商守住当地低温鲜奶超50%的份额,其"北京鲜牛奶"主打72℃巴氏杀菌、当天生产当天配送当天上架,上半年收入同比增长61.6%。低温奶的竞争,本质是"终端密度×冷链半径×周转效率"的复合竞赛。知乎36氪
价格战靠什么收场
这场低价战的弹药来自原奶:今年6月第三周,内蒙古、河北等10个主产省份生鲜乳均价3.03元/公斤,对比2021年8月4.37元/公斤的高峰值下降30.9%,本轮下行已持续超过三年、创近十年最长纪录。奶价便宜,乳企才敢把鲜奶打到3元档"以价换量"。界面新闻
但弹药正在耗尽。农业农村部定点监测显示,2026年7月10个主产省份生鲜乳均价3.04元/公斤,同比由负转正,结束了长达53个月的同比下跌;全国奶牛存栏也从2023年峰值约660万头去化到6月末的577.2万头。国家奶牛产业技术体系首席科学家李胜利预计全年生鲜乳过剩规模将较2025年收窄;宋亮的判断是,原奶回升带来的成本压力将倒逼乳企重新调价,价格战预计2026年末才可能告一段落。36氪第一财经
行业对终局已有共识:低温液奶市场规模预计从2024年的897亿元增至2029年的1259亿元,增量真实存在,但低温奶逃不出冷链的物理半径。界面新闻
对伊利而言,胜负手不是"秒鲜"瓶身上那个0.09秒,而是接下来三个可观察的信号:双11和今年下半年低温单品的真实动销与损耗率、秒鲜能否在常温网络之外铺出冷链密度、原奶回暖后12%的份额能不能守住毛利。把周期红利磨成全链条能力,才是这次押注真正的赌注。