10月27日,一张标注为第43周(10月19日至25日)的国内新能源汽车周订单表在网络流传:数据来自“新能源探索录”整合,发布方自注“仅供参考”,并非小米官方口径。 表中小米单周新增订单8200份,环比微降约2%。 这个数字本身回答不了“格局变没变”,先把两条线说清楚:其一,8200份是小米新车上市脉冲回落后的稳态,不是失速信号;其二,真正变了的是小米自己的订单结构——增程车型澎程接棒纯电SU7、YU7,成了新的订单引擎。 至于纯电赛道本身,9月的零售数据反而显示其份额在扩大。微博微博
8200份:上市脉冲回落,不是滑坡
把时间线拉直,小米刚走完一个完整的脉冲周期:国庆叠加澎程首销的第40周,周订单一度冲到17600台。 到第42周(10月12日至18日),回落至8350台,环比-41%。 彼时“澎程销量暴跌”的说法刷屏,但那轮唱衰忽略了对比基准:节前是国庆加首销的特殊高基数,节后回归常态是正常节奏。微博微博微博
另一套统计体系可以互相印证。高盛给出的第42周表中,小米周订单为7700辆。 两家机构口径无法直接互校,但趋势判断一致:小米订单曲线已在8000台一线拉平,连续两周(8350、8200)的环比波动都在个位数以内——“跳水”叙事不成立,“稳态”才是当前订单的真实形状。微博
纯电格局:份额在扩大,不是在失守
先看大盘。乘联会9月零售数据里,全国乘用车零售161.8万辆、同比下降28%,纯电零售76.5万辆,占整体乘用车零售约47%,接近一半。 而作为动力形式,纯电9月同比跌幅是三种动力中最小的,且环比增长9.5%;插混同比大跌35.7%,增程下降17.3%。 也就是说,在整体收缩的车市里,纯电是份额仍在扩张的那一类。微博微博
品牌层面,小米正是这轮扩张里被拿来检验“格局”的一方。9月,SU7再度登顶20万以上轿车零售销量榜首。 往前追溯,行业端对SU7的判断是“21个月干到20万级轿车第一,终结Model 3在中国的销量神话”,并且这一身位保持至今。 9月单月销量前五的车型也全部是纯电。 如果“格局生变”指的是国产纯电掀翻合资与豪华品牌的轿车腹地,它是真的——但这是延续近两年的进行时,而不是上周这8200份订单带来的新信息。微博微博微博
真正变了的是小米自己:从“纯电玩家”到双动力
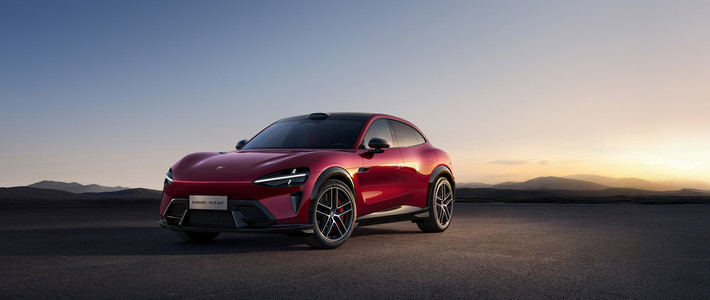
9月8日,小米澎程系列正式上市,这是小米首款增程SUV,N90/N70主打2+2+3大七座的家庭场景。 渠道端的反馈显示,澎程上市后八成进店客户是冲着它来的,实际下单者中超七成是有孩家庭——这与SU7、YU7偏年轻、偏个人的用户画像基本不重叠。知乎微博
订单端,澎程上市30天时,小米官宣其订单突破7万台。 在它的拉动下,乘联会口径下小米9月交付了40015辆汽车,创下今年以来的最高月度交付量。 官方也把这款全新增程SUV定义为“重要增长引擎”。 代价则藏在另一组数字里:9月增程大盘同比下降17.3%,澎程的增量更多来自切分现有增程盘子,而不是做大纯电盘子。微博微博
边界也要说清楚。截至10月中下旬,小米App内澎程各版本交付等待为4至14周,首销热度正被逐步消化成交付;其在8200份周订单中的占比没有官方披露。 参照9月澎程贡献约四分之一的交付结构,以及8月下旬一线渠道“不含澎程的小米周订单约7000台”的口径,纯电双车仍是小米的基本盘。 单论纯电一项,几乎全系纯电的特斯拉第43周订单8700辆,已略高于小米的8200辆——两者是贴身缠斗,谈不上谁“掀了”谁的格局。知乎微博微博
该盯的不只是格局,还有55万的算术
雷军年初公布的2026年目标是交付55万辆小米汽车。 而1至9月小米累计交付约26.9万辆,对目标的完成度约48.9%,意味着后三个月月均要近9万辆——超过9月历史高点的一倍多。8200份的周订单稳态折合约3.5万份月订单,照此推演,全年落在40万辆量级是更可能的结果;格局会变,但先变的是年度交付的落点。微博
雷军10月26日登台时给出的成绩是累计交付超80万辆、平均售价超26万元,并宣布组建独立汽车安全研究中心、动用3000多人专攻安全。 叙事重心已从“爆单”转向“交付质量与安全”。接下来值得盯的信号很具体:10月交付能否站稳4万台,检验澎程订单池的深度;理想、小鹏本周密集上新后,第44周榜单里谁能维持环比正增长;以及小米在下一个新车窗口到来前,周订单能否守住8000台一线。知乎微博