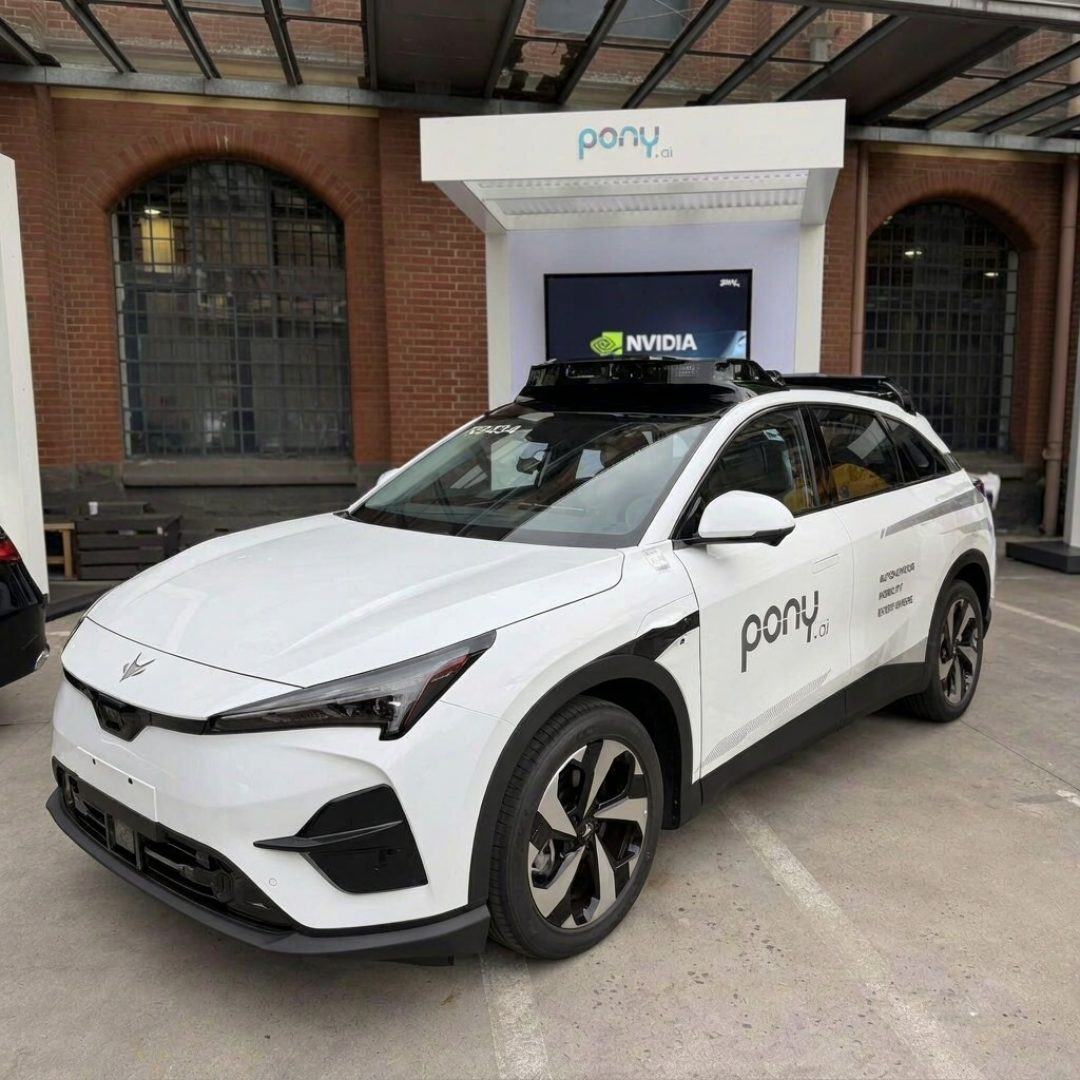
过去一周,Robotaxi圈子的信息密度高得离谱:10月14日,小马智行拉着Uber和Verne宣布第七代车落地英国曼彻斯特,距伦敦官宣不到一周;Waymo在10月20日官宣进入马德里,而文远知行6月就在那儿插了旗,9月刚拿下西班牙首张L4乘用车运营牌照,正冲年内上线。 10月22日,北汽极狐阿尔法T5 Robotaxi直接开上了英伟达GTC柏林的展台。知乎知乎
但同一时间,二级市场的画面是另一个画风:小马智行港股从发行价139港元跌到45.38港元,跌去约六成七;文远知行从27.1港元跌到11.24港元,跌了约五成八。 2月份Waymo刚完成160亿美元融资、投后估值1260亿美元,现在连债权融资都开了50亿美元的头——按10月16日收盘价,小马和文远两家加起来市值约289亿港元,和Waymo的差距在半年里从16倍拉大到34倍。知乎
一边抢着投,一边抢着跑。国内还没跑出"公司赚钱"的账本,中国Robotaxi凭什么集体往外走?我把这一周的公开信息摊开算了一遍,发现他们算的其实是另一本账。
单车赚钱和公司赚钱,是两回事
先看账本有多难看。小马智行2026年上半年经营现金流净流出1.18亿美元,比去年同期扩大约48%。 账上资金储备13.9亿美元,按上半年的烧钱速度静态测算能撑23个季度——注意是"速度不再加快"的前提下,二季度它的资本开支已经是去年同期的3.4倍。文远知行上半年净亏损7.898亿元,二季度营收同比增长82.2%,亏损还是从3.01亿元扩到了3.38亿元。知乎
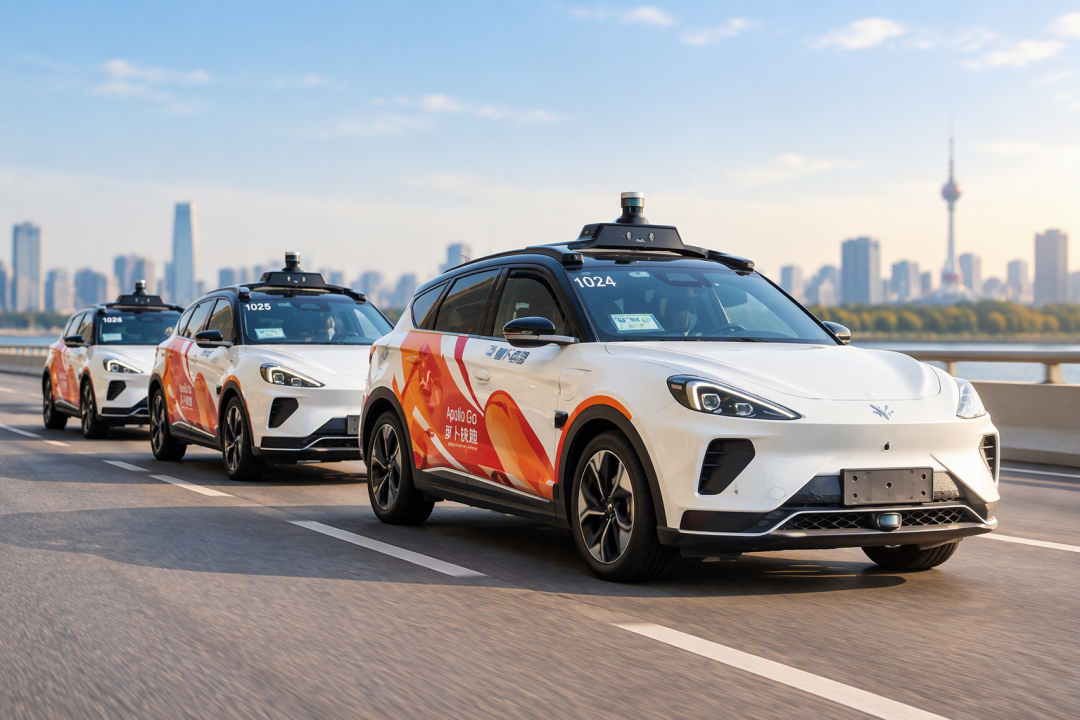
不是没人赚到钱。李彦宏在2025年二季度财报电话会上确认,萝卜快跑在武汉实现单车盈亏平衡,第六代RT6整车售价约20.46万元、单车日均订单超过20单;小马智行2025年11月在广州做到单车运营盈利(UE)月度转正,2026年2月深圳全月平均也转正了。知乎
但小马管理层自己测算过:Robotaxi至少要4万到5万辆的规模,利润才撑得起公司层面的自由现金流转正。截至2026年6月底,小马全球车队1975辆,年底目标3500辆以上——离门槛还差着一个数量级。知乎
瑞银10月17日那份报告说得更直白:市场盯着5月那波新运营许可暂停(一起Robotaxi引发的局部交通干扰是导火索,7月起发放恢复但审批更挑),却低估了单车模型转正之后、行业竞争重心正从"技术验证"切向"规模运营"。 有意思的是,被暂停、被收紧的5月之后,两家公司都没下调2026年的部署目标。钱不够、规模门槛又高,那就得去毛利更高的地方找补给——这就是出海逻辑的起点。知乎
第二本账:国内的卷价和海外的溢价
国内Robotaxi的定价有多卷?武汉的里程费约2.4-3.5元/公里,叠加优惠后媒体报道的实付最低到过每公里0.85元左右,券商实测普遍在1-2元/公里。 这个价格在国内是抢单利器,但它是拿规模换来的边际生意。知乎
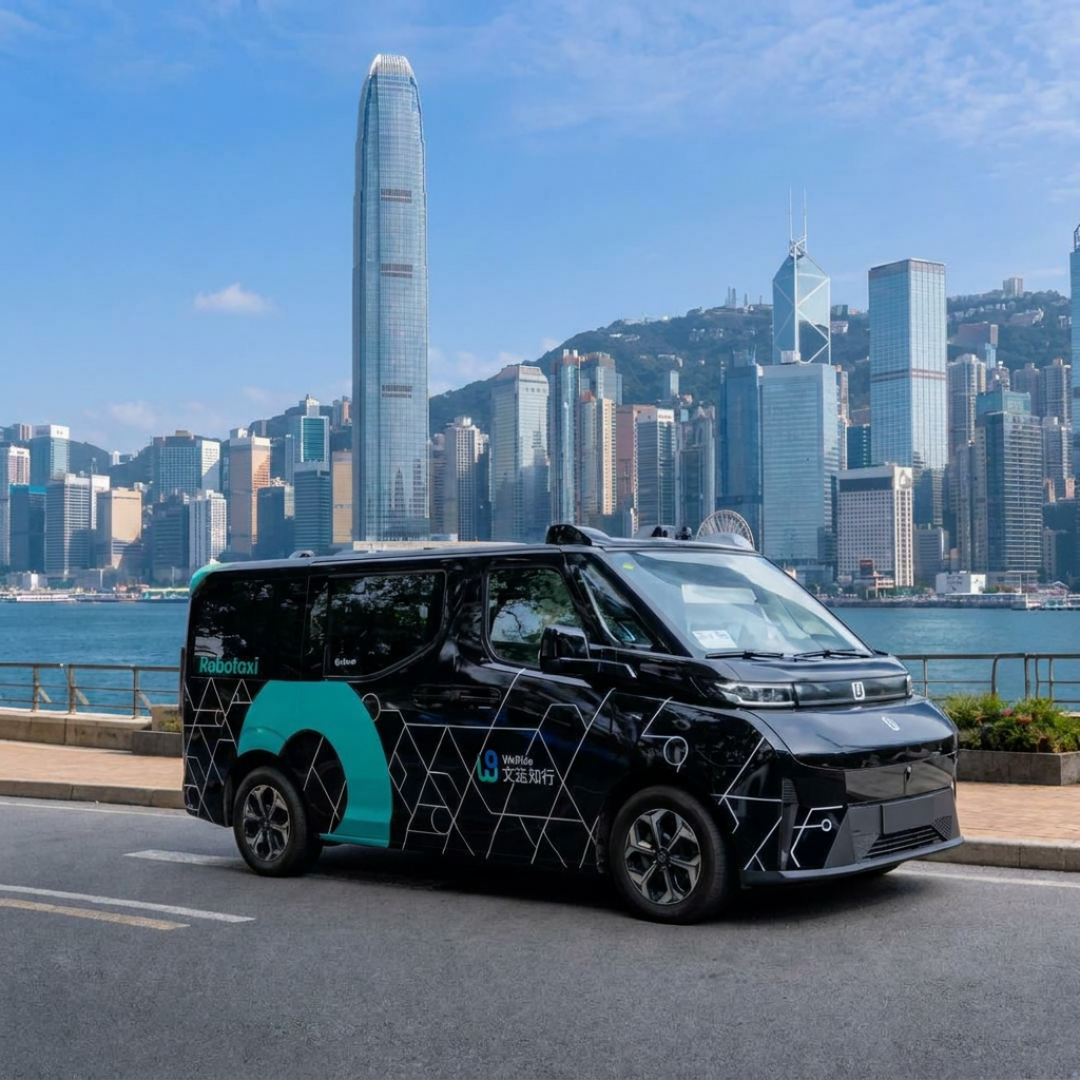
出海是另一个世界。据行业专题梳理,中东市场的单车利润可以做到国内的两到三倍,业内对海外布局的路线概括是"中东优先突破、欧洲联动试点、香港长期验证"。 看落地节奏就知道这不是PPT:萝卜快跑今年1月在阿布扎比启动全无人商业化运营,3月30日进迪拜,8月20日接入Uber,2月迪拜王储还完成了"王储第一单";7月23日拿下香港首个右舵全无人测试牌照,7月底拉着Uber、Freenow在伦敦开测,目标2027年面向市民。截至百度二季度财报口径,萝卜快跑已覆盖全球28个城市,累计自动驾驶里程超3.5亿公里。小马智行4月与Verne、Uber在萨格勒布开出欧洲首个商业化服务,8月宣布欧洲五城投放超2000辆L4车。 文远知行3月底与Uber在迪拜启动全无人收费运营,9月拿了西班牙首张牌照,还计划2027年前在中东部署至少1200台。知乎知乎知乎
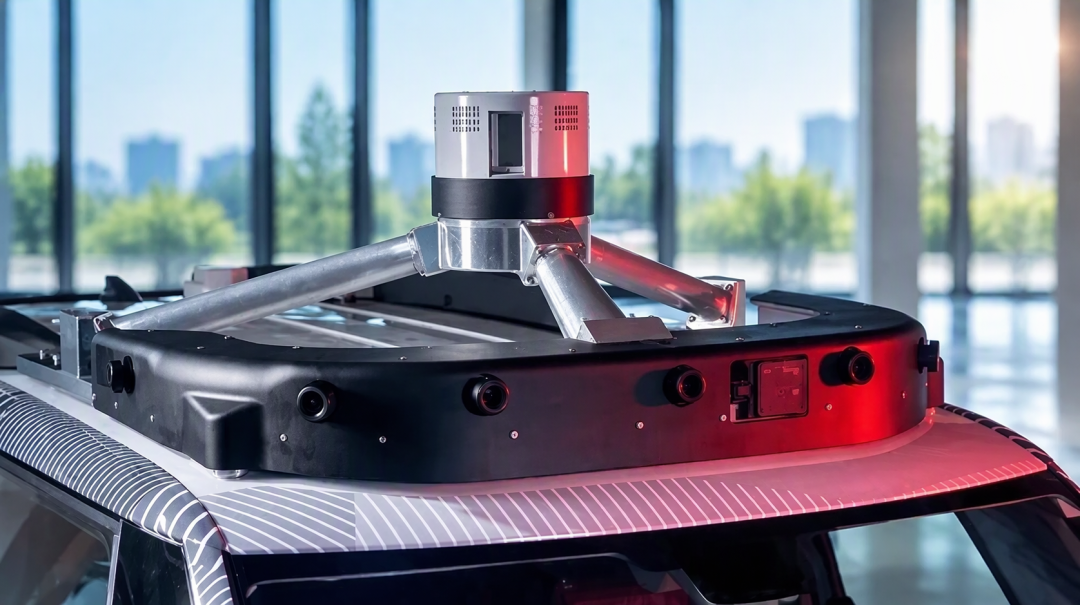
出海还有个杠杆是卖"铲子"的成本曲线。5年前百度RT6单车激光雷达成本约70万元,现在约4000元。 激光雷达占L4系统成本的比例从三年前的30%以上降到不足15%,整辆车的造价从2022年前普遍超100万元,降到如今的26-32万元;小马第七代自动驾驶套件总成本比上一代降了70%。知乎
铲子商已经先富了:禾赛2025年营收30.28亿元、净利润4.36亿元首次全年盈利,ADAS激光雷达出货138.1万台、同比增长202.6%,在中国主激光雷达市场占了41.5%的份额;全球前十大Robotaxi公司里有九家拿它当主雷达。 成本往下砸、海外毛利往上抬,两条曲线在2026年交叉了——这才是"没赚到钱也要出海"的底气。知乎
对手也在同一周出牌,而且路线不一样
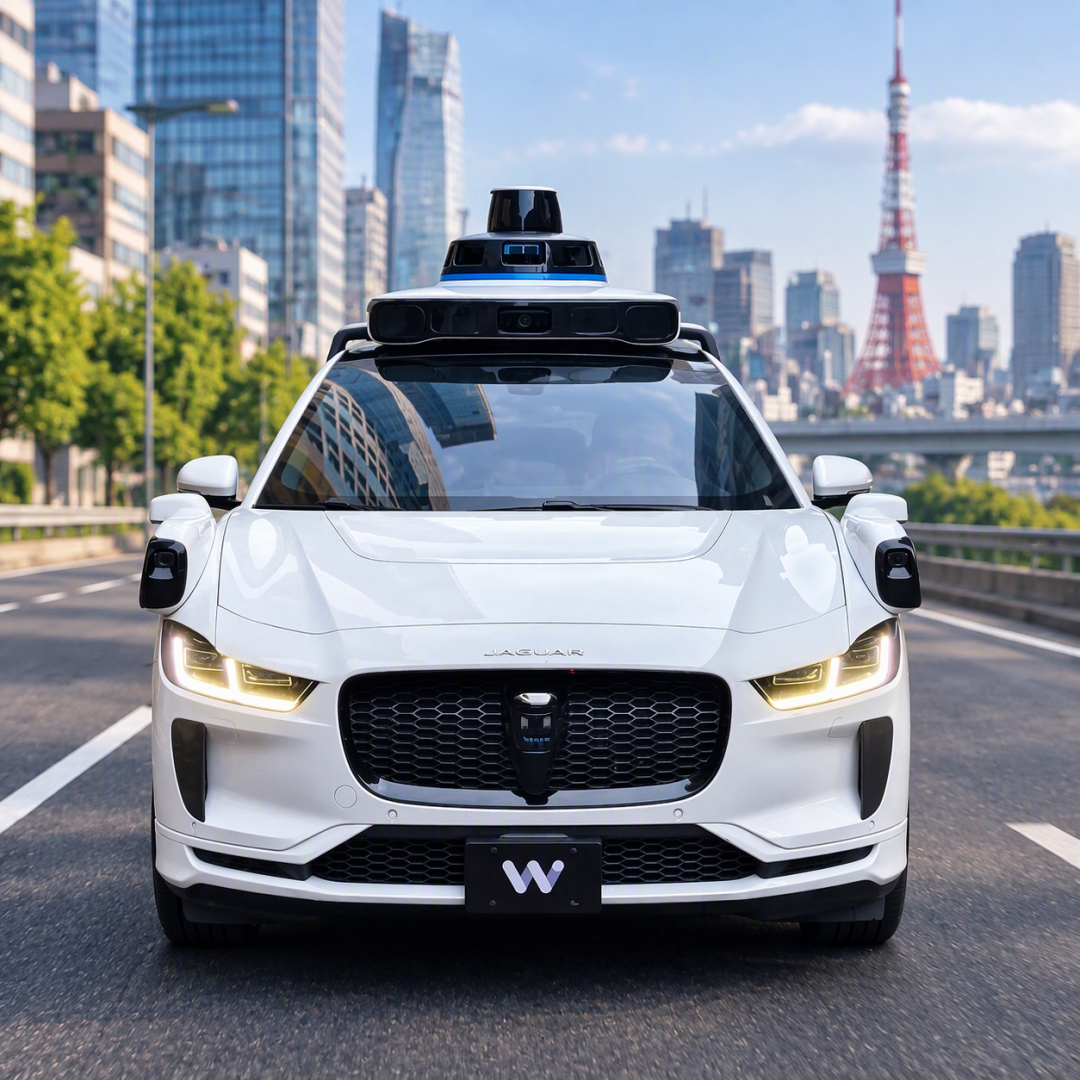
特斯拉10月22日发完三季度财报后,Robotaxi叙事换了打法:Austin的Cybercab车队上线约一个月已扩大10倍,本季累计无人监督里程增长8倍。 服务覆盖6城、下月进Dallas,运营时间从6–21点逐步延到23点、即将开到凌晨2点。Waymo则从15城基本盘往外扩,据知情人士说法打算靠新融资把车队在2027年底前翻五倍到2万辆,2027年开进东京。知乎知乎
管理层给出的时间表是Robotaxi收入2027年二季度开始可见,前后车主的车辆可以加入车队。 走的是"车主买车、自动接单、收入7:3分成"的路线。 但每英里0.30美元的成本目标至今没达到,这季财报GAAP归母净利润同比还跌了43%。知乎知乎
国内阵营里,小鹏10月8日把Robotaxi定名"悠游"并对公众开放体验,用的是自研图灵芯片堆出的3000 TOPS车端算力和纯视觉L4方案。 奇瑞在芜湖全球创新大会上摆出星途EX7试乘点,1颗520线激光雷达加4D毫米波,副驾必须坐安全员、车上亮小蓝灯。 北汽那边极狐阿尔法T5已经累计下线1000台,在萨格勒布跑出了超20万公里、3000次商业出行、活跃用户超1000人且"零罚单零投诉"的数据(Verne公布口径)。 玩家数量、技术路线、合作姿势全都拉开了——这门生意已经从概念演示打到了运营交卷的前夜。哔哩哔哩知乎知乎
反证也得摆上桌
出海不是爽文,至少有三盆冷水。第一,瑞银把两家公司2030年的国内份额假设调低了(小马从30%降到20%,文远从15%降到10%),海外加的份额未必填得上国内的卷。 第二,出海路线高度绑定Uber:入口、流量、定价权握在平台手里,而Uber玩的是多供应商策略,议价能力天然向平台倾斜;《从小马智行驶入伦敦》那篇文章的提醒很实在——国内运营经验能降低海外起步成本,却无法替代本地化的道路验证。 第三,监管才是终极变量:英国《自动驾驶车辆法》及配套实施计划整体指向2027年,运营许可、事故责任认定、道路规则都被伦敦方面列为监管重点;今年8月落地的智能网联新国标也把L3、L4的安全要求往上拧了一档。 至于"没人开的车"最琐碎也最贵的部分——遗失物追溯、车内纠纷、责任界定——正在变成运营方账上实打实的人工管理成本。所以证据能支撑到的结论是:出海是毛利和规模之间的新算术,不是盈利问题的解药。知乎知乎知乎
这三笔账,分别算给谁听
打车用户:国内现在能打到Robotaxi的城市已经包括武汉、北京、上海、广州、深圳等,萝卜快跑、小马、文远、如祺、小鹏悠游都开了体验入口,价格常比有人车便宜;海外阵营里,迪拜和阿布扎比已开全无人商业化运营,欧洲首个商业化服务则落在萨格勒布。想尝鲜的,先在开通城市里挑机场、高铁站这类固定站点路线,体验最稳。
准备买车的人:Robotaxi降本曲线正在外溢到量产车,激光雷达从"豪车专属"跌到10万内车型选装都装得起,这跟你去年纠结的智驾配置值不值,是同一个成本故事的两头。
想继续盯这个赛道的人:接下来三个信号值得设提醒——小马年底3500辆目标是否兑现、国内新运营许可恢复发放的节奏、以及特斯拉2027年二季度"车主车辆接入车队"是否如期开闸。这三个点任何一个落地,这本第二账就得重算。