













10
19
存款利率下行,年金险到底值不值得买?适合什么人买?
2026-10-21 14:41:29
0点赞
0收藏
0评论
最近跑银行存钱的朋友应该都有个共同感受:
利率又降了。
三年期定期存款从几年前的4%以上,一路降到现在不少银行不到2%,而且这个趋势短期内好像还刹不住。
钱放在银行里利息越来越薄,买股票基金又拿不准,很多人就把目光投向了年金险。
但一听说是保险,又有人犯嘀咕:
这玩意儿是不是坑?
到底值不值得买?
今天奶爸就跟你好好聊聊年金险这件事,不吹不黑,把它适合谁、不适合谁、怎么挑,一次说清楚。
一、存款利率一直降,年金险到底值不值得买
先说说年金险是什么。
简单理解,就是你现在交一笔钱给保险公司,约定未来某个时间开始,保险公司定期给你发钱。
比如现在每年交10万,连续交5年,等到60岁退休,每年领一笔钱,一直领到终身。
这种确定性,是年金险很大的一个特点。
写进合同的现金价值,到哪个年龄能领多少钱,投保的时候就能清清楚楚看到,不受以后市场利率波动的影响。
你想想,几十年后外面存款利率变成什么样谁也说不准,但合同里写好的钱,是按约定给你的。
为什么现在年金险话题这么热?
跟大环境有关。
过去我们习惯了钱存银行吃利息,觉得稳当。
但这几年存款利率持续下行,以前三年期定存能给到4%以上,现在很多银行已经不到2%了。
大家手头的钱总得找个地方放,年金险的预定利率虽然也在逐步下调,但相对存款来说,长期看还是有吸引力的。
年金险的收益特点,是前期慢、后期稳。
刚买的前几年,现金价值往往低于已交保费,如果这时候退保,会有损失。
所以买年金险,要用长期不用的闲钱,一般建议至少放10年以上不动。
时间拉长之后,复利的效应会慢慢显现,到了退休年龄开始领钱,现金流非常稳定。
跟其他理财方式比,年金险优势在哪里?
跟银行存款比,现在利率虽然看起来差不多,但存款利率未来可能还会降,年金险是把利率锁定一辈子,现在买了就按合同走。
跟基金股票比,年金险没有波动,不会因为行情不好就亏钱,收益是确定的。
当然,它的特点是流动性相对弱、长期收益不算高,但对于求稳的人来说,这个特点反而是优点。
年金险适合什么人买?
1、有养老规划需求的人
现在社保养老金只能保基本生活,想退休后过得宽裕一点,就要自己提前储备。
年金险的好处是活多久领多久,不用担心人活着钱没了,长寿风险全覆盖。
2、有强制储蓄需求的人
有些人存钱总是存不住,发了工资就想花,年底一看账户没剩多少。
买年金险相当于强制自己每年存一笔,前期退保损失大,反而帮你管住了手。
适合月光族、攒钱困难户,用保险的形式把钱强制留下来。
3、有长期稳健理财需求的人
风险承受能力低,不想碰股票基金,就想要一个确定的、写进合同的收益。
年金险这种形式刚好匹配这个需求,收益不算高,但胜在确定、稳定,不会因为市场涨跌而波动。
二、买年金险要注意什么?怎么挑产品?
了解了适合人群,那具体怎么挑年金险呢?
奶爸给大家几个实用建议。
1、先看现金价值表,这是核心
年金险的收益都写在现金价值表里,哪个保单年度现金价值是多少、退保能拿多少钱、到了领取年龄每年能领多少,这些都是确定的,投保前要看清楚。
不要只听销售口头说收益,一切以合同里的现金价值表为准。
不同产品的现金价值增长速度不一样,有的前期回本快,有的后期领取多,根据自己的需求选。
2、看领取方式灵不灵活
有些年金险是固定时间固定金额领,有些可以选择一次性领或者分期领,有的产品还支持减保,需要用钱的时候部分领取。
灵活性越高,后期用起来越方便。
投保前问清楚,万一急用钱能不能部分领取、会不会有手续费。
3、看保险公司的经营情况
年金险是长期合同,一保就是几十年,保险公司能不能长期稳定经营很重要。
可以关注一下公司的偿付能力充足率,还有历史上的投资收益情况,这些信息在保险公司官网、监管部门官网都能查到。
不用太纠结大公司小公司,监管对保险公司的监管很严格,合同利益是写进条款的,受法律保护。
4、保费支出要量力而行
买年金险一般是期交,每年交几万,要连续交几年甚至十几年。
投保前算清楚,这笔钱每年交出来会不会影响生活,一般建议年交保费不要超过家庭年收入的20%,留出余量,别把自己逼得太紧。
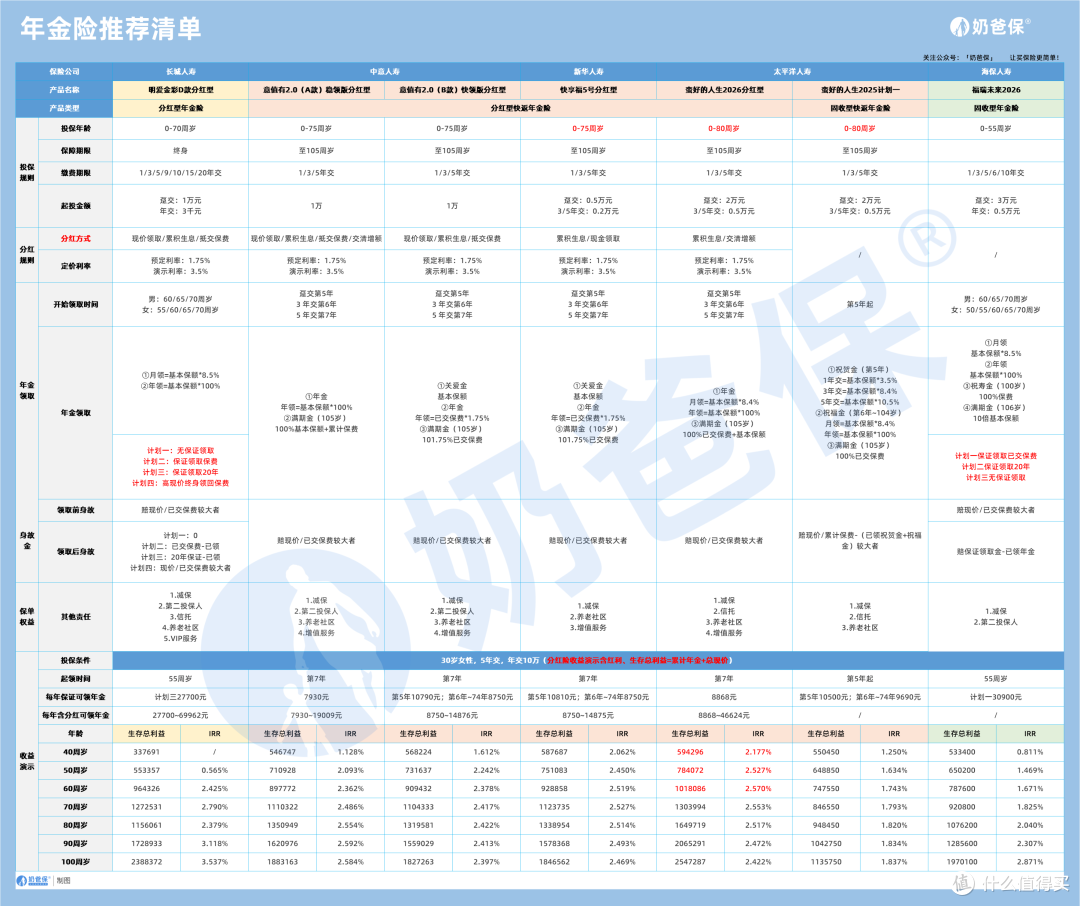
说到挑产品,市面上年金险产品很多,不同产品的领取金额、现金价值增长、灵活性差异不小。
奶爸保是持牌保险经纪平台,合作上百家保险公司。
我们不代表某一家公司,而是站在你的角度,根据你的年龄、预算、养老目标,帮你对比多款产品。
从前期方案设计,到投保、后续领取、保全,全程都有专人跟进服务,不额外收费。
你不用一家一家去跑,把需求告诉我们就行。
三、奶爸总结
存款利率下行是大趋势,这个短期很难改变。
年金险作为长期稳健储蓄的工具,有它自己的价值:
收益确定、强制储蓄、活多久领多久,这些特点决定了它适合有养老规划、想强制储蓄的人。
但它不是万能的,也不适合所有人。
预算紧张的,先把保障型保险买好;
短期要用钱的,别碰。
买之前想清楚自己的需求和资金期限,用长期闲钱来配置,才不会有压力。
如果你不确定自己适不适合买年金险,或者想对比几款产品看看哪款领得多,可以来找奶爸聊聊,把你的情况说清楚,我们帮你算一算、比一比,再决定也不迟。