


















7
5
免责条款是什么?如何看懂保险免责条款?
2020-09-05 22:26:25
0点赞
4收藏
0评论
在买保险的时候,如果我们留意过,就会发现保险合同上一般都有相应免责条款的声明。
免责条款在法律上是更倾向于保险公司的利益,对消费者而言则不是那么友好。
那么有人会问了,既然免责条款对保险公司更有利,如果在买保险的时候业务员故意隐瞒免责条款事项,所造成的拒赔后果谁来负责呢?
奶爸这里要郑重声明:作为消费者一方,为了避免这种情况发生,我们在购买保险的时候一定要仔细看保险合同的内容。
下面奶爸就来教大家如何快速看懂保险合同中的免责条款。
│什么是保险免责条款
│保险合同中免责条款的分类
│免责条款需要注意这几点
│奶爸总结
一.什么是保险免责条款
首先我们先来看一下百度百科对免责条款的定义:

如果根据上面的定义去理解免责条款是不是相当费力?
其实说通俗点,拿买保险举例子。免责条款就是保险公司在与你签订保险合同的时候,在保险合同中会特别声明的一些保险公司不承担给付保险金的保险责任。
1)免责条款会指出保险人不会承担的保险责任,是为了避免其在合法范围内过度承担责任。
2)从免责条款的属性看,保险人制订免责条款的本质是约定风险排除事项,因保险人不可能对所有风险事项给予保障。
奶爸这里认为,对保险合同免责条款的定性不能简单的用一种定义去概括。
虽然保险合同是投保人与保险人约定保险权利义务关系的协议,但免责条款是保险公司制定的且不可修改的。
即使投保人不接受保险免责条款的内容,保险公司也不会对其条款进行相应的修改。
所谓免责条款,就是保险公司不承担哪些责任,不保什么。
所以在投保前需要了解清楚免责条款是否合理,然后再作出决定。
二.保险合同中免责条款的分类
这里奶爸收集了各家保险公司目前广泛适用的保险合同条款,对其进行了梳理,并将免责条款划分为以下情形:
1.对特殊风险的排除
1)例如对战争、暴动、核辐射、环境污染等风险造成的损失免责,常见于财产保险。
2)被保险人从事高风险活动或特定原因,如跳水、跳伞、食物中毒、医疗事故等造成的伤亡免责,常见于人身保险。
2.法律规定的免责情形
例如:投保人、被保险人故意制造保险事故,投保人、受益人故意杀害被保险人,被保险人故意犯罪等行为造成的损失,理论上一般将其称为道德风险不予理赔。
3.被保险人因违法犯罪导致的损失
例如:被保险人吸毒,无有效驾驶资格或醉酒后驾驶机动车等。
4.被保险人存在既往症
被保险人患有特殊疾病,如发生先天性疾病,感染艾滋病毒等,或是在保险合同生效起一定期限患有重大疾病。
5.保险人不必承担赔偿责任的最低限额
属于保险责任范围内,而保险人对轻微损失加以排除,例如免赔额、免赔率等。
奶爸这里想强调的一点是,免责条款在不同的险种中也有不同的分类,例如寿险中的免责条款、重疾险中的免责条款等等,在不同的险种中免责条款也是会有相应的改变。
寿险免责条款(如图):

重疾险免责条款(如图):
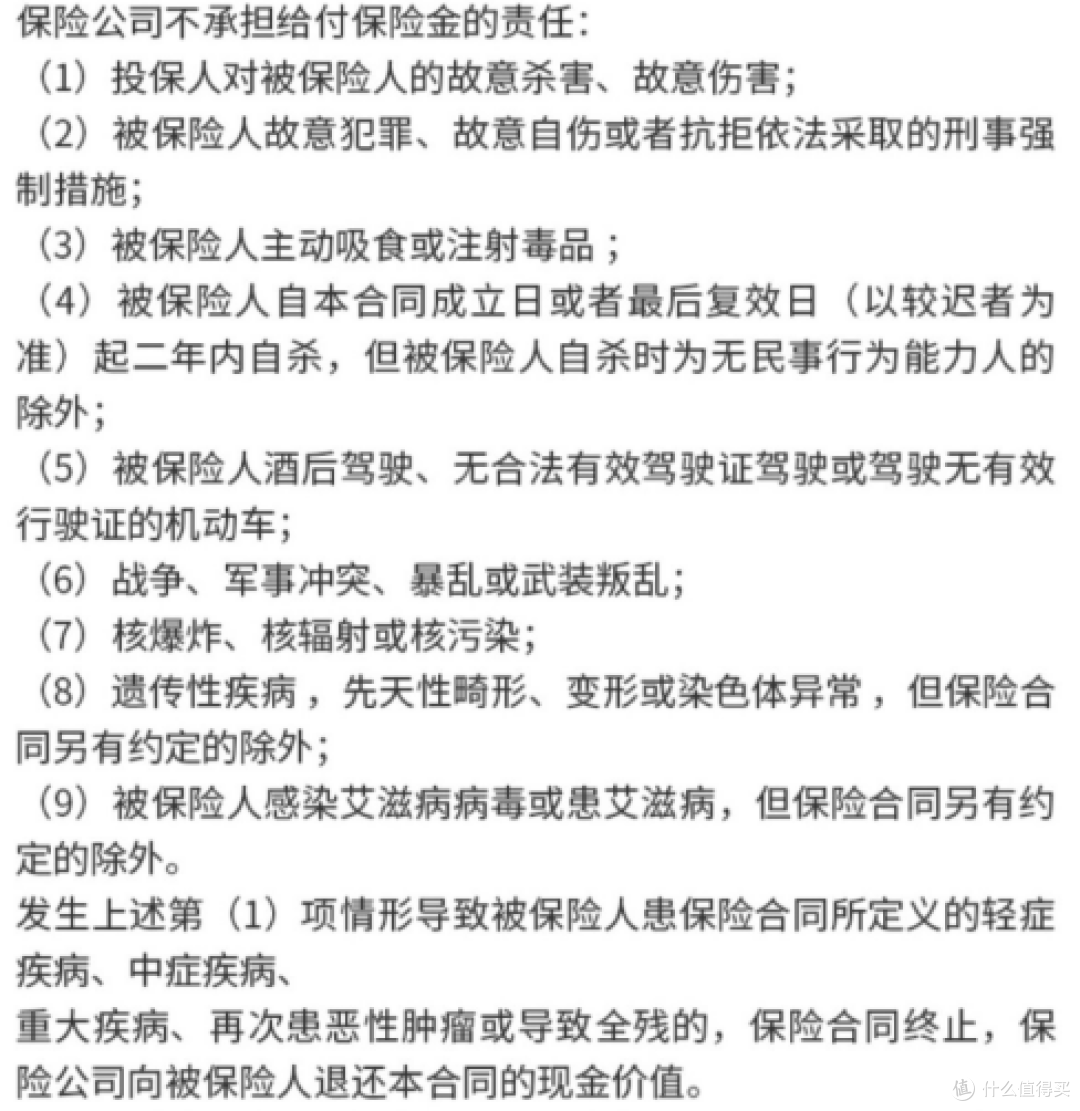
通过对比寿险和重疾险的免责条款可以看出,这两类保险的在免责条款内容上存在着相当大的差异。
一般寿险的免责条款比较少也比较简单,相对的重疾险和医疗险由于核保要求比较严格,所以免责条款会比寿险多上些许,这也是保险公司对自身的一种保护。
三.免责条款需要注意这几点
1.免责条款是否是合法有效的合同组成部分
1)确保合同合法有效是免责条款发生效力的前提。一个无效的合同,免责条款是不可能发生效力的。
2)免责条款必须成为合同的组成部分。
2.免责条款是否是本着公平、诚实守信的原则订立的
只有本着公平、诚实守信原则订立免责条款,才是免责条款能够发生法律效力的前提。
我国《合同法》在第40条和第53条分别从公平和公序良俗原则出发对免责条款的效力进行约束,同时,违反诚实信用原则的免责条款,也是不为合同法理论和实践所认可的。
3.免责条款的内容表达是否清晰易懂
如果免责条款的表述不明确,在产生疑义时,会被从严限制解释,以保护相对方的利益。
1)名词释义
比如:

我们需要找到对应的释义位置,仔细阅读,确保没有疏忽的免责内容。
2)通知时限
比如:

投保前就已明确提醒的事项,很多产品中都有通知时限的声明。
但我们通过其他途径已经及时知道,或者应当及时知道保险事故发生,或者虽未及时通知但不影响我们确定保险事故的性质、原因、损失程度的除外。
奶爸这里特别提醒:还有一些免赔额、特别约定等的内容也是需要我们去注意的。
四.奶爸总结
保险合同的免责条款是我们买保险前需要重点关注、重点理解的内容。不同险种、不同产品的隐形免责条款都有不同的约定,所以还是一句话:投保前一定要仔细阅读保险合同的内容。
投保前如果不认真理解条款,投保后也不仔细查阅合同,一旦发生理赔纠纷,吃亏的就是我们自己。如果有不懂的地方一定要咨询专业人员,确保对保险合同内容了解清楚后再投保。





