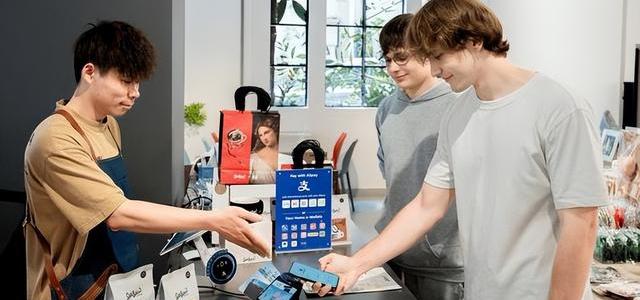
扫码支付在国内已是日常,却被海外华人吐槽为“最不智能的发明”。这种观点源于对支付效率的单一评判,却忽略了其背后的社会土壤与生态价值。真正理解其优劣,需要深入探究两种技术路线在不同国情下的演进逻辑与真实作用。

 智能速览
美国NFC支付胜在单次效率,但中国扫码支付解决了普惠金融难题。
二维码极低的准入成本,让数以亿计的小微商家接入数字经济。
中国支付的核心优势在于“连接”,而非单纯的支付动作本身。
中国正通过“碰一下”等方式,融合NFC便捷性与二维码生态优势。
中美支付模式是各自环境下的最优解,评判标准不应只有一把尺子。
 精华内容
一个动作的快慢,真能定义一项技术的成败吗?要理解中美支付模式的差异,需要回到各自的社会土壤中探寻答案,这关乎效率,更关乎选择。
直观的体感差异
在支付动作的纯粹效率上,扫码支付确实常被诟病。在美国,用户仅需将信用卡或手机靠近读卡器,交易在0.5秒内即可完成,行云流水。
反观国内的扫码场景,有时却是一场手忙脚乱的“独角戏”。从翻找手机、解锁、打开APP,到对准扫码枪,任何一个环节的延迟——如屏幕突然变暗、网络信号不佳——都可能造成尴尬。这种流程上的“繁琐”,正是其被吐槽“不智能”的直接原因。
历史的路径选择
中国并非没有尝试过更“先进”的技术。早在2006年,银联就试图推广NFC支付,但因当时智能手机未普及、POS机成本高昂及标准不统一而失败。
更关键的国情是,2016年中国人均信用卡持有量仅为0.3张,大量三四线城市及农村居民被排除在传统金融服务之外。而二维码支付的硬件成本几乎为零,一张纸就能让卖红薯的老大爷和CBD白领享有同等的支付权利。数据显示,二维码支付将商家收单成本降低了50%至84%。
因此,与其说是选择了二维码,不如说是中国庞大且分散的小微经济体共同选择了这条普惠之路。

生态的降维打击
若只讨论支付动作本身,格局就小了。美国的信用卡体系本质是一个功能单一的封闭金融孤岛,除了扣款难以承载更多服务。
中国的二维码则是一个连接万物的超级数字入口。一次扫码,可能同时完成了支付、会员积分、停车缴费、电子发票开具,甚至是在社区中心办理业务、在医院同步医保结算。这种将支付与政务、医疗、生活服务等深度捆绑的综合能力,构建了难以撼动的生态护城河。

技术融合的未来
技术的演进从未停滞。针对扫码的操作痛点,2024年支付宝推出“碰一下”功能,融合了NFC的物理便捷与二维码的生态优势,用户无需打开APP,解锁手机碰一下即可支付,该功能从0到1亿用户仅耗时321天。
同时,刷脸支付、掌纹支付等生物识别技术,乃至支持无网支付的数字人民币,都在不断拓展支付的边界。这不仅关乎商业便利,更上升到了国家金融基础设施安全的战略层面。

科技的“智能”不应仅用操作步骤多少来衡量,更在于它解决了何种社会痛点。美国用半个世纪筑起信用卡城堡,中国则在十年间建起数字化高楼。两条路径,皆是因地制宜的最优解。或许,能让不同阶层的人都便捷享受金融服务的,就是最好的发明。








wayes
校验提示文案
含笑百步颠啊
校验提示文案
向海贼致敬
校验提示文案
zodlord
校验提示文案
angelfiend
校验提示文案
当欺骗逐渐变成常态
校验提示文案
阿弋丶
校验提示文案
值友4148186422
校验提示文案
ChrisCLIC
校验提示文案
lyls
或者贴的时候自动扫脸解锁。
NFC。
很快捷了。安全由自己设置,
校验提示文案
暨璐裹
校验提示文案
amigo123
校验提示文案
cp4dsb
校验提示文案
贵哥
校验提示文案
值友4148186422
校验提示文案
cp4dsb
校验提示文案
wayes
校验提示文案
阿弋丶
校验提示文案
amigo123
校验提示文案
当欺骗逐渐变成常态
校验提示文案
暨璐裹
校验提示文案
lyls
或者贴的时候自动扫脸解锁。
NFC。
很快捷了。安全由自己设置,
校验提示文案
ChrisCLIC
校验提示文案
贵哥
校验提示文案
angelfiend
校验提示文案
zodlord
校验提示文案
向海贼致敬
校验提示文案
含笑百步颠啊
校验提示文案