九月中旬开始,如果你也在收续保报价,大概率刷到过同款吐槽。微博上9月18日有人发帖:连续四年在平安续保,三年前出过一次险、当年第二年基本没涨,今年报价直接多了一千多块。小红书更热闹——无锡一位车主晒出人保报价,0事故0违章,“车损保额降了,保费反而涨了”。评论区跟着炸出一串:“我转保,月初报6000+,今天变8000+”“这个月都涨价”“车损险和三者都比上年涨,而且不是一家保险公司涨”。微博小红书
连安全开了一年、折扣该拿都拿了的车主都在涨价,这就不是"出险记录"能解释的事了。这个续保季,值得先把两笔账算清楚:你的报价到底是"真涨",还是"虚高"。
先说真涨:你的折扣早就触底了,涨的是折扣之外的三样东西
现在商业车险的定价是一条乘法链:基准保费 × 无赔款优待系数(NCD)× 交通违法系数 × 保险公司自主定价系数。多数车主只盯着NCD,觉得"我没出险,系数就该最低、价格就该一路降"。但《证券日报》今年报道过一个很典型的案例:一位路虎揽胜车主连续5年未出险,理赔浮动系数已经压到0.4的最低档——折扣已经一步不剩——续保保费还是从5655元涨到了7357元,涨幅30%。知乎
折扣锁死后,涨价只能来自公式里另外几层:
1. 基准保费在动。 维修配件、工时、人伤赔付标准逐年重估,零整比高的车型池子整体加价。有分析提到,2026年的定价模型中车型风险大约占20%–25%的权重:你不撞车,不代表你这款车的赔付池不烧钱。车龄长了、车损险保额随车辆实际价值往下走,但修车的钱一分不会少——这就是"保额降了、保费涨了"这种别扭组合的由来。
2. 自主定价系数被往上调。 这个系数留给保险公司自己定,不同公司差距非常大。也有从业者观点认为,前两年监管要求压折扣、保费基础打得特别低,今年部分公司把折扣往回收了——去年拿到的低价,本身就不是常态价。知乎
3. 行业赔付压力在抬头。 今年二季度,66家披露正向车险签单保费的公司合计约4558亿元,按保费加权的车均保费约2376元/辆,且前三家公司拿走近七成(68.7%)——存量续保盘越来越集中,头部公司对老客户"涨价试探"的底气,恰恰来自你懒得比价。知乎
还要提醒一句:连续N年无赔款的具体系数档位,各地口径不一样,社媒流传的"4年无出险0.5折、连续3年无出险后出险1次直接从0.6跳回1.0、保费上浮约67%"这类说法只能当参考,最终以你保单系统的实际计算为准。但方向没疑问:折扣触底之后,继续降价的空间本来就很有限。
再说虚高:报价单上的数字,有一半是给"砍价"预留的
另一种"涨价"根本不是涨,是报价水分。翻小鹏P7续保帖的评论区,同一个车型能摆出一套完整的价格光谱:报价一万多的,最后5200拿下。小红书
另一边,也有人晒出"没出险没违章,人保3800全险"的成交价。同一条评论区里,深圳鹏翼车主的原话是:“电销报7k+、6k+,再送一大堆用不上的权益和返现,下来也比5300贵”——他自己第二年直接在官方APP自助投保,5300成交。小红书
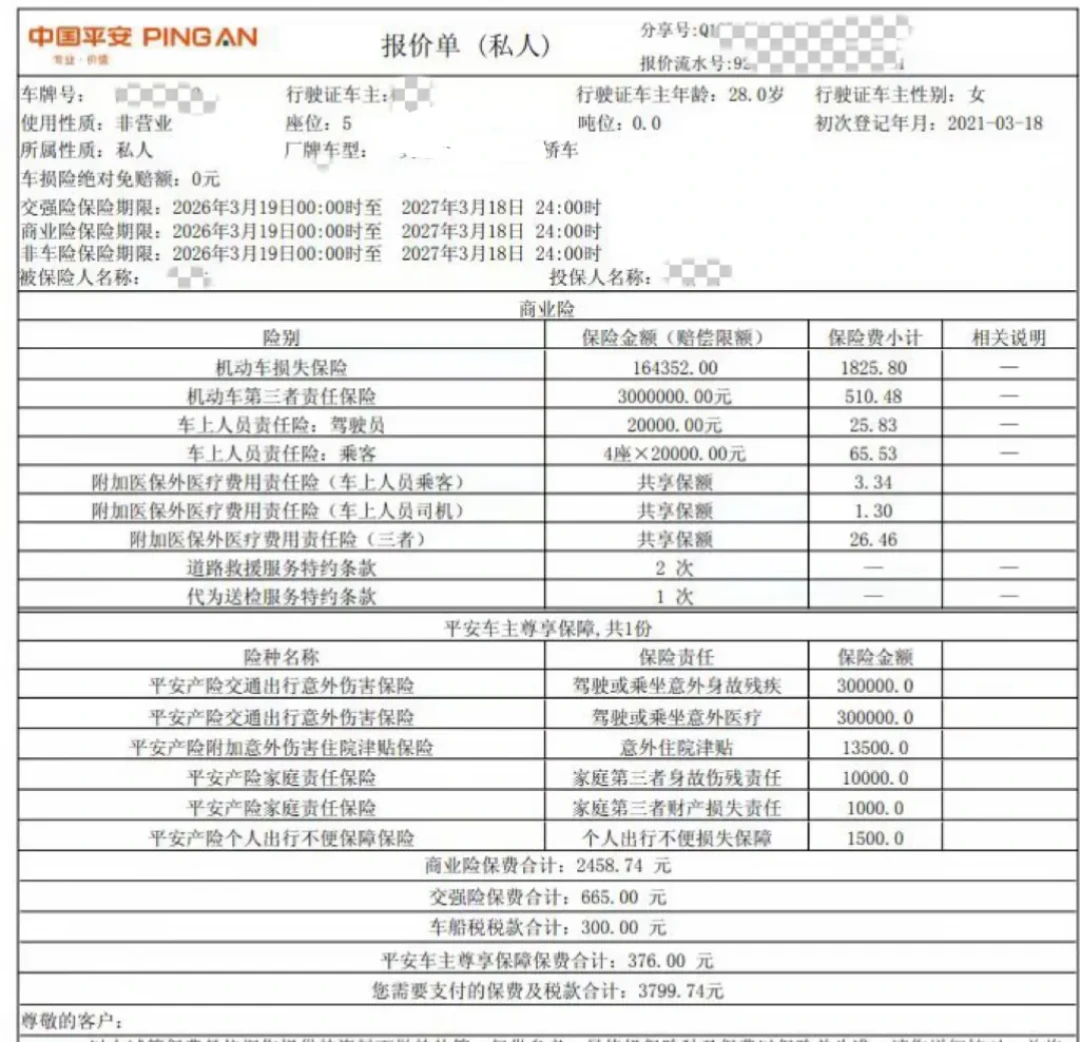
同款保障条件下,业务员开口是"今天活动价格原价 3799 元,返现金 310 元,办完 3489 元",而同一位车主晒出的官方自助报价单合计是3799.74元、一分不让——水分就藏在这两句对话之间。小红书
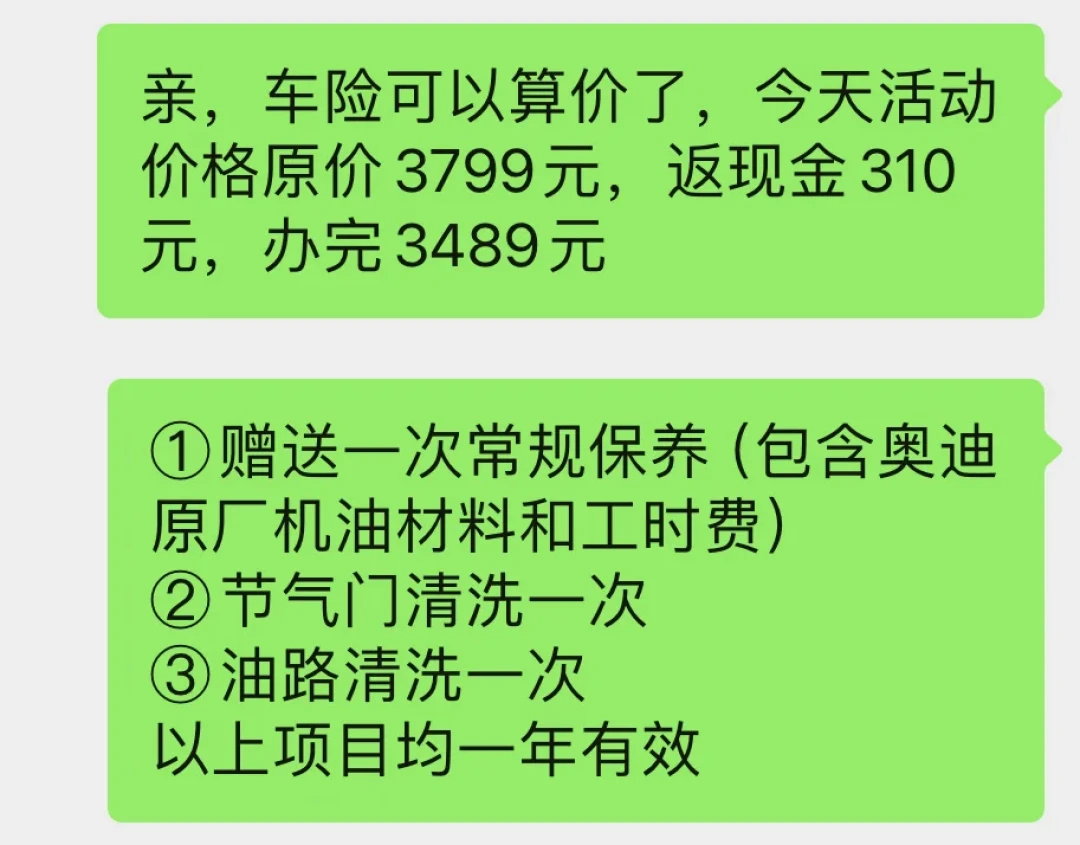
所以收到涨价报价先别急着难过,你看到的很可能不是"费率上调后的价格",而是"业务员预留了返现和让利空间的虚报价"。人保小程序续保的用户晒过:最后一天自己下单,成交价比业务员报价便宜1300。比亚迪自家车险也被发现同一台车报3400+,外面公司3150——所谓"自家更放心"不等于"自家更便宜"。小红书知乎
一句话:电销、4S店代办、业务员个人渠道的报价,是"可谈判价";官方APP和小程序的自助报价,才更接近"底价"。 两者混在一起看,就会得出"今年全网涨价"的错觉。
一个反常识提醒:小额事故别轻易报保险,折扣越深越要自费
涨价季还有个容易被忽略的账:你攒了三四年才拿到的折扣,一次几百块的剐蹭理赔就能清零。参照"连续3年无出险后出险1次,系数从0.6跳回1.0"的口径,如果你全年保费五六千,一次小理赔的"后续代价"可能是每年上千、连续两三年;而自费修一辆普通家用车的保险杠喷漆,市场行情几百块。小红书
粗略的分界线:维修费在一千到两千以下、且你当前持有较高无赔款折扣的,优先自费。反过来,涉及人伤、对方车辆损失大、或者责任有争议的,别硬扛,该报案报案——省保费是为了少花钱,不是为了省出风险。另外记住一个常被搞混的规则:你无责被撞时,修自己的车走的是对方交强险+三者险,不算你的出险次数,不影响你的折扣;真正会重置你NCD的,是你在自己商业险项下的那笔理赔。知乎
这个月续保,把这4件事做到位
先要"底价"再谈价。 打开人保、平安、太保的官方APP/小程序自助报价,拿到三家的裸价,再拿这个价去压业务员:"能做到这个数我就跟你签。"跳过这一步,你的砍价起点就是虚报价。自助报价单的价值在于逐行列出交强险、商业险、车损三者各分项和合计,你可以直接核对无赔款折扣有没有被算进去。
卡续保窗口最后一天附近下单。 多家公司的冲量考核在到期日前后,评论区实测"最后一天成交便宜1300"不是孤例。但注意:报价单有效期短,决定前确认脱保空档——交强险脱保上路是双倍罚款+扣车的成本。
捆绑直接拒,留证据。 保单里冒出没见过的500元驾乘意外险、“不买就不给承保”,属于监管明令禁止的强制搭售,《银行保险机构消费者权益保护管理办法》第二十六条写得很清楚:不得强制捆绑、强制搭售产品或者服务。聊天记录和保单截图留着,12378一次提交,处理效率比和业务员吵架高得多。知乎
老车重点核车损险。 车龄5年以上、二手残值两三万的车,如果车损险保费报价偏高(有解读案例晒过保额约4万元、保费却要1457.9元的组合),这笔保障的性价比已经很薄——是否保留对照当前二手估值自己算,别一刀切,也别听业务员吓唬。
最后
"没出险却涨价"之所以这个月集中爆发,本质是三件事撞在一起:折扣触底后降价空间用尽、部分公司回收前两年压出来的低价、渠道报价水分在续保季集中释放。前一件你改变不了,后两件都能用比价和下单时机对冲。
值得继续盯的信号:三季度各公司车险签单和赔付数据10月起陆续披露,车均保费如果继续分化,说明费率还没见底企稳;另外各地上半年调整过的车型风险定价,会让同一家公司在不同城市的报价差距进一步拉开——转保窗口期,货比三家这个动作,今年比往年更值钱。