9月9日,一条数据贴在银河圈子里传得很快:8月吉利银河国内零售76,028台,星愿一款39,651台,剩下12款车型加起来只有36,377台,比星愿还少3,274台。 评论区当场分成两拨:一拨说"银河干脆改名叫星愿得了";另一拨把知乎那个热问甩了回来——“为什么吉利销量越来越差,只能靠便宜车走量呢?”微博知乎
但还有第三拨人没空吵:泡了半个月4S店,看的是TT、M7、星耀8和即将上市的新E5,甚至刚给战舰700交了预定的那批。他们担心的不是星愿卖得好不好,而是自己:品牌的量全靠一台6-9万小车扛着,我提的这台会不会过几年成"孤儿车"?这个问题没法靠直觉回答,而且你就算去搜"销量",大概率也只看到半张牌——同一个8月、同一个银河,快报、零售、上险是三套口径,讲出来是三件事。金九想提非星愿的银河,先把这三本账对完。
第一本账:占比账——"偏科"不是这月才有,是常年
银河的基本盘确实大:8月全球批发119,115台,同比增长8%,环比增长10%,品牌发布42个月全球累计销量突破256万辆。 社区里流传的说法还给它加了个头衔:“三年出头,累计销量干到256万台,拿下了最快破200万的新能源品牌纪录。” 但把结构掀开看:2025全年,星愿占银河销量42.9%,加上熊猫13.4%,两台小车合计56.3%;到2026年8月,仅星愿一项就占国内零售的52%。 偏科不是一天,是八个月里还在往上走——真正替你决策的从来不是11.9万的快报,是7.6万这个国内数。微博微博微博
终端数据里星愿是实打实的:银河上险75,731台、零售76,028台,零售多297台,星愿一款车扛起近半销量——"偏科"没有口径水分,是结构本身。微博

第二本账:口径账——6万和4万,都别慌
网上有人说"星愿8月6万台,库存爆了吧",也有人拿3.9万说"原来一般"。两个数都真,口径不同:60,955台是批发、含出口,同一份快报里银河E5的14,132台也是这个口径。 批发与零售之间两万多台的差,大头是被出口吃掉的:吉利8月海外销量11万台,同比大增205%,连续3个月破10万。 而吉利出口车型结构里排第一的就是星愿。 所以看任何销量榜单,第一件事是问清:数字是谁家口径、含不含出口。微博微博微博
第三本账:单车账——中腰部不是塌了,是没有巨无霸
刨掉星愿,其余12款平均单台约3,031台/月,星舰7零售5,645台就是中腰部的常态——不是塌方,是没有月销两万的巨无霸。但品牌的终端盘子已经站稳:1-8月累计,银河已超过吉利母品牌成为集团第一大品牌。 真正需要点名的风险只有一个:金九看大六座的,M9有18,878辆备案召回,生产日期2025年7月20日至10月26日,8月24日起免费更换激光雷达。 对完出厂日期、查完召回完成状态,再坐下来谈价。微博微博
9月,这52%大概率要降——但看两个信号再下结论
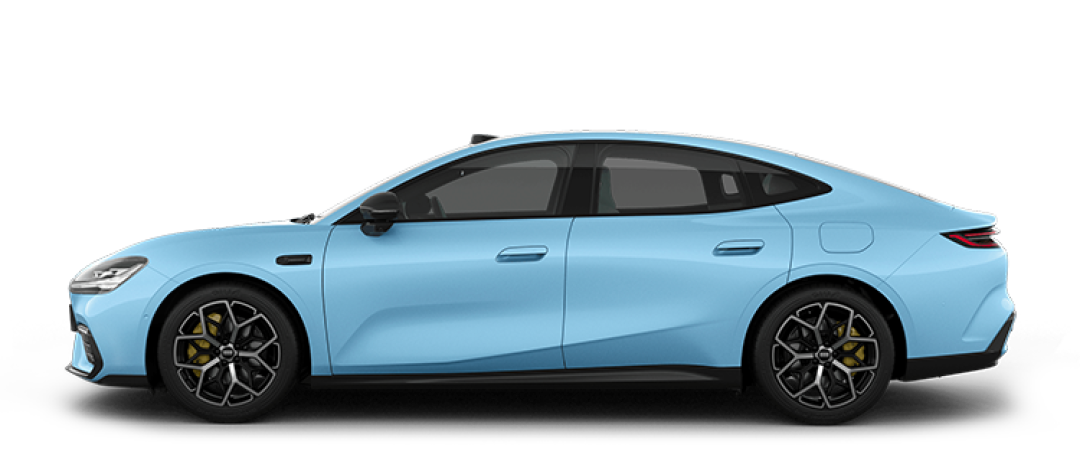
变量已经开始进场:TT于9月10日上市,官方口径"640km续航+800V+6C+莲花调校",售12.99万起。 全新银河E5则被曝将于9月23日上市。哔哩哔哩知乎
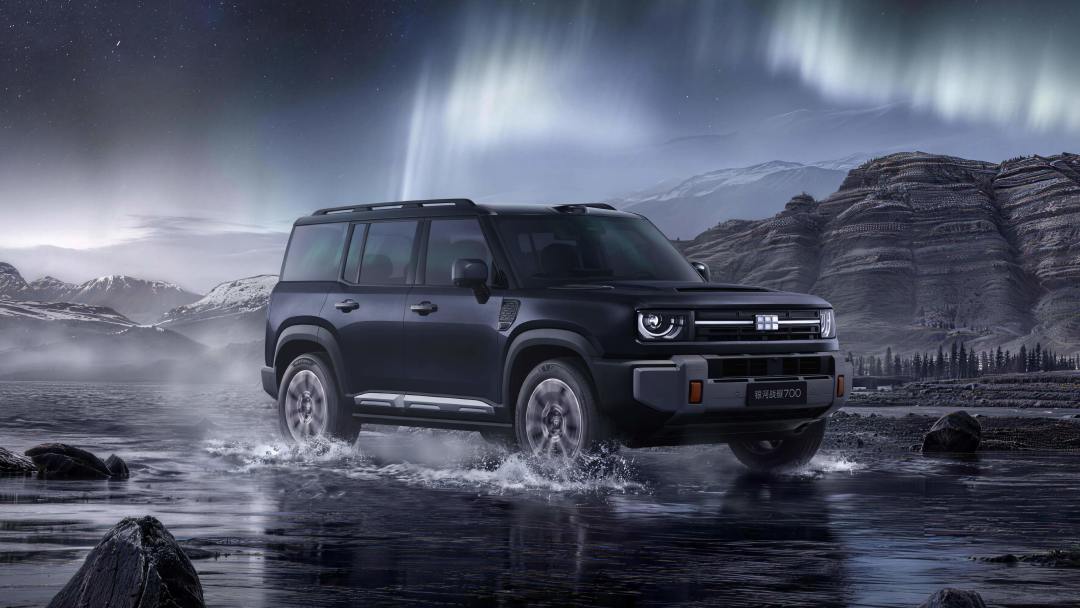
节奏变化最大的是战舰700:9月15日预售19.98万起,官方称首小时小订突破43,900台,谢霆锋同日官宣出任全球代言人。 但别拿小订热度下结论,等10月上旬月报出来,看两个信号:一是星愿国内零售占比是否仍高于45%;二是TT+新E5+战舰700三者交付相加能不能打过一台星愿。都站不住的话,银河的10-20万带还得再走一个周期,后续OTA优先级、经销商精力会继续向星愿倾斜——那才是真正该警惕的情形,而不是今天的52%。抖音微博
各人怎么办
看星愿的:按终端月销约4万台买就行,销冠是真的,别被"偏科"论吓退,也别拿6万台批发数吓自己。
看TT、等新E5的:9月23日之前别急着签,新E5的配置定价会重排TT的性价比;补能数字先对清是"峰值C数"还是"10-80%时间",这里面话术很多。
纠结大六座的:先出厂日期、召回记录,后权益。
已订战舰700的:盯上市档期和小订转大定权益,43,900台的小订,上市之后才要兑成真销量。
销冠证明这个牌子死不了;那36,377台证明你才是往后替它扛利润的人。三本账对完,你该得到的清醒是:冷门车的风险你未必摊上,品牌256万台的基本盘给了你安全垫;但顶流的关注度和议价权你也没有——签字之前,把这52%记得清清楚楚。