这个秋天,你家庭群里大概率出现过这样的场面:长辈早上九点定闹钟"抢额度"——招行、中行的新发理财每天限量放量,有人晒收益日更,有人吐槽"手速拼不过45+的姐姐"。微博上流传更广的一套说法是:"理财达人都在买进卖出,所有产品一开始利率高、然后偷偷下降,你要一直买最新发行的,低风险理财也能做到3%年化。"这条帖子拿了740个赞、近百条评论。 底下吵成两派:一派照做,一派晒出绿色(负收益)截图。微博
10月12日,财联社援引国信证券、普益标准等机构数据发布了9月银行理财市场月报,给这场争论提供了另一面镜子:全市场理财规模站稳33.5万亿元,但产品收益率、到期兑付收益全线走低;行业四季度主线从"冲规模"切换为"控波动、控回撤"。财联社
把机构数据和几个平台的用户讨论放在一起看,结论和"抢新发教程"恰好相反:银行理财确实在悄悄变——但变的不是"老产品藏雷、新产品高息",而是业绩基准、兑付收益、产品久期、费率四条线同时重定价。对手里有10万到100万、原来存定期、现在换成R1/R2理财的普通家庭,四季度要算清的不是"抢哪只",而是下面这三笔账。
第一笔账:你买时看到的"基准",和你到期拿到的"兑付",是两个数字
先把10月12日财联社月报里几个被大多数人一眼带过的数字摆出来(口径均为普益标准/国信证券统计,数据截至2026年9月末):
存续开放式固收理财(不含现金管理类)近1个月年化收益率平均 1.66%,环比下降0.27个百分点;
现金管理类理财近7日年化收益率只有 1.07%;东方财富网10月14日报道,近三成人民币现金管理类理财收益已经跌破1%;
封闭式固收理财近1个月年化收益率平均 2.24%,环比下降0.12个百分点;
9月到期的开放式固收产品,平均兑付年化收益率 1.76%——比它们自己的业绩比较基准落后1.07个百分点;
9月到期的封闭式固收产品平均兑付 2.32%,落后基准 0.10个百分点。财联社
翻译成人话:9月到期的开放式固收产品,卖的时候平均挂着约2.8%的业绩基准,实际兑付到手只有1.76%;而封闭式产品的差距只有0.1个百分点。小红书上一篇240赞、250条评论的实测帖里那句"100万一个月就一千出头",年化折下来1.2%上下,和1.66%这档数据对得上——不是理财公司骗人,是"业绩比较基准"从来就不是承诺收益,而低利率环境让开放式产品这条"预期与到手的裂缝"被拉到了近年最宽。小红书
给家庭的直接结论: 以后在银行App里看理财,先分清你在看什么数字——新发开放式产品当前的平均基准只有1.30%(9月普益口径),比它自己9月的实际收益1.66%还低;而到期兑付数据说明,开放式看基准会严重高估到手、封闭式反而接近兑现。基准数字与产品类型必须对着看,单独看哪一个都会算错。
第二笔账:机构在集体"拉长久期",同时在给你降费——两件事都发生在你的持仓里
普益标准月报里藏着一个结构信号:9月新发理财产品3063款,其中封闭式2450款,占比79.99%;新发开放式反而环比减少了77款。 收益率下行期,机构更愿意发封闭式来锁定长久期资产,普通家庭感受到"钱越来越不好放",正是这个过程的另一头。财联社
另一件同时发生的事,大多数人不知道:降费。光大证券王一峰团队测算,9月以来(截至9月24日)全市场超过2800款理财产品发布费率调降公告,销售管理费最低降到0。10月14日中银理财再发公告,把一只美元封闭产品的固定管理费从年化0.15%降到0.01%,优惠期一直排到2027年。对持仓家庭来说,这是不用操作、自动生效的让利——但前提是你去确认自己手里那几支到底降没降。财联社东方财富网
还有一类需要泼冷水的"高息":同样在10月14日的报道里,美元计价现金管理类理财收益率3.46%,比人民币同类产品高出239个基点。看起来多赚2个多点,但今年以来人民币对美元已升值逾3%——换汇成本加汇率波动,很可能把票息优势整个吃掉。 家庭稳健钱不适合为了这个利差去换汇。东方财富网
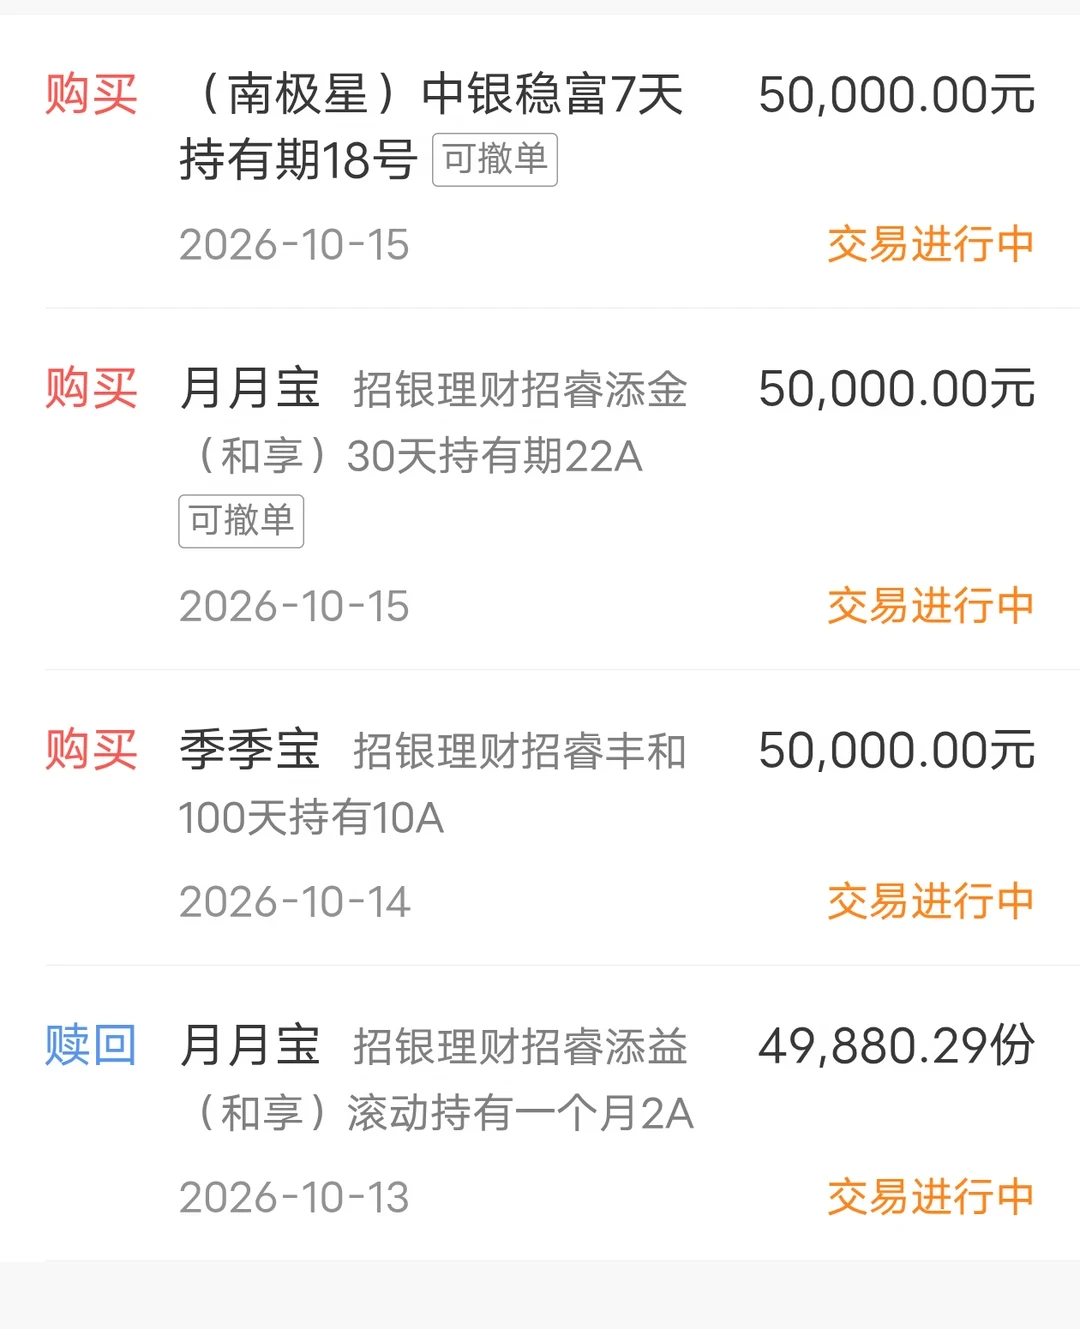
第三笔账:“抢新发"和"割肉赎”,哪一派更亏?
微博热帖"一直买最新发行就能3%年化"的说法,拿数据一对就露馅:9月新发开放式产品平均基准才1.30%,封闭式才2.30%——当前市场里"无脑新发3%"根本不存在,能做到的都是承担了R3以上波动或用超长封闭期换来的个案。而且"抢"本身有隐性成本:限量额度要工作日早九点蹲守、募集期内资金站岗没有利息、赎回到账还有T+N的时滞。 小红书那条371赞、363收藏的"不用抢!懒人佛系理财"帖,恰恰是对抢额度文化的反向修正。小红书
反例也有意思:一位招行实盘用户10月15日晒出"双周鑫"的经历——首发买入、前期收益差、很快赎回,结果首发两个月后该产品进入爆发期。 更扎心的是另一位交行用户:之前拼命蹲需要抢额度的产品,结果是放开申购、不用内卷的那只单日出了"爆万17"的收益。 抢新发不是稳赢,踩错的是节奏而不是产品本身。小红书小红书
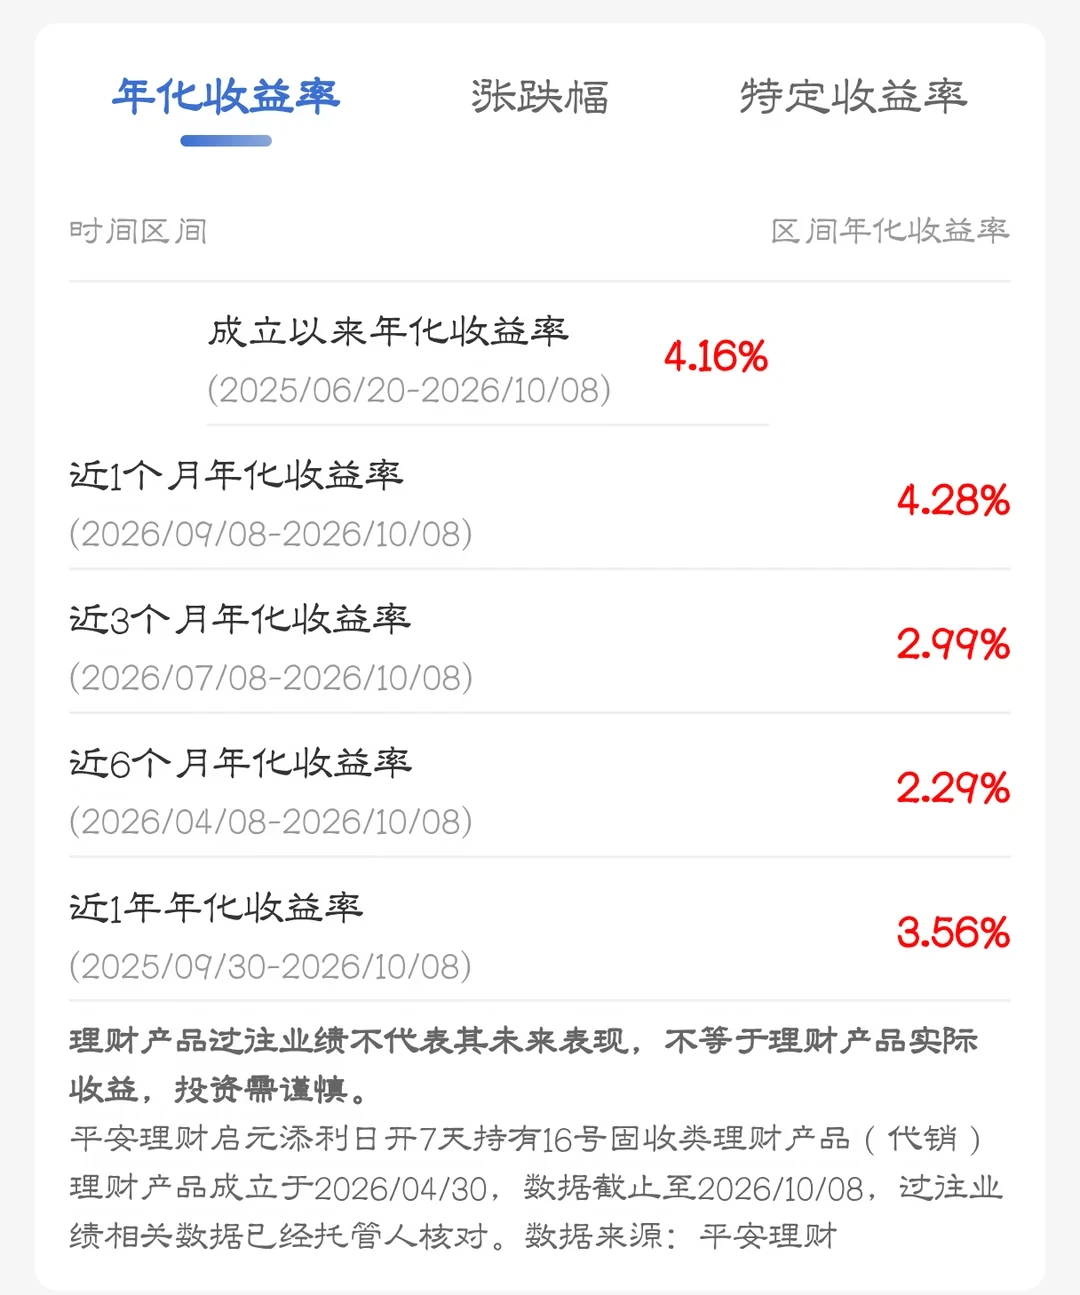
另一派"见到绿就赎"的,同样有数据可以对照:2026年10月有用户晒出杭银理财R2产品阶段性-2.32%的回撤截图、年初有用户称兴业R2浮亏上万;但普益/申万口径下,三季度近半数纯固收理财产品实现零回撤,9月下旬全市场破净率约1.1%—1.5%并已环比回落。R2不是保本产品,阶段性绿是常态;9月17日那篇"R2大跌别乱赎,赎错真亏钱"的提醒,和到期兑付数据合在一起看更成立:真正伤到本金体验的,往往不是回撤本身,而是在低点把持有期还没走完的封闭式产品硬赎出来。东方财富网小红书
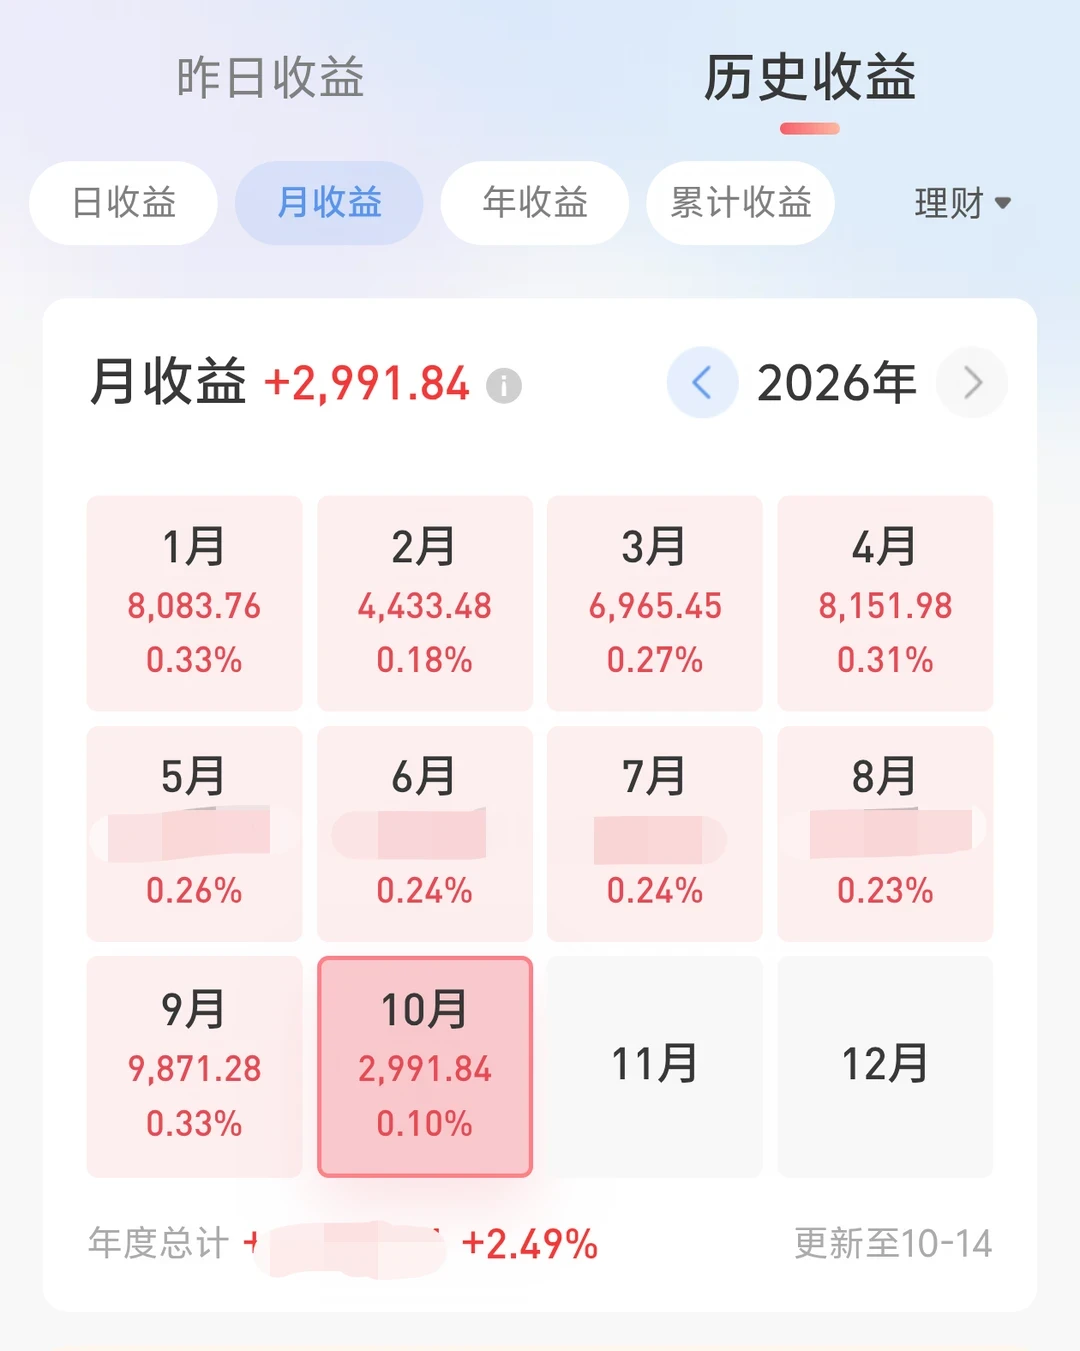
四季度行动清单:先分钱,再查账,最后才谈换仓
把上面三笔账合成一张可执行的操作表(数字均非收益承诺,以你所在银行App实时展示为准):
按"要用钱的时间"把家里稳健钱切成三格:三个月内要用的活钱,放现金管理类/货币基金,接受1.0%—1.3%这个量级,只比到账速度(有用户实测建行多数产品当日赎、次日早到账)。 3—12个月不用的短钱,放开放式固收,预期按近1个月1.66%这一档校准、不要按基准幻想;1年以上确定不动的长钱,才考虑封闭式(当前新发基准约2.3%)或有封闭属性的特色产品——比如Wind统计显示,截至10月13日,51只养老理财产品成立以来平均年化约3.15%,但平均历史最大回撤-1.95%,它换的是"更长+能忍波",应急钱不要塞。小红书东方财富网
花十分钟做一次"持仓体检":打开银行App,逐支记录买入时基准、当前近1月年化、到期日三列数字;再搜一下该产品发行机构9—10月的费率调整公告,2800多款已降费,多数自动生效,不用赎旧买新。
两件事不要做:不要因为博主晒"昨日收益+333"就跟着每天抢新发——限量、站岗、赎回时滞三样成本没人帮你算;也不要因为美元类3.46%的展示收益就换汇——汇率一项就够把利差抹平。
值得继续盯的三个信号:一是个股"量化定档"试水净值管理(10月14日报道,华夏理财部分产品开始在产品说明书里写明确回撤幅度和修复期)——如果跟着风的机构多了,说明R2的"回撤预算"开始像存款利率一样可以比较。二是四季度理财规模是否出现"同比少增"(光大证券已在预判),那意味着存款到期迁出理财的速度在放缓;三是开放式产品到期兑付与基准的1.07个百分点差距是否收窄——它才是"稳健理财预期重定价"走到哪一步的标尺。东方财富网
低利率时代,家庭稳健端真正的变化不是"理财变危险了",而是每一档收益的定价都换了坐标系:活钱按1%档、短钱按1.6%档、长钱按2.3%档重新排,把基准、兑付、费率三列数字摊开,再决定动不动手。这比任何"抢额度教程"都值钱。
本文写给谁
手里有10万—100万、原来主要存定期、近两年换成银行App里R1/R2净值型理财的家庭经营者;大概率已经注意到基准越挂越低、偶尔看到负收益截图,正在"继续躺、割肉赎、跟着抢新发"之间犹豫。
数据口径与信源
本文行业数据来自2026年10月12日财联社《银行理财9月末规模维稳33.5万亿,收益与兑付率全线走低》(援引国信证券、普益标准《银行理财市场月报(2026年9月)》、光大证券测算);现金管理类"近三成破1%"、美元现金类3.46%与人民币升值、中银理财降费公告(0.15%→0.01%)、"超2800款降费"见东方财富网2026年10月14—15日相关报道;三季度近半数纯固收零回撤、破净率区间见东方财富网10月14日及申万宏源9月研报转述;养老理财51只、平均年化3.15%、最大回撤-1.95%见Wind统计(东方财富网10月14日报道);净值管理"量化定档"见东方财富网10月14日报道。社区信号来自微博用户帖(2026-10-13,"抢新发年化3%"说法及740赞讨论)与小红书理财实盘帖及评论区(“100万一个月一千出头”、杭银R2阶段性-2.32%、“R2大跌别乱赎”、“不用抢佛系理财”、"双周鑫首发赎回后爆发"等,2026年9—10月)。所有收益数字均为历史统计或展示口径,不构成任何产品推荐或收益承诺。