10月10日,小红书上有条帖子被顶上交行存款讨论区的新热点:"上个月刚存的三年1.7%,准备再存一张,一查居然又下调了,大额存单1.55%、整存整取1.62%——明明八月那会还有1.75%的!"帖子下面31条评论,几乎全在报自家手机上看到的新数字。当晚另一个帖子更简短,就隔了一个月,利率从1.7降到了1.6。小红书
把近半年交行储户晒出的数字按时间排一排,会发现"降"根本不是一次一次来的,是一级一级下的:2月,有人晒5万到期、3年1.75成交(307条评论);3月,天津储户贴出的利率表写着3年1.65,“下周可能变”;7月6日,北京用户发现"3年还是1.75,今天怎么只有1.25了",那条帖子攒了395条评论;7月16日,“1.75存款看不到了"又是一轮追问;8月,1.75这档悄悄回来了,8月18日有人晒出"又存了五万,1.75%”;进入9月,1.75→1.7→1.65→1.62一路下台阶,9月27日那条"交行的3年1.75%没了吗"下面,最高赞的评论是"没有了,马上1.55了",还有人说"我赶在降的前一天存的1.65,29号再一看1.62";到10月上旬,晒出来的数是整存整取1.62、大额存单1.55。
这半年里,几乎每条热帖问的都不是"降了多少",而是同一个问题:我在App上看到的那一档,到底去哪了?
第一笔账:交行的存款利率有三层,动的一直不是同一层
挂牌层:工行、农行、中行、建行、交行这五家(含邮储即六大行)的整存整取挂牌利率是1年期0.95%、3年期1.25%、5年期1.30%,这个口径从2025年5月那轮调整之后就没再动过。9月底疯传的"10月1日六大行集体更新存款利率",到今天没有任何一家发过公告——所谓"又降息了",全部发生在挂牌之外。小红书小红书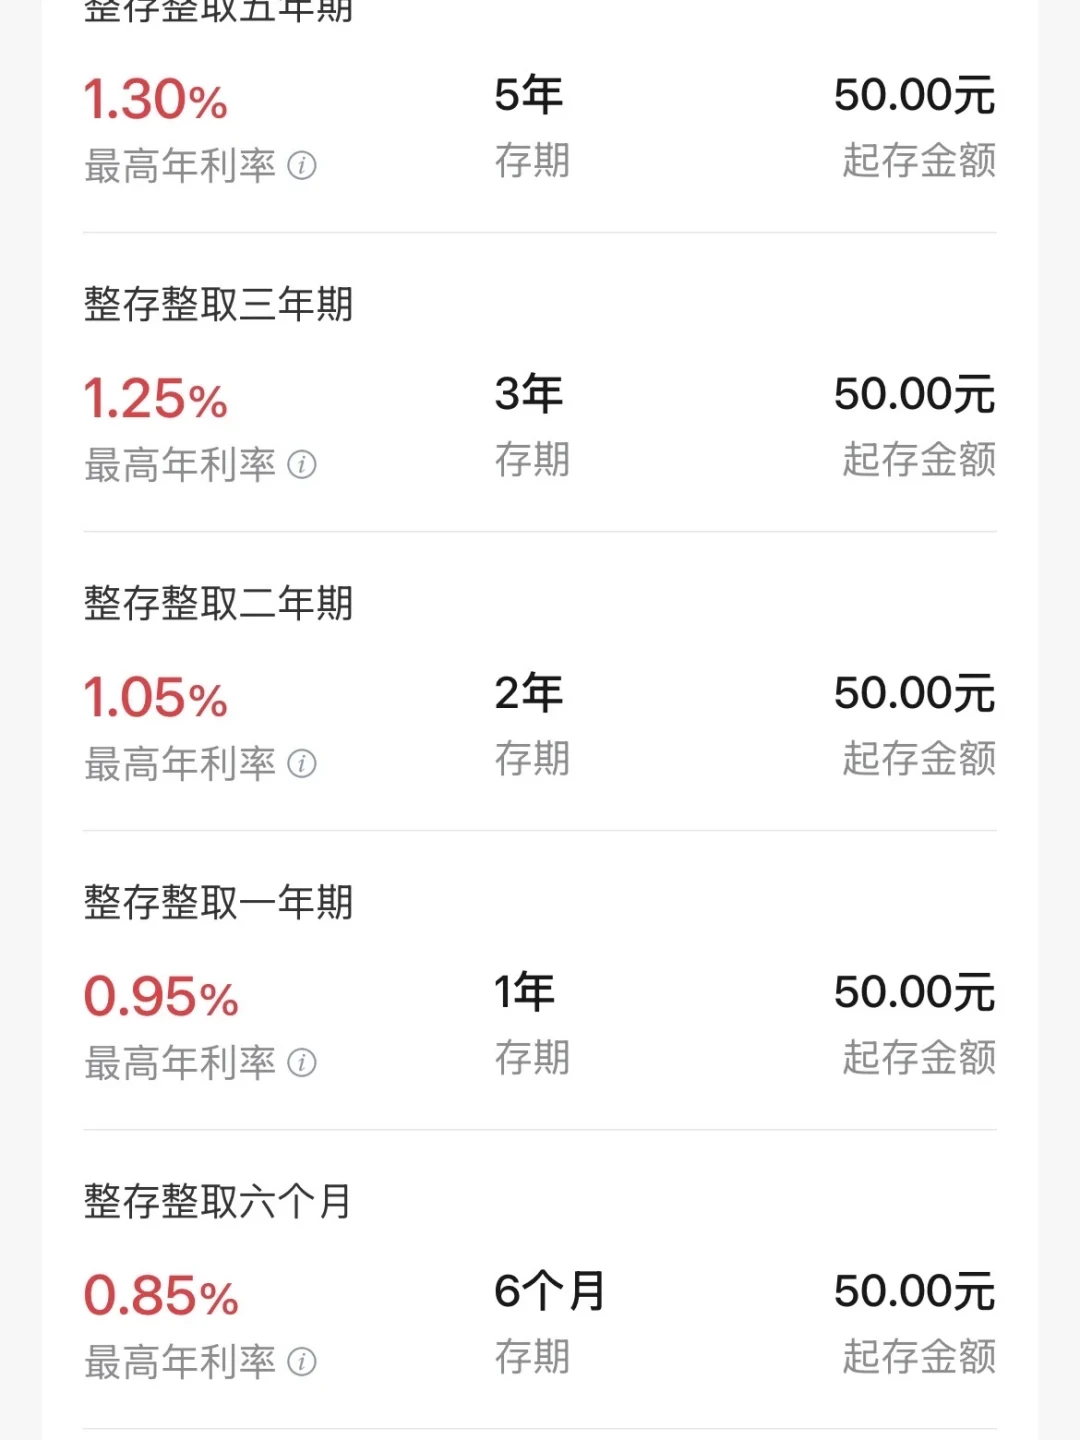
App上浮层:定存/特色存款在挂牌之上给的那截利率。储户自报口径里,这层3年档从8月的1.75%,一路缩到10月上旬的1.62%左右,大额存单落在1.55%。注意一个细节:9月24日有人吐槽,交行3年大额存单利率反而低于同期定存上浮档——在这家银行,“大额"不再自动等于"更高”。
经理专享层:最活也最不稳的一层。9月27日评论里有人说"找客户经理,10万起,1.75/3年";更早的3月帖说得更直白,交行App显示20万才能给到1.75的利率,其实一万以上就可以,找客户经理上调。这一层出现、消失、再出现,全看分行的时点额度。小红书
所以"阶梯式下调"这个观感,翻译准确一点应该是:挂牌没动、上浮档越缩越薄、专享档变成抽奖。拿挂牌价去推断"这次降了25个基点",或者拿上个月晒的1.75去较真今天必须还有,都会被这三层的落差闪一下。
第二笔账:交行的货架上,"长档"返场过,但窗口按天算
大行从2025年末陆续下架5年期大额存单;今年7月起工中农建率先返场,交行也跟上——8月5日有用户晒出App截图,称当天早上看到交行上架了5年期大额存单、利率1.62%(此前一天他还去网点问过,客户经理说没有5年期)。紧接着中国新闻网8月14日报道,中国银行、工商银行、交通银行等大行手机银行里,年化1.6%的五年期大额存单再次显示"已售罄"——从上架到卖光,窗口是按"天"算的。小红书中国新闻网
转让区的事更绕。8月13日一位用户花一下午蹲交行转让大额存单,晒出的截图里挂着1.75%的成交横幅,但实际面板只能看到1.73%上下,“刚看上一个,转眼就没了”。她梳理的规则很具体:交行受让大额存单必须是一类户,"开异地二类卡曲线买高息再转让"这条路走不通;同一张卡上,3年档上限只有1.65%;她自己算过,1.73和1.65存三年,利息差480元——相当于卖家吃掉了一部分。小红书
再叠加9月24日两条吐槽:3年期大额存单利率反而低于定存上浮档、北京专享1年期大额存单不支持转让。小红书
拼起来的结论是:想在交行"锁长、锁高",选项是存在的,但它是蹲守题,不是选择题——新品看发售日、转让看账户类型,慢一步就是下一轮。
第三笔账:每下一格,到底损失多少利息
按3年期算:10万块,1.75%三年利息5250元,1.60%是4800元,差450元;20万就是900元。单格看着不大,但这半年从1.75一路下到1.62,中间没人通知你。
App转让页里那笔挂着1.75%的存单就是现成样本:本金27万、3年到期,总利息13,983元——这类数字每个月都在转让区刷新一次。
真正花钱的是两个坑,不是那0.13个百分点:
一是到期转存。今年市场广泛引用的口径是超50万亿定期存款集中到期,到期续存只能按新价重定价。交行储户里已经有现成案例:5月17日有人晒,定期今天到期,三年过得真快,利率越来越低,经理挽留续存,还是决定换到南京银行存。到期前一个月,先问经理的挽留价、再对比App在售价,哪个高按哪个来,别让到期资金自动滚存吃活期。小红书小红书
二是期限错配。定期提前支取一律按活期计息,交行活期挂牌只有0.05%。3年1.62%存10万,中途急用钱按活期取,利息直接归零头。存之前在纸上把未来三年里换房、育儿、医疗这类可能的大额支出列一遍,期限错了比利率错了贵得多。
另外一条硬线:存款保险对同一存款人在同一家银行的本息保障上限是50万。单家银行放超过这个数的长钱,先分散,再谈利率。
反面先看完:中小行"逆势加息",要不要搬
深圳商报10月8日盘了这轮逆势上调的实底:湖北监利农商行的"福满存"20万起存,3年期上调后1.75%;微众银行3年期9月中旬一度从1.6%提到1.75%,9月22日又落回1.6%;广东阳江农商行阶梯利率1/5/10万起存的3年档分别1.63%/1.76%/1.80%;新网银行5年1.9%、华通银行2.1%。整体上调幅度10到33个基点。深圳商报
但同一篇报道里两位分析师把性质也讲清了:这是阶段性、定向性、区域性的防御性揽储,普遍带着高起存门槛和"限量发行、售完即止",不是趋势逆转。交行评论区里的报价(民生5年1.8、浦发1.75、温州银行1.9)同理,当天花板看,别当今天到店就能拿的价格。10月9日还有位上海用户专程跑去宁波通商银行网点拍回一张利率牌:人民币3年1.8%、新客20万起1.9%——数字是真的,但"新客、起存额、限量"三个条件也都在牌子上写着。深圳商报小红书
还有个更冷的信号:四川一家村镇银行8月底调整后,1年期1.4%反而高于2、3、5年期的1.35%——"存得越久越划算"这条老规矩,连短端都开始倒挂。银行比谁都清楚后面的钱会更便宜,储户跟着"越长越好"的旧直觉走,本身就慢半拍。东方财富网
动手之前,就核这五条
打开交行App把今天3年档的在售数字截个图,和10月10日帖子晒的1.62/大额1.55对一下,看这阶又下了没有;
单子在5万以上的,先问客户经理一句"现在有没有专享或挽留档"——10万门槛1.75这档这半年出现过不止一次;
3年内存不着急用的钱,才考虑锁3年;到期客户提前一个月谈转存价;
想锁5年长档的,把交行大额存单的"新品发售+转让区"一起盯——8月这轮返场从上架到售罄只隔了几天,放出发售日再动手;受让前先确认自己是一类户;
单行本息接近50万的,先跨行拆开,再比较那零点几个点。
半年看下来,交行储户真正要更新的不是"哪家银行最高",而是"我现在看到的这档,是挂牌、上浮还是专享"。你在交行存的是哪一档、哪个月存的?评论区晒个日期和利率,对一对这半年的阶梯图。