最近半年,囤数据的人大概是数码圈最分裂的一群:知乎上"为何显卡涨价没有人骂而硬盘涨价很多人看不惯"吵了几十楼。因为显卡可以跳过,硬盘跳不过,一位家里管着十台电脑的网友数了数,15 块固态、2 块机械,每一块都在高位接盘的恐惧里进出。双十一快到了,"固态硬盘、内存会降价吗"又挂上了知乎问题榜。小红书有人晒出报价单:同样 12 款 1TB 固态,7 月均价 984 元,9 月来到 1246 元。知乎知乎小红书
但现实里信息流正在劈成两半:一边铠侠 CEO 公开说"涨够了"、CFM 说 Q4 涨幅大幅收窄、原厂小容量报价已经开始下跌;另一边美光刚交出一份营收暴涨 379% 的财报,固态 Q4 还要再涨 0–3%。
结论先放这里:你在等的是"降价",产业链给出的是"涨幅收窄",这俩不是一回事。这篇把两边信号逐条拆给你看:哪些是事实、哪些是误读,以及双十一前哪几类钱包该动、哪一类千万别碰。
先看美光:它不但没刹车,还在离开消费市场
把"铠侠刹车"和"美光没刹"放在一起,是因为这两家公司恰好构成本轮周期最有代表性的一对样本。
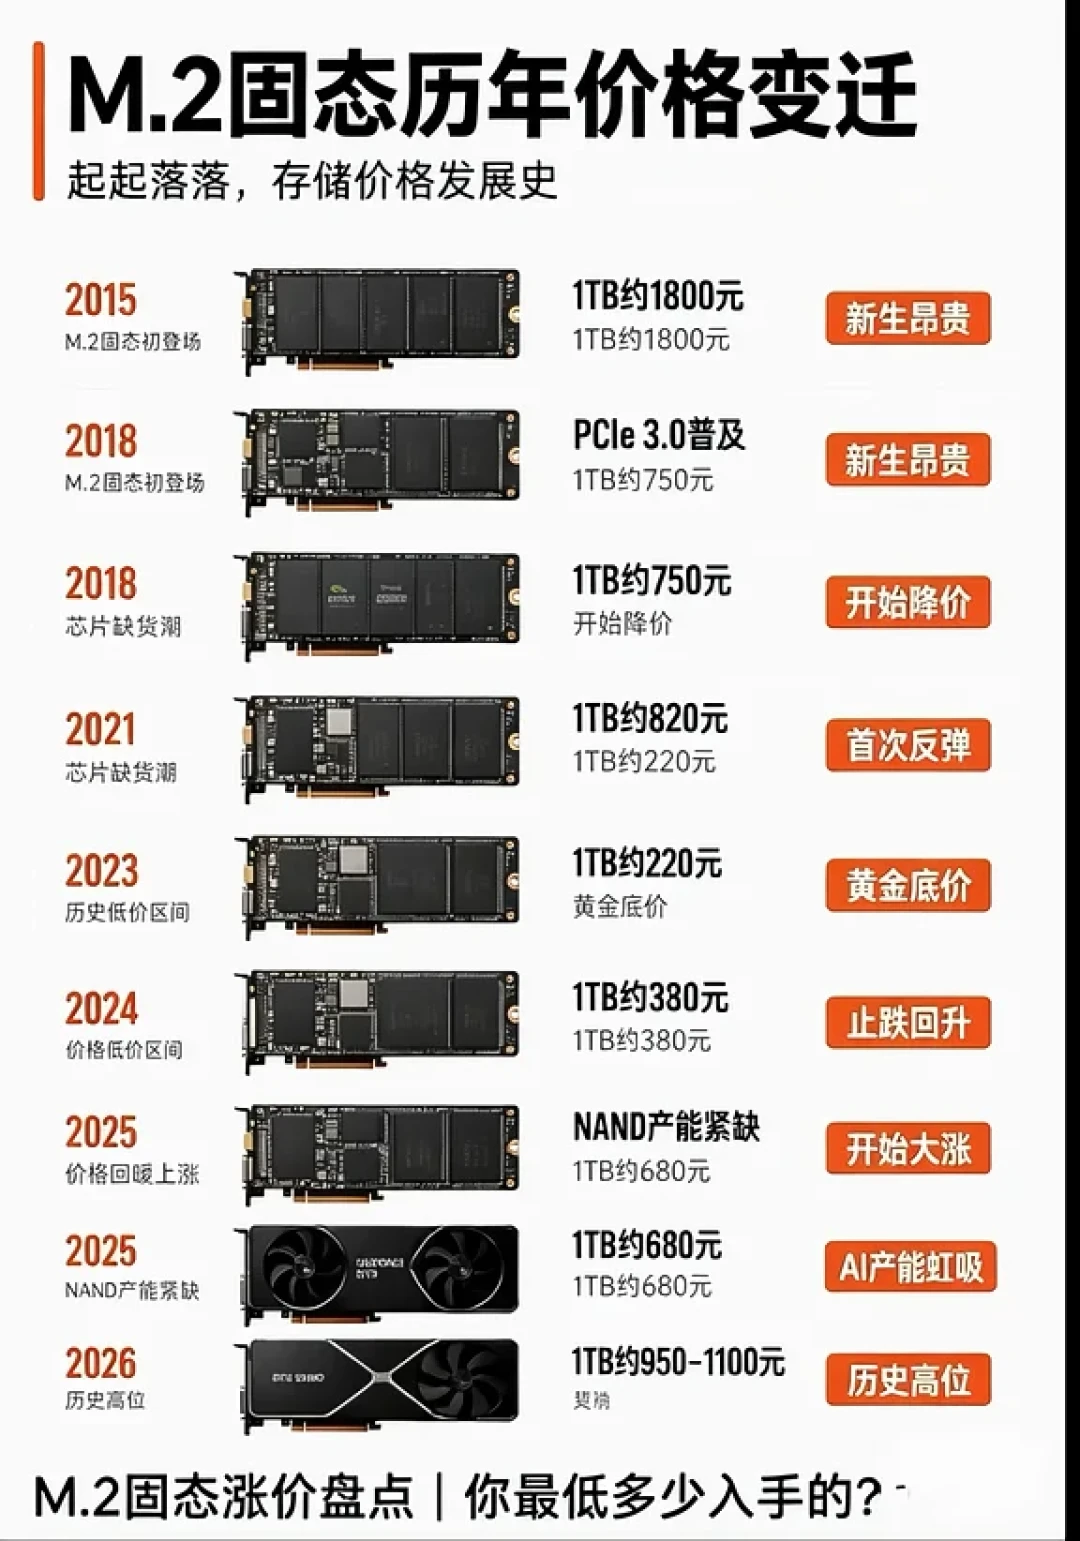
9 月 9 日,铠侠 CEO 太田裕雄公开表示内存价格涨幅已经足够,自家一季度 NAND 均价环比暴涨 70% 之后,不再主动向数据中心客户推动大幅涨价,由此成为这轮存储周期里首家主动踩刹车的原厂。知乎
美光没有跟。10 月 1 日美光发布 2026 财年 Q4 财报:营收同比暴涨约 379%,已经锁定约 1500 亿美元长期订单,业绩指引同样超预期。CEO 的直接表态是:未来两年存储供需状况将明显紧于 2026 年。知乎微博
更能说明问题的是产品动作。9 月下旬,美光毫无征兆地停止了 2GB GDDR7 显存颗粒的生命周期,只保留更贵的 3GB 规格——晶圆产能被 HBM 这类高利润 AI 订单挤走,连显卡显存生意都愿意做减法。9 月它还发布了全球首款 512GB DDR5 RDIMM,这款三维堆叠内存能把双路服务器的 DDR5 容量上限拉到 12TB,并宣布 2027 年开始量产——全部奔着数据中心去。知乎知乎
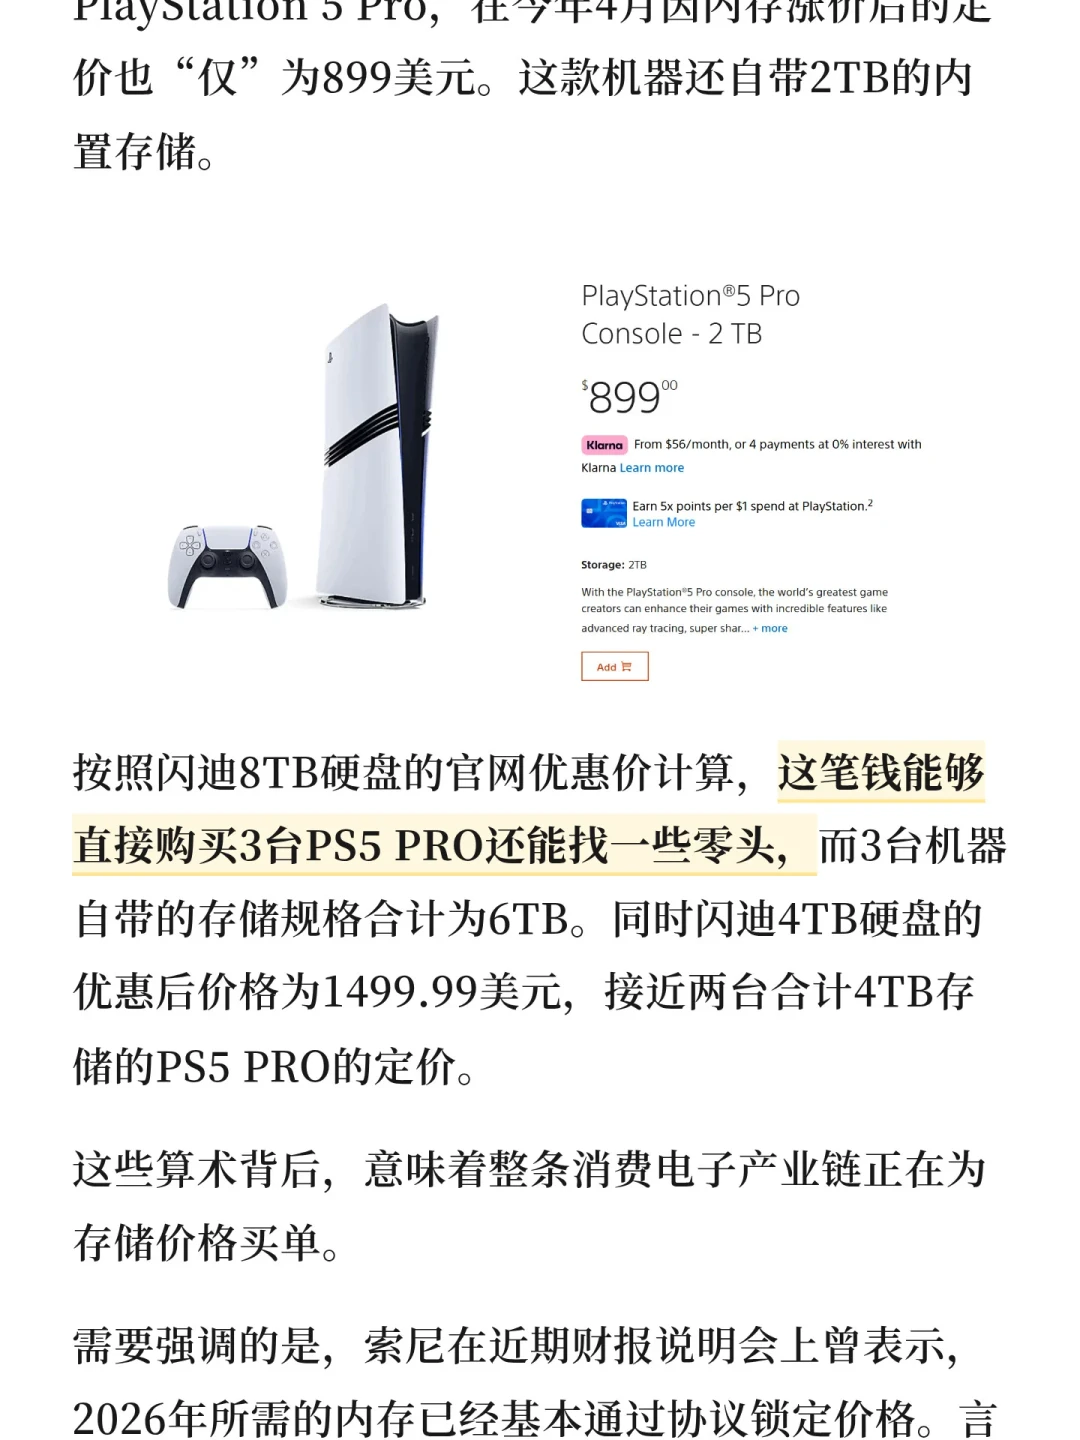
NAND 这边也是同一个故事:闪迪给 PS5 出的 8TB 官方授权扩容 SSD 定价 3699.99 美元、优惠后 2959.99 美元,而 PS5 Pro 今年 4 月因内存涨价后定价 899 美元、自带 2TB 存储——一块盘优惠后的价钱能抱走三台主机还能找零。小红书
NAND 主控大厂慧荣的高管把话说得更直白:分配优先级第一数据中心、第二手机、第三 PC、第四汽车,数据中心可能拿走总分配量的 70%–80%,他的原话是"零售 SSD 市场几乎已经消失"。小红书
所以"铠侠刹车"刹的是什么,要看清:它刹车的是"继续大幅涨价",不是"降价"。美光的账本(约 1500 亿美元长协在手、未来两年更紧)决定了它没有理由替零售价打折。
六个"要跌了"的信号,逐条核对
社区流传的降价预期基本来自下面六条。逐条对,结论强度不超出证据。
1. “CFM 说 Q4 涨幅大幅收窄”——事实,但收窄≠下跌。 CFM 存储展望报告预计 2026 年四季度:服务器 DDR5 与企业级 SSD 涨 0–10%,PC 内存涨 0–10%,LPDDR 涨 0–5%,固态硬盘只有 0–3%。注意这是"还在涨,涨得慢了"。同一份报告里还有一句对消费端更要紧的话:原厂 SSD 合约价已经高于现货价,渠道囤货反而亏钱,OEM 备货意愿在减弱。知乎
2. “小容量报价已经在跌”——有业内跟踪者在说,但轮到大容量还要走链条。 一位持续跟踪 NAND 涨价节奏的知乎作者 10 月 13 日写道:据他所知,原厂小容量的报价已经开始下跌、涨不动了,因为消费类的需求已经被高价打得差不多。方向可信,时点没法确认。知乎
3. “铠侠刹车”——事实,目前只有一家。 见上文,且刹车的是涨幅不是价格。
4. “国产产能起来了”——出货数据是真的,零售让利的传导没那么快。 10 月有统计称,长江存储 NAND 出货量已升至全球第三。也有报道称国产内存明年产能将大涨 30%。但别忘了模组厂这一环的处境:江波龙三季度单季净利环比回落超三成——上游原厂涨价、下游整机压价,夹在中间的国产模组并没有把低价送到货架上。CFM 也观察到海外原厂定价明显更激进:国内内存每 Gigabit 约 1.725 美元,海外要到 2 美元,价差约 13.75%。知乎东方财富网东方财富网
5. “东芝明年硬盘供应翻倍”——事实,但这是"后站下马"。 这是东芝过去五年里首次对机械硬盘扩产,产能优先给数据中心——毕竟企业级 SSD 的单位容量价格比机械硬盘高了 20 倍,机房转头买爆的正是硬盘和 QLC 固态。至于 65TB 级机械盘,量产要到 2030 年前后——对今年要加盘的 NAS 用户是远水。知乎
6. “内存已经在横盘甚至跌了”——装机圈的日更价格是这么走的。 显卡日报连续几期的观察:最近内存价格有涨有跌,双 48GB 这类大容量 DDR5 跌幅比较明显,近两周整体处于横盘状态。但同周期的固态零售还在高位:宏碁 GM7 月初自营降到 700 多元,随后又涨回 1179 元,所谓"降价"根本没站稳。知乎知乎
把六条合起来看认知增量:这轮存储合约价已经连涨 20 个月,进入三季度 DRAM 合约价环比又涨 20%–30%、NAND 涨超 15%。部分 NAND 合约价较一年前涨了约 5 倍,高盛对 2026 年 NAND 供需缺口的测算只有约 4.2%——底部已经整体翻倍,"涨幅收窄"只是涨得慢,"回到 2024 年的价格"目前没有任何一家机构写进 2026 年的预测里。机构分歧只在顶什么时候到:伯恩斯坦预计 2027 年上半年价格触顶,高盛、美银、瑞银则认为 DRAM 紧缺行情有望延续到 2028 年甚至 2030 年。知乎知乎
双十一前加盘:四类钱包,三种打法
第一类:系统盘/刚需 1TB——该买就买。 Q4 固态整体涨幅预估只有 0–3%,一只 SKU 一个月几十块的波动,小于你等它的时间成本;而"合约价高于现货价"的结构意味着平台大促确实可能砸出一两个倒挂价——盯京东自营/平台补贴的到手价,别盯标价页,见到低于 9 月均价档位(1TB 约 1200 元区间以下)的 TLC 原厂盘可以直接拿。
第二类:4TB 以上大容量仓库(摄影图库、AI 模型、素材库)——见到合适价格直接拿,这是最等不起的一档。 集邦 9 月记录到美国云厂商上修了企业级硬盘的需求、四季度订单有机会超过三季度已经很高的水平,增长不限于最贵的颗粒、QLC 靠容量和成本成了主要增量;CoreWeave 也已经和 SK 海力士旗下 Solidigm 签下了企业级固态硬盘的多年优先供应协议。大容量盘和大模型机房抢的是同一批晶圆,零售份额是被分配优先级排在第三、第四的那一份。知乎
第三类:NAS 冷数据机械盘——可以"等等再买",但别指望回到去年。 行情是真实涨上来的:8TB 企业级机械硬盘今年 2 月拿货价冲到 1350 元、比 1 月初贵了将近 200 元,监控级 6TB 更是一周跳涨 12%,30TB 企业级 SSD 一年涨了 257%。好消息是这轮扩产(东芝翻倍)恰好从硬盘开始。策略:旧盘能用就先用,等大促只加监控级/NAS 级,坚决别碰来路不明的"企业级翻新矿盘"。知乎
第四类:二手过渡——内存和固态要分开判。 知乎的升级党有个经验帖值得一读:内存默频使用是电脑上寿命最长的器件之一,只要厂商还在生产,市场上可用的内存数量就是越来越多的,二手内存反而是过渡里风险较低的选项。二手 SSD 则是另一个世界——洗数据、打磨改贴、低健康度批量翻新,小红书有人网购"99新金士顿DDR5内存",验出来是 DDR4 打磨改焊。实在要收二手盘,必须跑 SMART 看写入量和健康度,并接受保修缺失。知乎小红书
还要盯的三条线
Q4 NAND 合约价落地情况:看大容量是否跟随小容量松动。小→大的下跌传导链条一旦走完,周期见顶才算被现货市场确认。
"刹车"会不会扩散:盯三星、美光接下来的渠道报价节奏——铠侠一家踩刹车改变不了分配优先级,两家三家跟进才算拐点信号。
国产模组零售锚点:长江存储/长鑫颗粒的国产盘何时把零售价打回海外原厂价 8 折以内(CFM 口径的 13.75% 价差是现在的参照),散户才算重新拿到一点议价权。
最后把话说回来:美光在财报电话会上没给消费者留念想——未来两年比 2026 年更紧。这轮里"等等党"真正能赢的钱包只有一个:不着急的机械盘。其余三类,把"涨幅收窄"当"降价"来等,是这半年最常见的一个算错。