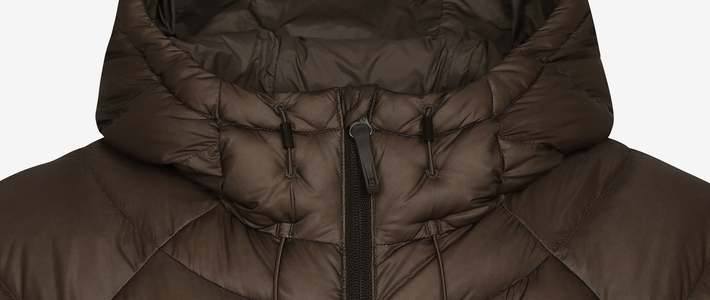
今年双11最魔幻的穿搭消费现场,大概是在小红书的斐乐笔记区:同一个晚上,有人晒出凑单攻略,一件FILA羽绒服1200出头拿下;紧接着另一条笔记在问"为什么我是1600多、你们1200是怎么拿下的,求教程"。再往下翻,还有人在蹲"人家的349都买不到"的白菜价。而另一边,去韩国旅游的帖子晒出东大门现代百货奥莱的FILA,几百块拿下,有人甚至86块买走一双鞋。小红书小红书
同一块F-BOX标,价格能差出三到五倍。很多人第一反应是"双11水太深",但拆开评论区吵了半个月的问题会发现,真正让这笔钱难算的,是一个更少有人讲清楚的事实:中国门店里的FILA和韩国商场里的FILA,本来就不是同一个东家在做生意。
一个意大利百年品牌,怎么就"一分为二"了
先把底账翻清楚,这决定了你后面所有价格困惑的答案。
FILA 1911年诞生在意大利比耶拉的纺织小镇,靠网球起家,比约·博格身上的彩色球衣就是这个品牌的第一张名片。90年代它是全球前三的运动品牌,1997年卖出过14亿美元。然后按时间线急转直下:2003年被美国公司收购后依旧颓势,2007年负责其亚太业务的韩国主体以4亿美元买下全球资产——当年媒体管这叫"虾吞鲸",也是很多人误认FILA是韩国品牌的源头。同一年,百丽国际花4800万美元拿走中国区权益,运营多年持续亏损转手出售;2009年,安踏以6亿港元收购的,只是FILA在大中华区的商标使用权和专营权,接手时全国门店只剩50家、年亏超3900万港元。也就是说:安踏手里的是"中国区FILA",高端运动时尚定位、全部直营、按中国市场的节奏做货;韩国主体运营的是另一套独立的产品线和上新体系。两条线共用同一个logo,设计、尺码、面料标准、定价全部自己说了算。你在韩国东大门看到的"26冬款提前上新、韩素希同款",和你在国内官旗看到的"舒芙蕾、RGB暖肤、IDOL羽绒、杨幂/田曦薇同款",是两个团队按各自市场做的两盘货。知乎中国商报小红书
今年3月那条251赞的笔记"在韩国机场看到FILA门店,难怪生意不好——简直和国内两个牌子",评论区吵了140多条,本质上吵的就是这个结构差:韩版更潮牌化、上新快、价格低;国版更"高端运动时尚"、门店贵、但设计和尺码是按中国人的脚型和通勤场景重做过的。小红书
渠道价差是真的,但每一格都有隐性成本
把近两个月真实晒单的帖子归拢,三个渠道的大致水位是这样(注意:都是个体晒单口径,不是官方价目表,只能当价格带参考):
渠道 | 社区里流传的价格信号 | 要自己扛的风险 |
|---|---|---|
国内官旗/电商双11 | 羽绒凑单1200-1600+;有博主晒1000-2000+的入手价;老款折扣鞋260-470区间波动 | 满减规则复杂,差价焦虑最重 |
韩代/人肉带回 | 东大门奥莱单品200+、鞋86的晒单;排骨羽绒等韩星同款比国版便宜一截 | 透绒投诉、尺码偏(韩版猫爪被吐槽脚面紧)、无国内售后、退换货基本靠换码自救 |
国内奥莱/折扣平台 | 半价蕨草这类"真香"帖 | 断码、库存尾货,赌到手状态 |
韩版便宜是真实的,但10月16日那条吐槽韩代鸭绒羽绒服的帖子下面有71条评论,“到手特别失望,特别特别透绒,而且绒还有黄的、黑的”。加上"等了1个月才到手""买大了找姐妹换S码"的各种笔记,说明这条渠道的成本不在吊牌上,而在等待、尺码和维权上。羽绒服比鞋更特殊:绒子含量、蓬松度的标注体系国内韩国各玩各的,一旦出现钻绒、脏污这类问题,韩代件在国内门店大概率不接——这是买前就要接受的规则,不是买后再吵架的理由。小红书
再说一句公道话防止跑偏:透绒是个案集中吐槽,还不能推出"韩版质量普遍不行";同样的,官旗价高也有一堆"版型好、耐脏、通勤不臃肿"的真实好评(RGB暖肤羽绒那条992赞的上身笔记就是自来水)。判断只能建立在"证据覆盖到哪"上。
为什么"斐乐卖这么贵"今年格外吵
因为大背景真的变了,而且就变在这几天。
10月21日,安踏在港交所发布2026年三季度零售运营数据:主品牌零售额同比中单位数负增长,FILA同比低单位数负增长——这是有数据披露以来,安踏和FILA这两块招牌第一次在同一个季度双双转负。节奏回头看很陡:一季度FILA还是10-20%低段增长,二季度收窄到低单位数,三季度直接翻负。懂财帝南方都市报
先说句公道话,这不是斐乐一家的事:特步主品牌三季度同样中单位数下滑,耐克大中华区截至8月的财季营收跌了22%——是整条传统运动品牌街都在掉客流,#安踏FILA特步卖不动了#才会挂上话题词条,"去年蕨草260今年难以接受、全部退回"才会有1100多条评论。南方都市报微博小红书
真正扎心的是集团内部的对比。上半年FILA还交出150.5亿收入、同比6.1%的增长,43.2亿经营利润、28.7%的经营溢利率依然是全集团的天花板,利润甚至略高于安踏主品牌(39.9亿)。但把时间轴拉长看,"创新高"的体面早就是低单位数新常态——2025全年FILA收入284.7亿、同比增6.9%,所谓跑赢行业靠的是体量惯性,不是势能。界面新闻中国新闻网
同一时段,迪桑特、可隆这些"其他品牌"上半年收入106.9亿、暴增44.2%,贡献了集团约三分之二的增量——中产的钱没消失,只是流向了"专业户外"。10月7日,安踏官宣完成113亿元对彪马29.06%股权的收购,成为其第一大股东。媒体直接发问:彪马会是下一个FILA吗?品牌矩阵的段子也在微博拿了4000多赞:“时尚版的安踏叫斐乐,板鞋里的安踏叫彪马”。界面新闻南方都市报微博
有意思的是,营销机器完全没停:9月4日王安宇官宣品牌代言人,10月20日宋威龙又以StyleIcon身份带着#FILA羽绒服#话题进场,官宣帖都是几十万赞级别。一边是经典线流水翻负,一边是继续往明星叙事里加码——FILA想守住的还是那个"时尚溢价"。而当母公司把战略筹码押向全球并购和户外子品牌,FILA"集团独子"般的高定价叙事,松动是必然的。微博体育大生意
FILA内部也在分化:三季度FILA CORE经典线线下中单位数下滑,而潮牌线(FUSION,也就是田曦薇同款IDOL羽绒那条产品线)逆势中单位数增长——同样是"贵",明星潮牌线还撑得住,经典款已经在靠折扣说话。更值得注意的是折扣换不来量:FILA线下折扣比去年同期再深约2个点,流水仍是负的;但库存是健康的(库销比6个月以内、同比还在优化),公司也坚持折扣克制、不走清货换量——所以你既别指望它崩盘大甩卖,也别指望它像前几年那样"越等越贵"。暖秋又把秋冬装动销整体推迟了一个月,这波降温加双11是所有人挤在同一个窗口补货,这才是今年羽绒服"又紧又乱"的根本原因。懂财帝南方都市报
双11定金那些烂账这几天还在吵,这里不展开。单看羽绒服这件事,给你的判断就一句话:FILA的溢价正在从"闭眼买"退回到"分渠道看",你的钱该花在哪条线上,取决于你要的到底是哪套"斐乐"。
买不买、怎么买,按人头对号入座
冲着杨幂/田曦薇/孙珍妮同款去的:别犹豫,走国内官旗,双11凑单把到手价压进1200-1400是社区验证过的操作,1600以上属于功课没做满。明星同款本身就是国版商品线,韩版买不到完全同款;而且潮牌线是FILA三季度唯一正增长的板块,想"买贵但买对",这条线目前最扛跌。
要的是韩星同款(李锦华式排骨羽绒)或者纯粹赌设计:可以韩代,但三件事先想好——S/M码要自己拿准(韩版版型普遍偏小偏窄,评论区换码帖比比皆是)、到手先验绒(对着光压一压看钻绒)、默认没有国内售后。省下的差价里,至少留10%当风险预算。小红书
只是怕冷+要通勤体面:今年反而不必在双11首发死磕。暖秋导致动销后移、品牌折扣又克制,真低点更可能在11月第二波和寒潮峰值之后;“透绒”"尺码"这类糟心事,历史上多数发生在抢首发的人群里。
码数卡在边缘(35以下、42以上)的:任何渠道的断码尾货都不要碰来碰去,双11的退货潮会让"捡漏帖"变成"出坑帖",看看近期那些700条评论的"收XX码"帖就知道,边缘码的流动性有多差。
接下来值得盯的信号只剩三个:FILA四季度流水——如果双转负变三连,明年它的"高端"故事基本讲完,年底折扣只会更大;韩版26冬款哪些被引进国区——引进即贬值,早买韩版的姐妹注意这个周期;以及11月中旬官旗价保窗口——按往年惯例,那才是羽绒服价格真正见底的时段。
贵不是原罪,价差才是要搞清楚的东西。FILA这两个字今年值多少钱,答案不在吊牌上,在你选的哪条渠道里。