
















8
10
索菲亚顾家三季报:现在装修买家具的3个信号
2026-10-28 11:21:09
0点赞
0收藏
0评论
两家刚披露 2026 年三季报的家居龙头,恰好代表两条赛道:索菲亚是定制家居(衣柜、橱柜),顾家家居是软体家具(沙发、床垫)。把它们放在一起看,比单独看任何一家都清楚——这是一面照妖镜,照出当下家居消费的真相:龙头都在承压,但承压的方式不同,给消费者的信号也不同。
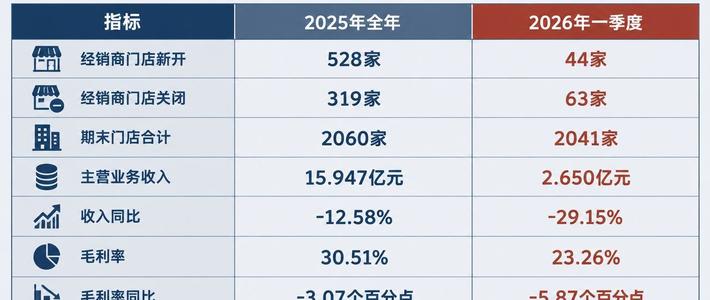
先把数摆出来(数据来自上市公司公告及机构复盘,口径为 2026 年前三季度):
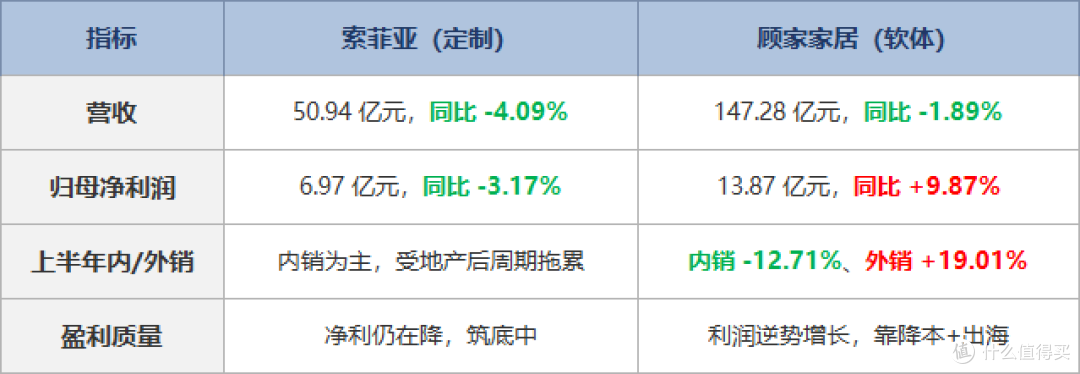
两张表合起来,能读出三个和"花钱"直接相关的信号。
信号一:定制比软体更冷,衣柜橱柜的议价空间被打开了
分赛道看压力,定制明显重于软体。优居研究院复盘 30 家家居上市企业,结论是"全屋定制是新房交付链条绑定最深的赛道,也是压力最突出的板块"——索菲亚、尚品宅配、江山欧派、梦天家居前三季度营收利润全部双下滑。索菲亚前三季度只小个位数下滑,已经算定制里相对稳的,但净利仍在降,说明还没到底。
逻辑很直接:定制家居的订单七成以上绑在"买房—交房—装修"这条链上,新房交付一少,定制首当其冲。软体不一样,沙发床垫是"住进去之后"的改善型消费,和存量翻新、换新周期绑定更深,抗压能力强一截。顾家前三季度营收只微降 1.89%,就是这个差别。
对消费者意味着什么:定制(衣柜、橱柜、全屋定制)这条线,品牌为了抢单会更激进地放价、送五金、免设计费。你谈折扣的筹码比两年前大。但反过来,定制也是"先付款后交付"的重决策品类,品牌越是靠价格抢单,越要盯紧合同——板材型号、五金品牌、交付周期、增项上限,全部写死,别光听销售口头承诺。
信号二:龙头在靠"出海+降本"保利润,国内是实打实的买方市场
顾家这份三季报最有意思的点:营收几乎没涨(微降 1.89%),利润却涨了 9.87%。拆开看,外销收入 +19.01%,内销收入 -12.71%;利润增长主要靠海外业务和内部降本,不是靠国内卖得更贵。换句话说,国内这头它在"以价换量、保份额",海外那头才在赚真钱。
索菲亚同理,前三季度降幅小于机构此前"三季度双位数下滑"的预期,靠的也是内部降本提效,不是需求回暖。
这对消费者的翻译是:头部品牌眼下都在国内卷价格,促销和"国补+企业折上折"是真实存在的让利,不是套路。但同时别迷信"大牌=贵=好"——大牌也在压缩成本,买的时候该比价比质一样不能少,重点看具体型号的配置(板材环保等级、五金品牌、海绵/框架用料),而不是看牌子买单。
信号三:行业在洗牌,小品牌和经销商的跑路风险在上升
这是最该警惕的一点。30 家样本里,只有 13 家营收正增长、10 家净利正增长,一大半在缩。索菲亚净利还在降,说明定制赛道的出清还没结束。定制是重资产、长链条、预收款模式,一旦企业现金流绷不住,最先受害的是已经付了款、等着交付的普通客户——经销商关店、总部拖工期、退款无门,这类事在下行周期里只会更多。
怎么用这条信号避坑:优先选"家底厚、分红稳、现金流入"的龙头。顾家上市后累计派现 74.73 亿元、近三年派现 33.96 亿元,索菲亚也保持分红,这类企业现金流安全垫明显厚于中小品牌。下单时三条底线:不一次性付全款(留尾款到安装验收)、合同主体写清是品牌总部还是经销商、索要盖章的报价单和质保卡。小品牌价格再香,也要先查它近一年的经营状态和投诉记录。
给正在装修或换新的几条可执行建议
结合上面三个信号,落到操作层面:
1.定制类大胆比价,但合同要硬。 衣柜、橱柜现在品牌让利空间大,多跑两家门店、拿着 A 家的报价去压 B 家完全可行;只是所有承诺落到纸面,尤其是五金和板材的型号。
2.软体别只看折扣,看型号配置。 沙发床垫大牌也在卷,但降本压力下"同系列不同配置"的坑最多,重点核对框架、填充、面料具体参数。
3.借国补节奏下单。 2026 年以旧换新扩围,前三季度限额以上家具类零售额同比 +21.3%、智能家居 +75%,智能门锁已首次纳入补贴。大促叠加国补时,主流品牌的价格底部基本就是这时候,刚需可以出手。
4.付款留尾款、主体写清。 行业洗牌期,这条比省那几个点折扣重要得多。
行业底还没确认,但买方市场的窗口是实在的。会挑的人,反而能在这一轮里用更低的成本,拿到比景气期更稳的配置。
数据来源:索菲亚、顾家家居 2026 年三季报(上市公司公告,经财联社、优居研究院等披露);顾家家居中期及分红数据来自交易所公告及公开财报;行业复盘来自优居研究院《30 家家居上市企业 2026 年三季报复盘》;宏观消费数据来自国家统计局 2026 年前三季度社零披露。文中涉及上市公司的内容仅作消费决策参考,不构成任何投资建议。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~