10月27日盘后,泡泡玛特披露2026年第三季度业务状况:整体收益(未经审核)同比下降45%~50%,其中中国收益下降25%~30%,亚太下降65%~70%,美洲下降70%~75%,欧洲及其他地区下降50%~55%。这个降幅也差于摩根大通10月21日预计的三季度收入同比下降约37%。利空其实已被市场提前消化:10月27日收盘,泡泡玛特股价报132港元/股,当日仅下跌0.75%,较2025年末的187.7港元已累计下跌约29.68%。上海证券报华尔街见闻时代周报
把这次下滑简单归为"周期见顶"或"转型阵痛"都太省事:它更接近三层因素的叠加——2025年Labubu抢购潮制造的超级基数、流量与黄牛投机周期的退潮,以及公司从去年下半年开始的主动降温。 三季度业绩会上,首席运营官司德表示,全年来看中国市场表现依然比较稳健和健康,全年预计可以实现同比正增长,四季度将抓住传统销售旺季为明年做准备。公司同时预计2026年全年中国市场销售额将实现增长。判断下滑的性质,先看它的结构:中国线下渠道收益同比下降5%~10%,线上渠道同比下降45%~50%——退掉的是"狂热层",还在的是"零售层"。界面新闻财联社21世纪经济报道
下滑这么深,先要看住它从哪个基数上掉下来
对照系是泡泡玛特历史上最疯狂的季度。2025年第三季度,其整体收益同比增长245%~250%,中国收益同比增长185%~190%,海外收益同比增长365%~370%,中国线上渠道增速超过300%、美洲超过1200%。那一年,Labubu所在的THE MONSTERS全年收入141.6亿元,成为泡泡玛特首个"百亿IP"。而整个2025年,泡泡玛特营收增长184.7%,创下历史峰值。野马财经IPO早知道知乎
2026年的增速是一条逐季下台阶的曲线。一季度整体收益还同比增长75%~80%,中国收益甚至增长100%~105%。上半年,泡泡玛特收入171.73亿元、同比增长23.8%,但收入和净利润双双低于市场预期,上半年归母净利润50.38亿元、同比增长10.14%。中国区的上半年增速还有47.3%,到了三季度转为下降25%~30%。界面新闻华尔街见闻财联社
预警信号早已出现。高盛三季度渠道跟踪显示,泡泡玛特天猫、抖音合计销售额同比下降30%,其中9月单月下降44%;东方财富网援引的盈利预测显示,摩根大通预计公司全年调整后净利润约93.41亿元、同比下降约27%。上半年,美洲市场收入已经回落16.5%。华尔街见闻知乎
"见顶"论的证据,和公司自己刺破的气泡
“周期见顶"并非没有出处。做空机构伯恩斯坦把围绕Labubu的狂热比作上世纪90年代"豆豆娃"从鼎盛走向崩盘的"繁荣-萧条"周期,德银随后又提出了"可获得性悖论”——产能越大、越好买,热度退得越快,两者共同指向同一个担忧:这轮热度的顶点是不是已经出现。达摩财经
二手市场的反应更直接:得物平台上,2025年9月一度超过2000元的迷你Labubu整盒,12月已回落至约1230元,跌幅超过40%。达摩财经
但这颗气泡,很大程度上是泡泡玛特自己刺破的。为打击黄牛,公司将毛绒产能提升至上年同期的10倍以上,2025年8月月产能已达到约3000万只,并多次原价补货,从黄牛手中夺回定价权。管理层对此早有表态——“我们希望卖的是好的产品,而不是理财产品”。王宁在今年中期业绩会上把这层选择说得更明白:公司今年业绩压力较大,但运营、组织、业务各方面的健康度都有了很大提升,“不希望为了市场预期做出更多不利于公司发展的决策”。达摩财经上海证券报
退潮之后,留下来的部分反而显形。零售端的图景并不一致:上半年美洲线上回落明显,但线下渠道收入依然保持约两成正增长——线上在退,线下在涨。回到三季度公告本身,中国线下渠道5%~10%的降幅,与整体45%~50%的降幅之间,隔着的正是投机流量与日常消费的分野。知乎财联社
转型的答卷:产品、IP与新地盘
产品上,泡泡玛特把重心从"收藏"推向"可玩":年初的PUCKY"敲敲"系列被消费者称为"电子木鱼",6月的"复古理发店"系列让玩家给Labubu换发型、做造型,10月23日发售的"饮料摇摇趣拍机"把Labubu装进带摄像头、可联机互动的像素游戏设备,单台299元,直接对标万代拓麻歌子经营近30年的电子宠物市场。品类结构也在改变,2025年毛绒实现收入187.1亿元、同比增长560.6%,首次成为收入占比最高的品类;与索尼影业的THE MONSTERS真人动画电影已经官宣。公司公关负责人王涛的概括是"尊重时间、尊重经营",并称团队"有足够的耐心做更长期的投入"。36氪证券日报
IP上,接班者出现了,但还只有一位:2024年8月签约的星星人,上半年收入从3.9亿元增长到26.5亿元。知乎
但按公开中报数据的结构测算,上半年新增营收中近七成来自星星人这一个IP,剔除它之后其余部分的增速只有7.7%,同期THE MONSTERS收入同比下降7.5%。"一超"换了人,"多强"尚未成型——爆款能否接续,才是这场转型真正的考题。知乎
地盘上,公司2025年在全球运营630家门店、全年净增109家,并计划在加利福尼亚州设立美洲总部,正把决策与供应链向本地倾斜。三季度业绩会上,公司对海外市场的判断依然是"有巨大增长空间"。只是三季度美洲下降70%~75%的数字提醒所有人:本地化基建的速度,眼下还追不上线上流量退潮的速度。知乎东方财富网
分歧本身就是答案的一部分
卖方阵营并不看好:摩根大通10月21日预测的-37%已经被实际公告击穿,其进一步预计公司全年调整后净利润同比下降约27%。而买方里,段永平3月30日公开表示"决定收回之前不投资的说法",此后一路建仓、举牌,成为公司第二大股东。即便10月22日收盘报128.5港元、创18个月新低,按他150港元上下的买入成本估算浮亏已达20亿港元量级,他的回应仍是"我应该还会再买一些,但不会超过公司的10%"。多空分歧如此之大,本身就说明"见顶"与"转型成功"都还没有判词。华尔街见闻东方财富网36氪
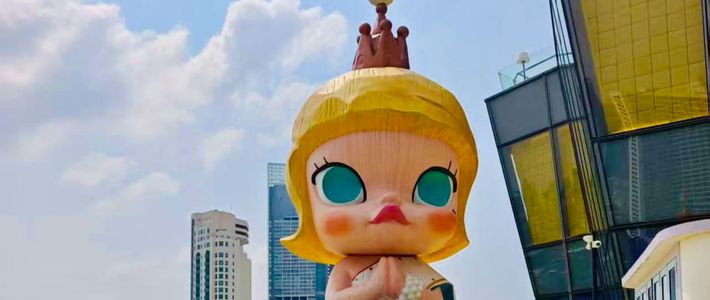
接下来三件事可以当作观察信号。其一,四季度传统旺季能否兑现"中国市场全年正增长"的指引——兑现不了,"转型换挡"的叙事就少了一根支柱。其二,增长能否从星星人扩散到第三个、第四个IP:2026年是MOLLY诞生二十周年,主题展览已在全球多地开启,把掉了价的老IP重新做热,是现成的检验。其三,海外"线上退、线下进"的剪刀差能否收敛——门店和区域总部的本地化,接得住多少退潮后的需求。按泡泡玛特近期的披露节奏,2025年全年财报于3月25日发布,2026年的全年答卷大概率也要等明年3月下旬才能摊开。在此之前,Q3这45%~50%的降幅不是结论,而是把"周期退潮"与"战略转型"两条线索同时摆上桌面的那一页。IPO早知道