

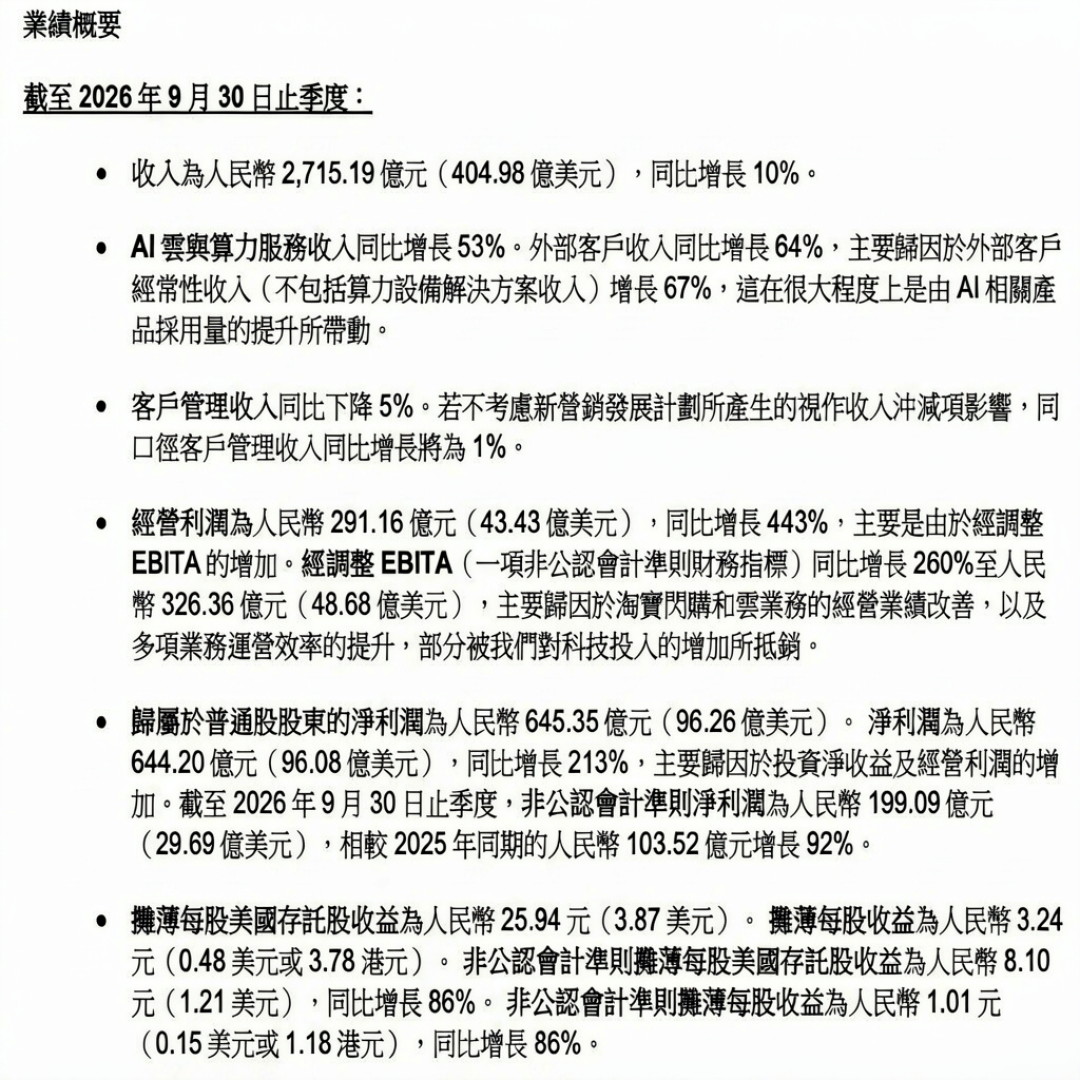
11月19日晚6点,阿里巴巴发布2027财年第二季度(对应2026年三季度)财报。本季度营收2715.2亿元、同比增长10%,超出市场2705.3亿元的预估。但同一份报表的另一栏:调整后净利润199.1亿元低于市场预估的266.1亿元、缺口超过60亿元,自由现金流净流出344.72亿元,上年同期为净流出218.40亿元。收入端超预期、盈利端不及预期,两套逻辑在同一组数字里对撞,股价随之来回震荡。市场担心的不是阿里的AI故事是假的,而是增长的成色打了折扣,代价却是实打实的现金。财联社每日经济新闻36氪证券时报
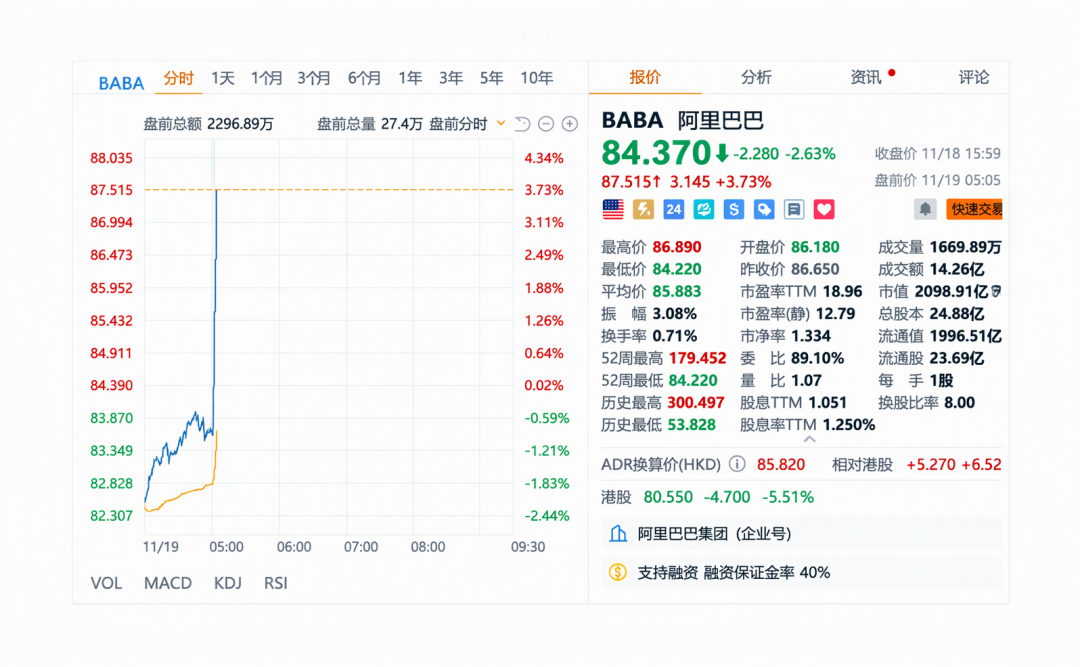
盘前走势几乎是这份财报的K线图:公告发出后,阿里美股盘前股价巨震,一度直线拉升、随后跳水。当天港股的跌法另有一层:阿里H股收跌5.51%,腾讯跌6.55%,科网股普跌。但财报是在港股收盘后才公告的,这一跌发生在财报反应窗口之前,不是市场对业绩本身的定价。同一时点的美股盘前,拼多多大涨8.55%、网易跌5.5%、阿里跌1.62%,中概股明显分化。当天A股、港股的GPU概念也集体走低。所以,冲高回落不是大盘贝塔砸出来的单一动作,而是资金对着这份报表反复权衡的结果。券商中国21世纪经济报道中新经纬东方财富
644亿净利润里,投资重估比主业贡献还大
市场第一眼看到的利润数字带着水分:本季净利润644.20亿元、同比增长213%,但同期利息及投资净收益达733.05亿元、主要来自股权投资按市值重估,这笔收益甚至大于净利润本身。这类收益随行情波动,看经营端的成色得换口径。Non-GAAP净利润199.1亿元、同比增长92%依然可观,但低于266.1亿元的市场预估,调整后每ADS收益8.10元也低于10.75元的预估。收入是超的,云是猛的,但落到股东当季真实赚到的钱,市场等的是一个266亿量级的数,来的是199亿。知乎每日经济新闻
电商利润+243%,是减亏给的,不是多卖给的
电商集团是本季利润表最大的增量来源:本季度经调整EBITA同比增长243%。但把收入端放在一起看,性质就变了:电商集团收入1972.4亿元、同比仅增长2%,还略低于市场预估的1975.3亿元。核心广告口径的客户管理收入同比下降5%,剔除新商业发展项目的抵销收入影响后,同口径也仅增长约1%。利润跃升的归因写得很直白:主要受益于淘宝即时零售业务亏损大幅收窄,即时零售收入588亿元、同比+22%的扩张伴随的是亏损率收敛。243%来自"少亏"而非"多卖"——减亏撑起的利润斜率有天然下限,亏损归零之后,利润增长必须回到收入驱动的轨道,而CMR恰恰还没回来。证券日报36氪华尔街见闻知乎
云是最硬的数字,但ROIC的账要按年算
AI云和算力服务收入609.73亿元、同比增长53%,外部客户收入增长64%,其中经常性收入增长67%。AI相关产品收入179.18亿元,连续第十三个季度同比三位数增长。越剔除一次性口径增速越快,说明客户在持续加大用量,而不是靠一批硬件交付冲出来的数;分部经调整EBITA同比增长121%,利润率抬升到14.5%。但硬币的另一面是资本回报:摩根大通测算,阿里当前大量GPU和数据中心资产刚刚投入使用,整体利用率约60%,首批资产首年ROIC仅约6%,远低于成熟阶段约20%的预期。14.5%回答的是"这一季每一块钱已投入算力赚回多少利润",ROIC回答的是"整个生命周期赚回多少"——折旧大头要等这批资产集中转固后才进利润表,两者之间隔着一段以年为单位的爬坡。券商中国证券时报证券日报36氪
现金流量表,才是这份财报的另一半
本季资本开支504.77亿元,较上年同期的315.01亿元增长60%,阿里的解释包括加速扩大算力规模、各类芯片组件价格上涨以及AI智能体客户采用带动的CPU扩容。但容易被标题淹没的是一个边际变化:上一季度资本开支达到677亿元、自由现金流净流出446.70亿元,本季的投入强度和流出规模都比上季收窄。而且经营现金流为正、同比增长55%达156.90亿元,期末现金及流动投资余额4879.29亿元、约合728亿美元——负号来自投资未来,不是经营性失血,这两件事性质完全不同。CFO徐宏的口径是:继续审慎根据市场情况投入AI建设,注重提升资本回报率,并致力于尽早实现自由现金流转正。证券时报36氪华尔街见闻券商中国
回落的另一半原因,写在财报之外
财报发布前三天的11月16日,美国BIS发布临时最终规则,把芯片管制从实物出口扩展到算力的远程使用,向新加坡、马来西亚、印尼等转运风险较高国家的先进芯片出口也需申请许可。本季财报里的数字全部产生于新规落地之前,管制对云收入增速和算力采购成本的影响,要往后几个季度才会显形。前一晚,英伟达也在财报电话会期间股价转跌。市场是在对所有大厂问同一个问题:AI的投入产出比到底该怎么算。阿里的对冲筹码在芯片侧:平头哥新一代AI芯片真武V900计划2027年一季度量产。吴泳铭称正使用自研芯片训练下一款新模型。真武V900能否按期爬坡,会直接影响增速、开支、折旧这三条线怎么走。南方都市报东方财富财联社证券时报财联社
接下来盯三个数
把线索并起来,分歧其实很具体:云外部+64%的增长和14.5%的利润率是真的,电商利润靠减亏、ROIC还没上轨道、自由现金流净流出扩大也是真的。往后逐季值得核对的是三件事:云的利用率能否从60%继续向上,即时零售的减亏能否转化为收入驱动的增长,自由现金流的"负号"能否收窄直至转正。市场不是吝啬让阿里烧钱,是要它证明:烧出去的钱能在承诺的期限内长出覆盖折旧的现金流。在那之前,"冲高"与"回落"还会反复出现在每一份财报后的盘前交易里。36氪

当前文章无评论,是时候发表评论了