

今天凌晨五点,美股收盘的电报跳出来:英伟达收跌14%,报125.5美元,连续第七个交易日下跌,单周重挫23%,创2008年10月以来最大单周跌幅,市值剩3.03万亿美元、被谷歌挤到美股第四,较10月那个243.4美元的高点接近腰斩。同一夜,费城半导体指数暴跌10.73%,美光跌13.9%,AMD跌13.25%,博通跌11.29%,台积电跌9.48%。然后我打开了今天的国内显卡台账。华尔街见闻财联社微博
跌得最多的5080报13999,一天只便宜了201块。16款卡里涨6跌6平4,5070 Ti跌211,5090/D跌200,5090D V2反而涨了301。哔哩哔哩
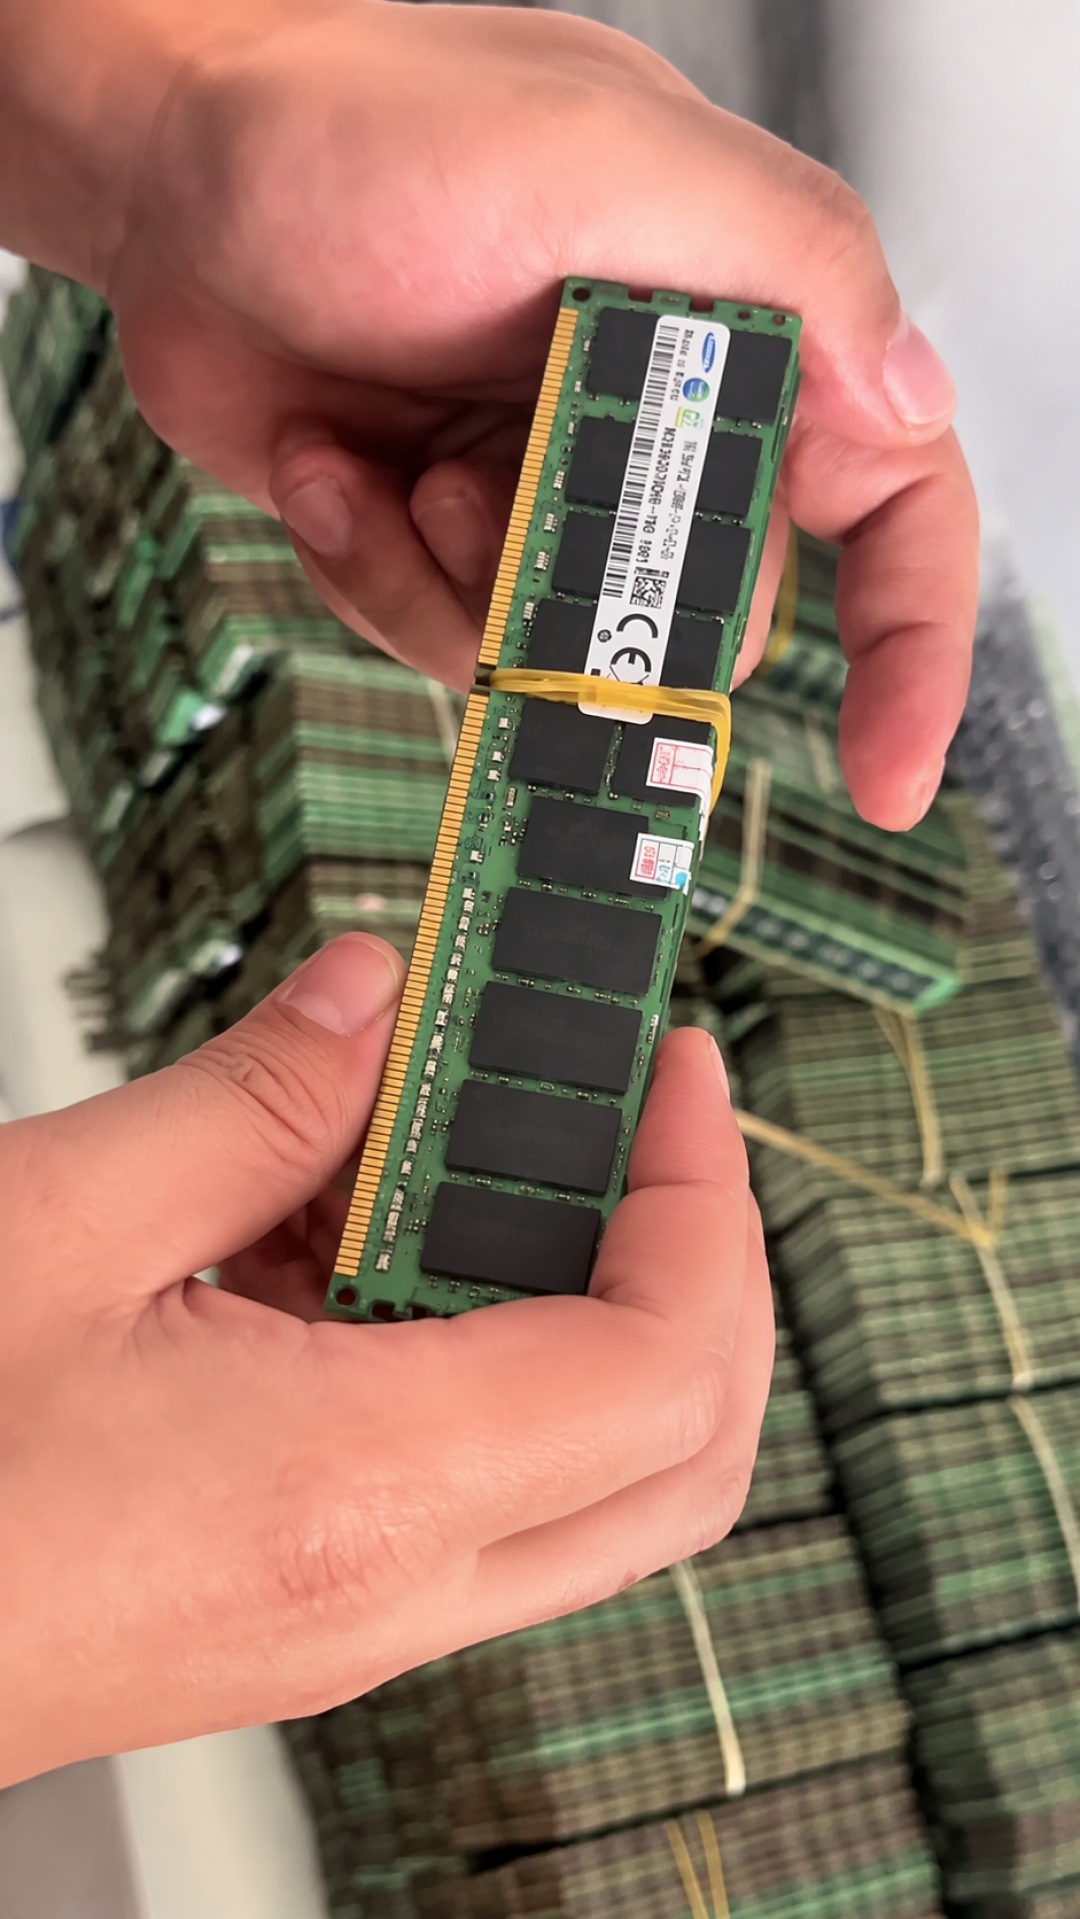
倒是内存先崩了——DDR5 32G×2 一天涨440块,涨幅9.7%。哔哩哔哩
跌的压根不是同一个东西
这半个月卡价确实在跌:武汉广埠屯、深圳华强北的线下行情里,RTX 5080从近2万回落到1.6万左右,5090D V2 24G半个月跌掉一万多。快科技
但这波跌开始于11月初,早于SEC调查,也早于这场暴跌。它跌掉的是月初那层高溢价,不是成本。溢价本来就该回吐,跟英伟达股价跌23%没有因果关系。
指望K线替你砍价,是等错了人。
股价到卡价,中间隔着三道闸
闸一:AI大厂到底砍不砍单。
财报前四天,半导体研究机构SemiAnalysis把2028年全球AI加速器的支出预测一口气砍掉了28%,英伟达是被砍得最多的那一个。它给的三条理由是:大模型企业新增年化收入放缓、资本市场对AI基建的融资意愿下降、美国中期选举之后有5.8GW数据中心供电被推迟。知乎
四天后英伟达交出财报:营收1158亿美元,数据中心1076亿,下季度指引中值1300亿,三项全部超出市场预期。一边下修预测,一边上调指引。第一道闸,没开。微博界面新闻
闸二:存储成本松不松。
TrendForce在11月20日的判断是分化:中国云厂商缩减企业级SSD与部分服务器DRAM采购,NAND过剩提前、合约价全线转跌;DRAM仍供不应求,只是涨幅逐季收窄。所以你能看到固态松动,看不到内存松动。而显存站在DRAM这一边。第二道闸,没开。哔哩哔哩
闸三:产能往哪边偏。
AMD的RX 9000系列,上限停在9070 XT,大核心没给消费者;英特尔更直接,Arc B770取消,原本要做它的大核心G31全部改去做工作站专业卡Arc Pro B70/B65,面向工作站和AI推理。厂商在把最强的硅片从游戏卡上挪走,不是挪回来。第三道闸,方向是反的。知乎
那现在该怎么办
本来就要买旗舰的:这波溢价回吐是真的、买得到的,前期被炒得最凶的5090D V2跌得也最狠。这个窗口比11月初实在得多。但别指望“再等等就腰斩”——腰斩的是股价,不是卡价。
在等成本级降价的:盯三件事,别盯K线。一看DRAM/GDDR合约价有没有转跌,现在还在涨;二看渠道有没有解封、涨价通知有没有收回;三看下季度财报里AI大厂的资本开支指引有没有下修。三道闸里任何一道开了,才是真降。
在算整机账的:显卡一天跌200,内存一天涨440。等卡的人,很容易在内存上把省下来的钱原样交回去。装机从来是个总账。
最后说句实在的。这一周英伟达头上压着三件事。11月12日,英伟达宣布黄仁勋卸任CEO。没过几天,他发表卸任后的首次公开声明,表示如果董事会邀请,他愿意重返这家科技巨头担任CEO。管理层的回应则是明确否定黄仁勋回归的可能,重申董事会不打算让他回归。与此同时,SEC执法人员正在审查英伟达潜在的会计问题。司法部那边,也在就它129亿美元收购开源平台Hugging Face一事以及更广泛的反垄断事项展开审查。微博微博知乎华尔街见闻
路透也提醒了一句:调查本身并不构成违规证据,大量调查最终不会引发执法行动。这些事跟你的5080卖多少钱,中间隔着三个季度,和三家厂商的产能表。华尔街见闻
英伟达这一周确实难看。但难看的是股东,不是装机的人。

当前文章无评论,是时候发表评论了