















23
29
郎酒砸100亿在峨眉山酿威士忌,国产威士忌规划产能是全国消费量的4倍
2026-11-16 17:18:18
1点赞
1收藏
2评论
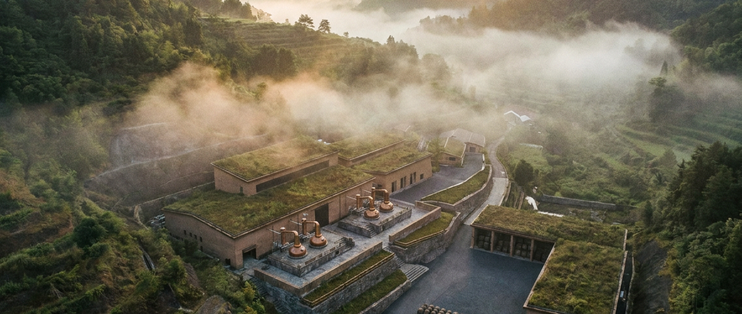
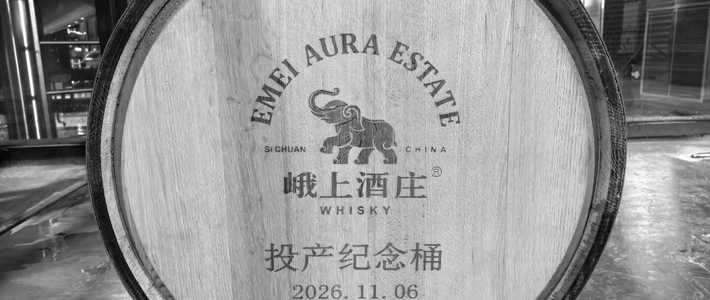
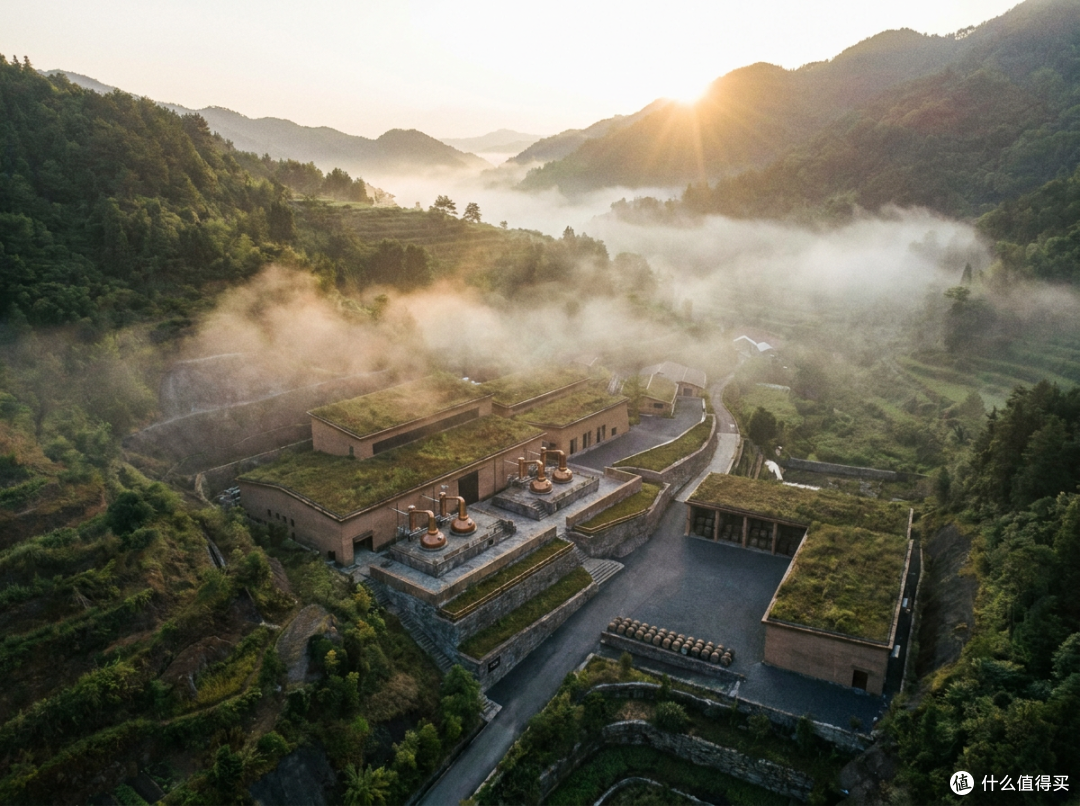
11月6日,郎酒在峨眉山脚下的峨上酒庄投产,年产能1万吨原酒,投资从开工时说的30多亿,一路加到“酒厂加酒庄估计要投上100亿元”。
朋友圈里一片“白酒巨头跨界”的惊叹,小编倒是想起另一组数字——中国酒业协会说,国产威士忌的远期规划产能已经到了30万千升,是全国一年消费量的4倍,是2025年进口量的8倍以上。
30万千升摊到14亿人头上不算多,可要是摊到真正喝威士忌的那批人头上,这事就有意思了。
先看一组数字:规划产能是全国一年消费量的4倍
咱们把这组数字拆开算一遍,30万千升是“规划产能”,不是已经建成的,但方向已经很清楚了,按协会的口径反推,全国一年消费量大概是7.5万千升,2025年的进口量还不到4万千升。
也就是说,就算国产酒一瓶进口酒都不替代,光把规划产能跑满,也够全中国喝四年,这还没算那些正在审批、正在挖地基的项目。
小编不是说产能一定过剩,威士忌有个特殊性——酒得在桶里躺三年,产能不等于当年的供给,今天挖的坑,最早也要2029年才见酒,所以这30万千升更像是一张“2029到2035年的期货合约”,问题是,到时候喝酒的人会比现在多四倍吗。
上一轮是怎么凉的:2021冲高,2024腰斩
这事其实不是第一次了,2021年那波热潮,威士忌进口量涨了43.9%,进口额涨了91.7%,一堆新消费创业者和小酒厂扎堆入局,主打圈层营销、网红打卡、限量发售。
结果呢,2024年进口量下滑10.5%,进口额下滑22.8%,渠道转头去库存,早一批产品悄悄从货架上消失了。
那批玩家有个通病,只有蒸馏设备,没有存酒的规划,消费者也是图个新鲜,喝完不复购,用酒业评论员肖竹青的话说,这类玩家“本质是赚一波流量钱”。
劲牌2020年的“劲仕”、洋河和帝亚吉欧2019年合资的“中仕忌”,后来声量都越来越小,怡园酒业2024年12月干脆把福建的威士忌厂卖回给控股股东,直接退出,这些名字现在提起来,很多人都没印象了。
这一轮不一样:不急着卖酒,先抢桶
和上一轮最大的区别是,这一轮的玩家不急着出酒,先抢桶。
百润股份今年抛出一份超13亿元的定增预案,主投的不是建厂,是桶陈扩能,一出手就是20万只橡木桶,肖竹青的说法是,这笔钱抢的是桶陈资源,锁的是未来年份酒的溢价权。
它的崃州蒸馏厂2016年规划、2021年投产,媒体测算累计投入已近40亿元,截至2026年初累计灌桶60万桶原酒,约占全国威士忌桶陈量的八成——这个数字很关键,意味着未来几年国产年份酒的定价权,很大程度捏在一家公司手里。
郎酒走的是另一条路,把威士忌当成酒庄生意的延伸,酱香、兼香两座酒庄攒下的储酒、勾调、文旅能力,直接搬过来用,肖竹青管这叫“能力同源扩张”。
古越龙山更取巧,用糯米做威士忌,避开和主流麦芽威士忌正面撞车,能不能成另说,至少思路是想清楚了的。
牌桌上都有谁:百润、郎酒、青啤、古井、古越龙山
把玩家摊开看,你会发现这已经不是“白酒企业玩票”了。
百润是预调酒龙头,靠RIO起家,现在桶陈量全国第一;郎酒是酱酒头部,直接砸百亿建第三座酒庄;古井贡酒和法国卡慕合资的“古奇”威士忌蒸馏坊,2025年3月已经在亳州封桶;古越龙山做糯米威士忌,2025年7月签了超4000桶的入桶订单。
最值得说的是青岛啤酒,很多人以为青啤只是卖啤酒的,其实它2020年就在经营范围里加了威士忌,2023年崂山五厂的规划里专门划出2500吨威士忌产能,2025年整体划入青岛饮料集团,顺手拿到了烈酒牌照和“青岛威士忌”这个品牌。
今年7月底,青啤又和爱尔兰大北方蒸馏厂签了长期协议,对方供应3年到21年的全系列陈年威士忌,走青啤的全国渠道分销,双方还计划在中国自建蒸馏厂。
你看,青啤这条路子和郎酒完全相反——郎酒是自己从零开始酿,青啤是先买别人的陈年酒、用现成渠道试水,顺带把品牌占住,一个赌长期,一个赌周转。
为什么青啤这么急,翻一下财报就明白了,2025年营收324.73亿元,同比只涨1.04%,2023年是339.37亿,2024年掉到321.38亿,三年下来营收反而缩水近15亿,2026年一季度营收102.85亿,同比下滑1.54%,这是近年来少见的一季度负增长。
利润看着还行,45.88亿、同比涨5.6%,但拆开看,靠的是大麦和包材降价带来的成本红利,2025年直接材料成本降了5.31%,毛利率提了约1.6个百分点,原料价格一反转,这块利润就没了。
更说明问题的是费用结构,2025年销售费用44.84亿元,占营收13.81%,研发费用只有1.22亿元,占0.375%,前者是后者的37倍,一家嘴上讲高端化的公司,钱主要花在广告促销上,这本身就说明主业的日子不好过。
价格战会先打在哪:300到500这个价位
产能堆到这一步,价格战是迟早的事,问题只是先从哪个价格带开始。
南方都市报2024年做过一轮调研,结论是单瓶300到500元最受欢迎,同时有过半受访者认为国产品牌还得加大宣传,这个价位带正好是苏威基础款、日威无年份的主战场,也是国产最想挤进去、又最难站住的地方。
小编的判断是,价格战不会从高端开始,因为高端靠稀缺讲故事,量小、扛得住,真正会打起来的是200到400这一段——产能大、玩家多、消费者又最容易比价。
参照上一轮的经验,第一波国产酒大概率会走“高定价、小批量、讲产区”的路子,先把品牌立住,等产能真正释放、库存压不住的时候,才会开始降价,这个时间点,按桶陈三年推算,大概在2029到2030年。
普通人该怎么看
想喝单一麦芽的,现在没必要等,300到500这个价位,苏威、日威、台湾和印度的酒厂,选择已经足够多,先喝明白自己喜欢雪莉桶的果干还是波本的香草,比等国产新品实在。
想尝鲜国产的,2029年前后第一批规模化产品出来再看,别急着买“首批纪念版”,量产酒的纪念溢价通常撑不住,这一点上一轮已经验证过了。
想囤的,小编劝一句,威士忌不是白酒,升值靠的是稀缺批次和停产款,一条年产上万吨的生产线,跟“稀缺”这两个字没什么关系。
说到底,这30万千升赌的不是明年的销量,是十年后中国人还喝不喝威士忌,赌对了,国产酒有机会把300到500这个价位抢下来,赌错了,这批桶就只能慢慢变成财报上的减值。
对了,未成年人别碰酒,开车不喝酒,这条永远排在最前面。
💬 你觉得国产威士忌能站稳300到500这个价位吗?如果2029年国产和进口同价,你会选哪个?
作者提示含AI生成内容。








校验提示文案
校验提示文案
校验提示文案
校验提示文案