为免管理费存的1万,在汇丰躺平?3个去处,保卡赚息两不误
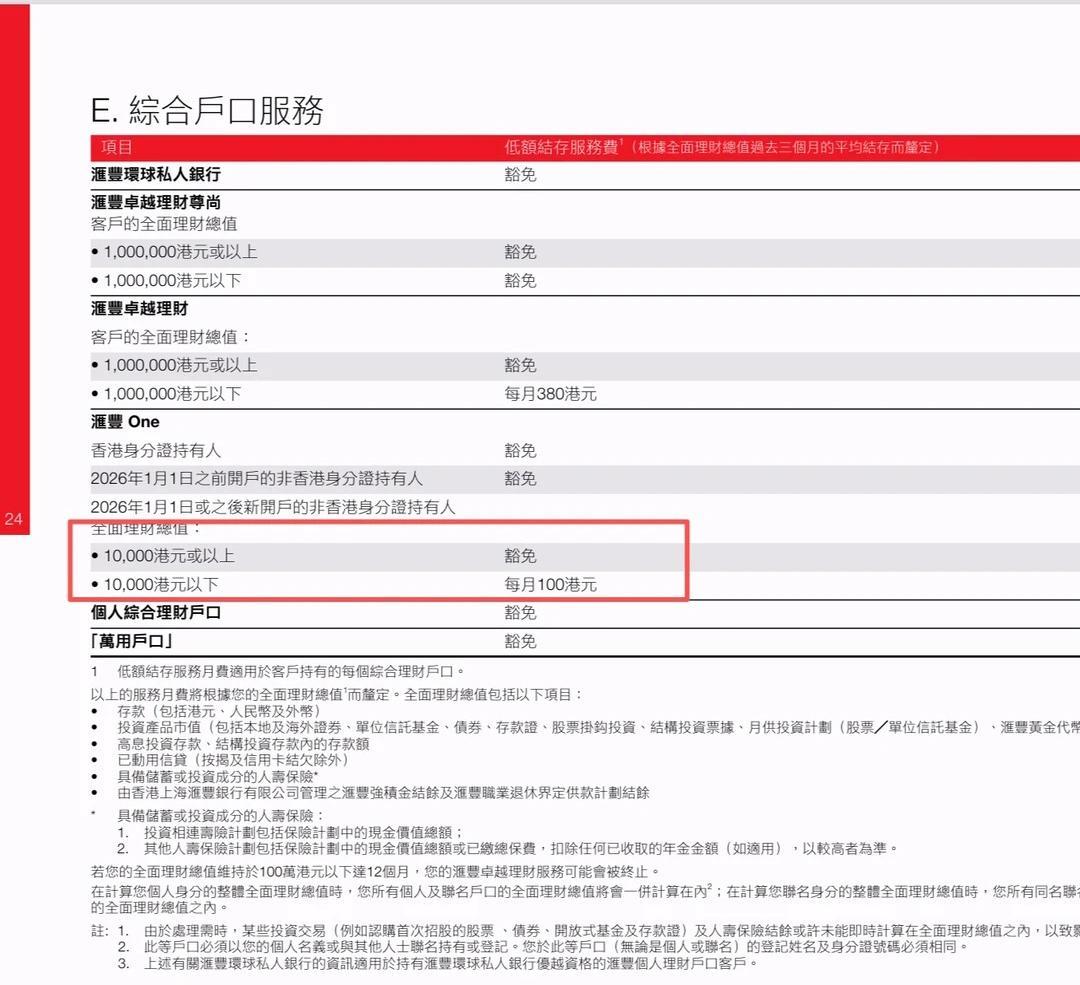
开了汇丰One的人,大概率是同一个姿势:往里放1万港币,然后就让它一直睡着。毕竟规则明明白白——2026年起新开的汇丰One账户,近三个月平均结余不足10000港币,每月扣100港币管理费。知乎小红书
但真打开App就懵了:储蓄、基金、股票、灵活智投……点哪个?“这1万到底买什么”,是小红书上汇丰开户帖评论区被问得最多的一题,一篇"存了1万该买什么理财"的笔记光评论就有近300条。今天把这笔账一次算清。
先纠正一个误区:“结余"不等于"现金”
很多人以为必须躺1万现金在活期里。不是。结余算的是存款+基金+证券的总和,5000储蓄+5000基金,照样凑够1万。所以这笔钱不用干睡,只需要待在汇丰体系里的某个生息位上。知乎
去处一:定期存款——最省心,存完当它不存在
活期账户里美元利率最高、人民币最低,港币居中。有用户10月底实测晒单:美元定存新资金3个月年化3.5%,老资金也有6个月3.4%——不是新资金才配吃利息,到期续存一样能谈。利率每月都动,下单前以汇丰App定存页实时报价为准。小红书
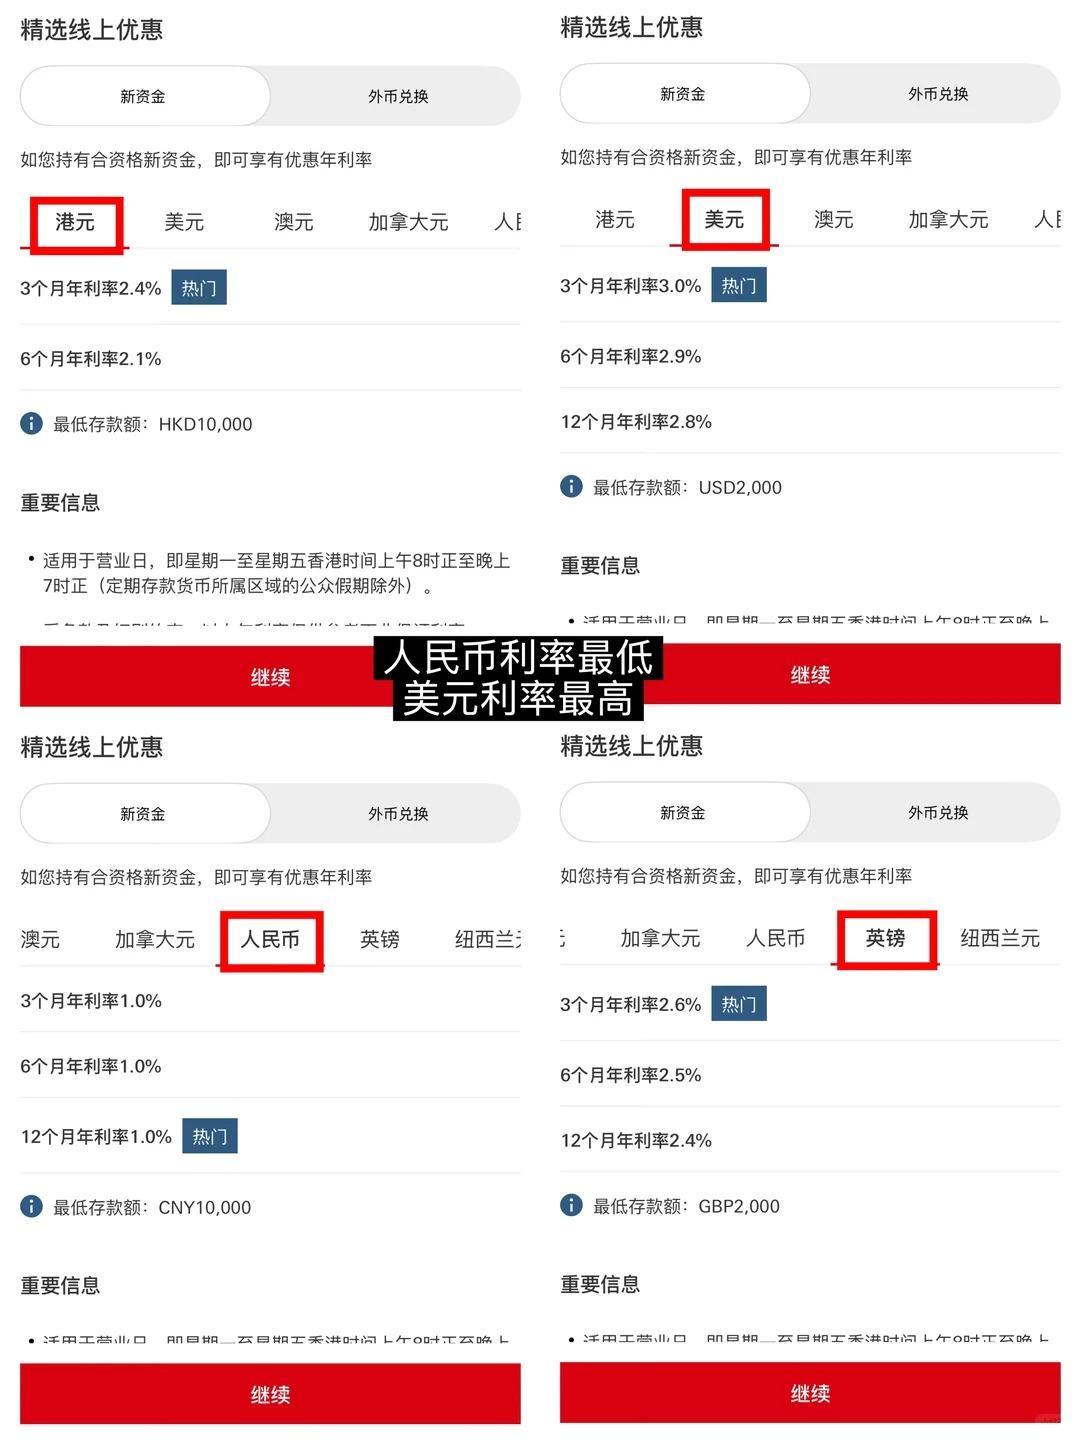
优点是零操作风险:定存锁住,结余稳稳过线,不用天天盯。作者自己也承认就这么干的:“不为了有什么大的收益,只为了保卡。”
去处二:灵活智投——有条一万红线,赚了利息倒扣钱就亏麻了
入口在「财富→灵活智投」(FlexInvest),100港币起投,基金无限次买卖、免申购赎回佣金。关键在费率:持仓1万港币以下免平台费,超过1万每月扣28港币。小红书小红书小红书小红书
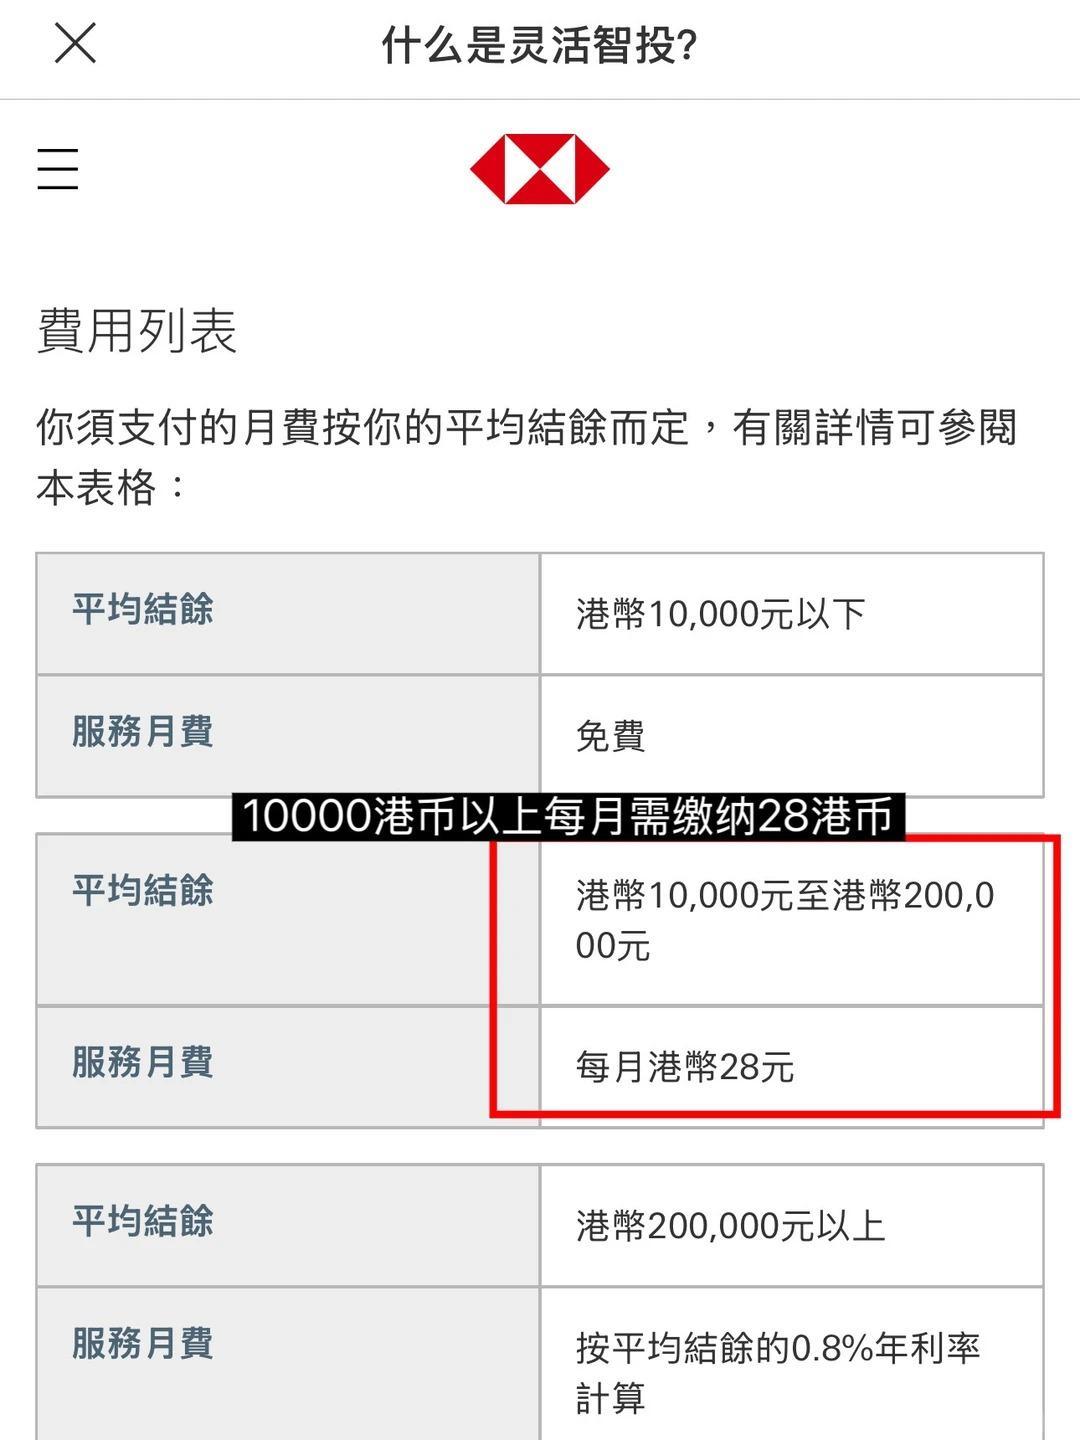
最容易踩的坑恰恰在这里:你把本金卡着1万放进去,行情一涨就越过红线——收益是真收益,28也是真28。老手的做法是仓位留到9500~9800之间,涨过头就赎回一点,“维持在1万以下就不会扣”。求稳选低风险档,波动小到可以忽略;中风险的股票指数组合弹得快也跌得快,有人晒"存9800、单日浮盈约58港币",这个波动你得拿得住。懒得赌方向的,还有"5000灵活智投+5000定期"的分法,两条腿走路。小红书
去处三:单位信托基金——除非打算拿很多年,别碰
这是银行最老派的卖基金通道,认购费1.5%~3.0%。买1万港币,还没开始赚先被扣150~300,费率比互联网平台还高。为了保卡把1万锁进这种产品,属于拆了东墙补西墙。小红书
两个悄悄吃钱的坑
换汇点差:人民币换成港币,1万块大约被吃掉50~60港币点差;跨境汇款经中转行换算,基本不可能无损。追美元高息之前,先把这道成本从利息里减掉再算账。
别为了保卡把钱放进股票账户:证券通道没有1万豁免,就算只买几百块港股,也是最低佣金100港币一单+每月25港币托管费。真想炒股,先了解Trade25这类包月免佣计划,再决定钱放哪。小红书知乎
一句话总结
省心版做定期,进阶版玩灵活智投但盯死一万红线,信托基金通道直接跳过。这1万的第一任务是帮你守住每月100港币,第二任务才是别白睡。操作顺序记住:先看App里的"三个月平均结余"页,再算清28和100哪个贵,最后才是比利率——顺序对了,这钱就既是押金,也是利息。