










22
20
住院12万只赔440?年底全家报惠民保前,我先把3条线分开算
2026-11-16 05:28:54
0点赞
0收藏
0评论
11月中旬,我老婆的手机收到一条医保局短信:2027版惠民保开放参保了,大人138元一个人。几乎同一时间,我在小红书刷到一篇被顶上热榜的帖子:住院花了12万,结果惠民保只赔了440块——点赞555,评论358条,一半人说这就是个坑,另一半人催着别人赶在12月31日截止前上车。
我家的惠民保是我用医保个账连续缴了两年的。这次我没有直接续,因为从11月15日到12月31日只剩46天,我想先把一件事算清楚:这138块钱,在我家到底该给谁花。我把我们省(安徽惠民保2027版)的条款摊开,又把北京、安阳的2027版放在旁边对了一遍,算完发现,问题从来不是要不要买,而是名额给谁。
一、先把事实摆齐:条款确实在变好,但它只管一年
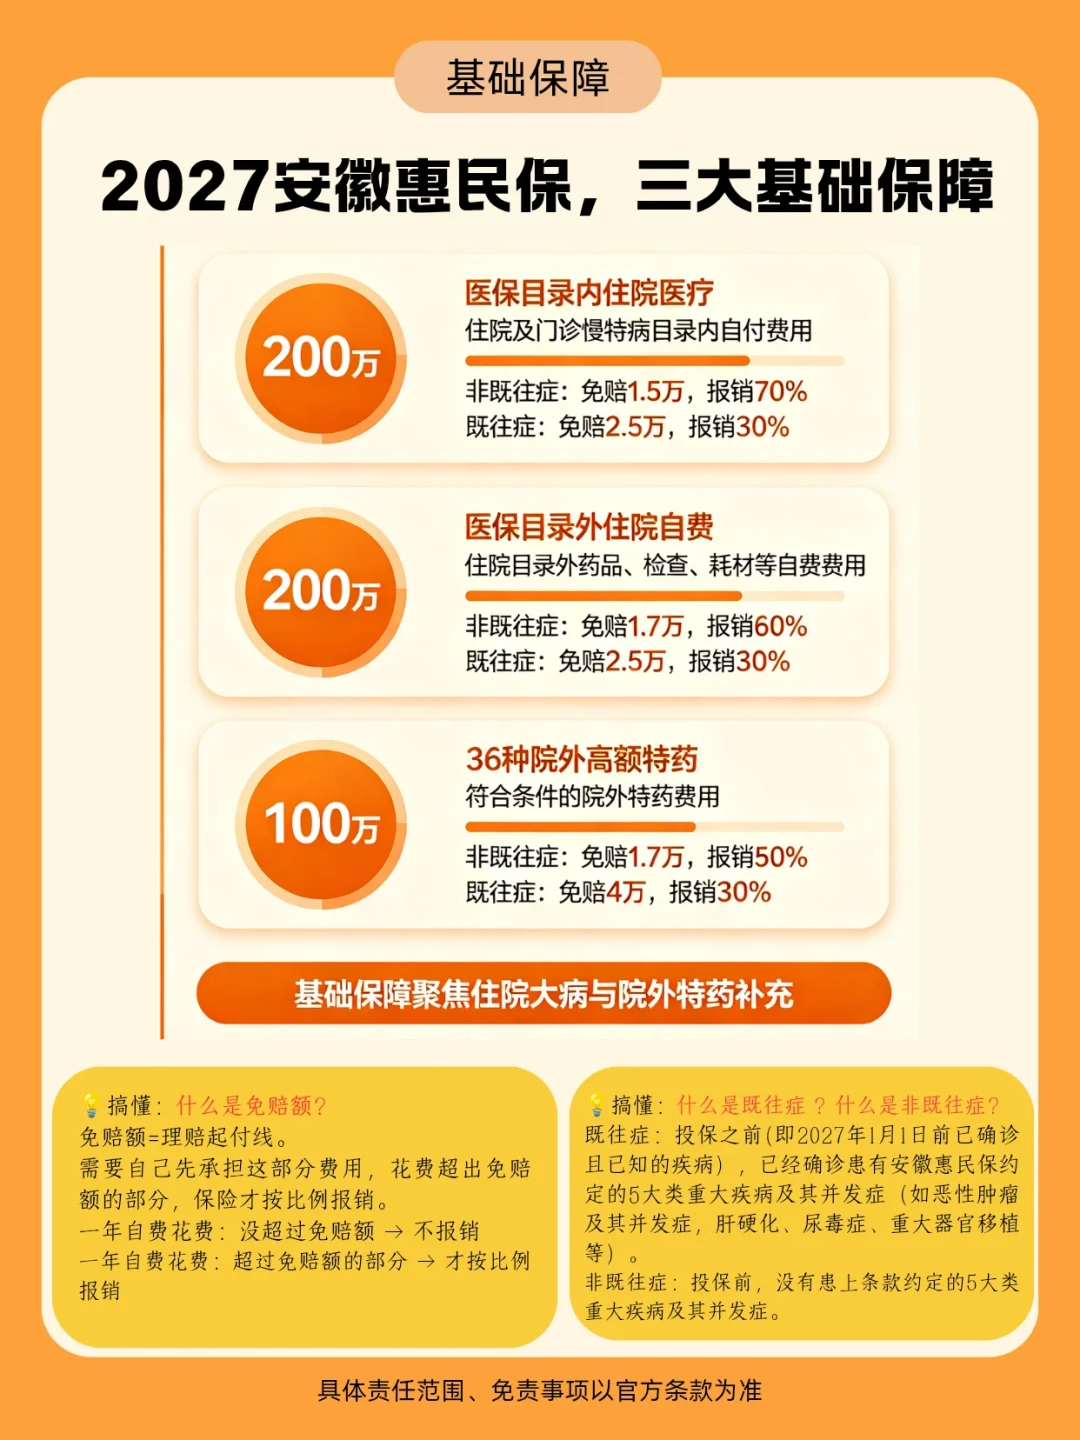
先说好消息,2027版这批产品普遍在加料。我们省10月15日在合肥开了发布会,央广网、新华网都报了:成人保费138元、未满18周岁100元,最高保额500万元;非既往症的医保目录外住院免赔额降到1.7万元;目录内、目录外住院保额各200万元,赔付比例最高到70%和60%;36种特药最高赔100万元。这个项目跑了四年,累计服务全省超过650万参保人,赔付总额超过6.3亿元。
外省的同款也在卷:北京普惠健康保11月4日开放参保,保额从300万元提到350万元,医保个账能给全家缴;河南安阳10月12日发布,69元起,免赔额从全年累计1万改成单次住院最低3500元,出院还能一站式结算;江苏是省版和南京、无锡等城市版并行,参保同样卡在12月31日。
但硬币另一面我也查了:按公开行业统计,截至2025年7月,全国累计上线过313款惠民保,已经停售111款,超过三分之一;上海沪惠保2026年还下调了既往症赔付比例。这类产品交一年、保一年,不承诺续保。
所以我家这笔账的前提先钉死:它不是一张永久饭票,是用138元买的2027年度大病兜底。按一年期来算账,心态就稳了。
二、住院12万为什么只赔440——这个坑我自己踩过
住院花钱就能返钱,是440那篇帖子引发的最大误会,因为我去年就是这么栽的。
前年年底我住院做了胆囊手术,总花费三万出头,医保和大病保险报完,剩目录内自付1.4万、目录外自费0.9万。我记得条款上写着免赔额1.5万,心里一加:两笔加起来2.3万,妥妥超线了,提交理赔——赔付0元。
打客服才弄明白条款里最容易被跳过的一行字:目录内、目录外、特药三条线的免赔额分开计算,不能互相抵扣,年度内累计。我那1.4万够不着1.5万那条线,0.9万更够不着1.7万,两条线一条都没过,账面花出去再多也没用。440那位楼主大概率也是这个情况:12万是总费用,医保结算完分到三条线上的零头太薄。
惠民保赔的不是你花了多少,是医保报完之后、单条线上超过免赔额的窟窿有多大。它等的是某一条线上捅出大窟窿的大病,不是三头各挠一点的小病。
三、一条公式,把三条线的账算出来
每条线的赔付就一句话:赔付=(该线医保结算后自付金额-该线免赔额)×该线赔付比例,三条线分别算完相加。
对照我们省2027版的三条线(非既往症):目录内1.5万免赔、赔70%;目录外1.7万免赔、赔60%;特药1.7万免赔、赔50%。既往症单独一套:按参保渠道的条款梳理,目录内、目录外免赔额抬到2.5万、特药线4万,三条线都只赔30%——具体以你拿到的条款原文为准。
拿示例算给你看差别:假如家里有人住院,医保结算后目录内自付剩3.5万、目录外自费剩2.5万——
按非既往症口径:(3.5万-1.5万)×70%+(2.5万-1.7万)×60%=14000+4800=18800元
若所患疾病在既往症清单里:(3.5万-2.5万)×30%+(2.5万-2.5万)×30%=3000元
同样138元保费,同样一笔医疗费,两次理赔差了15800元。所以算这笔账最关键的动作不是看保额,是翻开条款里的既往症定义清单,把家人的病历逐条对一遍。我妈有多年高血压、还做过胆囊手术,我对着清单翻了二十来分钟——都不在名单里,她按上一行的口径算。你自己家的情况算不算既往症,别凭感觉,清单是唯一依据。
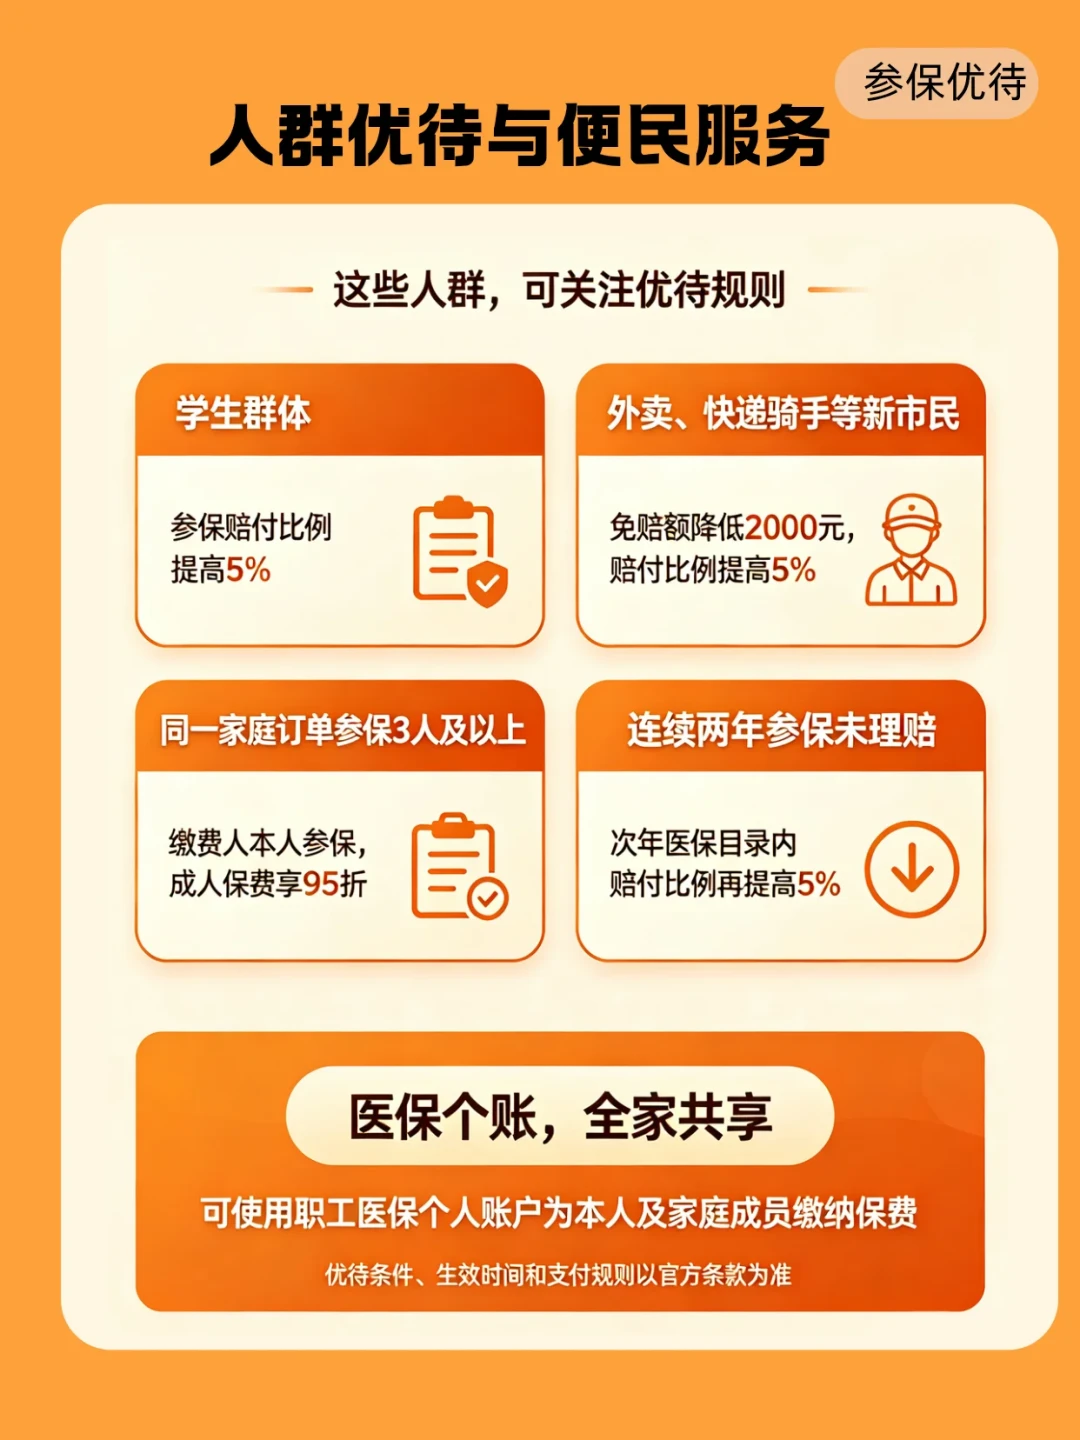
另外还有三个系数会动你的账:学生群体赔付比例提高5个百分点;连续两年参保未理赔,次年目录内赔付再提高5个百分点;经常跨省看病的,务必查条款里对异地就医结算有没有打折规定,有的版本明确下调赔付比例。
四、一家四口,我砍掉的那个人是我自己
公式算完,才能排名额。惠民保真正回答的问题只有一个:这个人有没有被商业医疗险拒之门外。
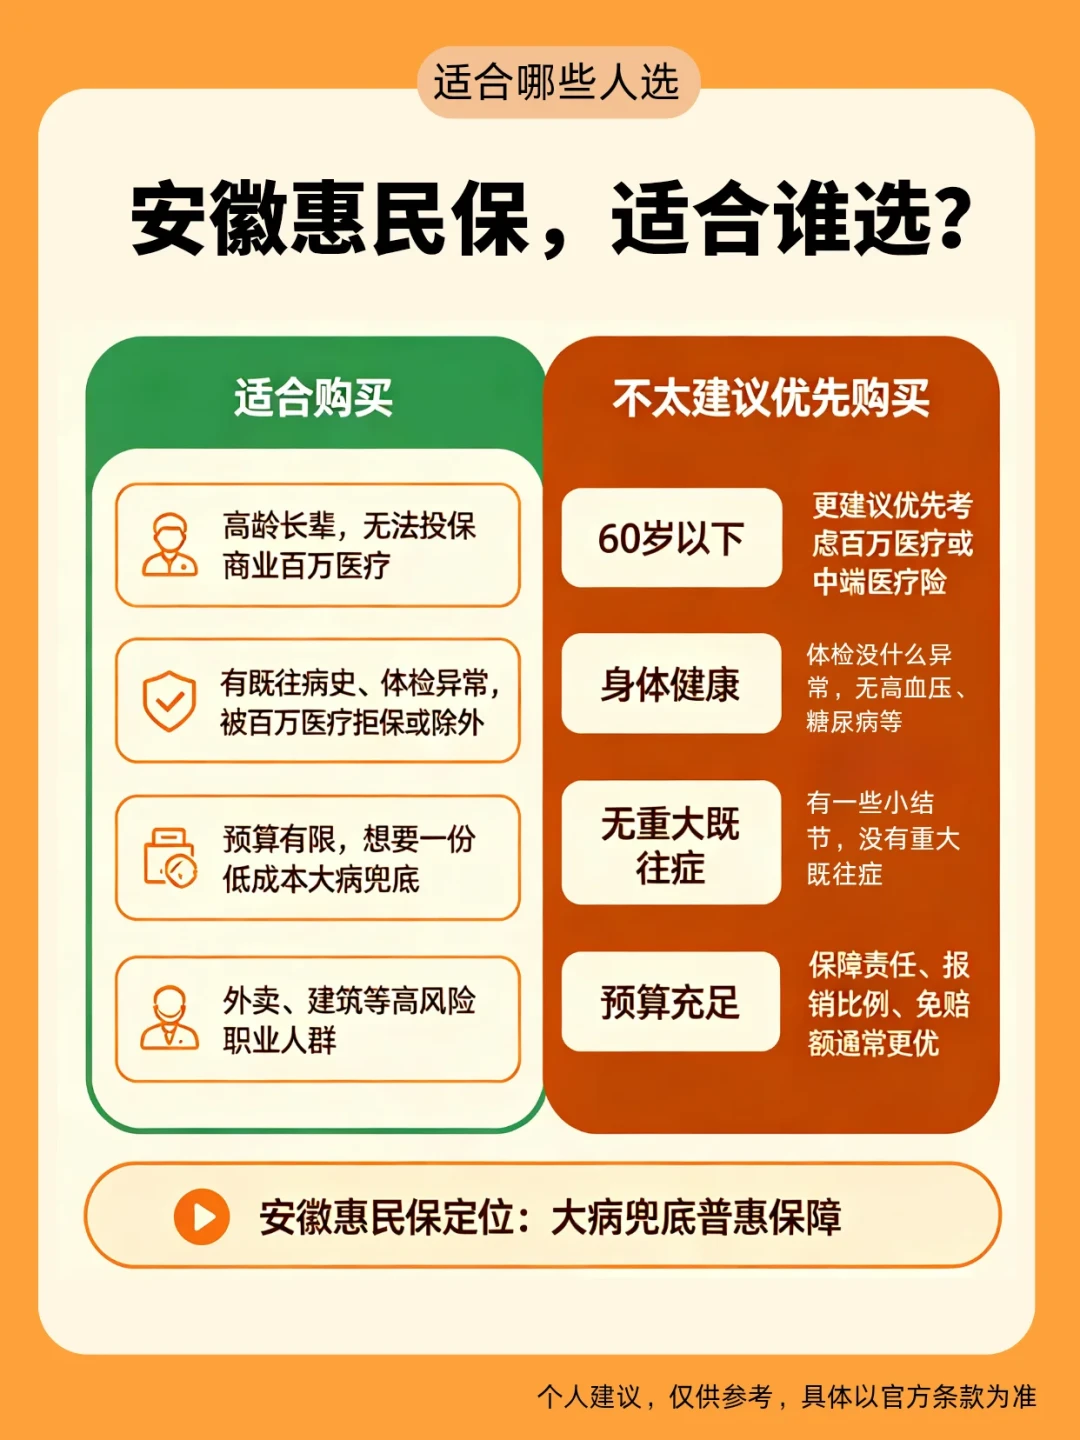
我家的分配结果是:我妈,67岁,城乡居民医保,早过了百万医疗险的投保年龄,而惠民保不限年龄,买,138元;女儿,小学生,100元还能吃学生+5%的赔付优待,买;我爱人,甲状腺结节3类,当年买商业医疗险时这一项被除外承保,她最大的不确定风险恰好是商业险不保的那一块,买,138元;我自己,42岁,身体健康,名下有在保的商业医疗险,百万医疗免赔额1万,跟惠民保三条线重叠度太高,砍掉。
砍我之前还有一笔细账:同一家庭订单参保3人及以上、且缴费人本人参保,成人才享95折。我算过,我入组,全家交138×3×0.95+100=493.3元;我退出,爱人加老人加孩子交138×2+100=376元,但折扣作废。等于花117.3元给我自己买一个重复名额——这钱我不花。你要是也想砍掉一个人,先重算一下自家会不会连团单折扣一起丢。
最后这376元,我是从职工医保个人账户余额里直接缴的:条款支持个账为本人、配偶、父母、子女参保,个人账户里躺着的钱花在全家兜底上,家里现金一分没动。
五、12月31日前,四步办完
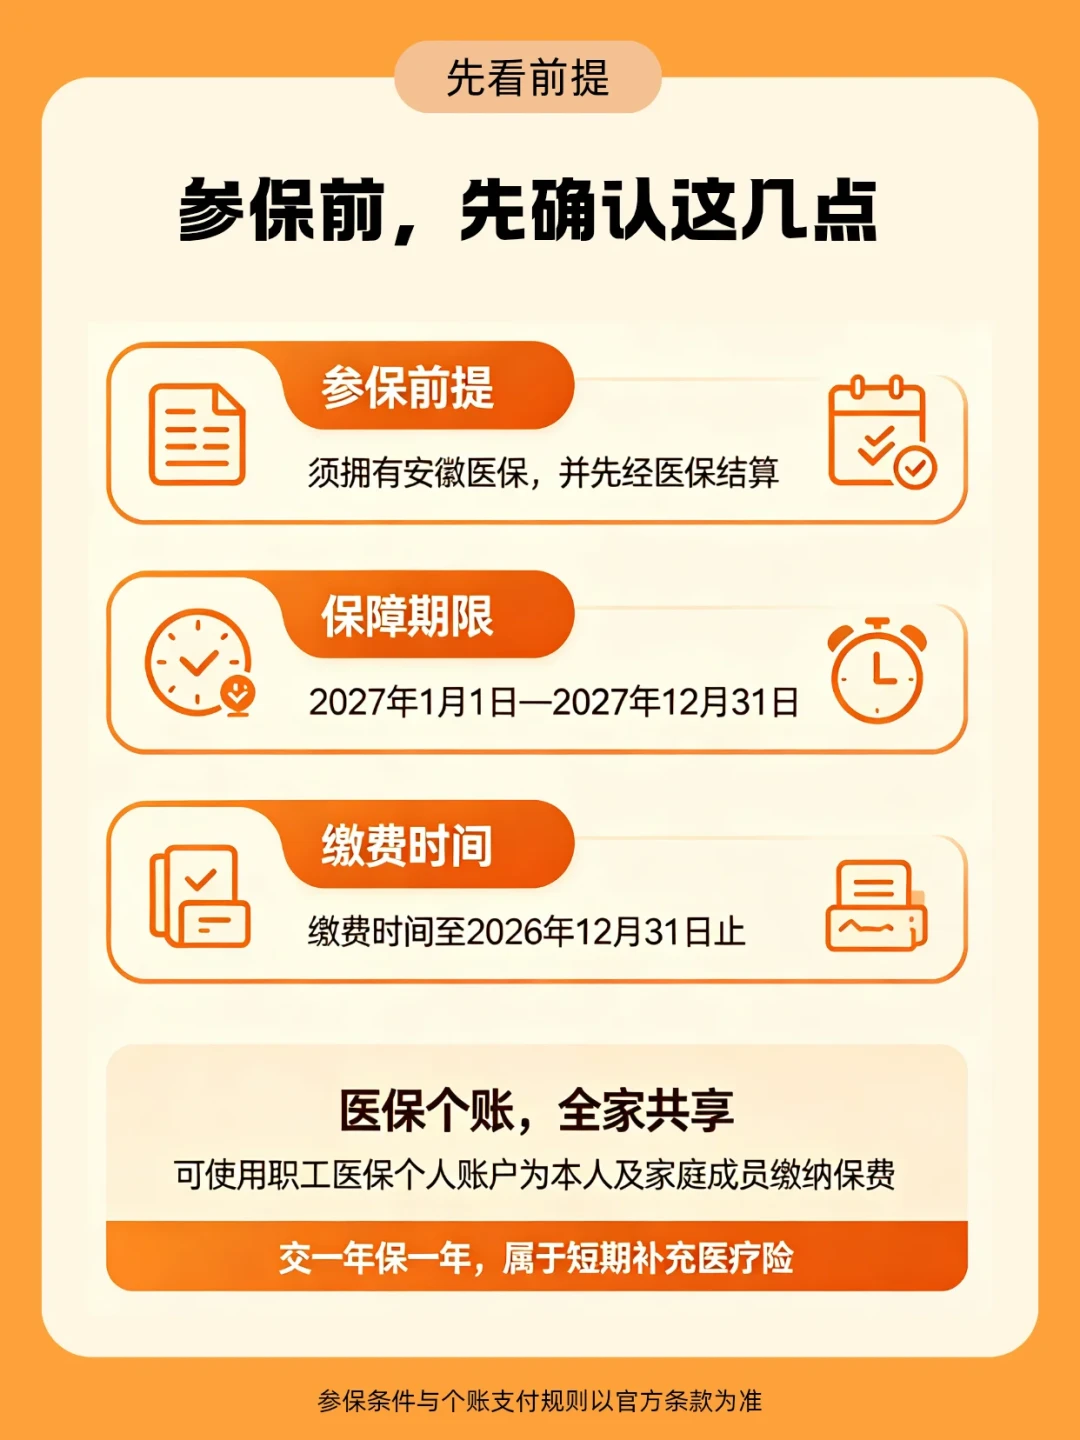
先对资格:惠民保认的是当地基本医保,断缴、停保的都买不了;就算买了,不走医保结算它也不赔。第一步先把全家人的参保状态查一遍。
再抄三条线:把你所在城市版本的目录内、目录外、特药三条线的免赔额和比例抄下来,别只记保额几百万。
然后对清单:条款里既往症定义名单,逐人比对病史;在名单上的,按那一行的免赔和比例重算预期。
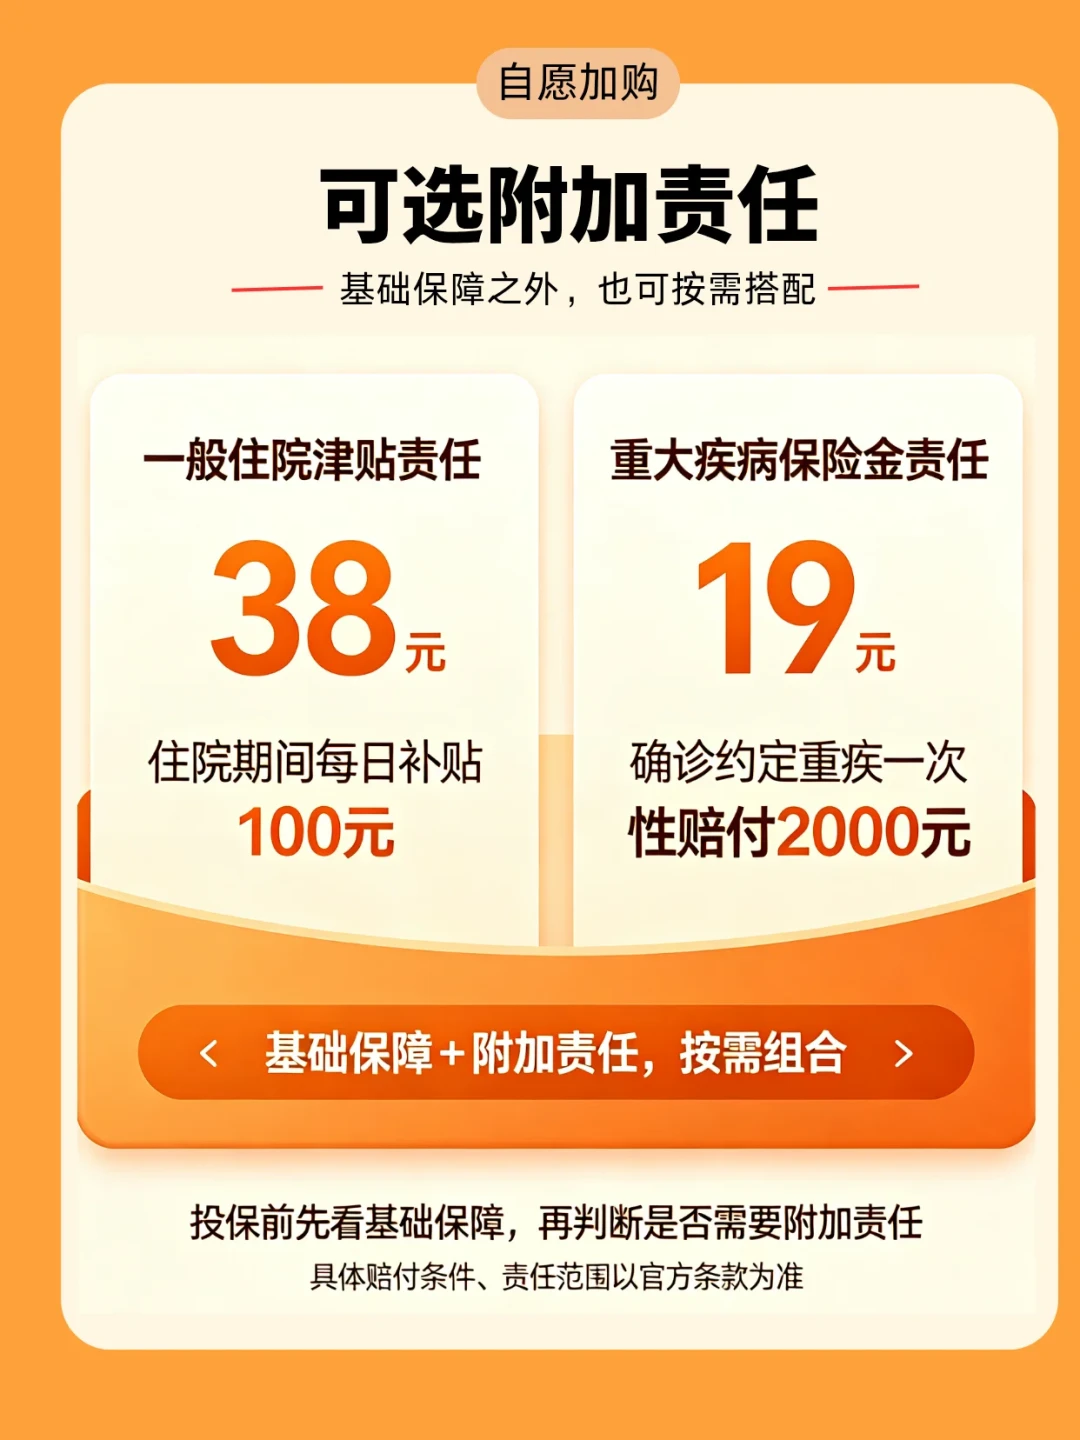
最后看加购和通道:个账共济能不能用、家庭团单折扣怎么触发、有没有连续参保优待;我们省还有两个自选责任——38元档住院每天补100元、19元档确诊重疾给付2000元,按自家住院频率决定加不加。参保截止12月31日,保障期2027年1月1日至12月31日,条款以当地官方发布为准。
带走这份自查清单:
① 每条线赔付=(医保后自付-该线免赔额)×比例,三线分开算、不互抵;
② 参保前先对既往症清单,别猜;
③ 优先保:高龄长辈、被商业险除外或拒保的人、预算有限的医保户;可以缓:60岁以下、健康、已有商业医疗险的人;
④ 砍名额前,先重算家庭团单折扣和个账共济;
⑤ 它只管一年:明年新版本发布,拿着新条款重算一遍再决定续不续。
作者声明:我是老周,家里那个管钱的人。以上是我替自己家算的一遍账,政策条款以你所在地官方发布原文为准,我的选择不是普遍建议。
内容由AI生成