











7
5
2021年初大盘点:千万不要错过这些即将停售的、支持“择优理赔”的重疾险
2021-01-08 19:30:51
28点赞
351收藏
29评论
2020年已经过去,2021年是一个全新的开始。
新年伊始,保爷带大家盘点一下重疾险,聊聊重疾险的发展以及当前投保重疾险该怎么选最划算。
一、回顾2020年的重疾险市场
回顾2020年的重疾险市场,
最大的变动无疑是重疾新规的发布,使得所有旧规重疾险最晚于2021年1月31日下架停售。
2020年11月5日,《重大疾病保险的疾病定义使用规范(2020年修订版)》发布了:
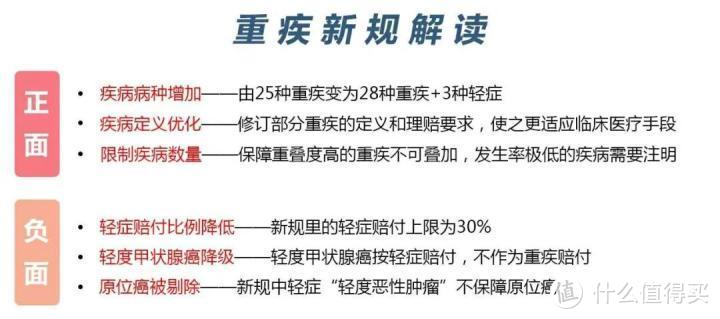
13年来从未改动过的重疾险规定,在2020年迎来了大变动。
关于重疾险新规的详细解读,可以看这篇文章《定了!重疾险新规发布,所有旧规重疾险都将买不到了!》。
最后的结论是:重疾险新规让重疾定义更科学、规范,但保障却下降了,没有旧规的好。
特别是有甲状腺结节的朋友、在意轻症赔付金额的朋友、在意高发轻症原位癌保障的朋友,新规重疾险对这些朋友很不友好。
新规发布后,各大保险公司针对部分旧规产品推出了“择优理赔”的服务。
择优理赔简单来说就是:11月5日后,患了大病,在理赔时可以看新旧定义中哪个宽松就选哪个去理赔。
如果你现在投保了支持择优理赔的旧规产品,意味着你能同时享受新规旧规的优势福利。
关于“择优理赔”的详细介绍,大家可以看下这篇文章:理赔实例:第一起重疾险“择优理赔”案例来了
所以,在2021年1月31日旧规重疾险全部停售日之前的这段时间,可以说是近十几年来投保重疾险的最佳时刻。
目前,已经有一部分重疾险提前开始下架:
例如已经停售的如意甘霖(1.5停售70岁版本)、健康保2.0(2020.12.31停售)、康瑞保(2020.12.12停售)。
其他产品像瑞泰人寿的瑞盈(1.15停售)、泰安心防癌险(1.15停售),复星联合的妈咪保贝(1.26停售)等。
建议大家在旧规重疾险全部下架前,抓紧时间投保一些旧规重疾险产品,至少先投一部分支持择优理赔的旧规重疾险产品。
接下来,保爷带大家评测一下目前的高性价比重疾险产品。
二、成人重疾险盘点
到2021年初为止,市面上热销、性价比高、保障好的重疾险产品有这些 :

产品太多,我挑其中最值得推荐的6款来做个对比(前面加上了2款新规重疾险做对比):

直接说结论:
1、从重疾赔付次数上来看:
守卫者3号可以不分组赔付2次,其他几款重疾险只能赔1次;
2、从轻/中症保障上看:
如意甘霖目前赔付比例最高,达尔文3号的心脑血管保障更好,超级玛丽3号Max则60岁前赔付比例最高;
3、从重疾赠送保额上看:
达尔文3号、超级玛丽3号Max、粤港澳大湾区重疾险B款并列第一,额外赠送80%保额,
但达尔文3号、超级玛丽3号Max是60岁前,粤港澳大湾区重疾险B款仅限前10年,限制严苛;
4、从保费上看:
保至70岁的产品中:福乐保是最便宜的,性价比最高,很多产品的保至70岁的版本已经下架停售了。
保障终身的产品中:嘉和保是最便宜的,其次是福乐保、如意甘霖等产品。
而两款新规重疾险的保费远超旧规重疾险,贵了几千。
5、从性价比来看:
主流的¥6000价位中(以30岁男性投保50万保障终身30年缴费测算),能不分组赔2次重疾的守卫者3号性价比最高,其次是达尔文3号、超级玛丽3号Max和如意甘霖。
所以,综合来看:
定期重疾险中福乐保的综合保障是最好的,价格也便宜,性价比最高。
终身重疾险中守卫者3号性价比最高,是第一推荐,其次是达尔文3号、超级玛丽3号Max,并且这几款都支持择优理赔。
另外,追求极低保费,可以考虑嘉和保。
至于新出的新规重疾险「福满一生」,大家通过对比表发现,
价格相比其他新规产品终于“正常”了些,但比起旧规重疾险还是很贵。
保障更弱、保费更高是所有新规重疾险的“劣势”,再加上旧规重疾险有“择优理赔”政策的助攻,
使得新规重疾险面对旧规重疾险毫无竞争力可言。
对比一下同是和谐健康出品的福乐保、福满一生,新规产品“福满一生”被旧规兄弟“福乐保”完爆。
最后,关于成人重疾险的投保思路,大家可以看下这张图:
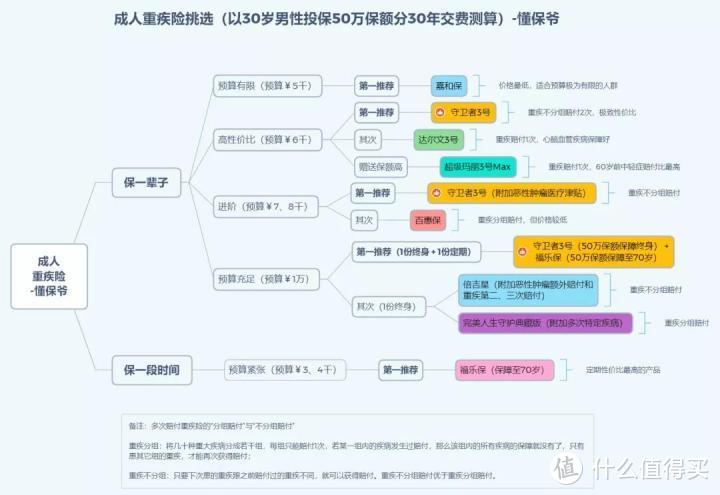
关于图中的成人重疾险评测大家可以看这篇文章:成人重疾险榜单 | 新旧规过渡,哪款产品最值得投保?
大家按照自己的预算、实际情况对号入座就好。
最近想给自己或家人投保重疾险的朋友,要抓紧投保了。
因为有择优理赔,现在上车投保旧规重疾险无疑是最好的选择,新规旧规的优势福利全都能享受到。
三、儿童重疾险盘点
我从上百款儿童重疾险里筛选出来这些高性价比的儿童重疾险:
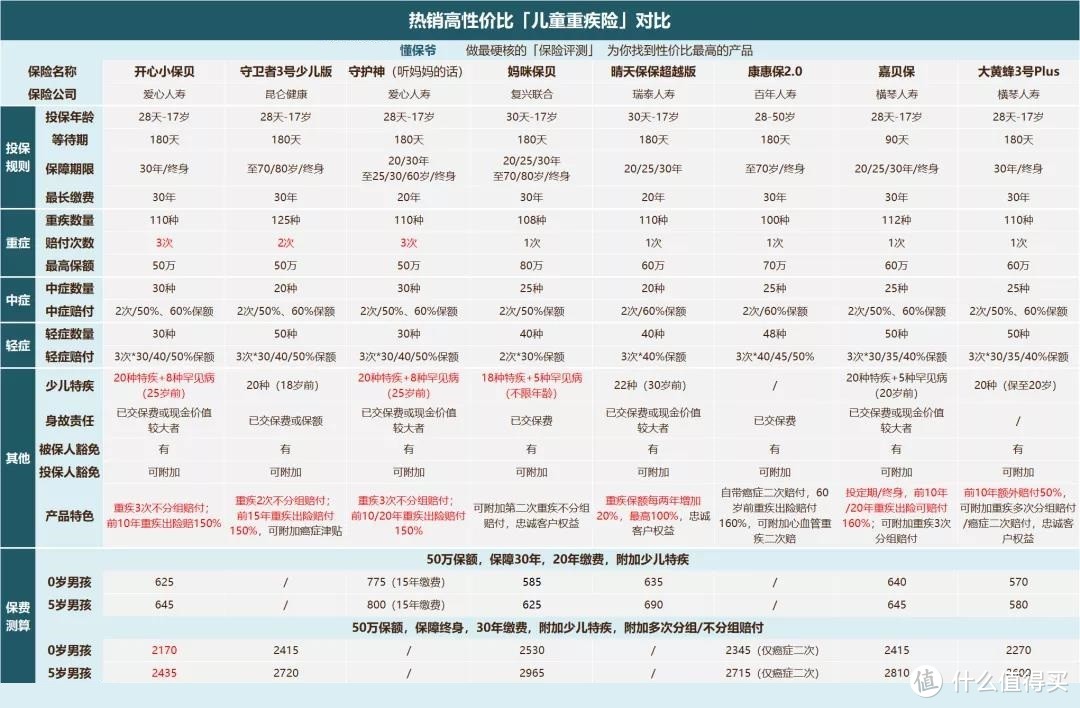
为了更加清晰直观,我挑4款最值得推荐的做个对比:
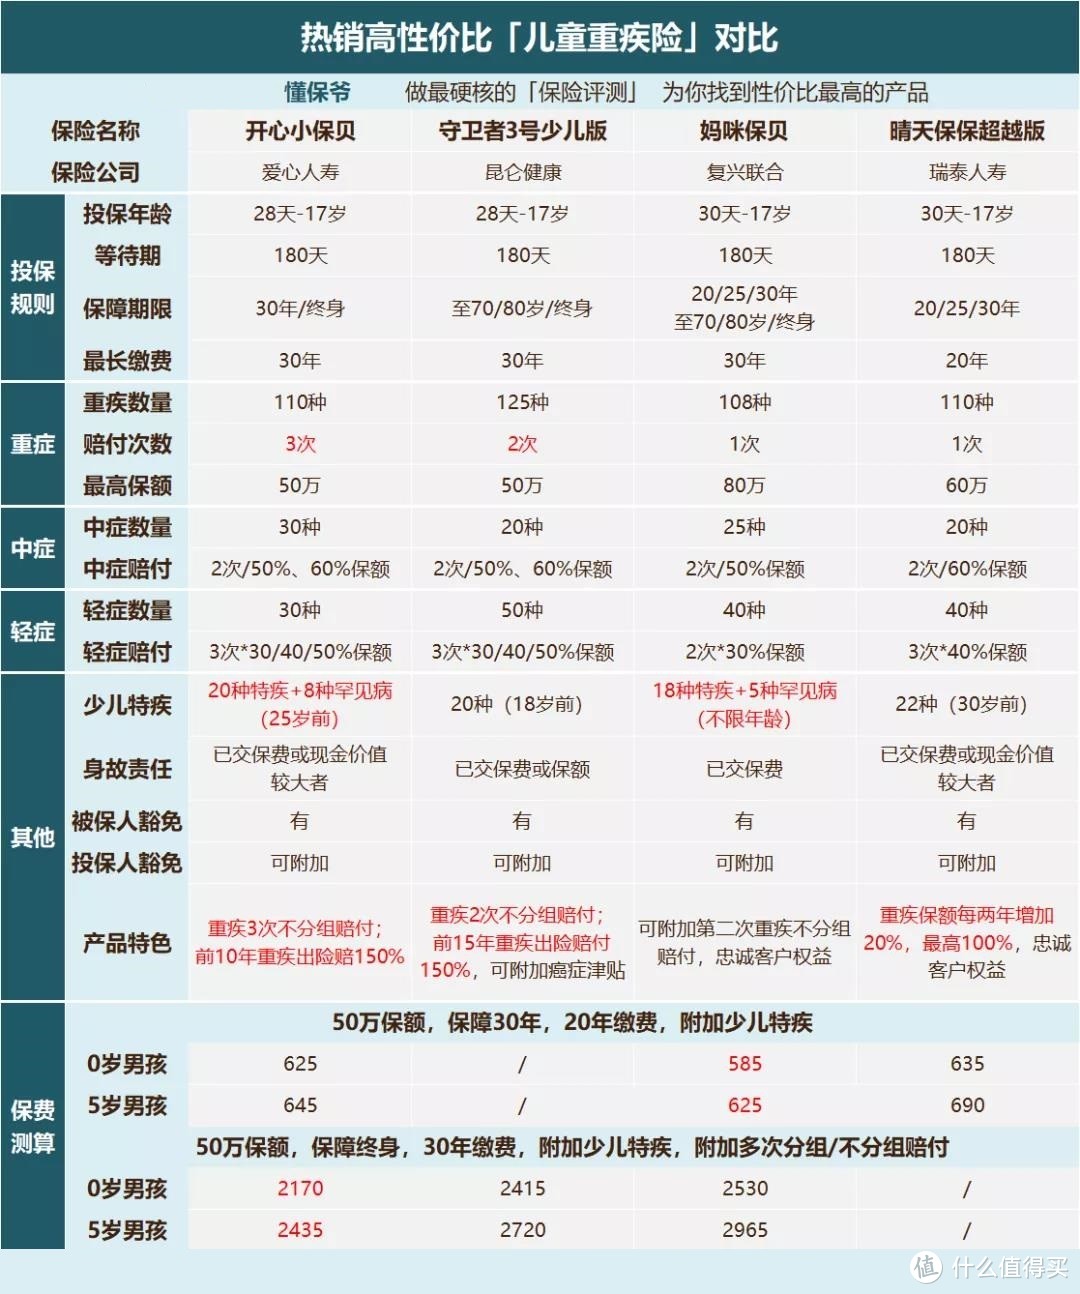
直接说结论:
1、从核心保障来看:
保障定期时,晴天保保超越版是第一推荐,赔付比例高,最多能达200%,其次是开心小保贝,保障也很强;
保障终身时,开心小保贝是第一推荐,重疾3次不分组赔付,其次守卫者3号少儿版和妈咪保贝也还不错。
守卫者3号少儿版不分组赔2次,还能附加癌症津贴,妈咪保贝少儿特疾保障不限年龄,最高还可投保80万保额;
2、从少儿特定疾病保障来看:
妈咪保贝最优秀,它包含的特疾数量虽然不是最多,但它不限年龄,额外赔付也很高;
3、从赠送保额上看:
晴天保保超越版目前无人能敌,它每两年增加20%保额,最高增加100%,也就是买了50万保额,最多能赔100万保额;
4、从保费价格来看:
开心小保贝价格最低,并且还是重疾不分组赔付3次,前10年重疾出险还能额外赔付50%保额,性价比很高。
所以,综合来看:
如果给孩子买定期重疾险,晴天保保超越版是第一推荐,最高可以赔付200%保额。
如果给孩子买终身重疾险,开心小保贝是第一推荐,其次守卫者3号少儿版和妈咪保贝也都不错。
不过妈咪保贝在1月26日就要下架了,其他的虽然还没下架通知,但是距离所有旧规产品停售(2021年1月31日)只有不到一个月,保不准哪天就突然下架了。
所以,最近给孩子挑选重疾险的朋友要抓紧时间投保了。
同样给大家做了一张儿童重疾险挑选建议图:
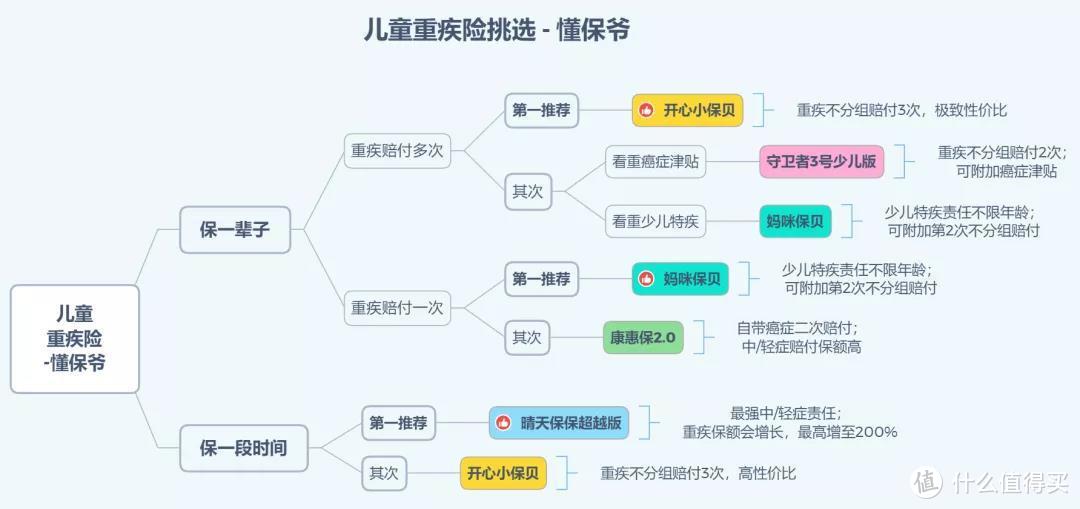
关于图中的儿童重疾险评测大家可以看下这篇文章:儿童重疾险榜单 | 这款儿童重疾险王者杀回来了!
说几个有关重疾险投保的问题
1、关于保险公司有些朋友会纠结“买保险是选择大公司产品还是小公司产品”的问题。
觉得大保险公司的网点分布密集、人员多,理赔服务做的比小公司好。但别忘了:随着互联网的发展,投保、售后服务、理赔都可以通过上网在线申请办理,非常方便,保险公司传统线下网点的作用越来越弱。个人一直的观点是:比起关注保险公司的大小,更需要关注保险产品本身。因为其实根本就没有小保险公司,能开保险公司的都是实力非常雄厚的,背后一大堆boss。
2、为什么投保某些重疾险时,“投保地区”没有我的省市?
例如守卫者3号的投保页面上显示的投保地区只有上海市、北京市、山东省等5个省市。这是不是代表不在那5个地区的朋友就不能投保呢?不是的,其他省市的也是可以投保的,在投保时可以选到全国的城市。投保地区是银保监会对保险公司的限制,而不是对投保人的限制。就好像,香港的保险公司只能在香港销售保险,但内地的客户可以选择去香港买保险。这种投保的解决方案就是:异地投保。大家可以看下这篇文章:「异地投保」会影响保险理赔吗?
3、关于健康告知与核保
投保前保险公司会出具一个“健康告知”的问卷,投保人必须如实回答问卷上的相关问题。健康告知中没有问到的问题不需要回答。核保是指保险公司对投保信息进行评估,进而决定是否承保、以什么样的条件承保。核保其实是给身体有小毛病的投保人一个有可能投保的机会。常见核保方式有两种:智能核保、人工核保。智能核保和健康告知类似,可以在线操作,选择对应疾病,根据提问回答自己的情况,立马可以得到结果。人工核保是将疾病情况描述清楚并附上检查报告交给保险公司,由保险公司的专业核保老师进行审核评估,来决定是否可以承保。
写在最后
现在距离旧规重疾险全部下架停售仅剩一个月不到。新的一年,新的开始,福满一生上架,比之前几款性价比稍稍提了点,但是也释放了一个信息,保险公司正在进行调研、精算各种程序准备。还是希望新规重疾险的产品也越来越好,在这个过渡期,也希望保险公司利用新规契机开发一些创新的责任,给消费者更好的保障。
对于有购买重疾险意识的朋友一个小建议,重疾险产品都有一定的等待期,如果身体健康,早一点投保更有保障,不一定要等新产品上市。前文也分析过,由于有择优理赔,现在上车投保旧规重疾险是最好的选择,新规旧规的优势福利全都能享受到。所以,不要错过这最后一个月,购买重疾险的黄金时期。
Ps:老话常提,非常重要,重疾险产品复杂,大家购买的时候一定一定一定要仔细看条款。
为了丰富原创内容,值得买社区与优质媒体号进行合作,引入更多优质原创内容,同时也为这些优秀的自媒体号提供展示平台。此篇文章来自于微信公众号“懂保爷”,微信搜索“mrdongbaoye”






校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案