

撰稿|多客
来源|贝多商业&贝多财经
11月19日,拼多多(NASDAQ:PDD)对外公布了2026年第三季度财报。不同于市场其对高增速的惯性期待,这份财报呈现出了鲜明的短期阵痛特征,让外界开始重新审视其当下所处的战略换挡期。
其中,拼多多的三季度收入增长引擎暂时熄火,利润端则靠费用收缩勉强守住增长,核心指标处于“原地踏步”态势。但与此同时,平台在供给侧的改造动作并未放缓,千亿级资源持续向产业端倾斜,持续夯实供应链底层能力。
当“千亿扶持”惠商策略的投入方向从商家补贴转向全产业链改造,短期财务代价与长期生态价值之间的平衡,构成了理解拼多多本季报的主线。
一、费用收缩,主动换取利润空间
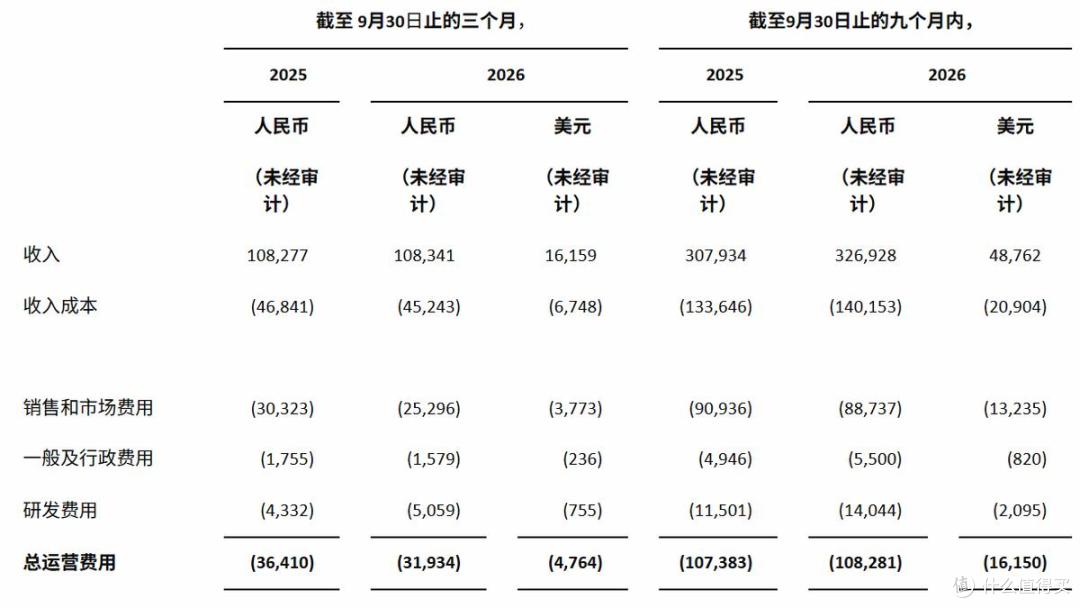
财报显示,拼多多2026年前三季度累计实现收入3269.28亿元,较2025年同期的3079.34亿元增长6.2%;其中三季度单季的收入为1083.41亿元,对比2025年同期的1082.77亿元规模基本持平,增速仅0.1%。
拆分业务结构可知,拼多多第三季度的在线营销服务及其他收入约为598.19亿元,同比增长12.1%,增速环比提升8.6个百分点,在总收入中的占比亦增至55.2%,成为当期收入的核心驱动引擎。
要知道,2026年三季度国内线上实物零售大盘仅增长约1.8%,较前几年的双位数增速明显放缓。身处行业流量红利退潮的大环境,拼多多仍能实现双位数增长,证明其广告侧的收入韧性在大盘承压的环境下有其可圈可点之处。
不过,拼多多的交易服务没能延续前两季度的双位数增长势头,三季度收入同比下滑11.7%至485.22亿元,是该项业务2026年以来首次出现同比下降。广告侧的“进”与交易侧的“退”,共同构成了这份财报的反差。
与收入端的结构分化形成鲜明对比的是,拼多多2026年第三季度的经营利润大幅攀升至311.64亿元,增速高达24.5%,在营收端几乎停滞不前的背景下,这份利润答卷成为集团当期财报中最超出市场预期的亮点。
但利润逆势走强的背后,是费用成本端的主动收缩。拼多多第三季度的总运营费用同比减少12.3%至319.34亿元,其中销售及市场费用、一般及行政费用分别减少16.6%、10.0%,整体开支结构较上年同期明显收紧。
只是费用管控的“节衣缩食”,最终没能抵挡投资收益缩水、税负成本攀升带来的双重挤压。拼多多当季的利息及投资净收入约53.89亿元,同比大幅下滑37.1%;所得税费用则由翻倍增长至65.70亿元,增幅高达64.8%。
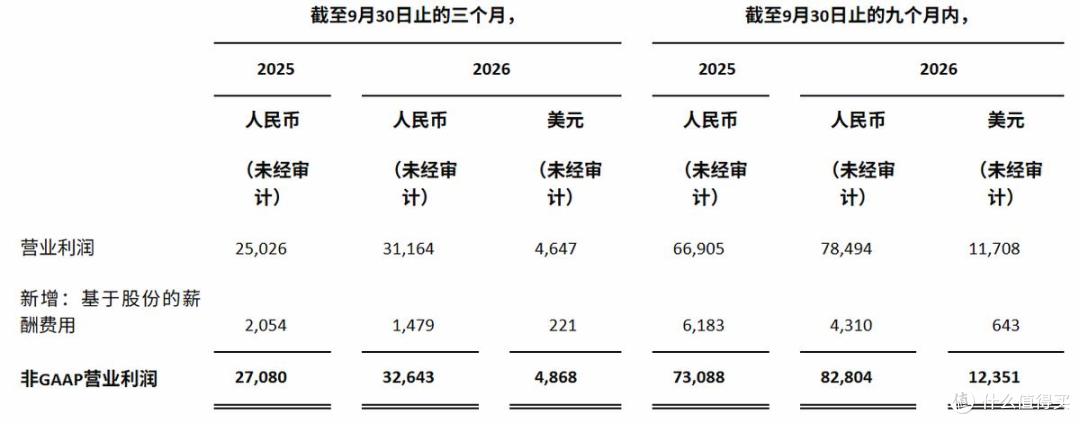
多重非经营层面因素的拖累下,拼多多三季度的归母净利润最终仅同比微增0.7%至295.41亿元,非通用会计准则(Non-GAAP)下的扣非后净利润为310.20亿元,更是出现了1.2%的下滑,利润成色明显打了折扣。
二、千亿扶持,押注长期价值兑现
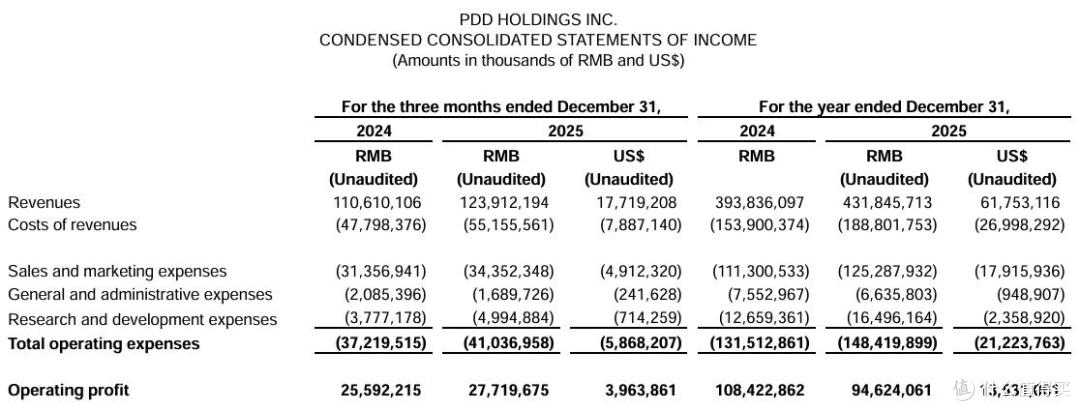
将时间线拉长可知,拼多多的业绩刹车并非始于本季度。早在2025年该公司便已进入增速换挡期,全年收入同比增长约9.7%至4318.46亿元,归母净利润却出现了约12%的下滑,来到993.65亿元。
进入2026年,拼多多“增收不增利”的困局愈发显著,上半年实现收入2185.87亿元,同比增长9.5%;但归母净利润较2025年同期的454.96元下滑12.7%至397.29亿元,降幅扩大至双位数,营收与利润之间的剪刀差进一步拉大。
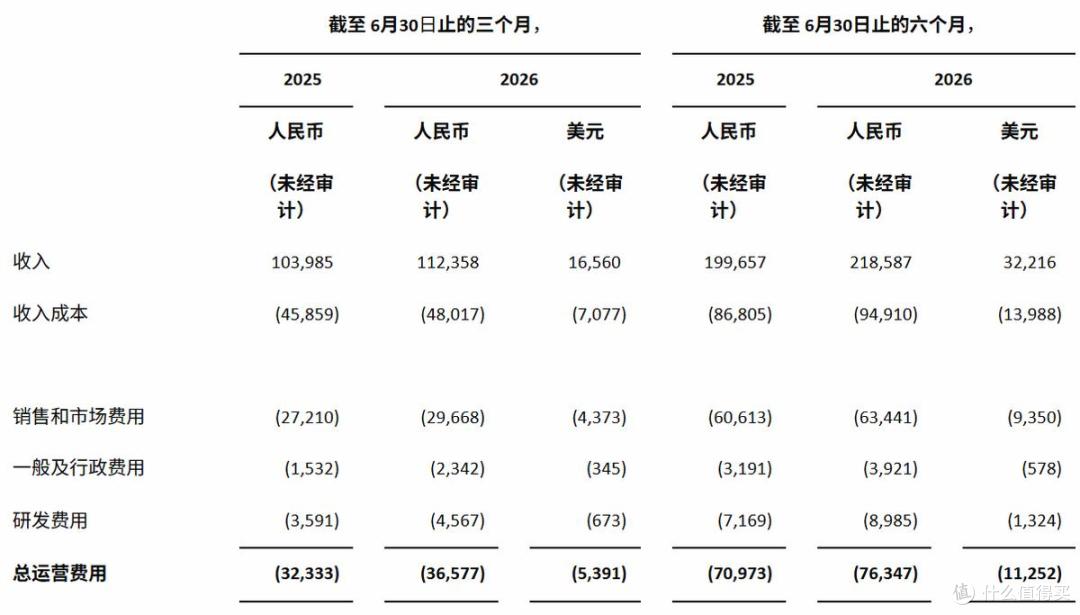
为何拼多多的盈利端持续承压,其利润缺口又流向了哪里?拼多多方面强调,今年是其“新十年高质量发展”纵深推进的完整一年,资源持续向商家服务、技术研发与生产履约端倾斜,短期账面利润的释放节奏因此放缓。
自2025年4月提出“千亿扶持”惠商计划以来,拼多多便不断加码平台及产业生态投入,将资金投向产业带数字化改造、农产品上行基建、商家全周期赋能等长期领域,旨在沉淀出区别于传统流量电商的零售效率壁垒。
2026年第三季度,拼多多的“千亿扶持”战略持续投入生态建设、全面升级平台治理,依托“多多好特产”“新质供给”“包邮进村”等专项行动,释放各地产业带的品牌化发展潜力,加快供应链数智化升级节奏。
这也恰好对应了拼多多营销费用收缩后,腾挪出的资源的分配路径。从农村偏远区域的物流基建、贴牌代工向自有品牌转型的产业带专项扶持,到海外市场的共享仓储与本地化履约体系,都是本轮基础设施投入和商家扶持的具体落地场景。
这类投入坡长雪厚,难以在当期财报中转化为实打实的业绩数据。拼多多联席董事长兼联席CEO赵佳臻在电话会上坦言,相关投入“可能需要比较长的时间才会见效”,但从长远来看,却对商家生态建设与平台能力提升大有裨益。
展望未来,拼多多联席董事长兼联席CEO陈磊表示,集团将持续聚焦消费者真实需求,在供应链领域长期深耕、下足笨功夫,推动传统制造完成品牌化、数智化转型,向价值高端跃升,最终成长为具备全球竞争力的品牌。
三、结语
整体而言,现阶段的拼多多仍处于战略投入期,资源配置将优先保障供应链生态的长期健康,财务数据与费用水平会随业务落地节奏、项目回报周期自然浮动,因此某一个季度的阶段性表现,并不能代表集团未来的长期经营走向。
这种利润让渡,恰恰是在电商平台竞争格局重塑之际的主动选择。当价格与营销边际效应见顶,拼多多正将散落在各个工厂中的制造能力,整合成平台可复用的自营品牌网络,以优质、高性价比的商品输出,重塑从制造到消费的价值链条。
路径的成效仍有待时间考证,但方向已然明确。接下来的核心看点,在于拼多多平台生态内的产业商家能否完成从代工产能向品牌溢价的跃迁,并将国内成熟的供应链能力同步输出到全球市场,最终形成供给与消费正向循环的零售新生态。
当前文章无评论,是时候发表评论了