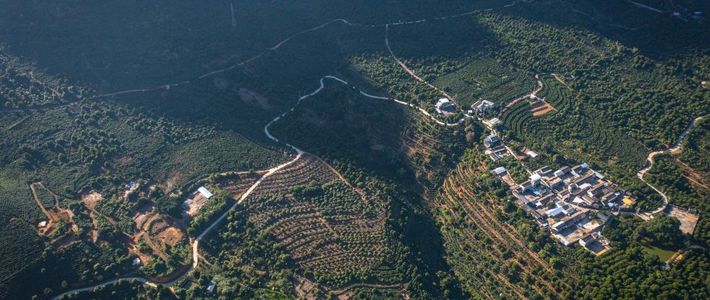
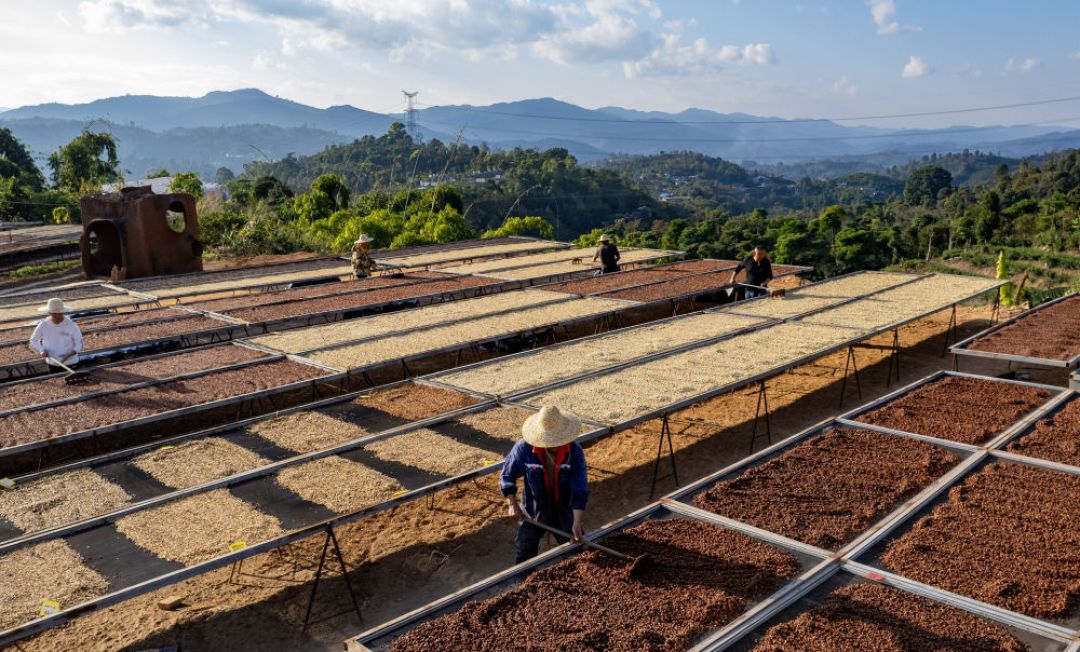
记者走访产区,鲜果收购价每公斤6到7元,比上一产季低了约20%。 普洱、保山也陆续开秤,价格走势相近。新华网
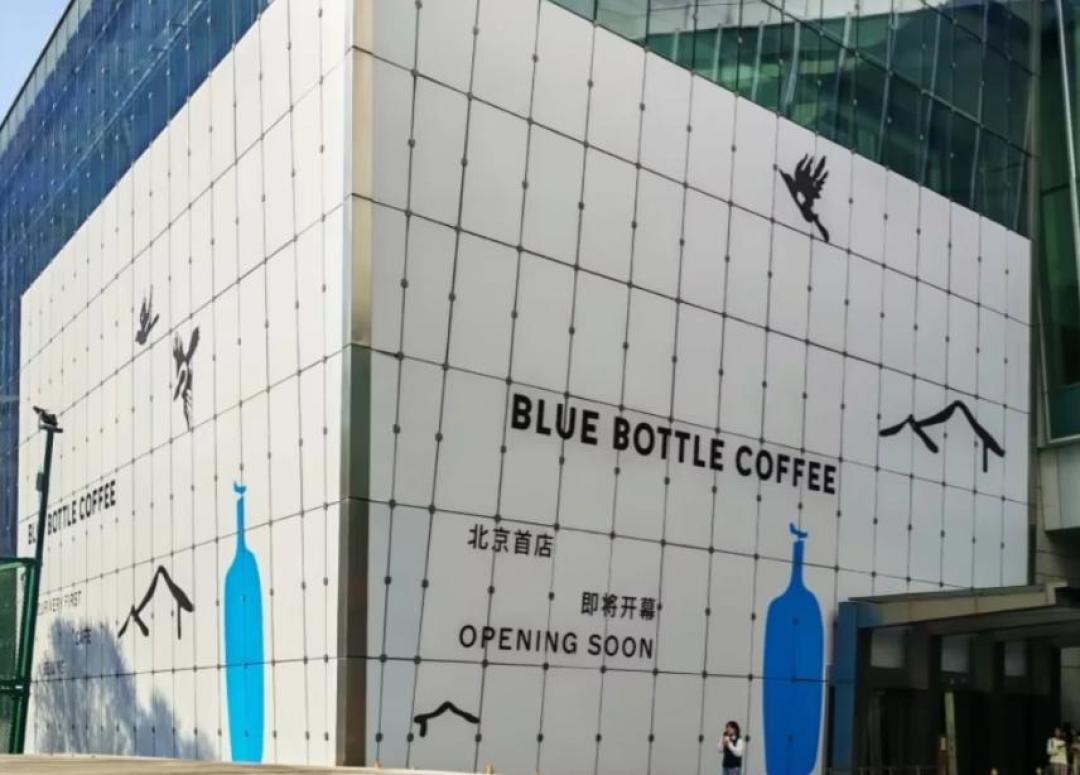
同一个月,北京、南京、武汉的商场里,蓝瓶咖啡的围挡接连挂出。这个品牌入华四年,只开了14家店。
最贵的一杯,卖58元。
一边是原料跌价,一边是有人把一杯卖到58元。两件事同时发生,说明豆价和杯价,早就不在同一条线上。
豆价这头,先跌为敬。
2025年,巴西大旱,阿拉比卡期货冲到历史高位,云南鲜果跟着涨。今年巴西丰收,越南也增产,全球供应由紧转松,期货一路回调。昆明几位咖啡店负责人说,本产季商业鲜果的开秤价,比去年低了两成。
但这不是一条单边下行的线。11月12日,界面新闻报道,巴西东南部主产区近期遭遇异常降雨和高温,当地合作社已在下调2027产季的产量预期。 今年的果子便宜,明年的果子未必。界面新闻
云南自己也在换赛道。2021年到2025年,云南咖啡精品率从8%升到41.7%,精深加工率从20%升到85%。 同一批鲜果,走商业豆和走精品豆,收购价会慢慢拉开。人民网
杯价这头,账在别处。
瑞幸三季度的数字很矛盾:营收178.91亿元,同比增长17%;营业利润27.56亿元,增长55.1%,创单季新高。可自营门店的同店销售,跌了11.1%。
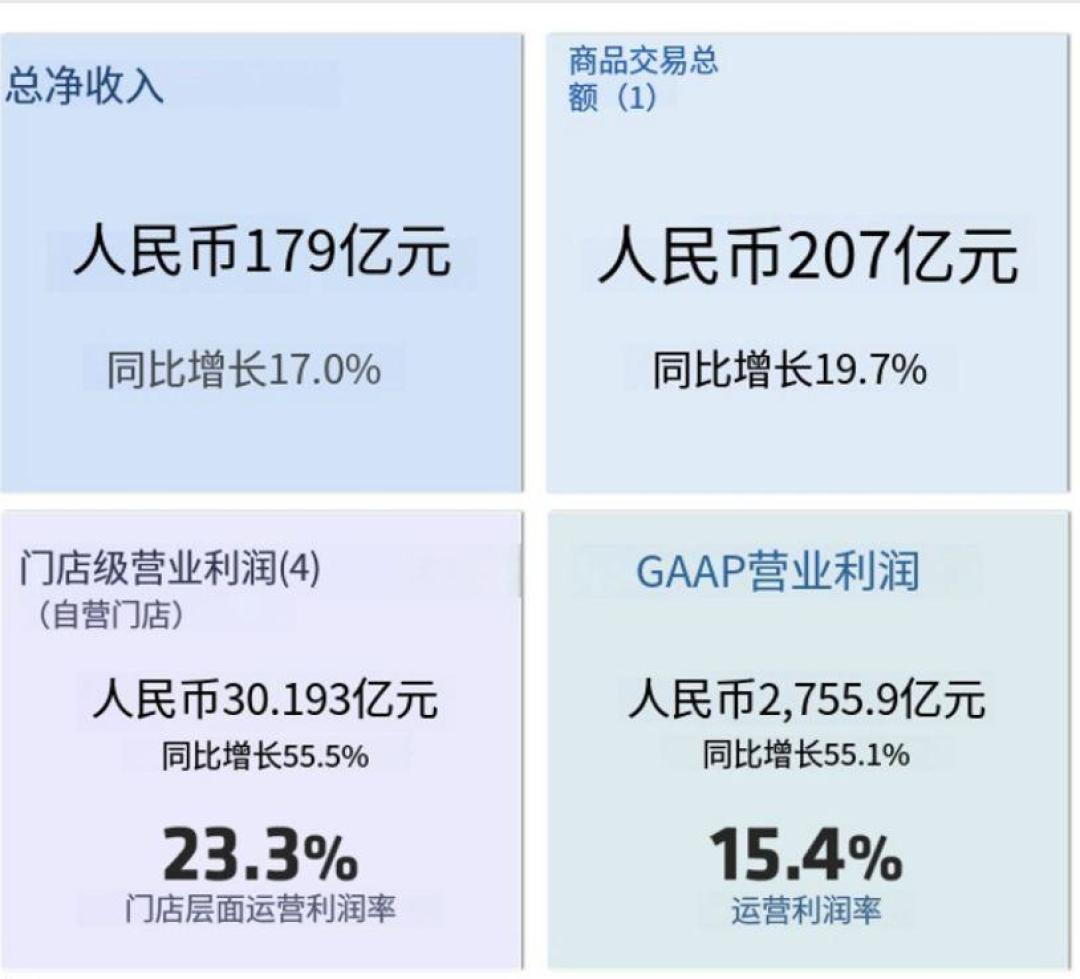
利润从哪来?配送费。去年三季度,瑞幸花了28.89亿元配送费,占营收18.9%;今年同期只花17.89亿元,占比10%。 一个季度省下11亿元,比营业利润的增量还多。36氪
去年夏天,外卖平台用补贴把咖啡送上门,送到比到店还便宜。补贴退潮,订单从外卖回到自提,配送费降了,单杯收入也降了。同店数字不好看,门店层面的利润率却回到23.3%,基本回到补贴大战前。
换句话说,去年那杯便宜咖啡,便宜的不是豆子,是平台替你补了差价。
过去两年,咖啡确实便宜过。2023年,连锁咖啡客单价还在32到42元;到2025年,落到25到27元。 这轮降价,发生在豆价上行的那两年,说明两者并不同步。时代财经
今年云南鲜果跌了两成,杯价却没有同步下调。低价习惯留下了,成本却要有人承担。
于是门店越开越密。截至9月底,瑞幸有38909家店,一个季度净增2599家。
全行业看,截至10月13日,全国262095家咖啡店,近一年新开80319家,净增只有6250家。每开13家,就有12家出局。36氪
店密了,单店被分流,租金和人工却是刚性的。连锁品牌只能从别处找补:瑞幸三季度其他产品收入10.52亿元,同比增长69%;泰奶系列首周卖出超1300万杯。蓝瓶在深圳的门店,非咖啡饮品有12款。
杯子里的东西越来越多,咖啡反而不一定是主角。
贵的那头,也在换账本。
今年6月,精品咖啡品牌Seesaw走到破产清算,门店从高峰期的135家缩到34家。 %Arabica在收缩,MStand也放慢了开店。时代财经
活下来的精品品牌,被资本推着跑。今年3月,大钲资本从雀巢手里拿下蓝瓶咖啡的全球门店运营权,随后换掉了核心管理团队。
四年只开14家的蓝瓶,一口气在北京、南京、武汉围出4家新店,其中三家是城市首店。
皮爷今年计划在中国最多开到400家,Grid Coffee今年或达到250到300家。星巴克中国引入博裕后,2027财年国际市场计划净增约1100家店,约一半来自中国。
中间那档30到50元的连锁精品,正被两头挤:要么往下做规模,要么往上做体验。留在原地的,先倒下。
回到喝咖啡的人。
同样是二十多块钱,你买到的可能不是同一种东西。十元上下那杯,买的是顺路和提神,常常要自提,省掉了座位和服务。
25元上下那杯,买的是稳定出品和写字楼下的五分钟。58元那杯,买的是座位、手冲,和一段能坐下来的时间。
豆子只是其中一项成本,今年这一项还在降。真正决定价格的,是渠道、店租、人工,以及品牌想让你顺手带走的另一杯饮料。
所以,别用豆价判断杯价。想喝咖啡味,自提一杯美式,或者在家做,通常比外卖划算;想要那个座位,就为座位付钱,不必替豆子心疼。
囤豆等涨价也没必要。今年的果子正便宜,明年的天气还没定,连锁品牌的长期采购和拼配,也会把这段波动摊薄一层。
豆价看天,杯价看店。你站在哪条队伍里,比哪一年的收成更能决定手里这杯的价钱。