

北京时间11月19日,Anthropic以每股83美元定价登陆纳斯达克,代码ANT,首日开盘111.50美元,收报97.17美元,涨约17%。热榜上"创始人50.1%权反夺权"说的不是股权买卖,而是招股书里一项反常的治理安排:上市完成前,公司向七位联合创始人合设的Founder LLC发行1股F类股票,就这一股,在提交给股东表决的一般事项上占全部投票权的50.1%,包括选举长期利益信托之外的董事,却没有任何经济权利。换句话说,他们凭零股息的F类股一股,就把方向盘焊死在了自己手里。知乎36氪微博
出了钱的大股东,手里没有票
亚马逊持有19.36亿股N类股,约占全部已发行股本的14.6%;谷歌持有17.75亿股,约占13.4%。N类股与A类股的经济权利基本相同,区别在于N类通常没有投票权。参与260亿美元同步私募的英伟达、微软、谷歌等七大科技巨头,拿到的同样是无投票权股份。普通投资者买到的A类股一股一票,但在F类股的50.1%面前无法改变任何表决结果。知乎36氪
把创始人直接持股的投票权与这股F类股合并计算,七位联合创始人的合计投票权约61%。具体数字有两种口径——61.1%与61.3%,来自对最终招股书(424B4)的不同媒体转述;不算F类股,创始人直接持股部分的投票权约11%。两种口径差别只在统计范围,结论一致:创始团队稳过半数。知乎新浪
这套设计防的是三年前的旧事
把控制权锁得如此反常,绕不开Anthropic的来路。2020年,OpenAI研发副总裁Dario Amodei与安全及政策副总裁Daniela Amodei兄妹带着一批核心研究员出走,2021年创立Anthropic;而2023年11月,接任的奥特曼被董事会突然罢免,又在员工、投资人和微软的压力下数日内回归。这场"董事会政变"给全硅谷上了一课:只要资本和大厂的意志可以压倒技术团队,AI公司随时可能从内部被撕裂。36氪
Anthropic的解法是在敲钟之前把答案写进结构。公司注册为特拉华州公共利益公司(PBC),并保留2023年设立的长期利益信托,由信托通过T类股份选出董事会多数席位,T类股份同样没有经济权利;招股书还写得很直白——预计长期利益信托和Founder LLC将有能力选出全部董事,一般股东事项由Founder LLC决定,A类持有人通常无法靠投票影响结果,也选不了董事。知乎
上市先换弹药:813亿美元和9009亿承诺
这次IPO公开发行9.8亿股,按发行价募集约813.4亿美元,高于SpaceX定价时的750亿美元。所谓"史上最大"是否成立,取决于统计范围是否计入超额配售和260亿美元定向增发。市值口径更乱:按发行价对已发行股份计算约1.1万亿美元,部分媒体在定价后写成约1.5万亿美元,首日收盘后又出现约1.27万亿至1.3万亿、以及完全稀释后约1.75万亿至1.8万亿等不同数字,差别主要在于是否计入期权、受限股票和可转债。36氪知乎
钱为什么要拿这么多?答案在算力:截至9月30日,已签订的采购承诺和租赁协议合计约9009亿美元,几乎都与算力和基础设施相关。这些承诺分摊到未来近二十年。知乎36氪
基本面让这些承诺显得不至于悬空:2026年前九个月营收332.42亿美元,同比增长超12倍,截至10月31日的年化运行率约810亿美元;净亏损1040.39亿美元中有943.24亿美元来自可转债、衍生负债和SAFE等融资工具的公允价值重估,是估值上升的账面结果,同期营业亏损只有12.60亿美元,公司口径的调整后营业利润为40.81亿美元。年消费超过10万美元的客户超过1.19万家,一年前只有950多家。知乎
反夺权的另一面,是没人能纠正它
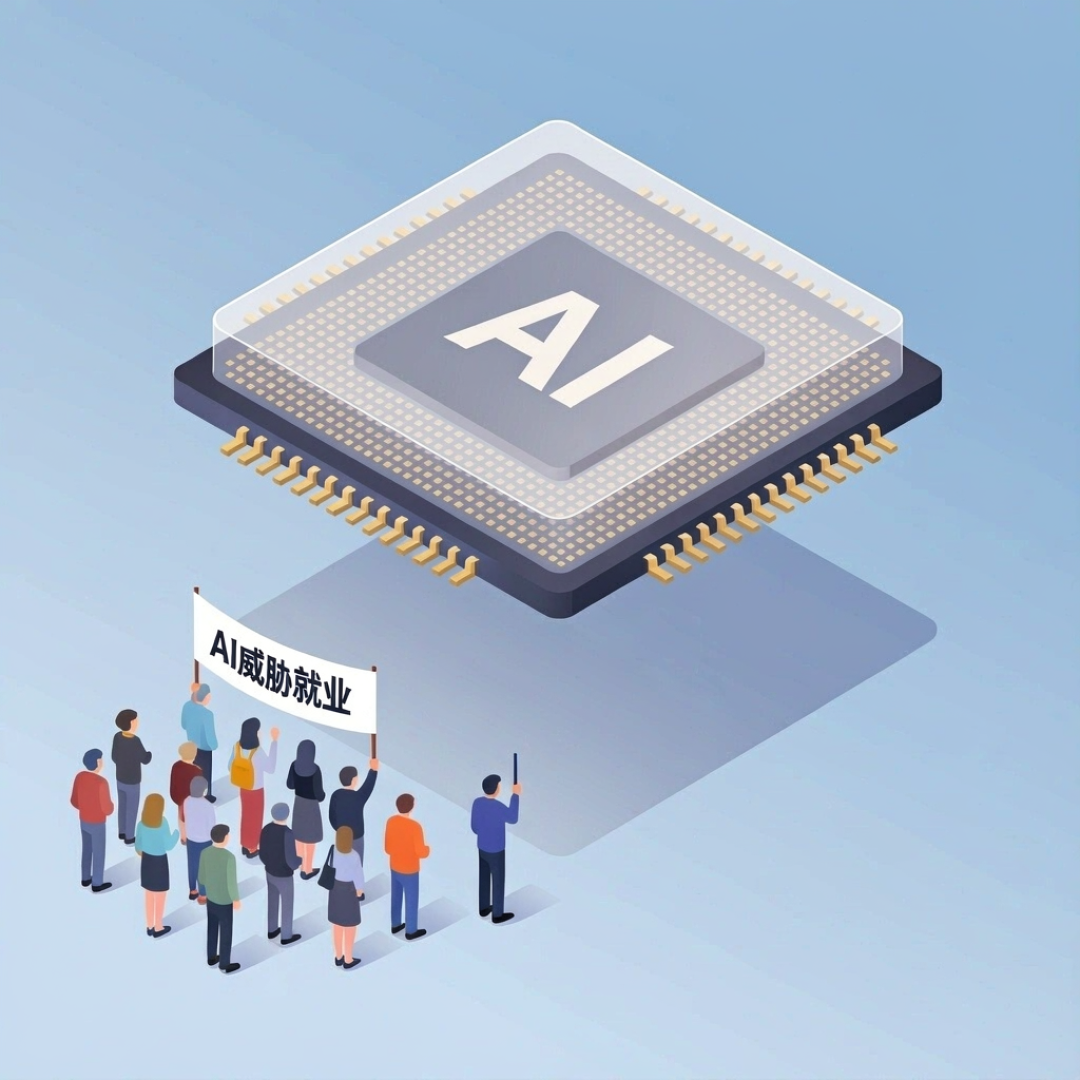
控制权锁死的代价,在上市当天就显形了。近百位AI研究者与创业者联名发表公开信批评Anthropic"言行不一"——一边签着近万亿美元的算力合同全速狂奔,一边呼吁行业为安全减速。纳斯达克交易所外的广场上,也聚集着高喊"收手吧,人类大于利润"的抗议人群。36氪36氪
市场很快给出了第二重压力:11月20日(美东)第二个交易日,Anthropic盘中一度下跌约9.5%,盘前最低触及83.67美元,几乎回到83美元的发行价。更长期的约束写在风险因素里:云服务商同时是股东、客户、分销伙伴和竞争对手,招股书承认这类利益冲突"很难完全预判或化解"。供给压力同样在前台:最多约3.16亿股从首个交易日起即有出售资格,另有约33亿股可能在180天锁定期结束前分批解禁。公开市场承接供给的能力,将比首日涨幅更真实地检验这套结构。微博知乎36氪
对普通买家而言,结论其实很清楚:买入ANT首先是买入经济利益,而不是对公司方向的话语权——这不是隐藏条款,而是招股书开篇就写明的设计。创始团队用结构排除了被资本"夺权"的可能,作为交换,投资者得到的是一家没人能通过投票纠正方向的公司。这套安排能否成立,最终不取决于治理条款写得多严密,而取决于算力军备竞赛里,810亿美元的年化营收能不能追上9009亿美元的承诺。
当前文章无评论,是时候发表评论了