

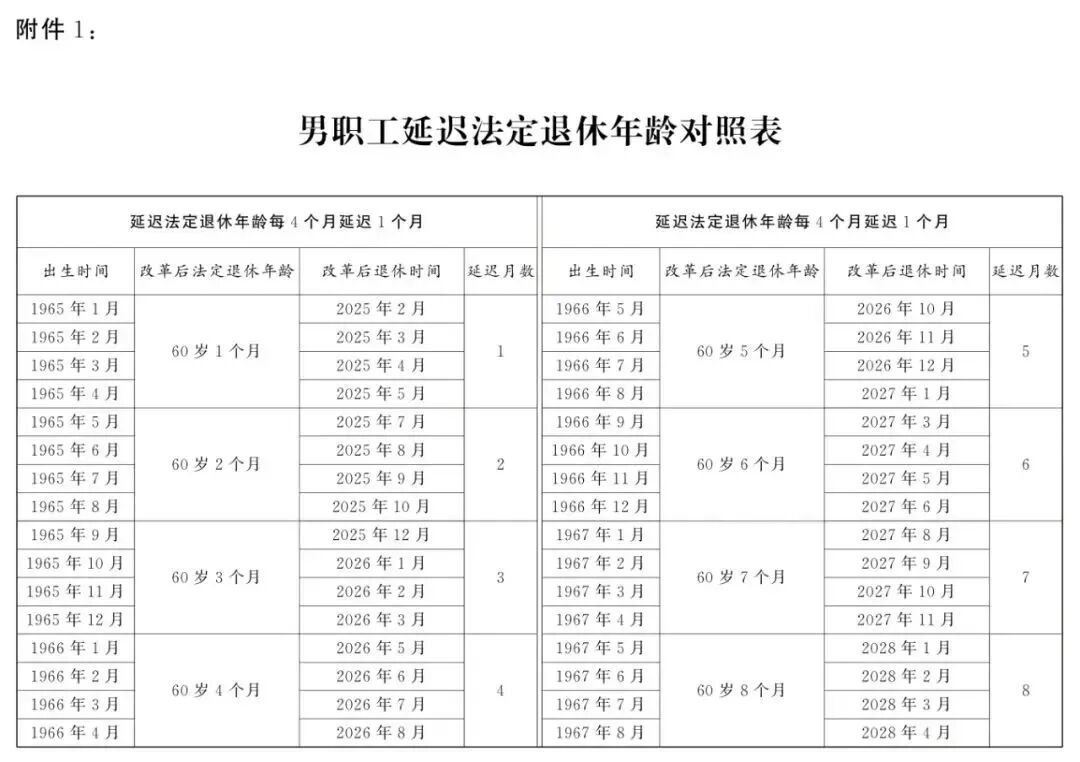
上周五,厂里人事把一份通知塞到我手里:年底报明年的岗位调整计划,赶上新规的同志,把退休时间意向先报上来。我1967年7月生,第一反应还是"到60退",结果通知单上打印着我的法定退休时间:2028年3月。我等了大半辈子的"60岁",变成了"60岁零8个月"。
我当时的算盘是走弹性提前退休:明年7月,满60岁整就办,还能赶上帮儿子带明年开春出生的孩子。结果这个算盘第一个就打得不对。我拿着申请去问,被窗口的人提醒:按《实施弹性退休制度暂行办法》(人社部发〔2024〕94号),自愿弹性提前退休,要至少在本人选择的退休时间前3个月,以书面形式告知所在单位,而且退休年龄不得低于原法定退休年龄——男职工就是不得低于60周岁。想2027年7月退,书面告知最晚2027年4月就要交到厂里。我原本打算"明年5月再说",这一个拖字,就差了俩月,差点把能走的门拖没了。
晚上我拿儿子的手机,把两份文件从头翻到尾:2024年9月13日全国人大常委会通过的《关于实施渐进式延迟法定退休年龄的决定》,和前面说的那份暂行办法。翻完我才看明白,像我这样的1967年生男职工,退休其实有三道门:
早门:最多提前3年,但底线是不能低于原法定退休年龄(男60周岁),还要求已达到按月领取养老金的最低缴费年限,提前3个月书面告知单位。我的早门只有一个时点:2027年7月,正好满60。
到点门:男职工法定退休年龄每4个月出生档延迟1个月、逐步延到63周岁。我生在同一年的第三档,2028年3月,60岁零8个月。
晚门:最长延3年,但前提是跟单位协商一致,提前1个月书面明确。我特意去问了厂里:2027年春节后岗位调整,没有返延的编制——这道门轮不到我。网上"多干3年多领钱"的视频,不会告诉你这一条。
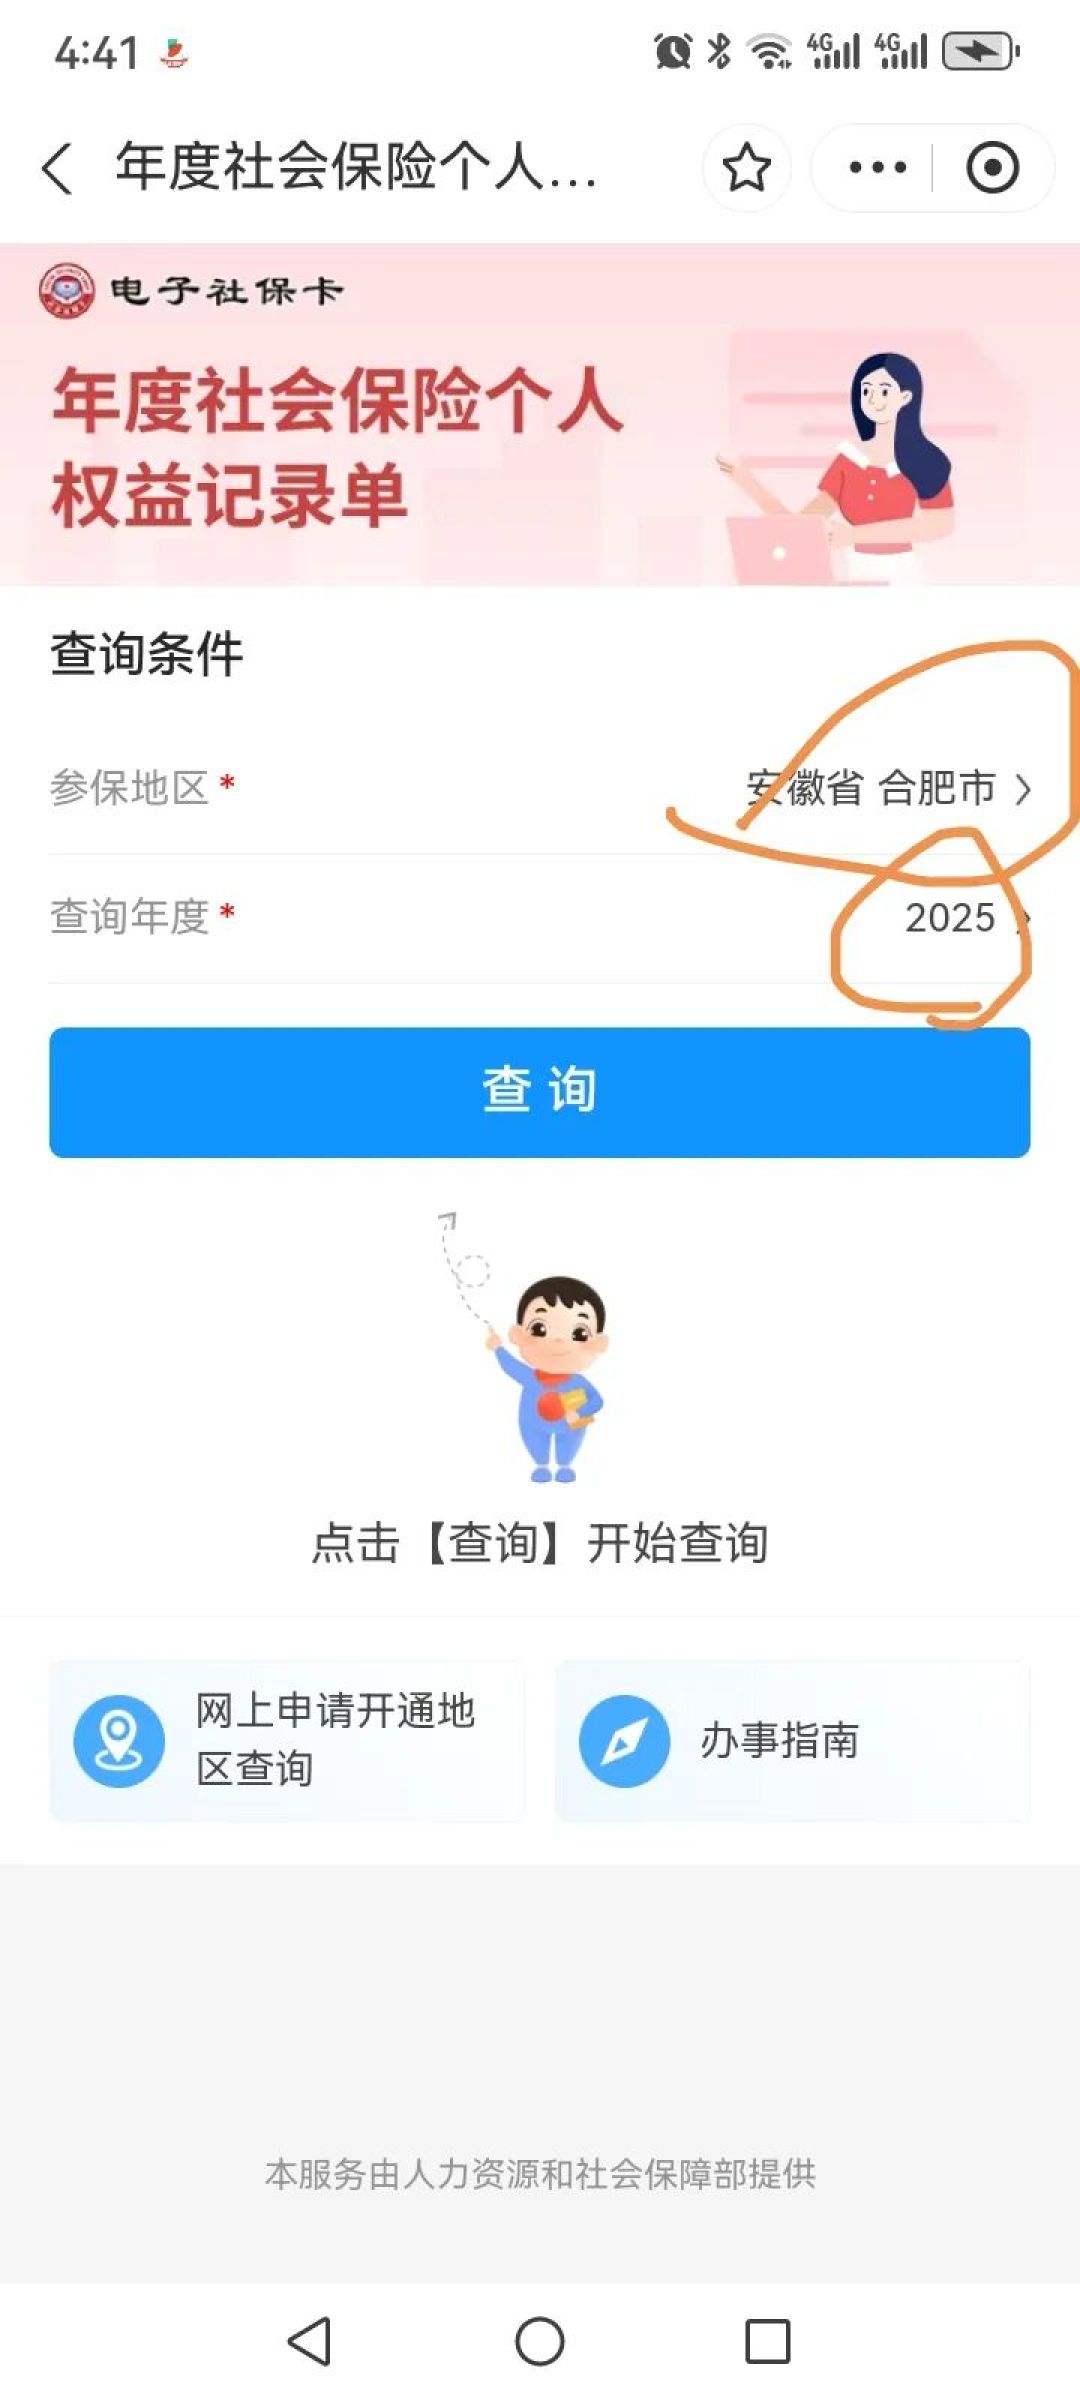
确认完规则,我去窗口打印了权益记录,核了三个数:1985年1月参加工作、缴费年限四十多年;截至2026年10月底,个人账户余额118,600元;我这些年按60%档缴费,月缴费基数4,860元,个人每月进账户4,860×8%=388.8元。基础养老金那栏,用窗口核定单上的计发基数7,130元。
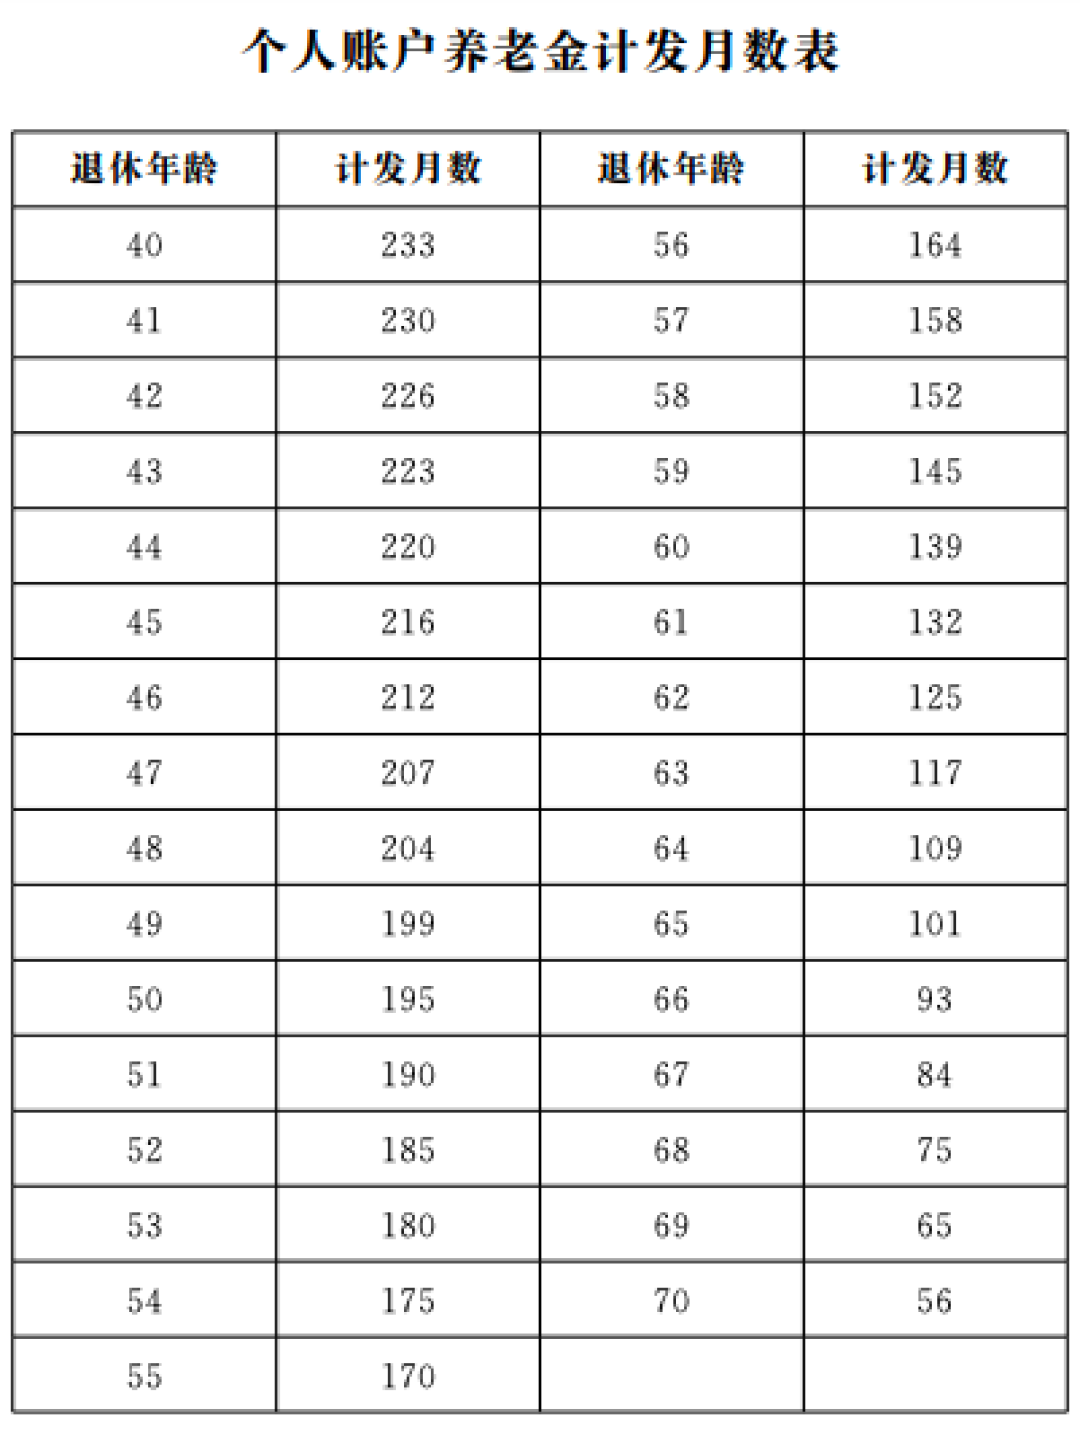
第一次算我就算错了。我拿"60岁零8个月"按老印象里60岁的计发月数139个月去除,被社保窗口的人拦下:退休年龄不满整年的余数按1整年算,60岁零8个月落进61岁档,对应的是计发月数表里的132个月,不是139。这张表出自国发〔2005〕38号:50岁195个月、55岁170个月、60岁139个月、61岁132个月、62岁125个月、63岁117个月。
两道门各算一遍,账是这样的:
项目 | A档:2027年7月满60提前退 | B档:2028年3月到点退 |
|---|---|---|
缴费年限 | 42年6个月 | 43年2个月 |
基础养老金 | (7,130+4,860)÷2×42年6个月×1%=2,547.9元/月 | (7,130+4,860)÷2×43年2个月×1%=2,587.9元/月 |
个人账户余额 | 118,600+388.8×8=121,710元(不计账户利息) | 118,600+388.8×16=124,821元(不计账户利息) |
计发月数 | 139 | 132 |
个人账户养老金 | 121,710÷139=875.6元/月 | 124,821÷132=945.6元/月 |
合计 | 3,423.5元/月 | 3,533.5元/月 |
B档每月比A档多110.0元。我1985年参加工作,个人账户建立前的视同缴费年限还涉及过渡性养老金,核定时会加进去;两块都有它,差额方向不变,所以我这张对照表只算了能提前算清的部分,最终数字以退休核定为准。
“早退早领8个月,不会亏”——这话到底成不成立,接着算:
走A档,2027年7月起先领8个月养老金:3,423.5×8=27,388元。
走B档,这8个月我领的是在岗工资。我按到手4,550元/月算,8个月36,400元,光这一段就比A档多9,012元;从第9个月起,每月再多110元,越拉越开。
只要工资还在、岗还坐得住,提前退休在钱上追不回来。“早领"换的是"少缴8个月+每月少110元”,不是白赚。
那什么时候早退反而划算?把在岗变成无收入的时候——岗位没了、身体撑不住8个月。这8个月不进工资,盈亏平衡点就是:27,388÷110=249个月,也就是从2027年7月起再领满20年9个月,到2048年4月B档才追平A档。我算出来的平衡年龄,是80岁9个月。
算完我报给厂里:2028年3月到点退。理由我写在家庭账本上:每月110元的差距很小,但8个月工资差9,012元是大头;厂里岗位调整是明牌,我不拿9,012元去赌身体还能多干8个月的感觉。但这个账不是标准答案——要是身体扛不住、家里需要人,或者在岗收入比养老金还低,账就整个反过来,该按自己的本子重算。
报之前,我做了三件事,都是查出来的:
回厂档案室核对参加工作时间,翻档案才发现我1985年的招工表上写的月份和首次参保记录差一个月,立刻找窗口做了更正——视同缴费年限错一个月,过渡性养老金就不是小钱;
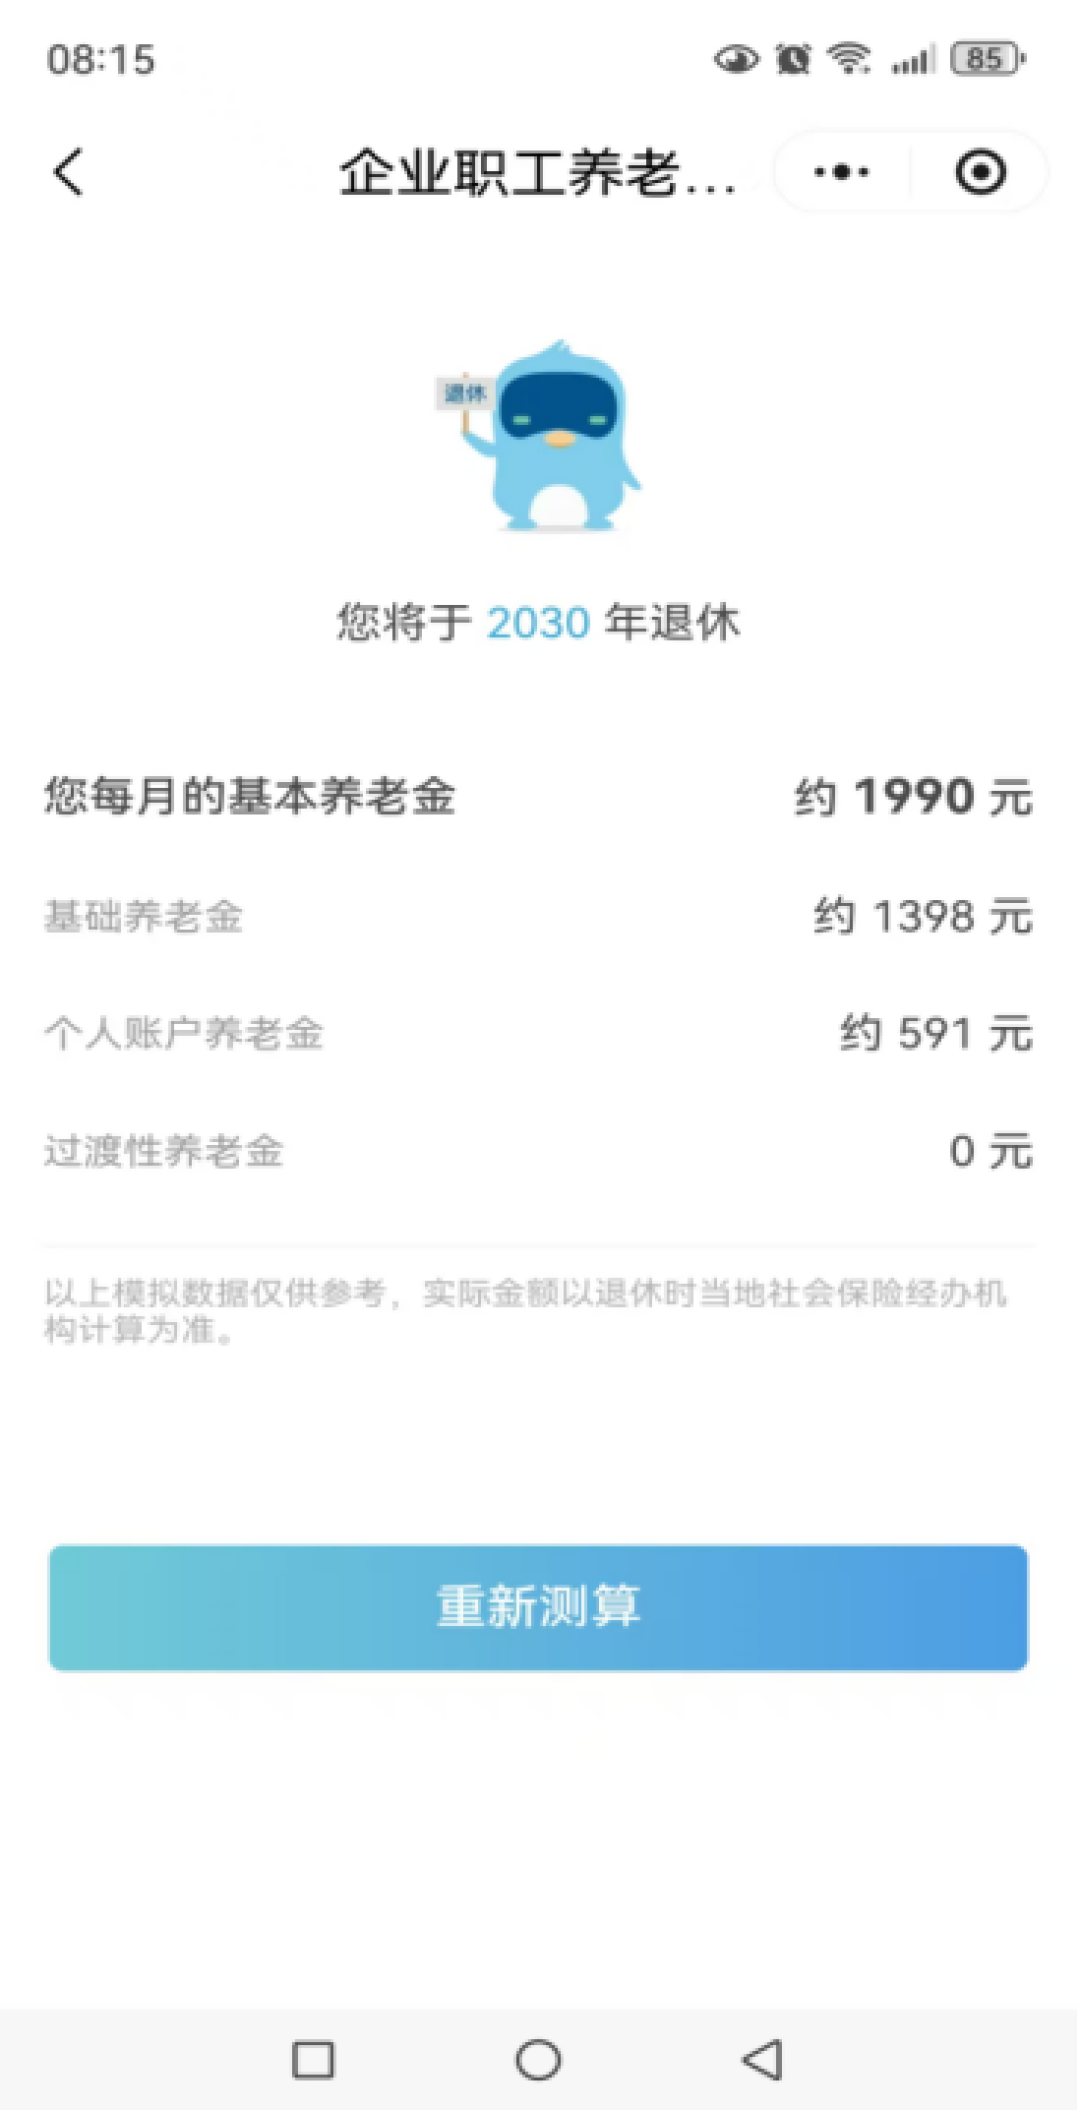
用电子社保卡里的养老金测算功能,把手算的两档各跑了一遍,跟权益记录核对一致才放心;
把"提前3个月书面告知"这条发给1968年出生的内弟:他的早门时点、告知截止月跟我不一样,别照抄我的日期。
给同样赶上弹性退休头几年的朋友,留一份自查清单:
先查本人出生年月对应的法定退休时间(男职工每4个月出生档延1个月,上限63周岁),别拿"60岁"猜;
想提前退,先核对两条硬杠:不低于原法定退休年龄、到最低缴费年限,再倒排"提前3个月书面告知"的时间;
想延迟退,先问单位——协商一致是前提,岗位留不留不由个人单方面定;
算个人账户养老金,先确认自己落进计发月数表的哪一档,余数月按1整年进档,别一律除以139;
1996年之前参加工作的,先去核视同缴费年限,过渡性养老金不在这张对照表里;
2030年1月1日起最低缴费年限从15年逐步提到20年、每年提高6个月,卡在门槛附近报早退的,先把年限算死。
以上是我给自己家算的这笔退休账,我的选择≠普遍建议,具体待遇以社保经办机构退休核定为准。
当前文章无评论,是时候发表评论了