今年美股里最拧巴的一只股票,可能就是HubSpot。
一边是财报:按社交平台对HubSpot 2025年报的整理,它全年收入约31.3亿美元,自由现金流约5.95亿美元,NRR(净收入留存率)103.5%——意思是不算新客户,光老客户的钱每年还在自然多出3.5%。小红书而按知乎投资者的讨论,最近一个季度的营收增速还从20%加速到了23%。知乎
另一边是股价:按公开行情信息和知乎讨论,HubSpot的股价从高点累计跌掉了超过一半,有人直言它“跌回了2018年的水平”。知乎
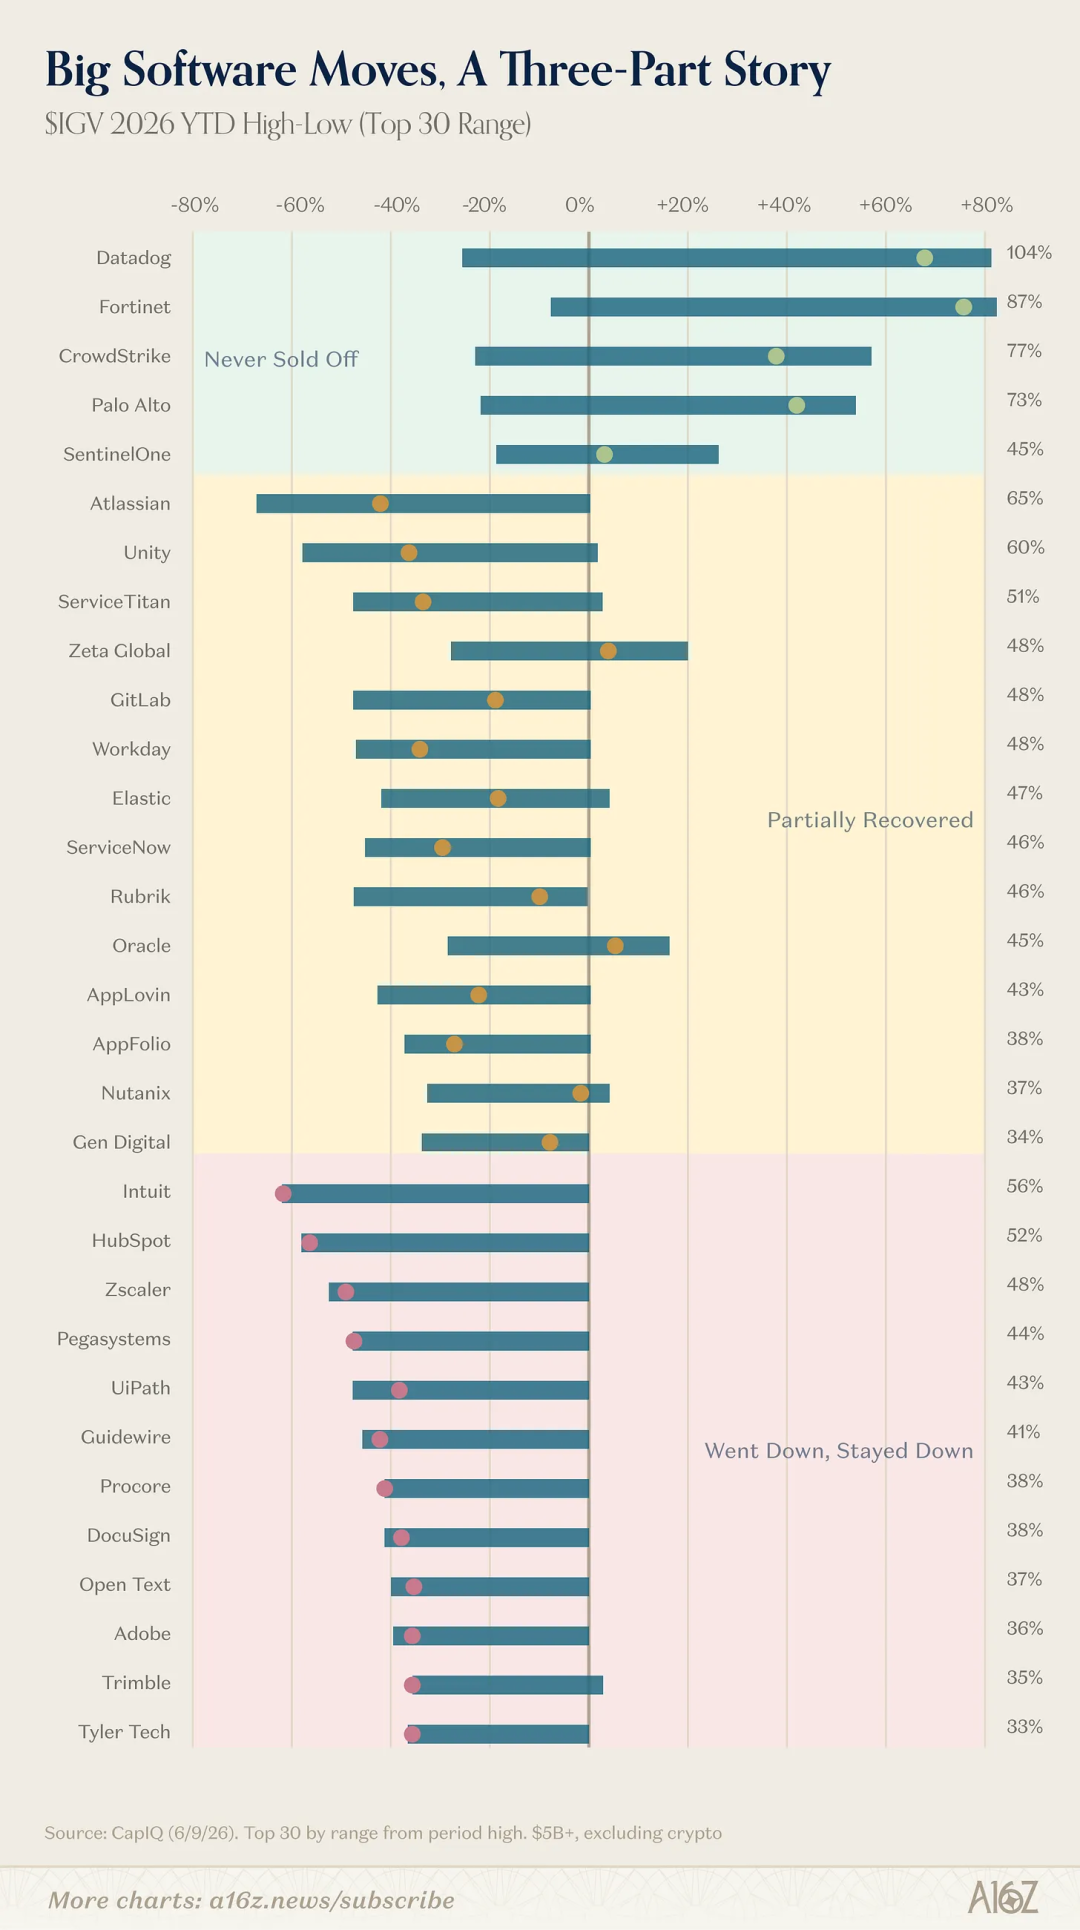
生意越做越好,股价越跌越深。这不是市场错了,而是市场在给整个“订阅制SaaS”重新定价。而正在用HubSpot的你,这次重定价迟早会传导到订阅账单上。
市场到底在怕什么
一句话:AI在拆“按席位收费”的地基。
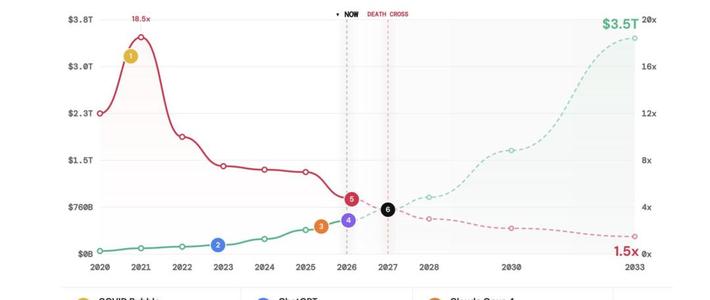
把时间线捋一下。今年3月,一张“AI吞噬全球软件业、2027出现死亡交叉”的图在全网刷屏(36氪报道);5月,36氪写《全球SaaS危,AaaS成主流》,说订阅制正在被冲击;到了7月,更实的消息来了:美国多家小企业开始退订Salesforce,改用Anthropic、Replit这类AI编程工具自建客户管理应用,一年省下几万到几十万美元。36氪36氪36氪
逻辑不复杂:传统CRM卖的是“席位”,销售、市场人越多,买的账号越多。但AI Agent如果能自己干一部分线索清洗、跟进提醒、邮件撰写的活,席位就不需要那么多,SaaS厂商的收费地基就被抽掉了。
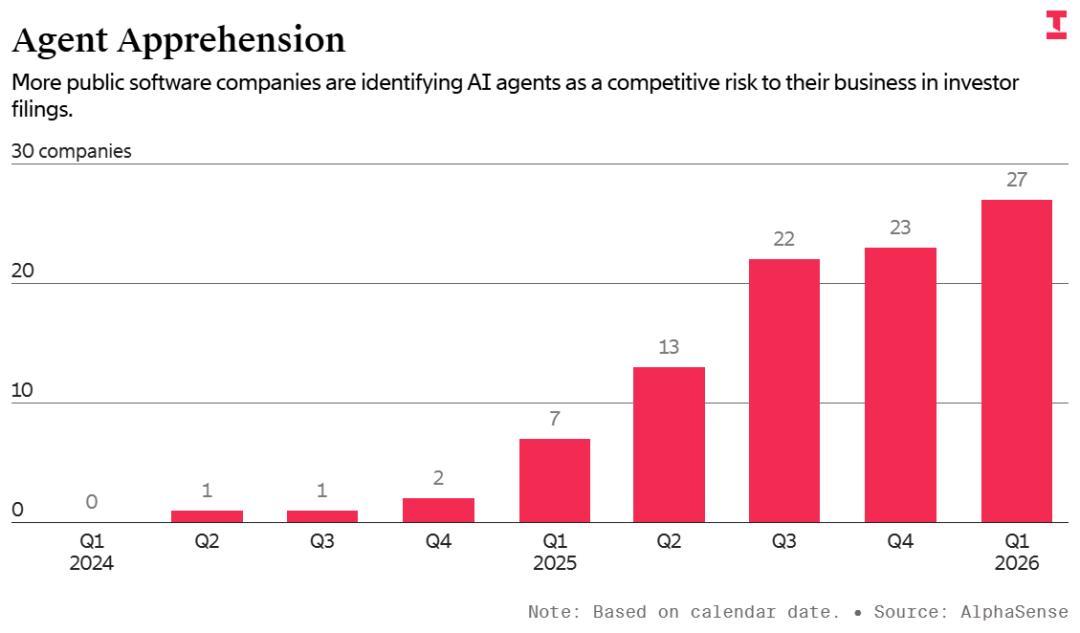
HubSpot恰好是“席位订阅+营销联系人计费”的典型代表,这套模式跑得越成功,就越成为被重新定价的头号对象。这也是那篇184赞的知乎回答说的那句:跌,就是市场的重新定价。知乎
但反证也是真的
如果只看末日论,就看偏了一半。
第一,数据没崩。5月,36氪援引Ramp首席经济学家的观点说“从商业数据看,SaaS又活了”——企业软件支出并没有减少,只是在换形态。36氪第二,HubSpot自己的报表很硬:NRR还在100%以上,说明老客户扩张还能覆盖流失;5.95亿美元的自由现金流,也不像一家要被颠覆的公司交出的答卷。小红书第三,市场自己也会投票:6月初,海外AI应用软件股集体大涨,HubSpot单日涨了18.80%(按微博股票博主当日复盘的数据)。微博
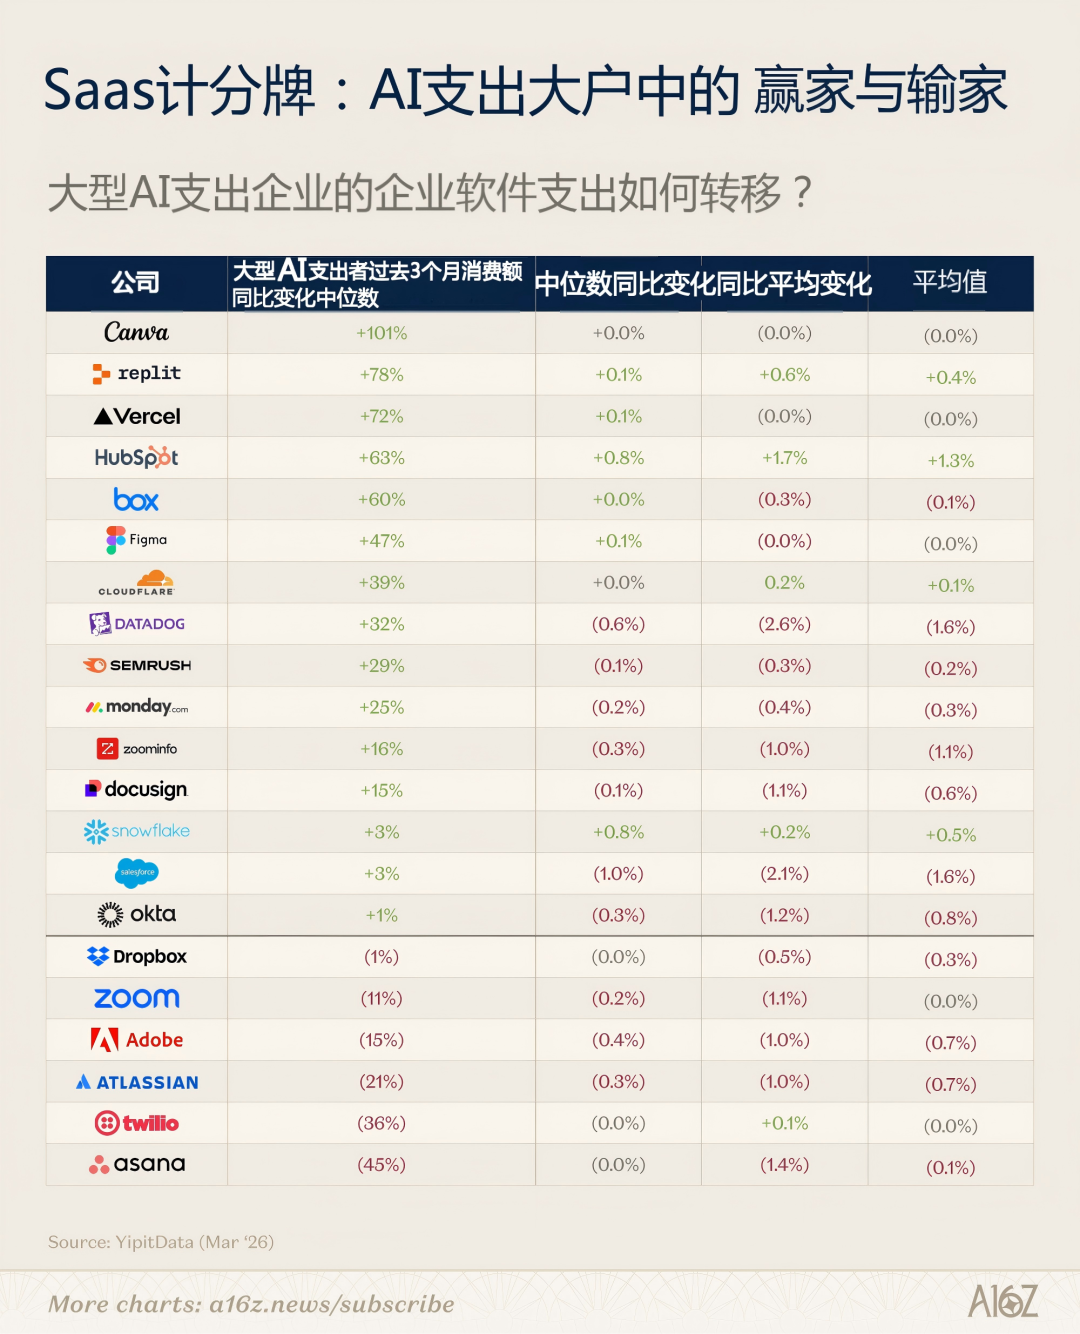
所以更准确的描述是:市场不是在判HubSpot“死刑”,而是在质疑它现在的收费模式还值多少年的钱。两派还在打架。
HubSpot自己在做什么,其实更值得看
面对AI的拆台,HubSpot没有坐等,而是自己换轨,而且动作比很多人想得都快。
3月,NetFarmer(HubSpot在大陆地区的钻石级合作伙伴)写了篇《HubSpot砸3亿做AI:CRM,已经不是你理解的那个CRM》,透露它押注AI的力度;它的Breeze AI Agent更早就站上了OpenAI DevDay的舞台。NetFarmer哔哩哔哩
但最关键的,是计费模式的变化。据极客公园6月报道,HubSpot从今年4月开始调整AI代理的定价模型,不再按token计费,转向按“结果”计费。极客公园
怎么理解这一步?它等于HubSpot自己也承认“按席位订阅”吃不了永远,主动转向“AI替你干了多少活、就收多少钱”。用小红书上一篇热帖《HubSpot是怎么把一个客户吃干抹净的》的说法来对照:HubSpot的强项本来就是在同一个客户身上不断扩场景——先进Sales Hub,再顺势进Marketing Hub、Service Hub,席位和场景一起涨,合同金额跟着涨,NRR 103.5%就是这套打法的成绩单。小红书AI时代,它只是多了一个新的扩张维度:“AI人工”。
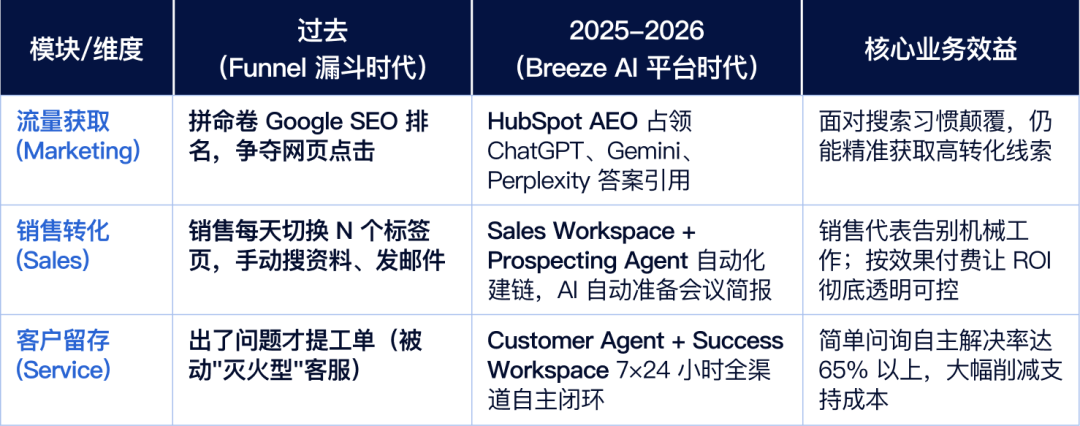
也就是说,未来账单未必变便宜,但构成一定会变:固定订阅的比例下降,按效果付费的浮动部分上升。这对使用者来说,无论你兴奋还是警惕,这个工具的成本结构都在被改写。
接下来值得盯的信号
对不同的人,这波行情该带走的东西不一样。
已经在深度使用的团队:不必因为股价恐慌,合同照常履行。但下次续费、升级时,可以把两个新问题加入评估:哪些模块真正在带来线索;AI计费项落地后,你的团队实际会用掉多少。别把“AI功能”当免费赠送,它已经开始单独计价。
正在观望要不要上的团队:现在反而是一个有意思的谈判窗口期。市场质疑厂商前景时,厂商最怕客户流失,你谈折扣、免费期、弹性合约的空间会比平时更大。前提是:先想清楚自己要解决什么问题,别让“席位制”拖着你买多。
SaaS与martech观察者:HubSpot是观察“席位订阅”向“按效果付费”迁移的最好样本。盯三个信号:一是INBOUND年度大会(历年都在9月举行),AI战略和新计费会不会在那里正式落地;二是官方定价页,AI计费项和席位价格有没有动;三是NRR的走势,103.5%对HubSpot的历史水平已经不算高,它能不能重新涨回去,是扩张逻辑还成不成立的分水岭。
市场怕的不是HubSpot,而是“按席位、按联系人收费”这个地基可能被AI抽走的可能性。这个担心会不会成真,最先变化的就是账单。这也是这份财报与股价背离值得记一笔的原因:当工具开始换形态,别默认你的成本结构不变。