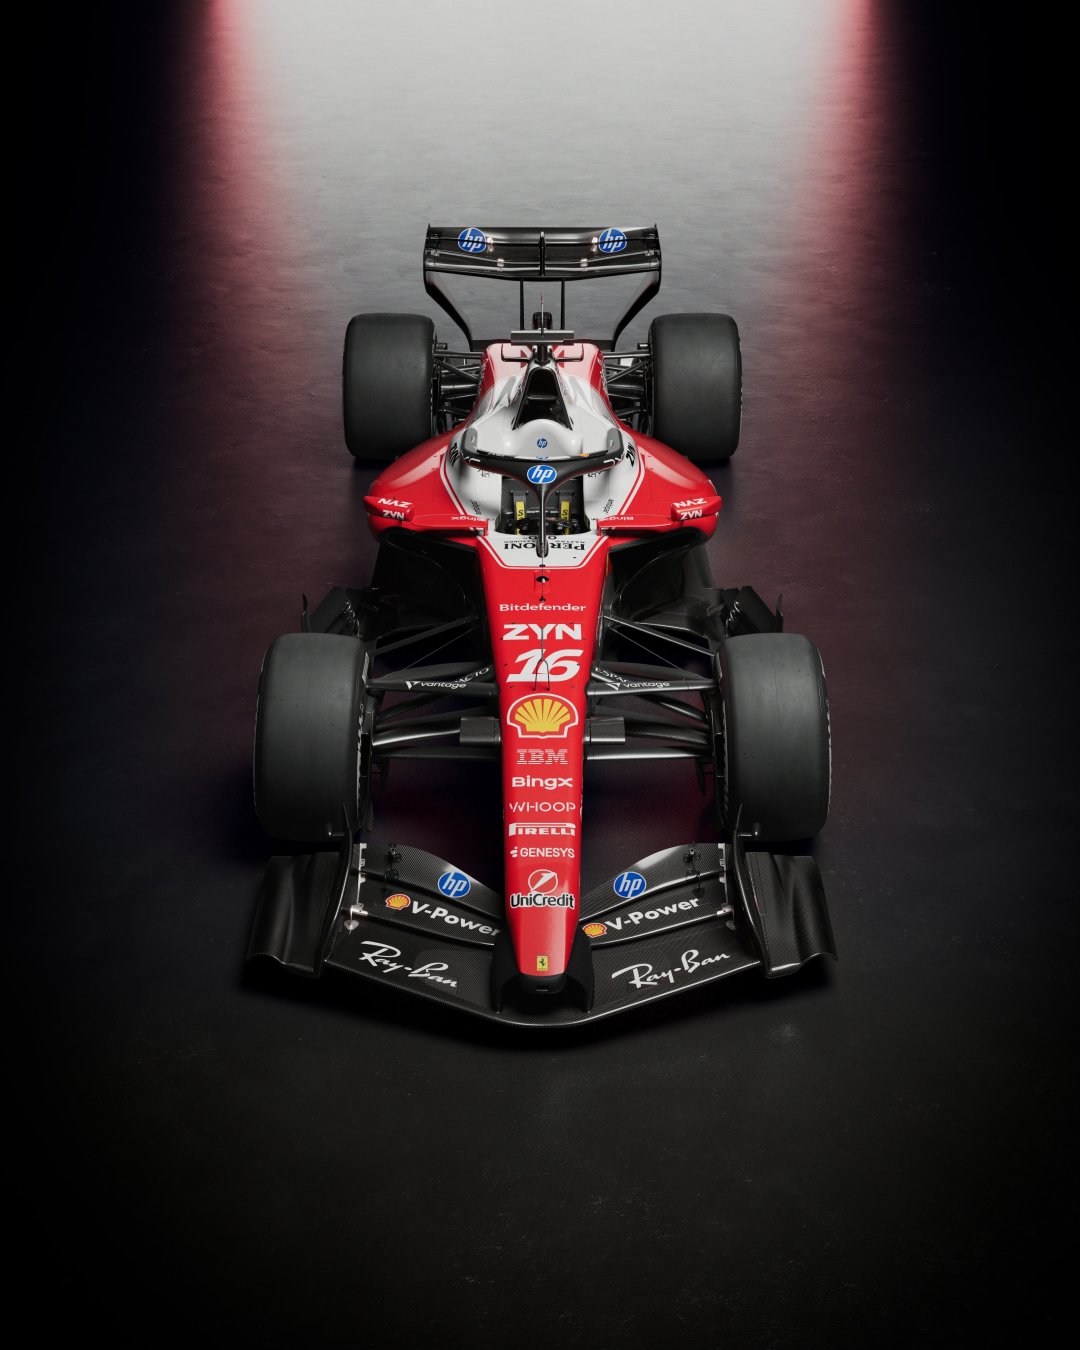
这个周末,跃马粉在等奥斯汀的年度最后一套空力升级给个说法;而对买不起法拉利的大多数兴趣用户来说,其实有另一本更值得蹲的账——这家公司为什么"越卖越少、越赚越多"。它解释了你看到的所有选配、配额、加价行为的底层逻辑。不荐股,纯聊生意。
第一本账:卖得少,到底少到什么程度
法拉利对交付量的克制不是营销话术,是连续三年多的数字(综合自微博多方财报整理帖与知乎10月18日年报解读):
期间 | 交付量 | 关键财务口径 |
|---|---|---|
2023全年 | 13663台 | 营收、利润均创当时新高 |
2024全年 | 13752台(+1%) | 净营收66.77亿欧元(+11.8%),净利润15.3亿欧元(+21%) |
2025全年 | 比上一年少卖112台 | EBIT利润率29.5%,EBITDA利润率38.8% |
2026一季度 | 3436台(同比下滑) | 净营收18.48亿欧元(固定汇率+6%),EBITDA约7.22亿欧元,利润率39.1% |
三年交付量几乎原地踏步,同期营收增长近两成、经营利润增长约三成。 微博上那条千赞帖问得很直接:不要求量,要求利润率,这不是保时捷之前一直想做没做成的么? 这就是理解法拉利的钥匙:它的增长引擎不是多造车,而是把每一台车卖得更贵。你看到的裸车价只是入场券,真正的利润藏在配置单里——2025年交付的每一台新车,都做了不同程度的个性化选配(2025年报,经知乎专栏转述)。知乎微博
第二本账:它为什么敢不拉新客
法拉利2025年报里有一组很少被拆开讲的数据(经知乎专栏转述):约84%的新车卖给了已经至少拥有一台法拉利的客户,约56%卖给了拥有两台以上的客户;2022年底到2025年底,活跃客户群增长约20%,核心收藏家的平均拥有量也同步增长约20%。知乎
翻译成人话:法拉利几乎没有"说服新人进门"的成本,它只是在同一批全球顶级收藏家面前,不断给出新的收藏理由。投资圈流传的Pabrai购车轶事把这套逻辑讲得最透:请董事长Elkann帮忙,对方能缩短等待(三年变五个月),但不能降低价格;销售到交车前十天左右才报出约37.5万美元的最终价;再后来经销商甚至提出——如果你放弃这台车,直接退你10万美元,因为排队的下一位愿意加价。轶事细节无法逐一核实,但它和"配额制+选配制"的公开信息方向一致。
第三本账:争议不断的Luce,是包袱还是杠杆
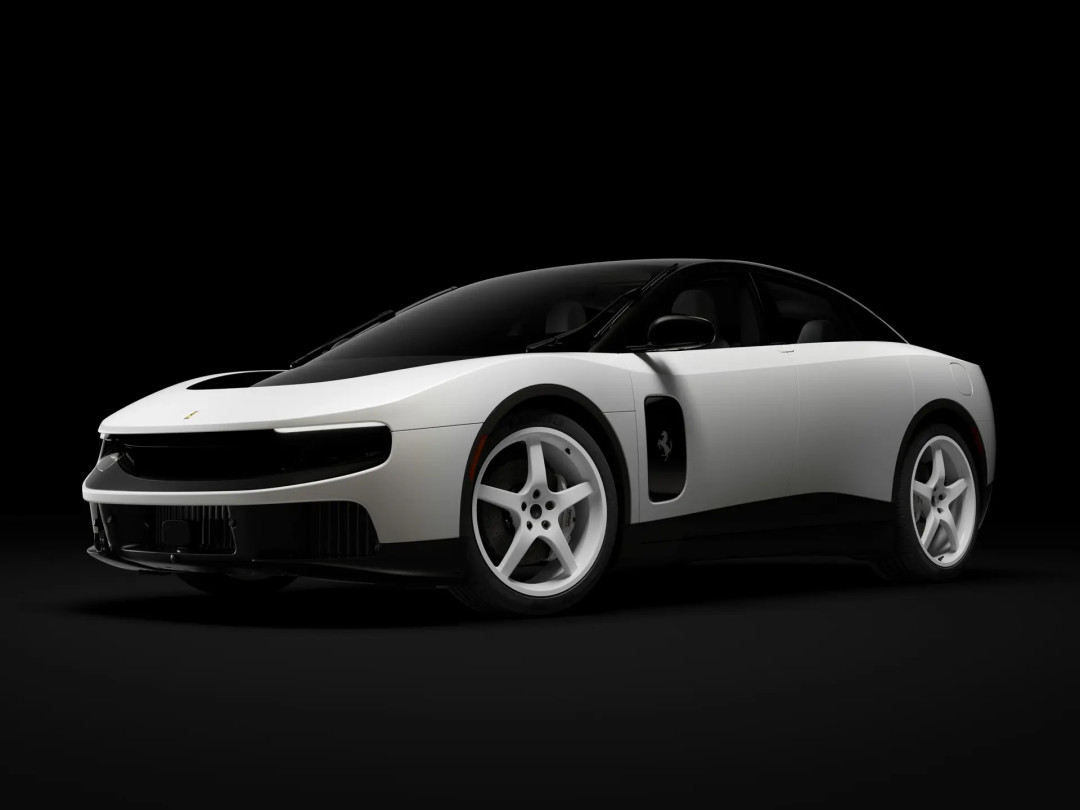
首款纯电车Luce是今年绕不开的变量:官方发布时给出的意大利起售价55万欧元,约合人民币435万元,外观从发布前就被群嘲,"去标省19万"玩梗玩到今天。微博
但订单数据是另一回事。据《金融时报》报道,Luce原定2026年500台的年度订单目标,7月底前已经完成。 更微妙的是大中华区:2026年一季度法拉利在华交付255台,比去年同期增加18台、增长约7.6%,是各区域里少见的正增长。 线上的嘲讽和展厅里的排队,不矛盾。奢侈品牌的电动车从来不按"参数性价比"卖——你真正该盯的是订单和个性化占比有没有继续上行,而不是B站评论区骂得凶不凶。知乎微博
顺手做个筛选:两个先别转的数字
社区里流传一条"上半年调整后运营利润29.7亿欧元"的说法,和已公开的季度量级明显对不上,口径也混乱,建议等财报原文再引用;另一条"市值700亿美元超宝马"是2024年2月的历史事实(当天股价一度突破390美元创新高),时过境迁,不能拿现在当论据。 证据覆盖到哪里,结论就说到哪里——这是看热闹时最省事的防坑姿势。微博
11月3日之前,跃马粉蹲这4个数字
Q3交付量:如果同比下滑进入第三个季度,这是"稀缺性开始反噬销量"的第一声警报,值得关注但远未到恐慌,法拉利的历史是把下滑转化为提价。
大中华区区域数据:一季度净增18台、同比增长约7.6%,是各区域里少见的正增长,二三季度能否延续,直接决定下一轮产品周期的定价权有没有中国买家撑腰。
利润率指引守不守得住:39%上下的EBITDA利润率是它区别于一切车企的护城河数字,重点看管理层把压力归因给"电车投入期"还是"需求"。
Luce的2027年排产与订单分层:500台的故事讲完了,下一阶段看它有没有变成新的"配额池"。
这周末的奥斯汀决定的是这赛季的积分,11月3日这本账决定的,是下一个五年"一台法拉利凭什么值这个价"。作为跃马粉,你不用在两件事里选一件——但至少在这两周里,先把账读明白(以上不构成任何投资建议)。