《深圳商报》采访过一位消费者:今年618看中的一台7800元电脑,想等双十一再买,结果价格一路涨到12000元。
这不是平台先涨后降。内存和固态硬盘的成本,已经顶到了整机价签上。
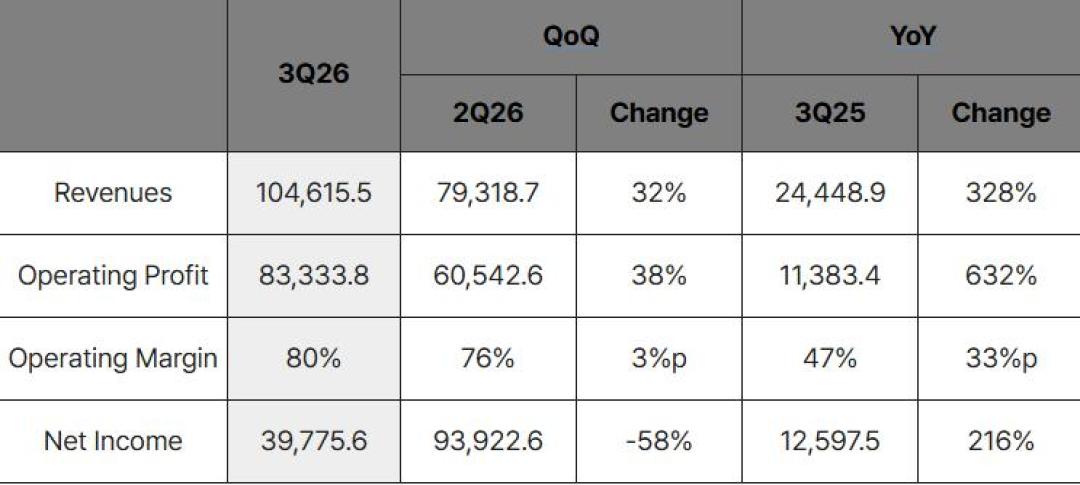
10月28日,SK海力士交出三季度财报:营收104.62万亿韩元,同比增长328%;营业利润83.33万亿韩元,同比增长632%,营业利润率约80%。知乎36氪
公司还判断,存储供不应求会持续到2030年。知乎
支撑这个判断的是一批长约。SK海力士已与14家主要客户签下长期供货协议,锁定了2027年和2028年总产能的一半以上。36氪
未来两年最紧缺的那部分产能,在财报发布前就有主了。
但缺的并不是所有内存。
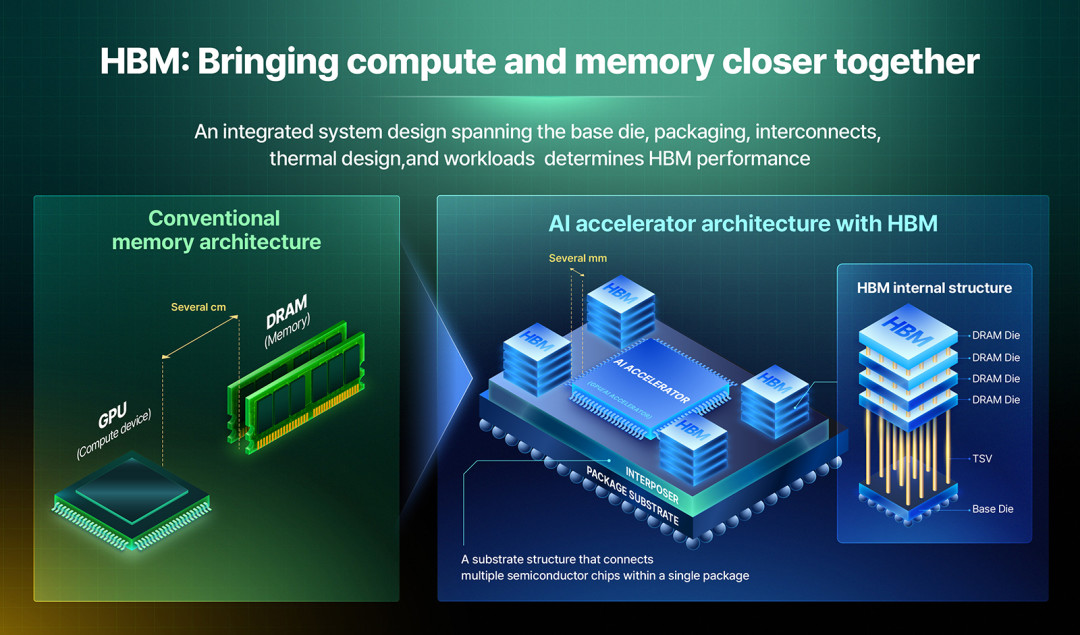
HBM和服务器DDR5正在吸走产能。一颗HBM堆栈消耗的晶圆是普通DDR5的好几倍,一台装8颗HBM的AI服务器,吃掉的内存相当于几十台手机。
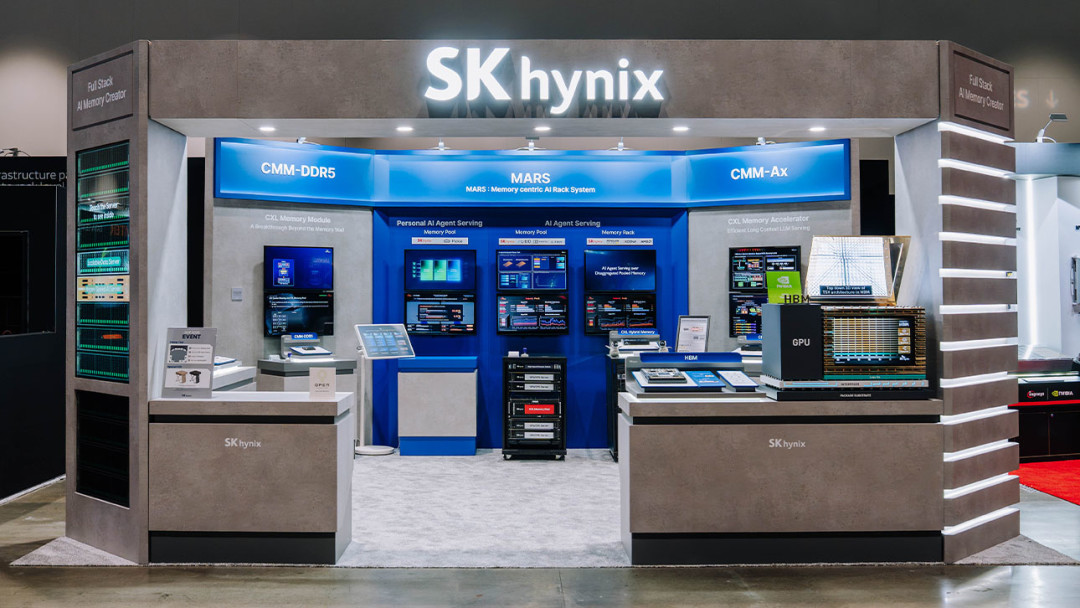
原厂把产线挪过去,消费级DRAM和NAND就成了剩下的那块。Omdia测算,内存和固态硬盘占一台PC的成本,已从约15%升到接近40%。36氪
账单落在终端。IDC预测,2026年全球手机平均售价会达到581美元,一年上涨27.6%。手机出货量却在下降。
三星三季报里,半导体部门营业利润106.5万亿韩元,手机业务却录得6000亿韩元亏损。36氪
中端机砍掉长焦、轻薄本把16GB改回8GB,都是这笔账的另一面。
反转在零售端。国庆后,国内渠道SSD价格出现较大幅度下调,零售现货DDR4、DDR5也开始下跌,服务器内存的长协价仍然坚挺。第一财经
消费级需求被前两年的涨价压住,部分小厂先降价换出货,渠道库存跟着松动。
群智咨询的判断更直接:四季度涨价主要集中在AI服务器相关存储,普通消费级涨势明显减弱,供需矛盾从“整体紧缺”转向“结构性错配”。
这也解释了10月29日的盘面:三星三季度营业利润同比涨783%,股价却一度跌超6%,SK海力士也跟着转跌。第一财经
市场担心的不是今年赚得少,而是2027年各厂扩产之后,价格还能撑多久。三星预计四季度DRAM出货环比增长15%到20%。
SK海力士也宣布2027年资本支出大幅增加,同时强调实际产能释放会严格匹配需求和盈利水平。
所以“缺货到2030年”要拆开听。它说的是AI服务器和高带宽内存的紧缺,不等于你楼下电脑城的每一根内存条都会跟着涨。
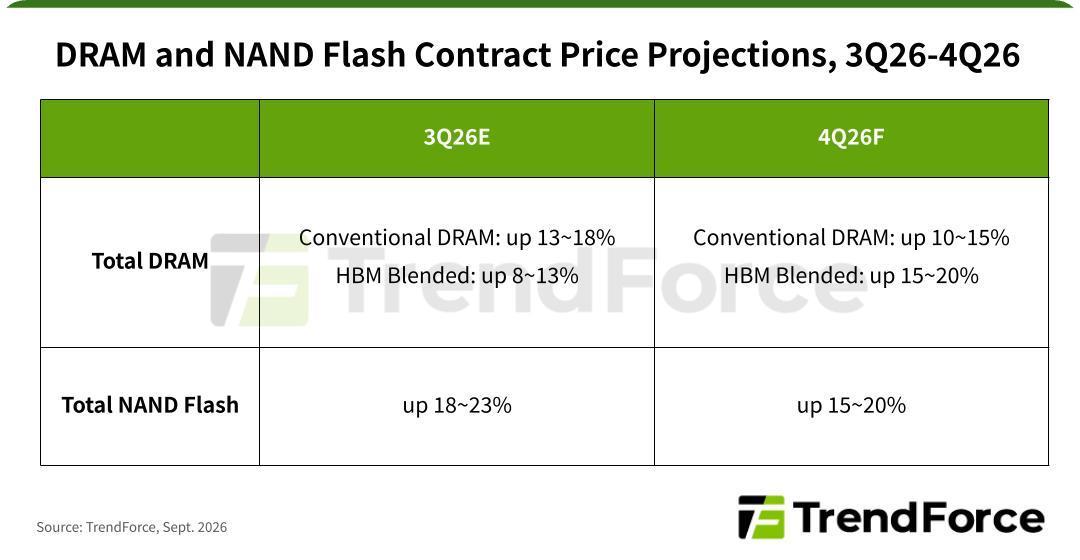
合约价还没转跌,TrendForce预计四季度DRAM合约价环比涨10%到15%、NAND涨15%到20%,但渠道和现货已经先走一步。36氪
SK海力士自己也留了余地:2030年只是按当前需求趋势做的预测,不代表所有存储产品都会一直缺货或单边涨价。知乎
对准备换机的人来说,与其记住2030,不如盯住两个更近的信号:国产存储的产能什么时候真正放出来,零售现货价什么时候从涨不动变成连续往下走。