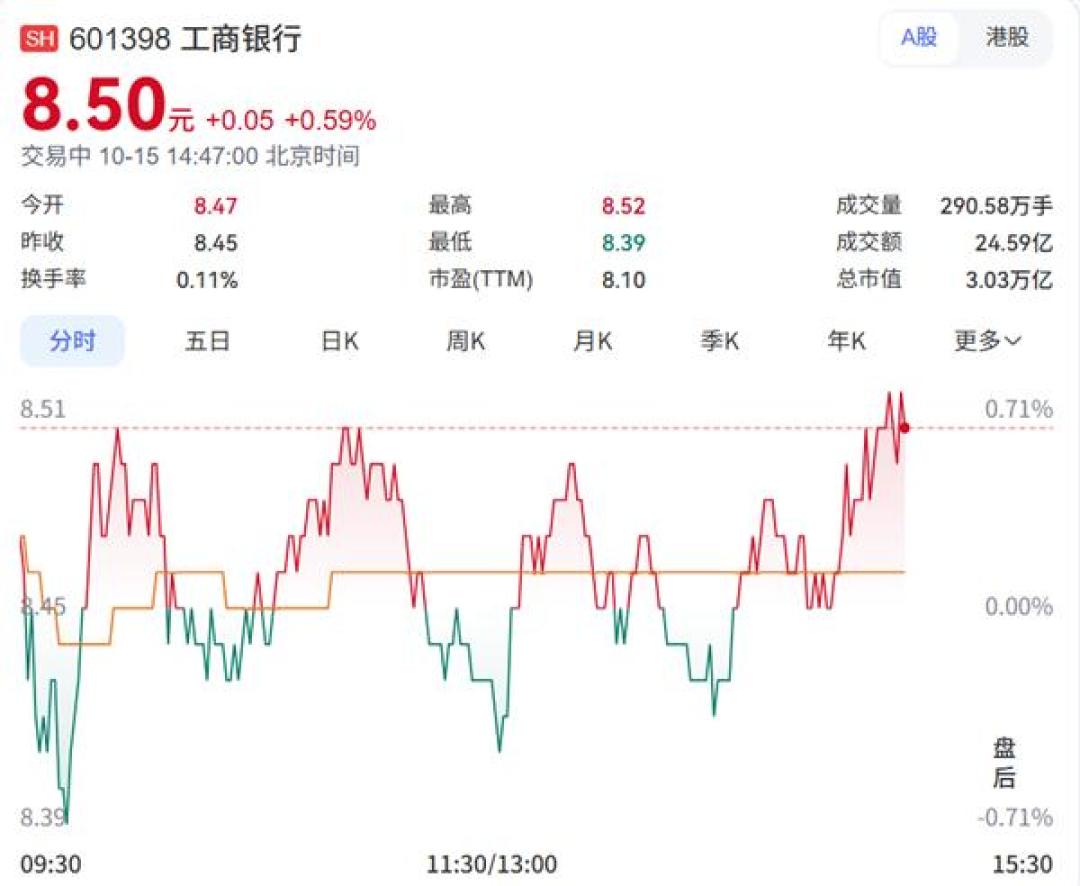
10月27日的A股,盘面绿得让人心慌:沪指收跌1.33%,创业板指跌3.41%,两市超4900只个股下跌,成交额还缩量了1478亿。偏偏同一天,工商银行盘中股价创历史新高,现涨0.58%、报8.63元。建设银行也同步收涨1.46%、报11.78元,再创新高。当天被转得最多的一条股民吐槽是:“这行情,到底谁在赚钱?”每日经济新闻同花顺财经新浪财经
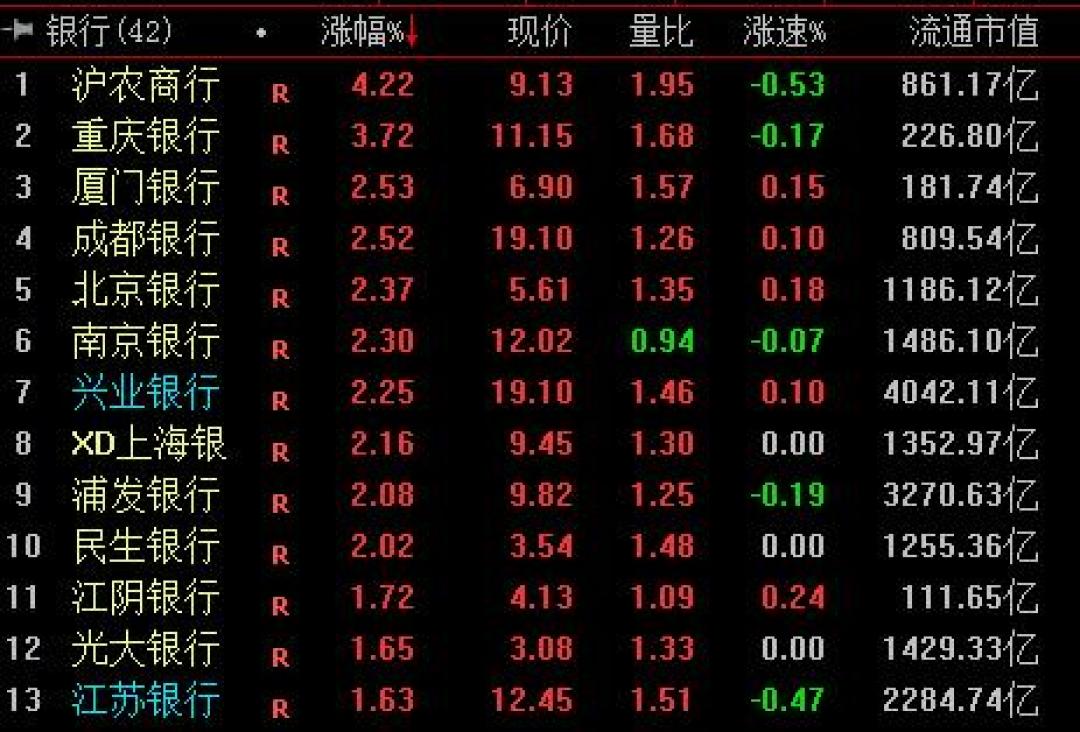
先别酸。这轮工行新高不是银行股在"欺负"全场,而是资金在集体搬家。拆开看,就三个信号。
信号一:银行最赚钱的那台引擎,四年后第一次回正了。 2026年二季度商业银行净息差录得1.41%,比一季度微升0.01个百分点——这是时隔4年的首次环比回升,银行的营收比市场预期的稳。知乎新浪财经
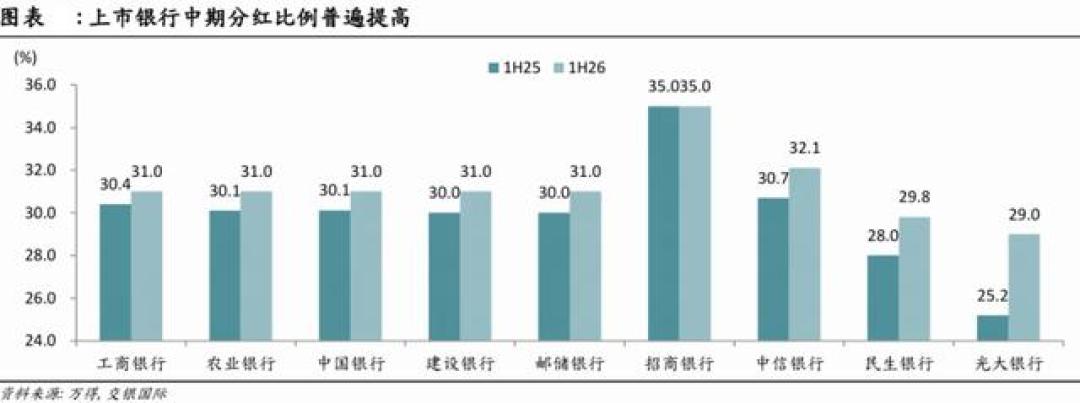
再配上六大行集体把分红率从30%抬到31%。10月起居民购房贷款贴息由财政买单而不是压银行利润,基本面这道题银行交得比市场预期好。知乎
信号二:存款利率越降,银行股反而越"香"。 十年期国债收益率徘徊在1.68%附近,而同期银行板块股息率普遍在4%以上——手里攥着闲钱的人想的是同一件事:钱放哪都不如放在"每年稳定分红"上。知乎
险资想的也是这件事:截至二季度末,保险机构重仓银行股较去年底增加了约58亿股——你不是唯一发现"资产荒"的人。知乎
信号三:对面的故事讲不动了。 10月19日午盘,长鑫科技因三季报利润环比大幅放缓遭资金抛售,盘中跌近9%;同日工商银行收报8.60元/股、总市值约3.065万亿元,重夺A股"市值王",与长鑫的市值差拉到2450亿元。一边是弹性巨大但预期反复的科技股,一边是盈利稳、分红稳的大行——资金用脚投票,从高波动跑向确定性。知乎
那这事跟普通人到底有什么关系?分三种人对号入座:
在工行存钱的:银行赚钱≠你的存款利率会涨。息差只回了0.01,缓的是银行的营收,不是储户的利好;低利率大环境恰恰还在,存单该抢还是要抢,别把"银行利润涨了"错听成"利率要反弹"。
拿着工行股票的:半年报每股派息0.1511元,股权登记日10月20日已经过了,抢权的那批资金已经买完一轮。股价每次创新高,你此刻买入对应的股息率就在被摊薄——去年买的人和今天追的人,拿的"利率"根本不是一回事。知乎新浪财经
纠结要不要追的:数据两头都能引——42家上市银行仍处于全面破净状态、板块平均市净率约0.6倍,而主动公募基金重仓银行的比例截至6月末仅为1.1%,确实不算拥挤。但"新高"两个字本身也意味着它比昨天更贵。知乎
这轮叙事撑不撑得住,其实不用猜:10月30日17:30到18:30,工行将以电话会议方式召开2026年三季度业绩说明会,10月28日17:00前还能往官方邮箱提交问题。三季报的息差、分红、不良率怎么演,答案马上摊开。证券之星
新高天天有,钱是自己的。看懂资金为什么搬家,比追在新高点位上更重要。