








8
23
假如我们给苏大强一家人配置保险……
2019-04-01 16:40:00
1点赞
9收藏
0评论

《都挺好》大结局了,这部剧比《欢乐颂》还要现实,看完让人扎心。
剧中有几个主角:
重男轻女的作精父亲苏大强:我不吃,我不喝,我要钱……
独立、叛逆、坚强、善良的企业高管女强人苏明玉。
出国多年对家里不闻不问的大哥苏明哲。
被父母呵护长大,结婚以后还吃家里喝家里的啃老族苏明成。
如果我们为苏大强一家配置保险,该如何做规划呢?
先说说苏大强。

苏大强的年龄大约在 60 多岁,这个年龄正是疾病高发期,苏大强买保险可选的范围就非常少了。
重疾险: 50 周岁以后买保费贵的吓人,而且好多人也不满足健康告知的条件,重疾险不适合苏大强了。
百万医疗险:有些年龄要求宽松的产品医疗险和防癌险可以选择,但一般也不让超过 65 周岁。
意外险:最适合老年人买的莫过于意外险了,保费低杠杆作用大,健康告知宽松,这类保险居家必备。
小女儿苏明玉

苏明玉是典型的精英女性,身价资产千万起步。但她精力透支严重,对于这样的高收入人群,保险的意义绝非仅仅是帮她解决重病时的资金问题,更重要的意义在于帮她做好健康管理,甚至是更好的理财规划。
重疾险:明玉这个年龄首先应该考虑的是高保额的重疾险。保险选择上,她更应该选择保额高、保障范围广、赔付简单的保险,这类保险最好还包含了高端就医如海外就医保障,私立医院就诊赔付,专属医疗顾问等,能够帮她做全方位的健康管理。
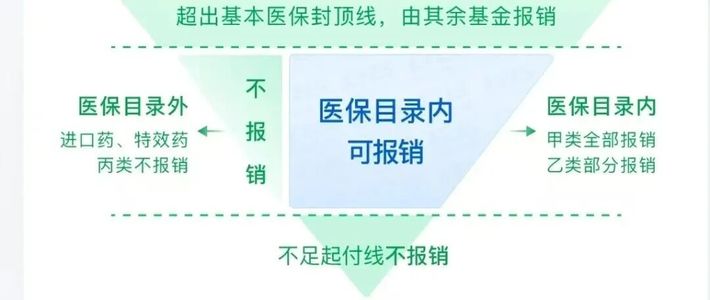
高端医疗险:明玉买医疗险也应该选择可以满足个性化健康需求的险种,保险范围最好突破医保用药,不限定医院,不限定医疗服务,包含海外就医报销和特殊治疗等。
意外险:意外险同样应该做高保额,寻求更多的保障范围。
理财规划:可以把收入的一部分用于配置高安全度的养老基金,做好理财保障。
苏明成和苏明哲

苏家两个儿子都是都市白领,虽然收入高但是同时也是家庭的经济支柱,他们需要的是提升抗风险能力,通过保险杠杆对抗未来不确定性,解决子女教育、房贷和健康问题等隐患。
重疾险:作为家庭的经济支柱,两位都需要配备终身型的重疾险,对抗自己生重病给家里造成的经济负担。
寿险:重疾险以外,小冯妮儿建议他们各配备一份寿险,他们万一出现身故或者全残,寿险可以留一笔钱帮他们去还房贷,抚育子女。
详情看:万一哪天我走了,留笔钱给家人还房贷……
百万医疗险:苏明成和苏明哲同样同样需要一份百万医疗险,重疾险一次性赔付的钱可用于得病后的护理、营养和养病时的开支,医疗险可以报销治疗过程中的医药费,两者适合搭配使用。
教育金:对于花钱大手大脚的苏明哲来说,让他存钱的最好办法就是长期储蓄,这里可以考虑有孩子以后买份教育金。同时可以选择保费豁免功能,万一家里有意外发生孩子的教育依然不受影响。