

最近在翻看一些上市公司的财报,财报可以让我们了解企业经营状况,靠读财报不一定能筛选出最优秀的公司,但可以帮我们过滤掉很多不靠谱的公司。
今天我会从营收规模、经营能力、盈利能力、现金流量、财务结构、偿债能力、成长性等维度分析对比格力和美的最近5年的财报数据。
营收规模可以反映企业在行业内的位置,一流的公司通常也会有行业内一流的营收规模。
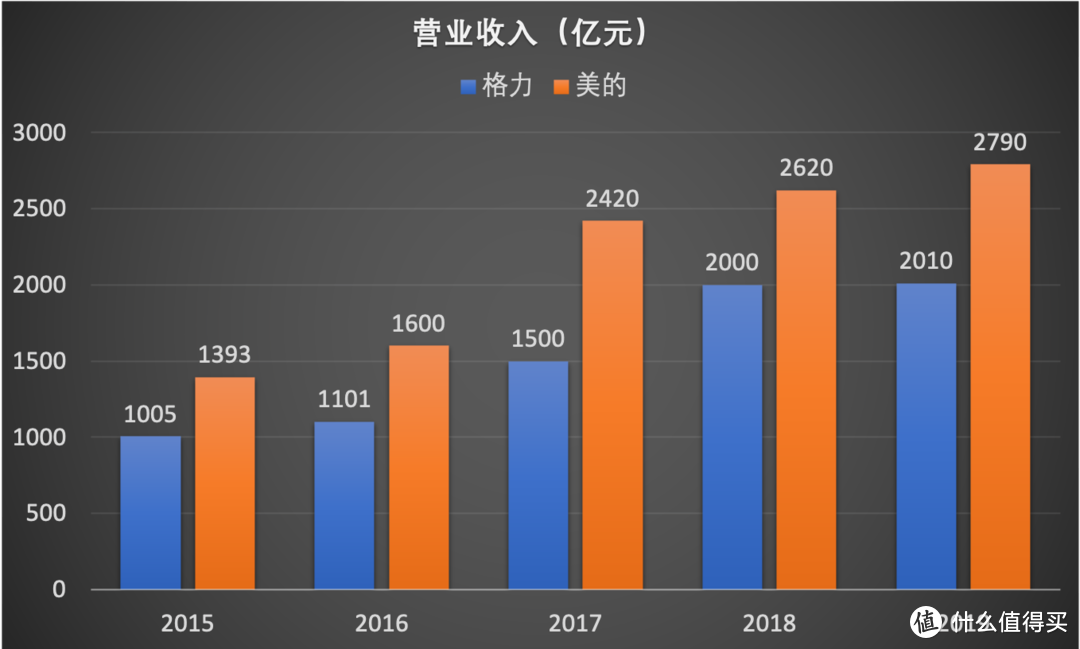
格力和美的过去5年的营业收入大致都翻了一倍,年复合增长率在15%左右。两家公司的营收增长步调也很一致,2017、2018年增长较快,2019年两家增速都明显放缓。
营业收入告诉我们企业卖了多少钱的货,净利润告诉我们企业实际赚了多少钱。如果利润没有和营业收入同步增长,我们就需要分析背后的原因。

两家公司过去五年的净利润基本做到了和营收同步增长,在营收五年翻倍的情况下,利润也翻了一倍。
而且可以看到,格力虽然营收低于美的,但净利润却和美的很接近,有些年份的净利润甚至高于美的。说明格力的净利率比美的高。
我们分析对比财报数据,通常会关注净资产收益率(ROE),净资产收益率 = 利润率 * 效率 * 杠杆。
经营能力反映企业的经营效率,可以通过应收账款周转天数、应付账款周转天数、存货周转天数、总资产周转率等数据分析企业的经营能力。
应收账款周转天数越短越好,应收账款周转天数是指企业卖了货以后,多久可以收到钱。时间越短,企业的资金效率越高。
应收账款周转天数也可以反映出企业产品的竞争力,有竞争力的产品才能压缩下游经销商的付款时间。比如茅台,最近几年的应收账款周转天数不到7天。不同行业的应收账款周转天数也会有差异。
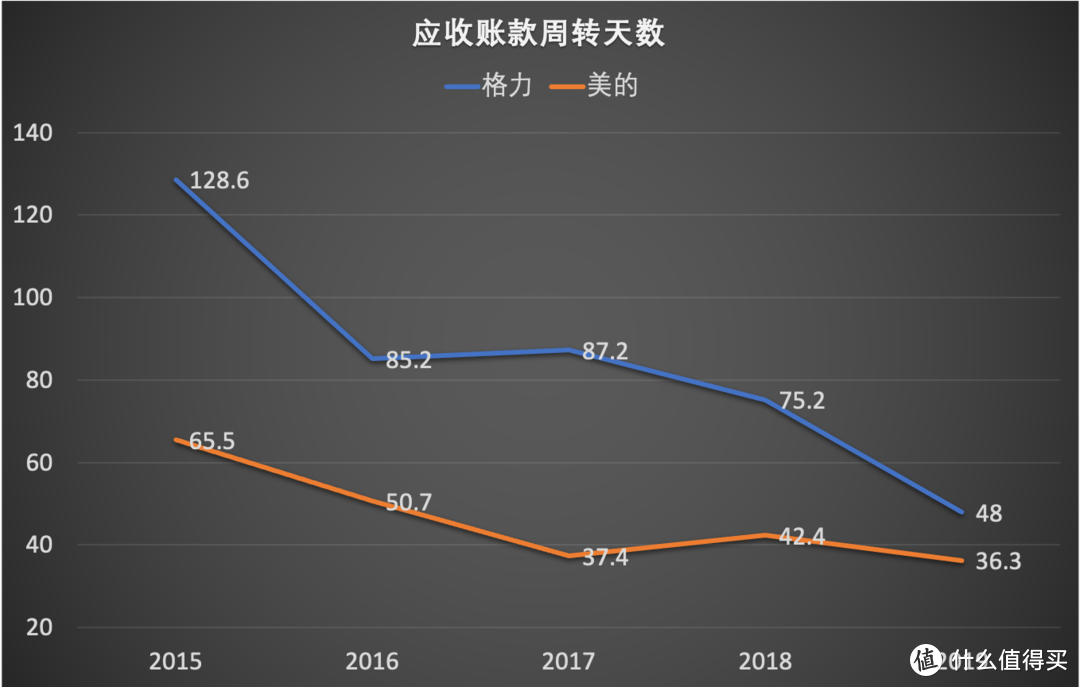
格力和美的最近5年的应收账款周转天数不断缩短,可以看作是这两家公司对下游经销商的议价能力在不断增强,品牌认可度在不断提高。
应付账款是企业拖欠上游供应商的货款,相当于企业在一段时间内占用了供应商的资金,而且一般没有利息。应付账款周转天数越长,代表企业对上游供应商的议价能力越强。

格力和美的应付账款周转天数都明显高于各自的应收账款周转天数,说明两家企业的供应链管理能力都很强。
存货周转天数是指企业卖出存货需要的时间,存货周转天数越短,代表存货周转率越高,经营效率越高。
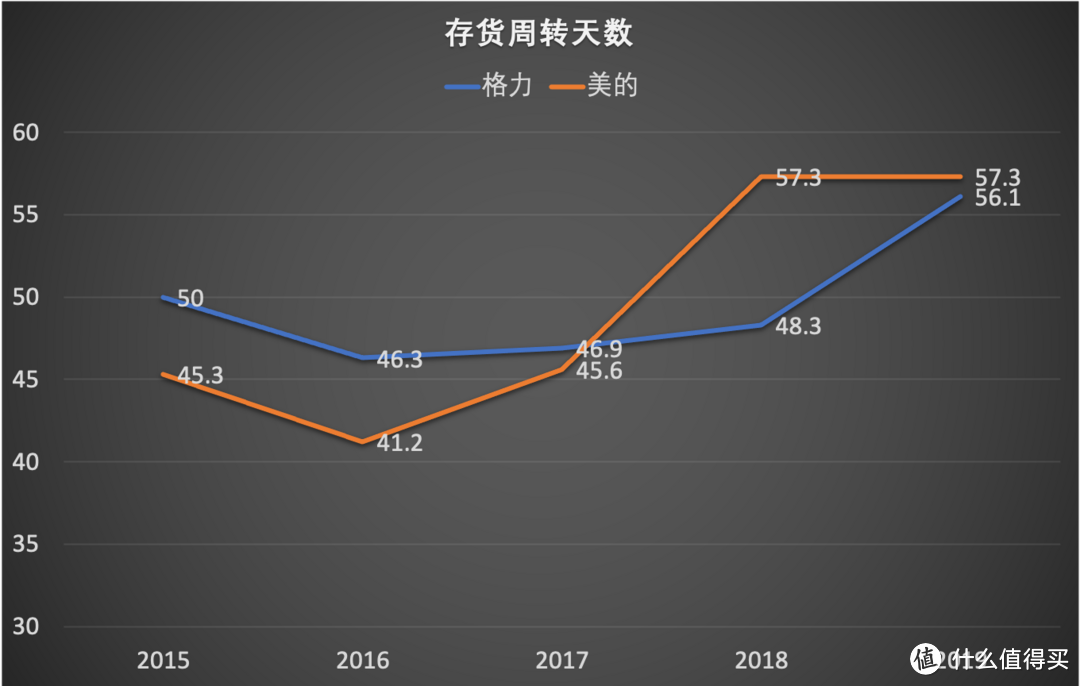
格力和美的存货周转天数最近两年略有增加,存货周转率略有下降。说明最近两年家电行业竞争激烈,产品需要更多时间才能售出。
格力和美的2019年存货周转天数都小于60天,应收账款周转天数小于50天,存货周转天数+应收账款周转天数合计低于110天。相当于商品生产出来以后,110以内就可以收回资金。
而两家公司的应付账款周转天数都大于110天,也就是说它们的应付账款周转天数 > 存货周转天数 + 应收账款周转天数。说明两家公司的商业模式不错,都在做无本生意,存货生产、售出,收回资金以后,才给供应商付款。
总资产周转率是营业收入与平均资产总额的比值,可以反映企业的资产利用效率,总资产周转率越高,代表企业的整体运营效率越高。
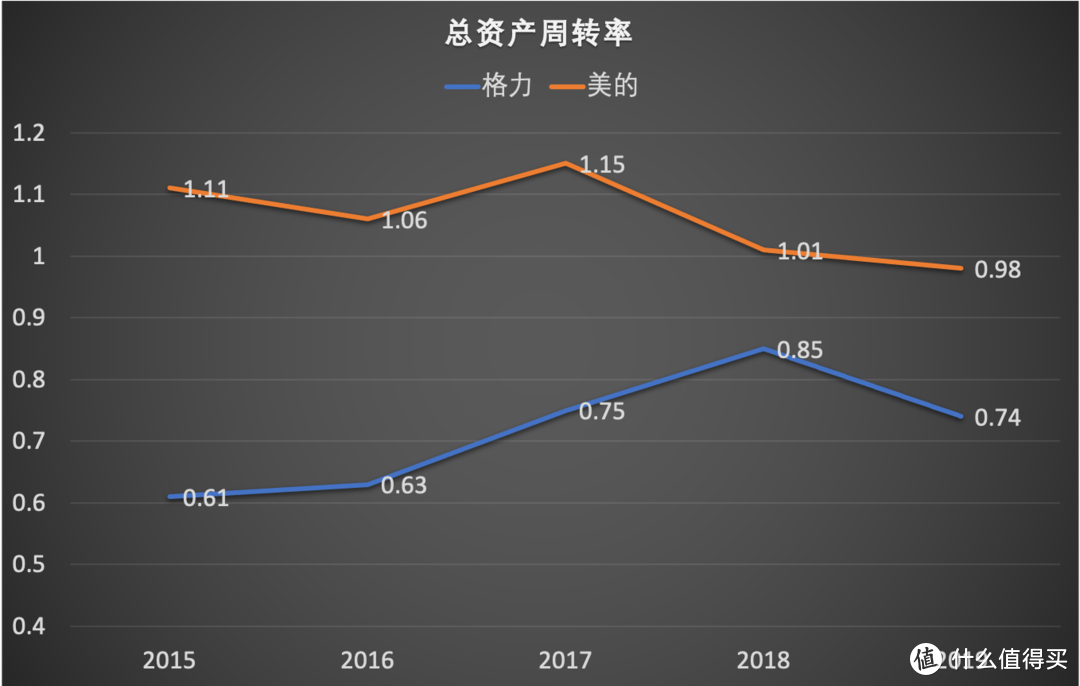
美的总资产周转率高于格力,说明美的整体运营效率更高。
盈利能力可以从毛利率、期间费用率、净利润率、总资产收益率、净资产收益率等指标分析。
毛利率可以反映企业产品的竞争力,毛利率高,说明产品供不应求,不需要靠降价促销。毛利率低的企业,说明所在行业竞争激烈,企业产品也缺乏差异化的竞争力,只能靠薄利多销。再次拿茅台举例,茅台的毛利率可以达到90%。
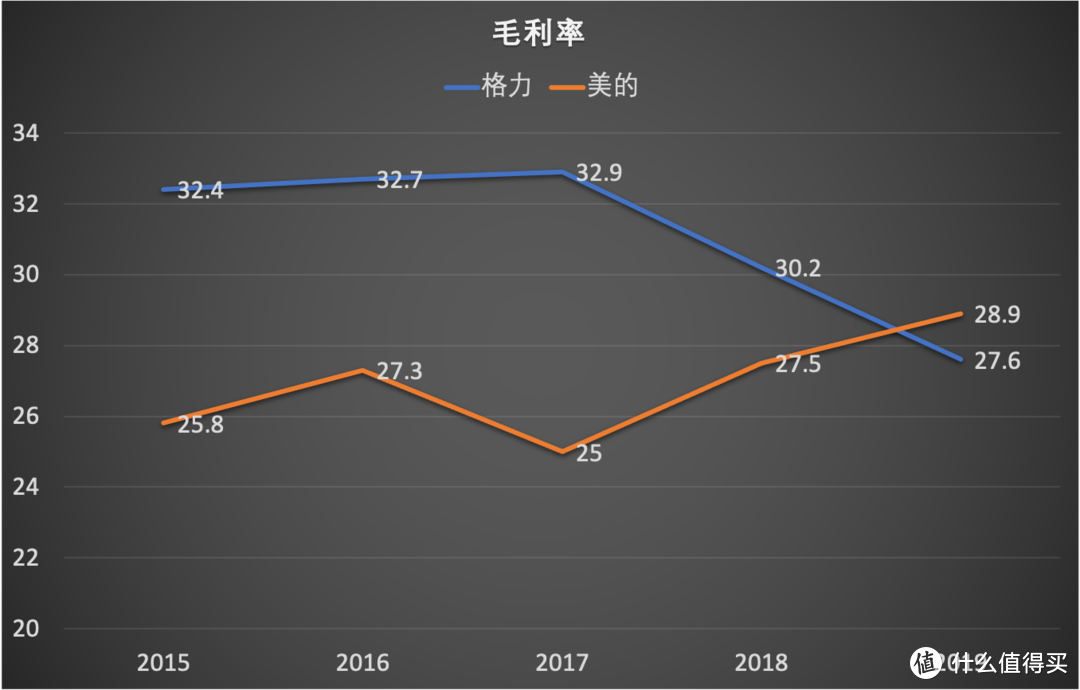
格力和美的毛利率都在30%左右,格力2015~2018年的毛利率都高于美的,2019年毛利率略低于美的,推测是因为行业竞争激烈,采用了降价促销策略。
期间费用率是期间费用与营业收入的比值,这里的费用不是生产成本,主要指销售费用、管理费用、财务费用、研发费用。在毛利率一定的情况下,费用率越低,净利率越高。

格力的期间费用率低于美的,如果查看财报明细,会发现格力2019年的销售费用率、管理费用率都低于美的,说明格力的管理能力强于美的。
净利润率是净利润与营业收入的比值,净利润 = 营业收入 - 营业成本 - 营业费用 - 所得税。
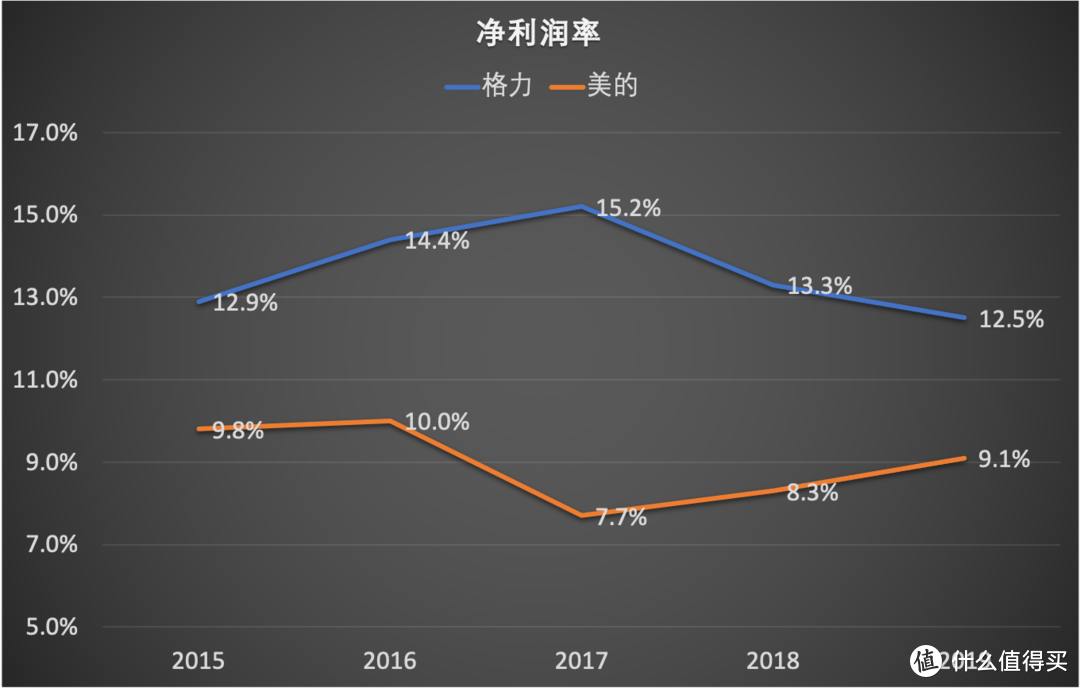
格力近几年的净利润率高于美的,净利润率是结果,原因还是在于格力的毛利率接近甚至高于美的,而费用率又低于美的,净利润率更高也是必然的。
总资产收益率(ROA)是净利润与平均资产总额的比值,反映企业的整体盈利能力。总资产收益率越高,说明盈利能力越强。
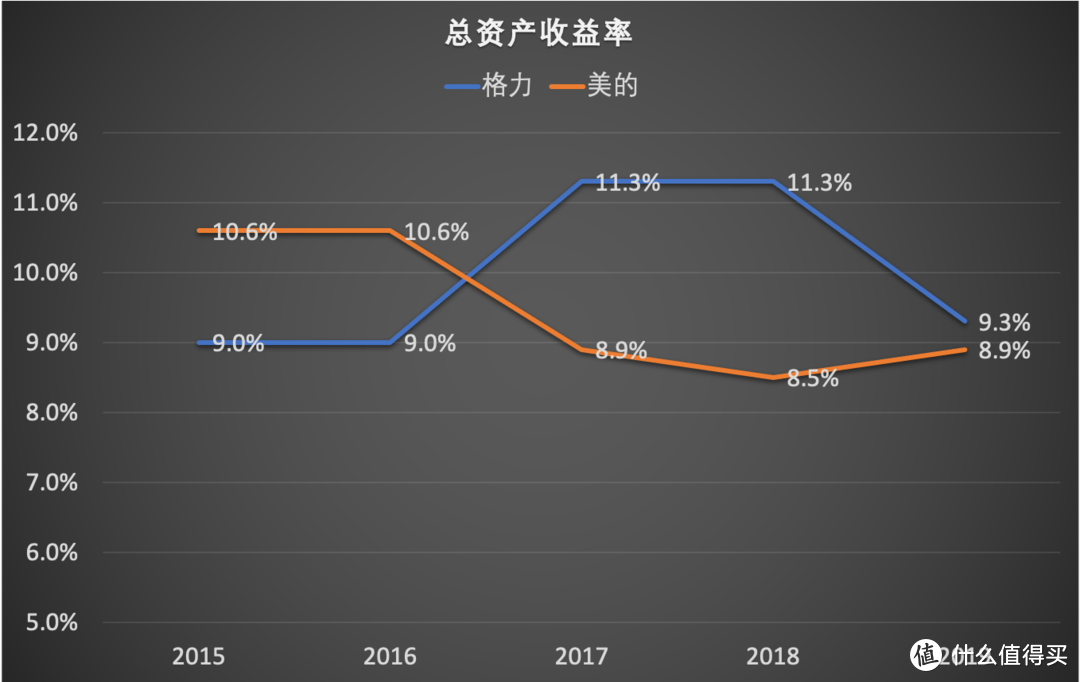
格力和美的近几年的总资产收益率互有高低,都在10%左右。
净资产收益率(ROE)是净利润与平均股东权益的比值,反映了企业为股东创造收益的能力。通俗的讲,就是股东投入1块钱,一年可以盈利多少钱。净资产收益率越高代表企业为股东创造收益的能力越强。

格力的净资产收益率波动比较大,2015年~2018年都高于美的,2019年低于美的。美的的净资产收益率比较稳定,最近几年一直在25%左右。
现金流量净额可以做为参考数据,与利润数据做比较。因为财务计算标准的原因,利润数据可能会和现金流量净额不匹配。
一些公司会通过调节利润报表修饰自己的业绩,虽然利润表显示处在盈利状态,但是实际可能现金流为负,入不敷出。
观察企业的现金流量净额可以帮助了解企业实际资金状况,如果现金流量净额大幅低于净利润,我们就需要仔细分析背后的原因。现金流量可能来自于经营活动、投资活动、筹资活动,其中经营活动现金流净额更能反映企业的经营情况。
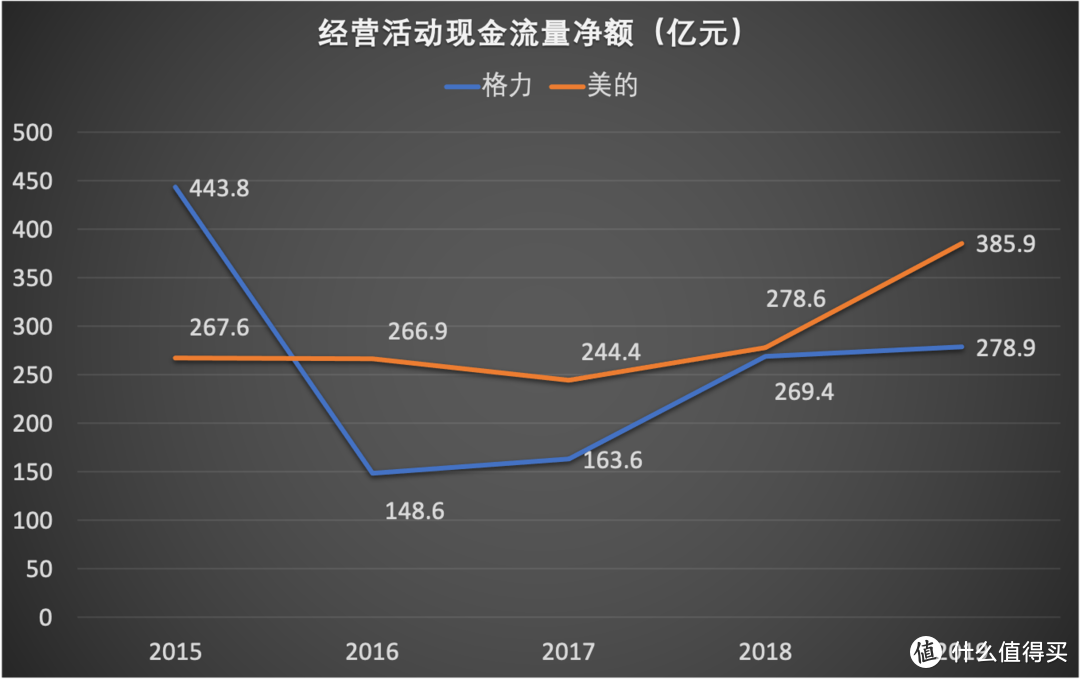
格力和美的经营活动现金流量净额都大于净利润,说明这两家公司的盈利都是真实的,现金流也很健康。
资产负债率是我们衡量企业财务结构的重要指标,资产负债率可以告诉我们企业的总资产里面,有多少是负债,有多少是归属股东所有的权益。资产负债率越高,企业经营风险越大。不同行业的平均资产负债率会有差异。

格力近几年资产负债率呈下降趋势,2019年的资产负债率是60%,美的2019年的资产负债率是64%。两家公司最近5年的资产负债率都低于70%。
偿债能力是指企业偿还债务的能力,用于判断企业的经营风险。尤其是短期债务偿还能力,很多企业出现危机都是因为无法及时偿还债务,比如几年前的乐视网。短期债务偿还能力可以用流动比率、速动比率衡量。
流动比率是流动资产与流动负债的比值,用来衡量企业快速偿还短期债务的能力。流动比率越高,代表企业偿债能力越强,流动比率一般应该大于100%。

格力和美的流动比率都大于100%,美的流动比率更高,美的2019年的流动比率达到150%,从流动比率看,美的偿还债务的能力似乎更强。
速动比率的标准更严格,是流动资产剔除存货、预付款、待摊费用以后,与流动负债的比值。速动比率比流动比率更能反映企业真实的债务偿还能力。

格力速动比率明显高于美的,也就说格力的流动资产里面,可快速变现的资产占比更高。
虽然美的流动比率高于格力,但是因为格力速动比率更高,我们可以认为格力偿还短期债务的能力更强。
成长性也是我们评估企业价值的重要指标,市场会对成长性更好的企业,给予更高的估值。成长性可以通过营收增长率、营业利润增长率衡量。
营收增长率 = (今年营收 - 去年营收) / 去年营收。
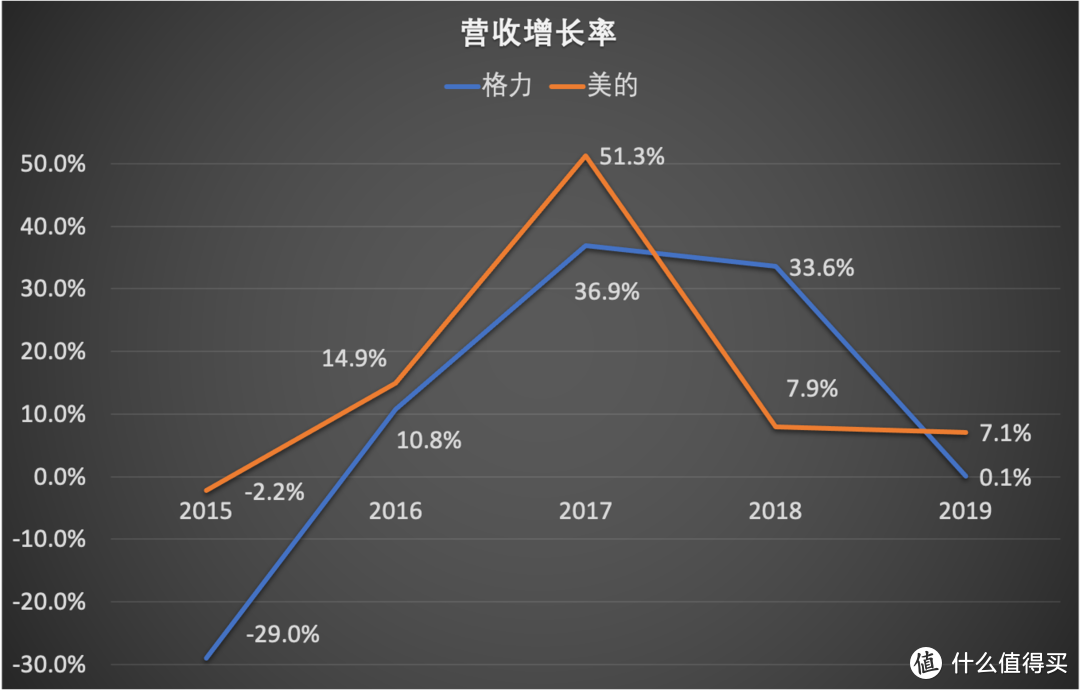
两家公司的营收增长率波动都比较大,格力过去5年营收的年复合增长率8%左右,美的过去5年营收的年复合增长率14%左右。美的营收的年复合增长率更高。
营业利润增长率 = (今年营业利润 - 去年营业利润) / 去年营业利润
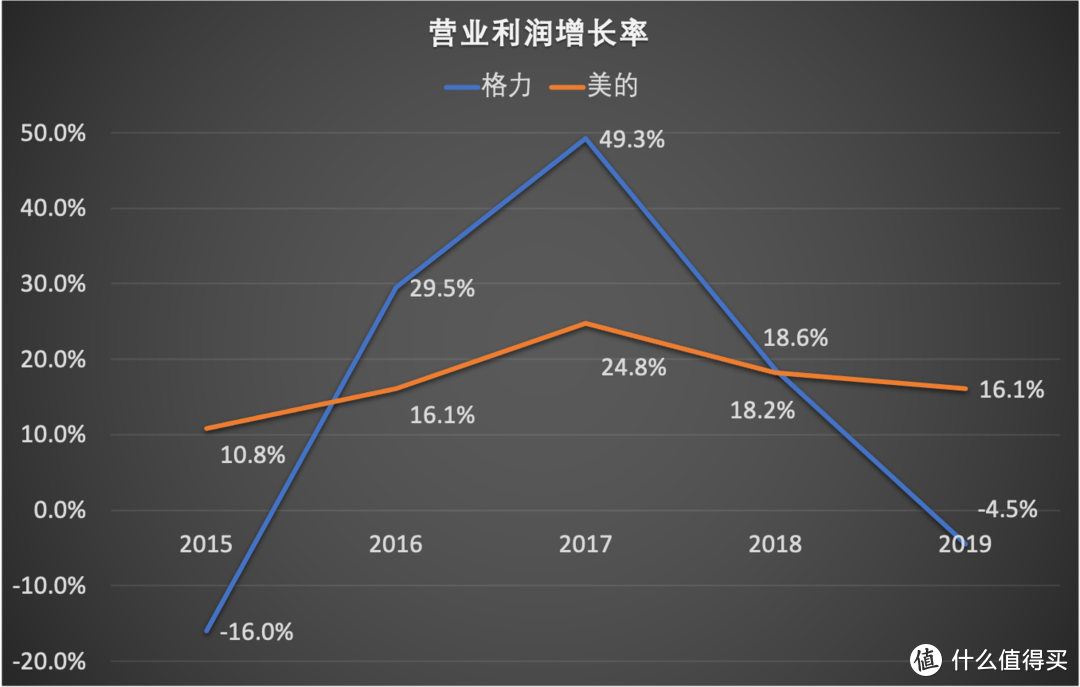
格力营业利润增长率波动也比较大,美的波动较小。格力过去5年营业利润的年复合增长率13%左右,美的过去5年营业利润的年复合增长率17%左右。
根据营收增长率、营业利润增长率来看,美的成长性更强。
看你这图格力这两年一直在走下坡路,相反美的在往上走。正好昨天新房同时装了美的和格力的空调,美的管理流程更好,装完付钱都是app付,格力直接转,然后美的立马有电话回访。 另外,就我买家电的感觉,但凡家里大点的家电美的或多或少都有一两个型号会被推荐,空调冰箱洗衣机热水器小家电等,而格力只有空调还可以,并且格力空调高溢价完全是靠的上一代的口碑,等我们这批用过华凌小米海信这种高性价比空调后就会发现,完全没必要花2倍价格买空调,认准一级能效加上京东售后就行。综上,个人认为这样下去,格力会越来越难做。
这配色绝了~


能感觉出来美的在质优的基础上在向价廉靠拢,有点小米路线,交叉产品确实也和小米是竞争对手,格力的话则靠宣传推广维持价格,走华为路线,不存在孰优孰劣,孰好孰坏,大家各凭本事
就股票来说,格力基本到头了,美的估计早晚能上100,如果董小姐下课了,格力可能还会涨一波
从员工的角度分析一下,两个舍友一个今年去了美的,一个去了格力,在工作强度差不多的前提下,美的的薪资大概是格力的一点五倍。
张大妈上啥都有啊?我以为只能在雪球上看到这种东西了。
买了个美的的热水壶,开关一直不好,换了三个还是有问题,质量堪忧啊,美的做的太杂,品质把控有很大问题啊,对他们的产品丧失信心了。
加班的会计《投资像格力一样的企业》里面就有格力和美的财报的对比
看财报。。。那个被投毒的游戏A股上市公司发的公告几天说了几次谎你数一下,没有信誉股票就是废纸
cpa《会计》75分,上市公司财报看看就行了,我也在上市公司工作过,美的在同一个城市,有时候真的不知道我们是有意疏忽还是无心之失,单盈余管理(当然外行也可以觉得是虚增收入,但是我们出给经销商控制权也是转移了的,怎么不能确认收入?)对利润影响有多大,40%,50%?谁知道呢,开心就好
兄弟,这两家公司严格意义上来说不是同一类型的公司,产品线差别有些大,这样分析有些过于片面了。
美的嘛,投资可以,可以看成投资公司,看谁行,就投资谁,投资不了就收购。参考小天鹅。格力的话,注重自己经营,格力空调在国内没有一个能打的。
什么都做的品牌,什么都不买。
美的特别有钱,业务范围特别广。到处都能打。相反格力经不起市场风波。
那么 曾经的海尔呢?
需要考虑去年格力给经销商压货对业绩影响和地产周期性
美的物美价廉,格力除了空调可以,其它东西不建议买,和美的一样品质要贵2倍。根本就是***。
格力明显股票不行了,我媳妇还死守这娃,唉!
美的迟早万亿市值
美的不都是贴牌吗?