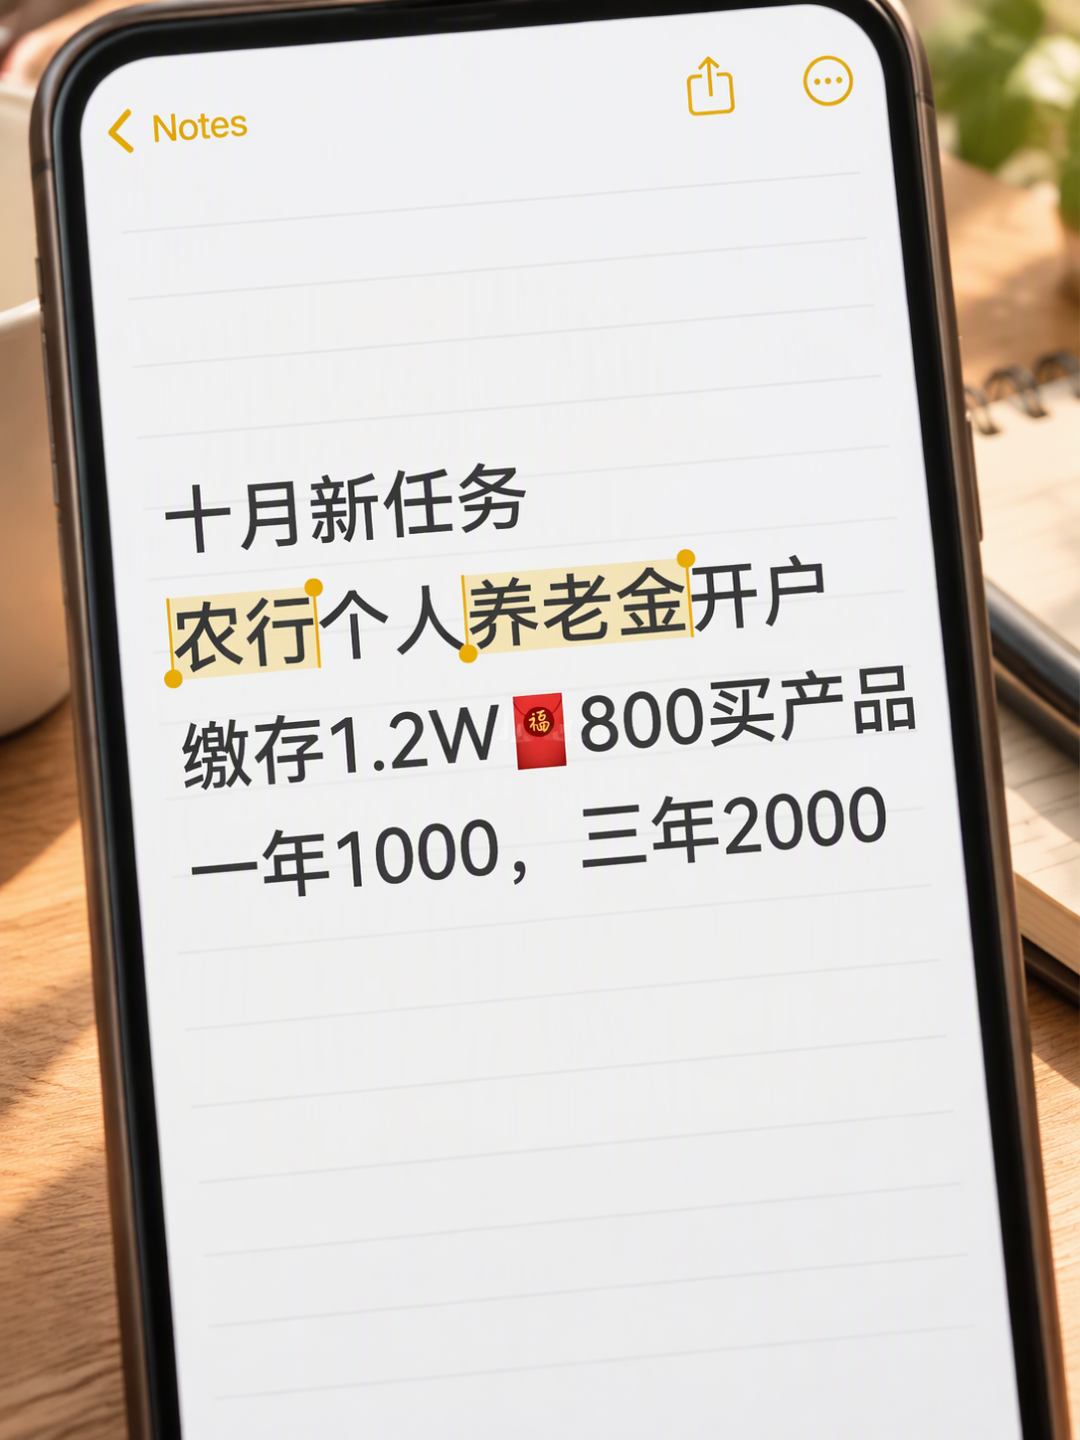
十月底的小红书,农行个人养老金的帖子底下俨然一幅抢票现场:"还有吗?"这个问题从8月下旬一路问到10月25日,帖子主人最后顶置了一句补充:自己不是银行的工作人员,是找别人办的。小红书
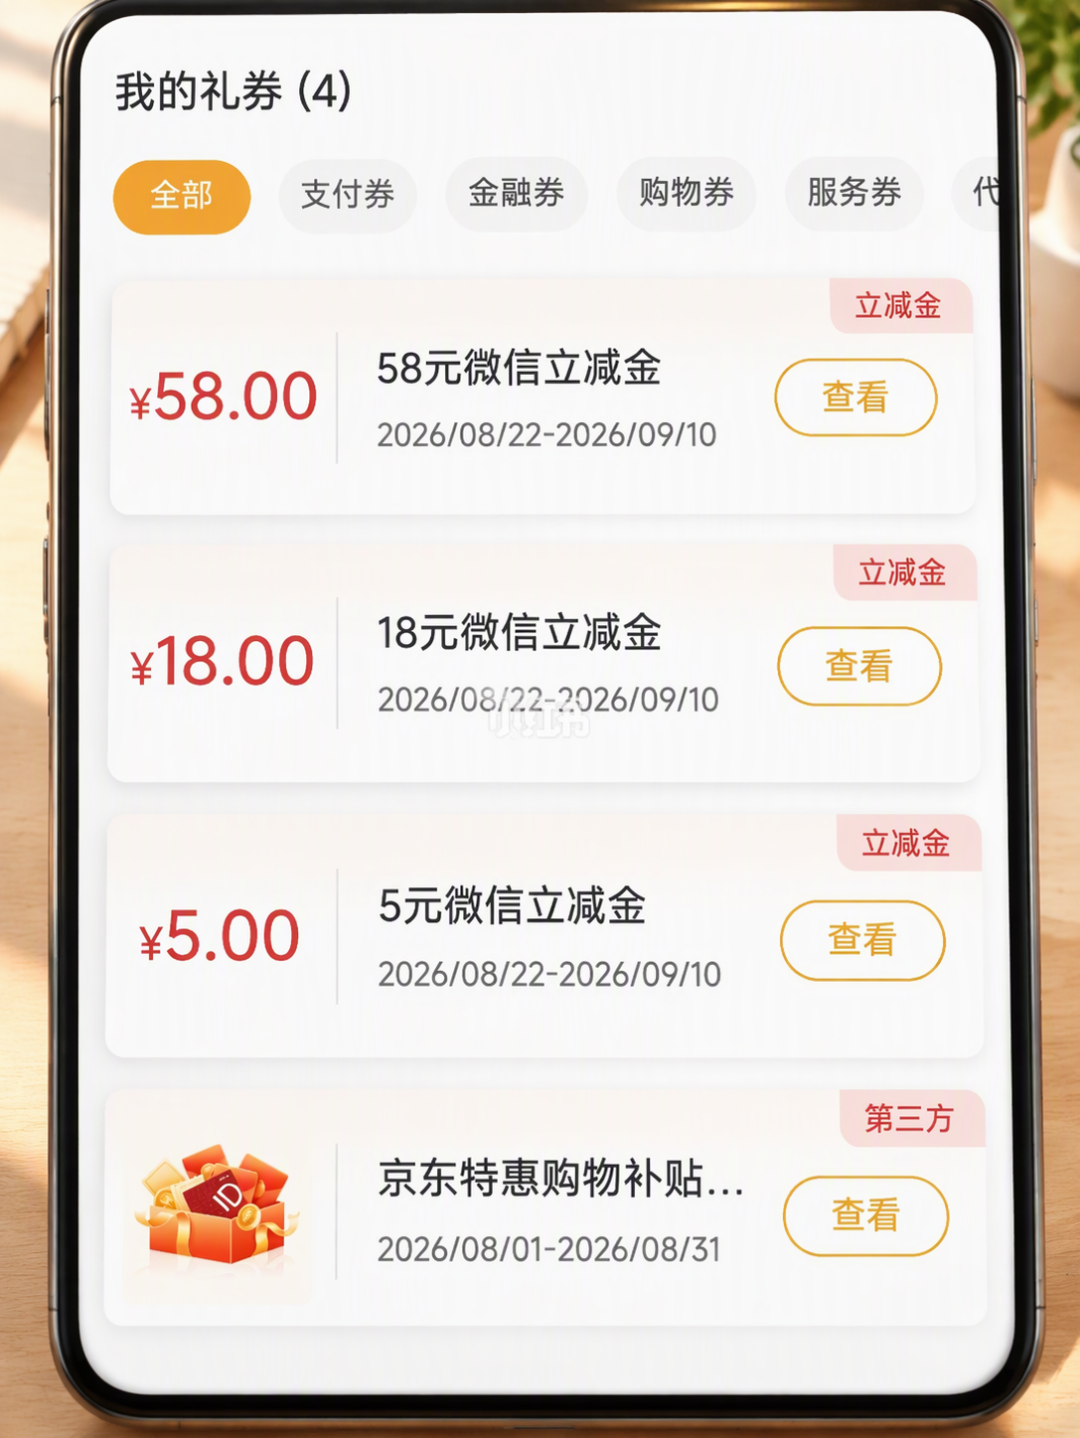
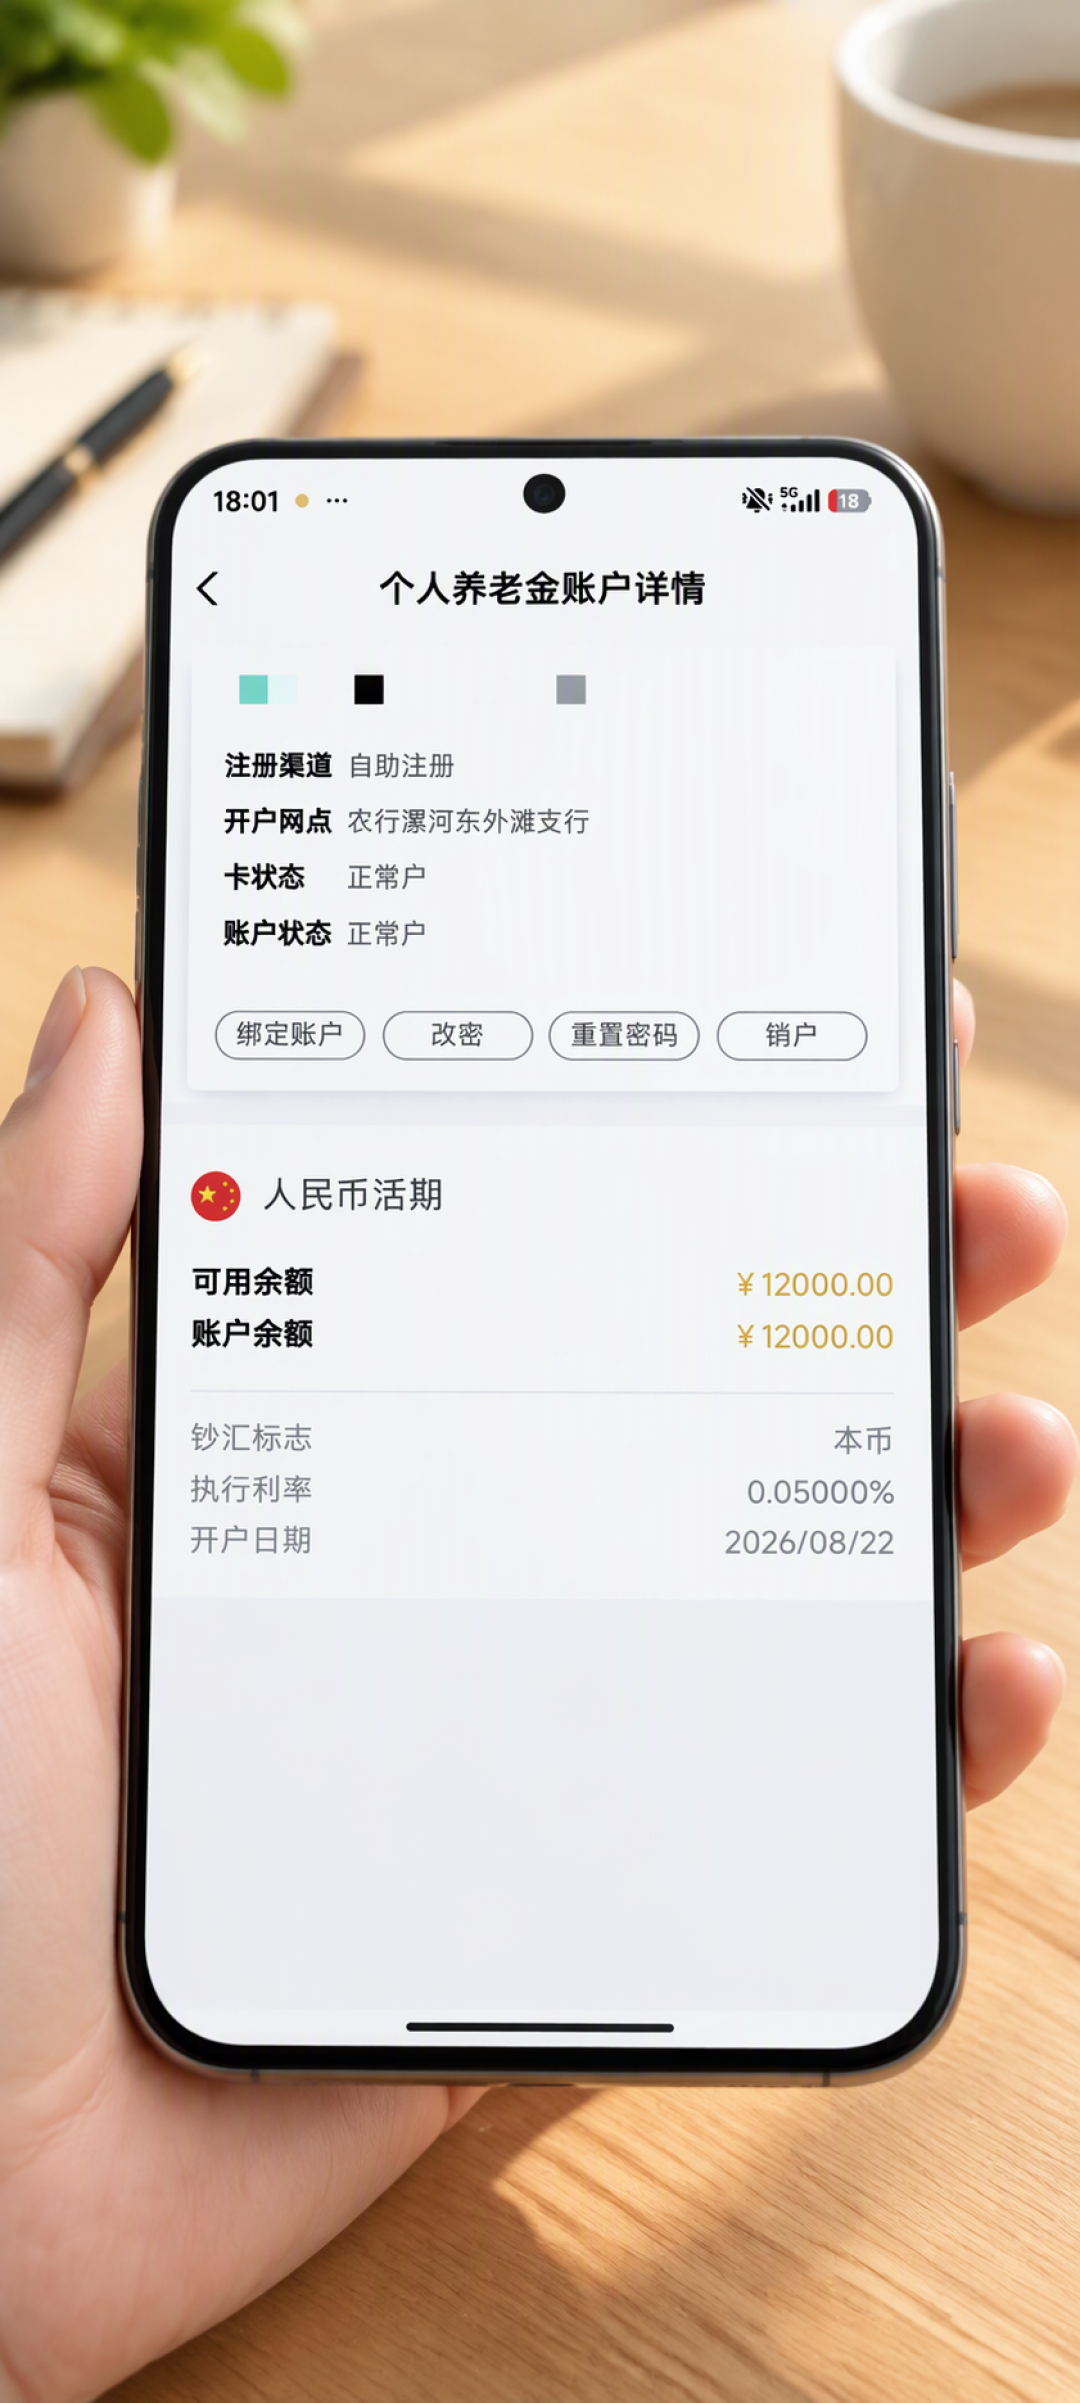
她晒的是8-22那波操作:对比了好几家银行的开户活动,最后选了农行,满额缴存1.2万,到手700元红包加80元立减金。小红书
评论区更热闹——“720"“750"“农业补贴800”,代办们报出的价码居然各不相同;有人追问"700红包是要买产品才有吗”,回答是"没有,只缴存了”;再往下翻,一句"我这里还有名额,差任务"直接把这层的底给漏了出来。小红书
这不是农行一家的行情。中信、浦发的同类帖子也在发"缴存12000补贴700、不限地区",蹲农行深圳名额的、温州发帖问"哪家银行礼包多"的,从10月13日一路排到了10月26日早上。 年缴上限1.2万、缴了能抵个税、12月31日截止——这个国家给的税优账户,年末彻底成了羊毛圈的硬通货。小红书小红书
但"开户缴存享多重好礼"这句话,官方版和代办版说的根本不是一件事。写这篇不是劝你开也不是劝你退,而是这1.2万在存进去之前,三笔账真的没几个人替你算全。
第一笔账:红包700还是476?先分清钱从哪儿出
代办们的说法高度一致:开户+缴存1.2万,给700到800元红包,另有"缴存立减金100到888",不买任何产品、不限地区,甚至可以用工行的卡往农行个养账户里转。 价差的秘密不在"哪个支行大方",而在报价的人不同——补贴本质是银行的拉新预算,代办把考核任务外包给自己,报价随任务紧急程度浮动,"我这里还有名额,差任务"就是最直白的注脚。小红书
官方口径则是另一个数量级。农行掌银的正规入口藏在首页"财富→全部→个人养老金专区"的路径里,湖北省分行官微挂出的办理说明就是这么写的。 陕西分行去年年末则发过一条明码标价的官方活动:缴存满额最高抽476元立减金。 注意两点:一个是"最高抽",一个是"立减金",跟代办嘴里"缴存即可、秒到账800"完全是两种语言。今年各家分行的年末活动力度以你自己掌银专区页面显示的为准——但请记住,代办口头承诺的红包不在农行任何条款里,出了问题你手里只有一张微信聊天记录。新浪微博中国农业银行陕西省分行
所以第一笔账的结论很简单:先看这1.2万你该不该存,再谈红包。红包是锦上添花的零头,不该是决策理由——不该存的人,700就是鱼饵。
第二笔账:税率的账,3%档基本白玩,45%档一年顶别人半年
个人养老金的规则一句话讲完:每年最多缴存12000元,缴存金额在个税里全额税前扣除,账户里的投资收益暂不征税,领取时按领取金额的3%单独计税。今年缴的钱,体现在明年3月开始的个税年度汇算退税里。知乎
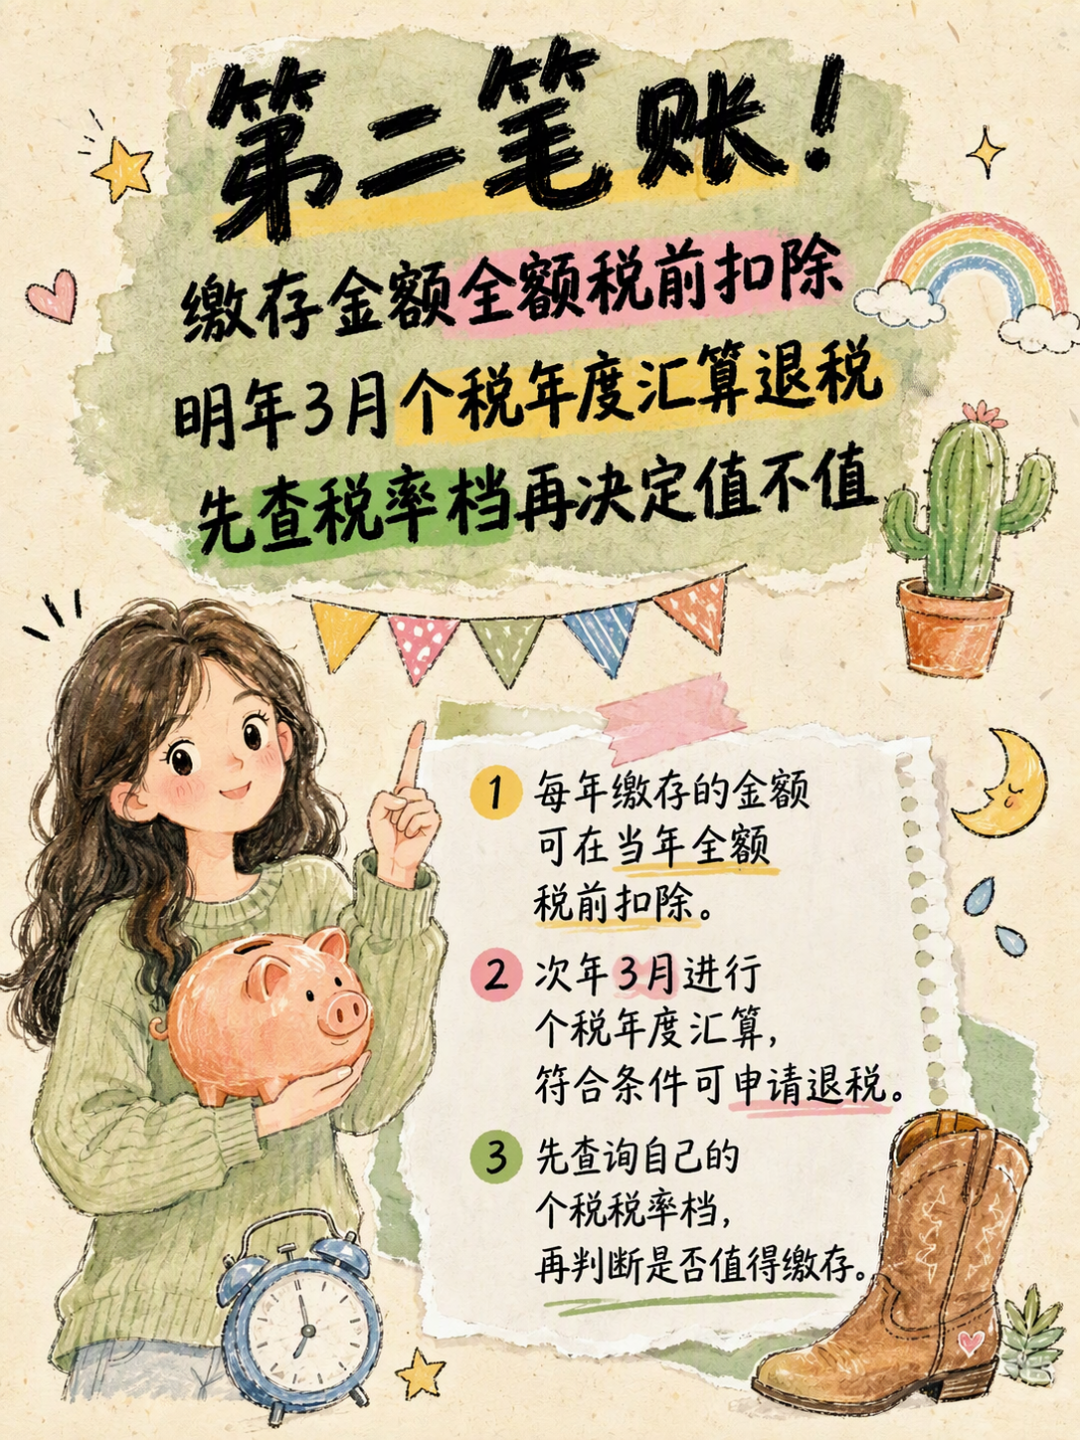
按缴存1.2万打满、领取时对本金部分缴3%(360元)粗算,各税档的实际净省是这样的:
你的边际税率 | 缴存环节抵税 | 减领取本金税 | 每年净省(约) |
|---|---|---|---|
不缴个税 | 0 | -360 | 倒贴 |
3% | 360 | -360 | ≈0 |
10% | 1200 | -360 | 840 |
20% | 2400 | -360 | 2040 |
30% | 3600 | -360 | 3240 |
45% | 5400 | -360 | 5040 |
连续投保五年,10%档省出一部旗舰手机,45%档接近四万五。而3%档的打工人存进去,抵的和领的3%基本对冲,真正赚的只是"递延"和费率优惠;不缴个税的人更是纯负数。知乎上那篇流传很广的质疑说得也很直白:能省五千,可这钱六十岁才拿得出来。 所以查税档这一步放在开户之前:个人所得税App里看一眼去年的"应纳税所得额",落在哪一档,这1.2万值不值一目了然。知乎
第三笔账:只缴存不买东西,才是最亏的
代办话术里最有迷惑性的一句是"缴存即可,不需要买产品"。红包确实可以,但你的1.2万躺在个养资金账户里不投资,只按活期利息趴着——封闭几十年,活期利率,这才是整件事最亏的一笔。
2026年的产品货架跟两年前不是一个概念了,三个变化值得记下:
国债进场了。6月10日起电子式储蓄国债正式纳入个人养老金产品范围,成为存款、理财、基金、保险之外的第五类产品。 注意只有电子式国债能买,且缴存国债的银行和开个养资金账户的必须是同一家。 想当初柜台1.7%国债秒光的场面,如今在养老金账户里叠加抵税重演。21世纪经济报道上观新闻
能直接买指数了。截至三季度末,个人养老金基金名录349只、较年中新增28只。 10月21日这个数字又突破351只,"固收+"是新增的主要成色。 10月19日,融通深证100指数基金增设Y份额,指数类养老基金正式开闸,Y份额还有管理费、托管费折扣。证券日报上海证券报证券时报网
理财在卷收益。10批个人养老金理财名单出到10批,但行业平均收益已经往下走,规模加速分化——钱在账户唯一开户入口的银行系理财子手里转,买之前多看了眼期限和权益仓位。中国经营报
对农行用户来说,动作路径就一条:掌银首页→财富→个人养老金专区,缴存当天顺手把产品配掉。求稳的按"储蓄+电子式国债"打底,能接受波动的再上养老目标FOF或指数Y份额。别等"代办教你买",他们的目标是让你缴存完成他的任务,不是帮你配资产。
三个坑,比红包值钱
坑一:被开户。2024年年末有人收到短信才知自己名下多了农行个人养老金账户——未经本人明确告知的跨省开户,后来注销还费了一番周折。 验证码、人脸、手机,一个都不能离手,哪怕对方自称"农行合作经理"。东方财经
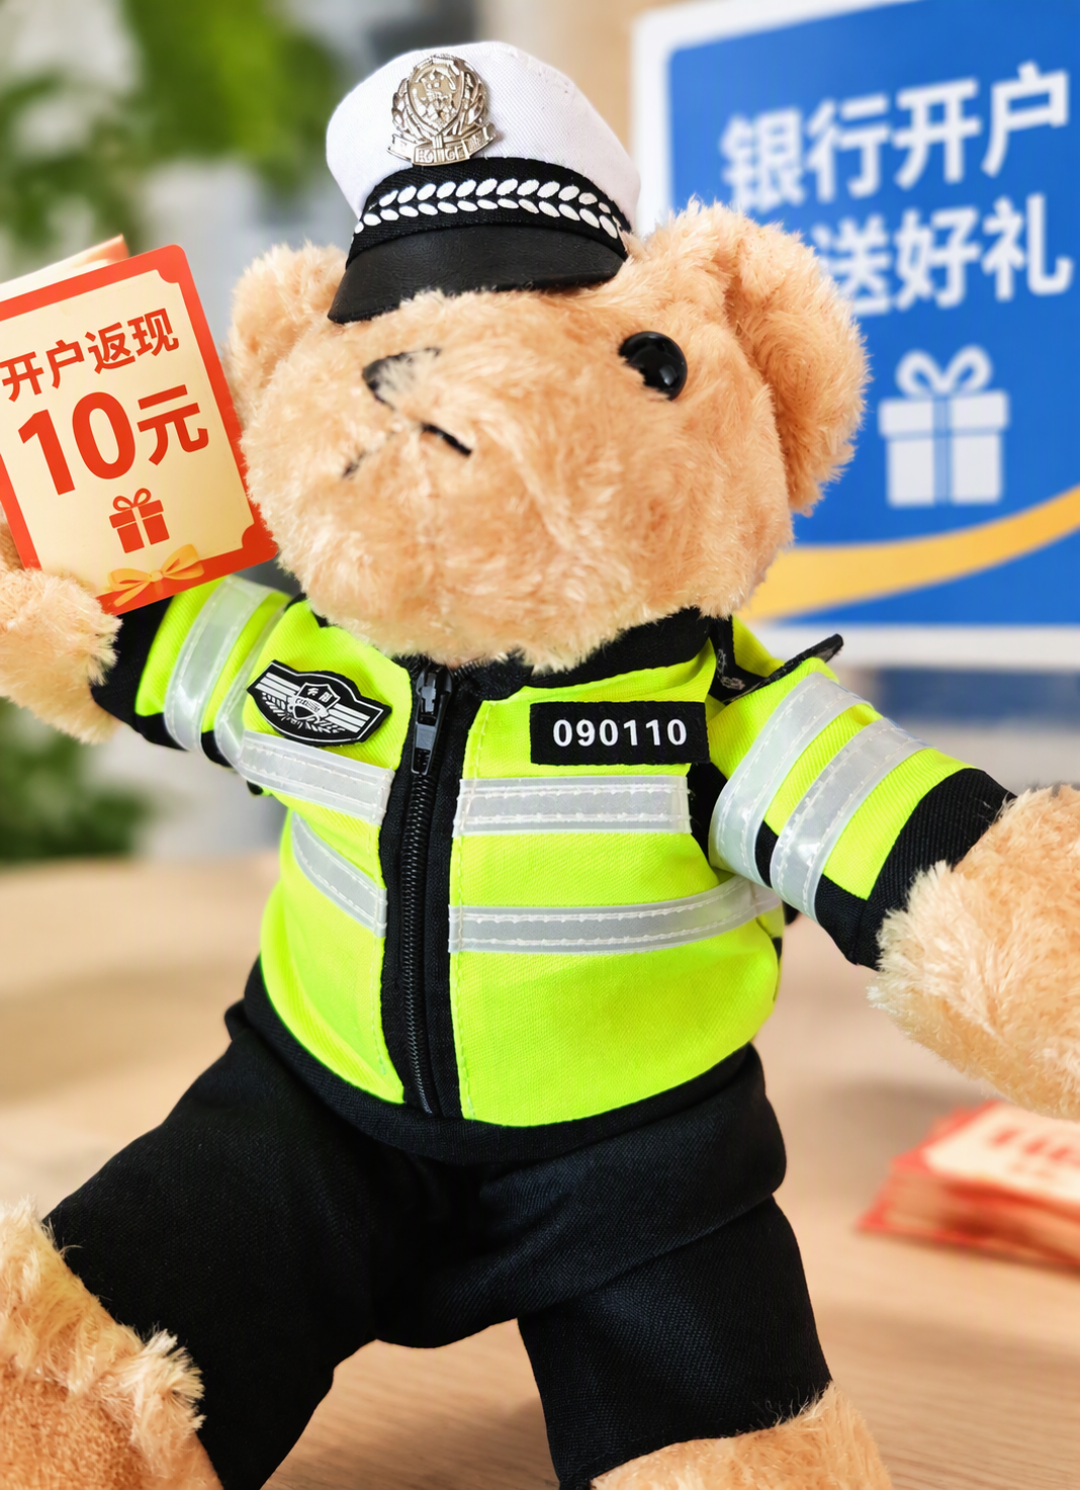
坑二:地推灰产。有人拆过这条链子的模式:10元开户加玩偶、再配核销礼券,把银行的开户奖励变成地推的利润,你到手的是玩偶,套利的是券码。 凡是"礼品比红包说得含糊"的现场开户,先在心里打个问号。小红书
坑三:黑话噪音。评论区"缴纳12000可以退税也可以分红"这种话,后半句纯属虚构——个养账户不是股票,没有"分红",只有你买的产品各自的收益。
最后:谁现在动手,谁继续观望
适合立刻办的三类人:个税边际税率10%及以上且收入稳定;本来就是农行工资卡/社保卡用户,开缴存都顺路;想靠强制封闭管住手、给自己立一笔养老纪律的人。
不适合的三类人:不缴个税或卡死在3%档;现金流紧张、这笔钱十年内可能动用的;被"800红包"冲昏头、把决策顺序搞反的。
动手清单按顺序来:12月31日前完成2026年度缴存(以缴存到账日为限,错过只能算下一年);先在个税App确认税档;走掌银官方专区开户缴存,活动力度以页面实时显示为准;缴存当天配好至少一只稳健产品,别让钱按活期躺平;明年3月汇算清缴记得申报扣除领退税。
至于代办们"还有没有名额"的问题——每年1月1日任务清零,红包行情重启,到时候再比一轮不迟。账算明白了,羊毛才有薅的意义。