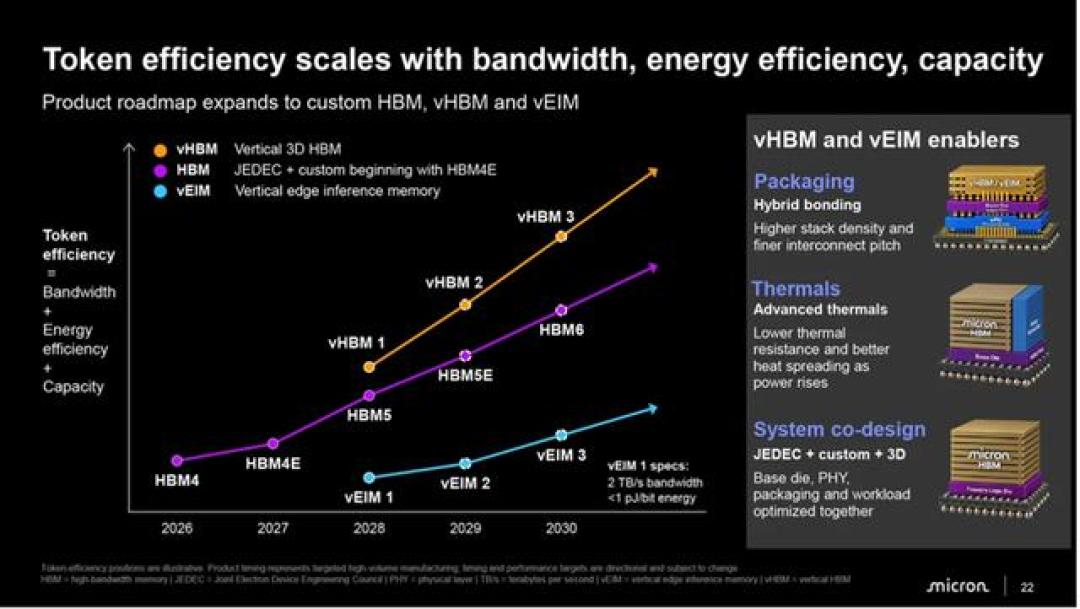
10月21日那场年度技术研讨会,美光把未来五年的内存产品表一口气摊开:HBM这条线,2026年HBM4、2027年HBM4E、2028年HBM5、2029年HBM5E、2030年HBM6——一年一代,从不空档。总裁兼首席技术与产品官Scott DeBoer当着全行业说了一句更狠的话——他们看不到供需恢复平衡的时刻。今日头条
这轮内存超级周期炒了大半年,大家盯着现货价、合约价、财报毛利率。但这场研讨会真正的信息量,不在"又涨了多少",而在于存储厂第一次把供给侧的五年日历公开钉了出来。对一路追美光、追存储行情的人来说,这份路线图值得逐行拆——因为每一条量产时间,背后都站着已经付过钱或即将付钱的客户。
一年一代不是画饼,第一张牌已经出货
先分清"宣示"和"下注"。HBM4不是PPT:美光为英伟达Vera Rubin平台打造的12层36GB HBM4已经开始出货,带宽突破2.8TB/s,比HBM3E提升2.3倍,能效再提20%以上;16层48GB版本已经在送样。也就是说,五年表上2026这一格已经落地,后面HBM4E、HBM5只是节奏外推。今日头条
支撑这个节奏的是产能预售,不是产能规划。10月15日台中先进封测二厂(AATT2)启用,美光营运长Manish Bhatia当场表态:这座专门承接HBM封装测试的新厂,2027年产能已经全部售出;10月初的财季报告口径一致,2027年整体HBM产能大部分已获客户预订。CEO也在财报口径里预计,2027、2028年都会比2026年更紧。财报数字同样夸张:这个季度经调整营收542.29亿美元、同比增长近380%,GAAP净利润377.01亿美元、同比增超10倍。今日头条今日头条微博
再叠一层商业结构:美光和大客户签的是长约,客户先交接近货值三成的保证金,美光再拿这笔钱去扩产。把这几件事连起来看,"一年一代"的本质不是技术宣言,而是一份已经收了定金的五年供货合同。发布会,同时就是发布会后的排产表。知乎
路线图的三个分水岭:外包、垂直、节点
这份表里真正改写行业格局的,是三个容易被划过去的技术转折。
第一个分水岭在HBM4E:基底裸片不再自研,转由台积电代工——核心DRAM同步升级为首次导入EUV的1γ工艺。基底裸片(Base Die)一直是HBM厂商手里最核心的护城河之一,是内存厂和GPU通信的"翻译层"。美光在这一代把它交给台积电,等于和SK海力士(HBM4起已外包)、三星(NVHBM底座用台积电3nm)殊途同归——因为英伟达已经要求三星电子、SK海力士和美光,把定制HBM(NVHBM)里负责跟GPU通信的逻辑芯片,统一交给台积电的3nm工艺去做。存储厂正在从"卖标准品"变成"为客户定制的卡位型供应商",这句话不是修辞,是商业模式的分水岭。今日头条首尔经济日报
第二个分水岭在2028年:vHBM和vEIM。vHBM可以理解成"把内存直接摞到计算芯片头顶"——DRAM堆叠、基底裸片和XPU主芯片做垂直3D集成,不再像传统HBM那样摆在GPU旁边。物理路径缩短,延迟和带宽效率受益;同时美光也承认了代价:内存压在处理器正上方,散热是硬伤,能塞进去的堆叠数量也有限,所以vHBM的定位是和传统2.5D HBM互补共存,不是取代。vEIM结构类似、方向不同,专供自动驾驶、机器人这类功耗受限的端侧推理,初代目标带宽2TB/s、能效低于1pJ/bit——注意这个数,跟今天的HBM4性能相当,等于把旗舰级带宽塞进边缘设备的功耗预算里。配套工艺是无凸块的混合键合加专用散热结构(把基底裸片高温区的热量穿过DRAM堆叠层导出去)。半导体行业观察IT之家
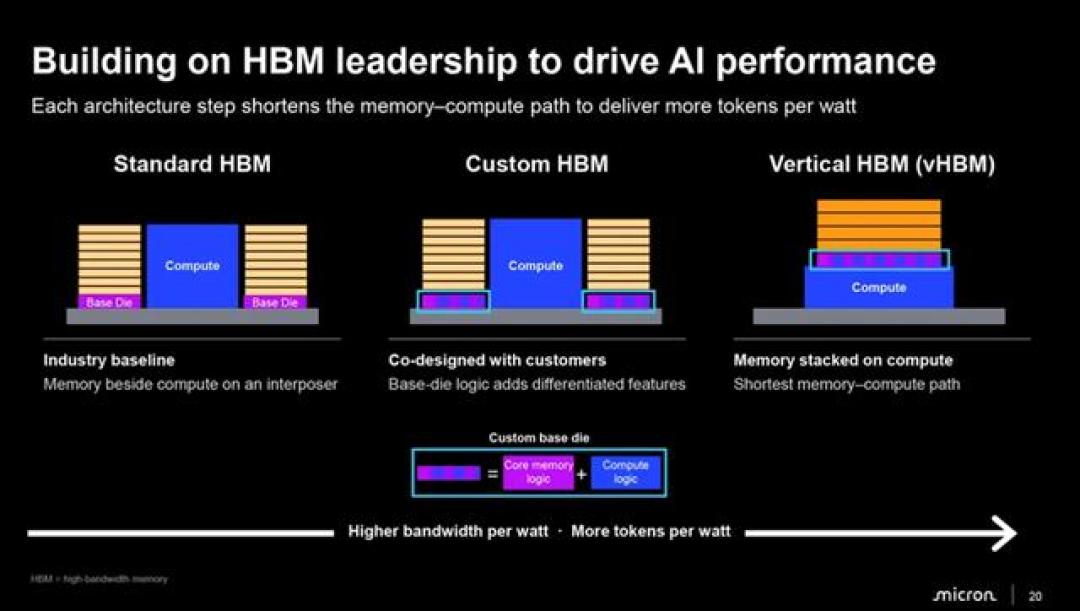
但这三样(vHBM、vEIM、定制HBM)的商用时间点,美光自己没敢公布——五年表里2028这一格,是目前唯一"有方向、没日期"的期权。半导体行业观察
第三个分水岭在最底层:DeBoer的原话是,DRAM目前已接近原子级工艺的极限,美光现在最关注的是如何从成本和性能出发、在最佳时机推出3D DRAM。所以平面微缩这条路,美光把接力棒安排得很密——1γ已量产;1δ计划2027年下半年投产,位密度提升约25%,专门为HBM5、vHBM、vEIM做优化。更后面的1ε节点准备导入晶圆键合,再往后两代(ζÅ、ηÅ)押高数值孔径EUV光刻和新材料;3D DRAM(路线图上标着3D1、3D2两代)作为并行路径,等成本、复杂度、性能三项都划算了才转正。一句话:美光的赌注是"先进封装+垂直堆叠+节点接力",而不是继续在最平面上抠尺寸。半导体行业观察今日头条
三大原厂就此分道,这是最被低估的变量
有意思的是,同一周,三星和SK海力士继续推进4F²单元结构,而美光决定专注于现有工艺改进和3D DRAM研发,公开放弃这条被外界视为下一代DRAM核心的路线。中国厂商长鑫则全押4F²,本月早些时候刚刚官宣架构突破。全球内存巨头第一次在"下一代DRAM怎么缩"上公开走到岔路口:美光押垂直堆叠和先进节点,对手押平面密度捷径。两条路线谁先跑通经济量产,谁就多一张2030年牌桌上的底牌——这比一两个季度的涨价对行业格局影响大得多。半导体行业观察今日头条
而股价,在路线图摊开的那周跌得最狠
技术面越透明,二级市场反而越冷静——这是本周最有意思的反差。美光股价10月以来一度累计跌了约19.57%。导火索是韩国媒体10月15日一篇专栏,说2029年新产能集中放出来、内存要进红海,周四美股存储股集体跳水,美光单日跌6%,闪迪跌8.5%、SK海力士跌8%。今日头条微博
黄仁勋在柏林GTC接受CNBC采访时直接隔空喊话:到2029年内存都不太可能过剩,“内存最大的好处就是你永远可以用得更多”,顺带补了一句英伟达已经把手机用的LPDDR塞进数据中心、能效是其它方案两倍,HBM还要再用好多年。卖铲子的说铲子不会过剩,这话照例只能听一半。但市场用脚投票的进度是:10月26日隔夜美股反弹,费城半导体指数收涨2.82%,美光涨近3%。微博微博财联社
拆开看,二级市场从头到尾质疑的就不是"技术能不能做出来",而是"涨价斜率还能不能维持"。恰恰是这份把供给排到2030的路线图,让一部分资金开始提前交易"明牌之后的事"——产能签得越远,远期涨价故事越难讲。所以这份研讨会既是原厂的供给侧宣言,也是多空分歧的起点:多头看到的是"定金都收了"的确定性,空头看到的是"路已经修完、收费站快到期"的周期宿命。
接下来盯什么
给同样在追这条线的人三个低成本观察信号:其一,1δ节点和G11 NAND是否如期在2027下半年落地,这是"一年一代"的第一次真正大考;其二,HBM4E的台积电基底裸片流片进度,底座外包是三大厂共识,但成本分账怎么谈,决定存储厂到底是"卡位"还是"打工";其三,vHBM什么时候给出商用时间表——只要日期公布,"画饼"和"下注"立刻见分晓。
至于消费端的普通人,逻辑链其实更简单:HBM的五年产能合约每签长一年,留给DDR5、LPDDR的晶圆就少一年。这份路线图与其说是科技新闻,不如说是给未来四年内存价格写的剧本大纲——你装机、换手机、囤固态时感受到的每一分贵,都能在这张五年表上找到出处。