三天,四件事,同一个分母
10月24日下午,一条不到一百字的数码博主微博被推上热搜:“接下来会有几个大家熟悉的手机产品线迎来停更,成本兜不住了,越发新机越亏。“没点名,没数量。评论区刷的不是"多少钱”,是"别啊”“我的青春结束了”。知乎
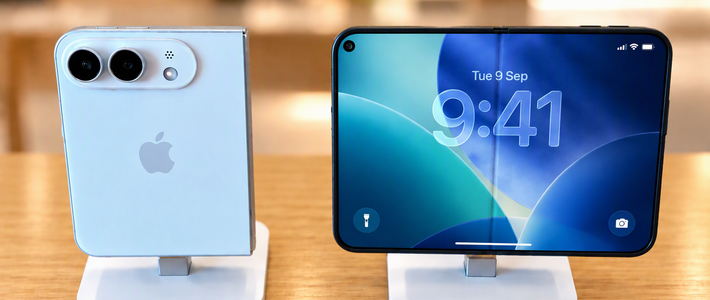
紧接着三天里:10月25日,iPhone Duo 开售第三天被拼多多百补打到破发,比上市价便宜两三百元,而同一台机器在苹果官网的预计送达还排在2027年1月;#曝多个手机产品线因成本问题关闭# 挂上热搜;10月28日,苹果要在洛杉矶办"Pro and tell"发布会,发史上第一台触屏 MacBook;11月2日,苹果发布2026财年第四财季财报——这是库克卸任执行董事长后,特努斯第一次主持财报电话会。停更传闻、破发、新品、财报,看起来互不相干,但它们共享同一个分母:内存。而这个词,库克今年已经亲口给过定义了。知乎微博微博
库克的"洪水论":一个供应链之神当众承认买贵了
6月18日,库克接受《华尔街日报》专访,罕见放出"产品将因成本暴涨而不可避免涨价"的信号,把存储芯片供需失衡形容为"消费电子行业百年一遇的洪水"——他说自己从业40多年,没见过大宗商品这样剧烈的波动。微博微博
7月30日(美东时间),库克以CEO身份开了他最后一份财报的电话会:当季营收1094亿美元、同比增16%,创六月季度新高。但他承认苹果买进的存储芯片价格已连续三个季度环比攀升——3月比12月高,6月比3月高,9月还会更高。次日苹果单日跌了9%,创16个月最大跌幅。一个掌管全球最强供应链的人,在公开场合承认成本压不住、还要涨价,这就是"越发新机越亏"的全部含义。9月10日,库克在iPhone Duo 发布现场交棒特努斯;今天,他是执行董事长。但真正决定苹果未来两年毛利、也决定你买一台iPhone要多花多少钱的,是他过去一年半签下的一摞采购合同。微博微博36氪
先把成本账摆平:最贵的零件不再是芯片
TrendForce 的拆解数据:iPhone 18 Pro 256GB 整机物料成本同比涨了约38%;TechInsights 给出的单品更刺眼——这一代内存封装约145美元,上一代是39美元。最关键的是占比:存储器在旗舰机物料成本中的份额,从一年前的约10%,涨到2026年三季度的约34%,按 TrendForce 预估,2027年上半年将突破40%——这是内存第一次超过处理器,成为一台手机里最贵的单一元器件。过去十几年,人们说一台手机贵,指的是芯片、屏幕、相机模组。现在最贵的那一块,是你连型号都记不住的内存。有小红书网友算了个更直观的账:服务器级 DDR5 的"克价"已经是黄金的1.84倍——按克算,内存比黄金贵。知乎小红书
而库克的应对方式,才是这门"供应链手艺"的真面目。据郭明錤估算,一颗12GB LPDDR5X,苹果的采购成本从2025年初约30美元涨到年底约70美元,已经很疼;但同期现货价从77美元跳到146美元(2026年一二季度环比约+89%)。长约价和现货价之间隔的那口气,就是库克提前一年用钱买的时间。到2026年4月,苹果干脆不再省这笔钱:以高出市价30%-50%的溢价大规模锁单,拿下全球移动DRAM在二至四季度可流通现货的约60%,为保MacBook等热销机型产能甚至出现过两倍价抢货。它不是在比谁买得便宜,它是在比谁先买完。知乎
但这张船票不是免费的,代价写在三个地方:毛利率从50.1%被压到47%-48%;MacBook涨约18%、入门iPad涨约29%;以及最容易被忽略的——这层缓冲恰好在2026年下半年用尽。与三星、SK海力士的DRAM长约陆续到期,把中国长鑫做成第四供应商的努力没有落地,2027年三大原厂产能已经分完,连签约客户也只拿得到申请量的六到七成。这也解释了为什么9月iPhone 18系列必须动价。知乎
反直觉的两笔账:涨价不是赚多了,而且这次可能降不回去
摩根士丹利算得细:这一代Pro的存储成本同比多140-160美元,即便起售价上调200美元,带来的增量毛利率也只有约30%,低于iPhone过去三年41%的平均水平。翻译过来:苹果这次涨价,没有赚到更多,只是少亏一点。知乎
更要命的是第二笔账。美光签了16份多年期 take-or-pay(照付不议)协议,覆盖到2030年,累计最低收入约1000亿美元,客户预付款约220亿美元,其中约40%是固定价、或贴着当前价位的价格上限;SK海力士也签了约10份附金融押金的长协;HBM产能被订到2027年。"照付不议"的意思是:不管你用不用,这笔钱都得付。这些合同做了一件过去几轮周期不会发生的事——把这一轮的高价,变成供应商的收入地板。产能没有大规模扩,而是被搬去喂HBM;剩下的,被长约锁死。盯着这个市场的分析师中间,目前的主流判断是2027年之前不会出现像样的回调。知乎
换句话说:你看到的不是"一波会过去的涨价",是一次价格基准的重置。以前1999能买到的东西,以后可能2299,而且未必跌回1999。"等一年就便宜"这条运行了二十年的电子产品经验,这次可能失效。
洪水另一侧:最先消失的不是最差的产品
TrendForce 说得很直:安卓阵营的毛利率考验比苹果更显著,中低端机型没有缓冲空间,面对累计五到七倍的存储涨幅,品牌只能大幅调价,或者限缩、停掉已经负毛利的产品线。今年真正官宣过、可以核的动作:2月魅族暂停国内手机新品自研硬件;7月OPPO调整子品牌策略,realme新品聚焦海外、中国市场暂停更新,一加暂停欧洲和北美;华硕把Zenfone和ROG Phone两条线收编。它们的共同点很清楚——被拿掉的几乎都是"量不够大、定位又不够便宜"的夹心层:涨不动,也降不起。至于10月24日那条"停更"爆料,没有点名,目前所有具体到系列的猜测都还是网友按逻辑推的,别当事实传。知乎
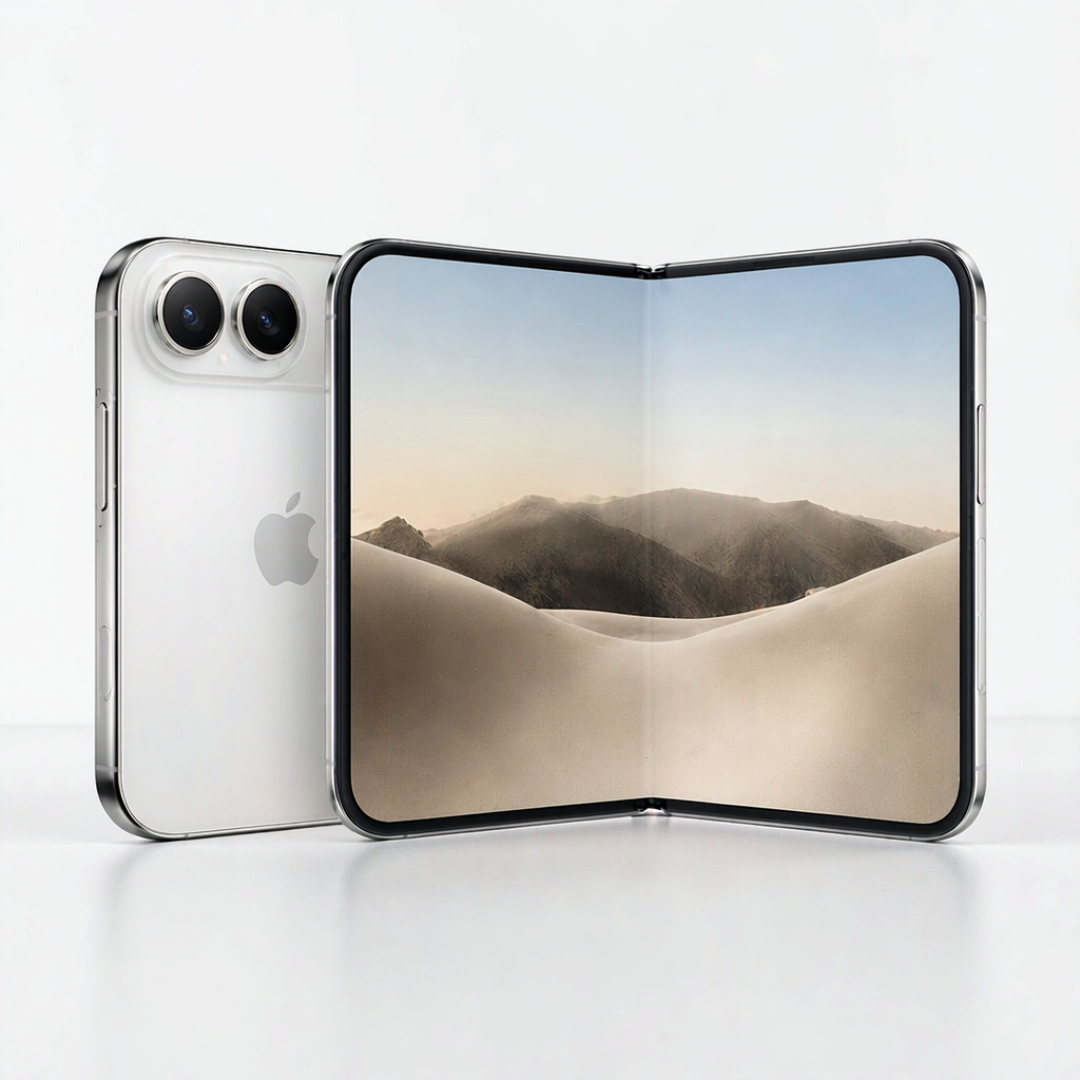
顺带一提,iPhone Duo 开售三天就破发、官网队列却排到2027年1月,这对矛盾恰恰说明它的短期供应比黄牛预期松、但长期产能仍被成本卡着:IDC预计它首年出货超1000万台、2027年拿下全球折叠屏约40%份额,高盛更激进——2026年1300万、2027年3300万台。这些数字能不能兑现,要看代际成本,也要看合同。知乎
四类人,四个判断
正在等降价的人:别等"明年成本回落",要等就等促销节点(双11、官方以旧换新补贴)——在这一轮里,这是两回事。中端机受的伤比旗舰重:旗舰还能靠品牌溢价往上顶,中端机连顶的空间都没有,如果你锁定的目标就是中端机,越等型号越少。
手里这台还能用的人:它现在比过去更值钱了。换块电池几百块,换台新机可能要多花一千以上。这个成本结构下,"修一修继续用"第一次不只是省钱,是理性选择。
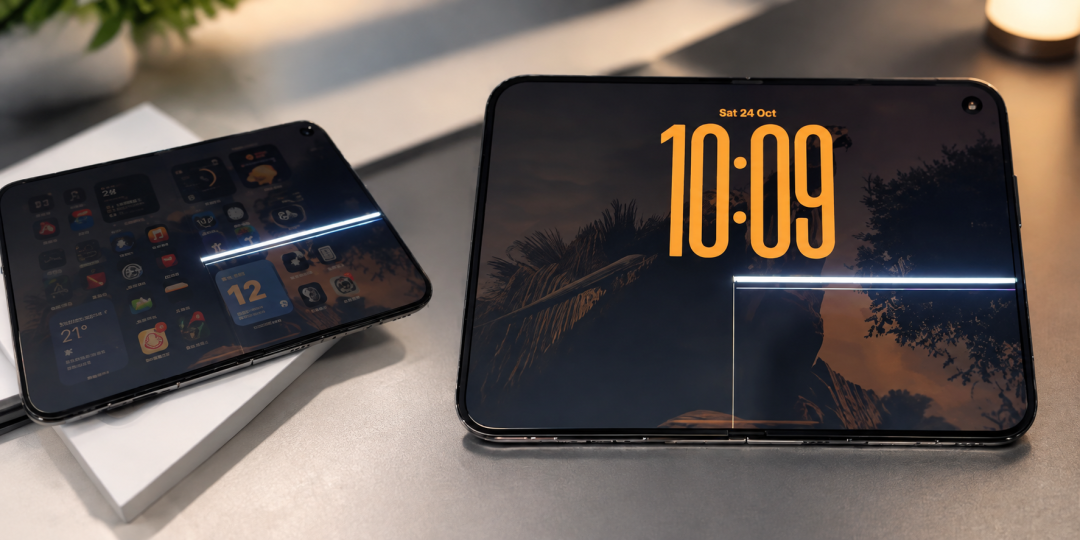
想尝鲜折叠屏的人:Duo 短期破发说明现在进场不用抢,但生态适配还在补(微信这类应用的分屏、双开都还在路上),2027年的成本压力只会更大。急着玩可以,别把它当成一台"用五年"的机器买。
盯着18 Pro / 触屏MacBook的人:想买的旗舰已经涨过了,再往上大幅加价的概率小;但指望它降回去,概率更小。11月2日财报会给第一个官方口径——苹果此前预期该季度营收同比增长9%-11%、iPhone收入增长约15%。重点看库克时代的长约缓冲耗尽后,特努斯怎么解释毛利指引,以及iPhone Duo 的收入确认什么时候进表。微博
洪水退去之后
同样是这场涨价,三种处境:只能吃现货的,成本涨到停更;签得起长约、付得起预付款的,用钱换时间,拿毛利率去填;上游那三家什么都不用做,只是把产能从一条线挪到另一条线——这轮真正赚钱的,既不造手机,也不买手机。分界线跟技术关系不大,跟采购规模关系极大。
库克交棒了,但他留下的不只有接近5万亿美元的市值和一个触屏MacBook的排期,还有一本签到2030年的采购合同。这本账,特努斯从11月2日晚上开始,每个季度都得当着华尔街念一遍。对普通买家来说,能做的其实很简单:认清这是一次基准重置,不是一次会过去的波动;然后在还能用的时候,把手里这台用久一点。
你上一台手机用了几年?如果现在这台还能撑一年,这可能是接下来两年最省钱的决定。